财会类 中级会计职称 财务管理
2014年中级会计职称考试《财务管理》预习自测题(2) 34 题 含答案 财务管理
1 单选题 1 / 34
在下列各种观点中,要求企业通过采用最优的财务政策,充分考虑资金的时间价值和风险与报酬的关系,在保证企业长期稳定发展的基础上使企业总价值达到最大的财务管理目标是( )。
A 利润最大化 B 相关者利益最大化 C 股东财富最大化 D 企业价值最大化
查看答案 D. 企业价值最大化
2 单选题 2 / 34
甲公司2012年的营业净利率比2011年下降5%,总资产周转率提高look,假定其他条件与2011年相同,那么甲公司2012年的净资产收益率比2011年提高( )。
A 4.5% B 5.5% C 10% D 10.5%
查看答案 A. 4.5%
3 单选题 3 / 34
下列应对通货膨胀风险的各项策略中,不正确的是( )。
A 进行长期投资 B 签定长期购货合同 C 取得长期借款 D 签定长期销货合同
查看答案 D. 签定长期销货合同
4 单选题 4 / 34
下列成本中属于变动订货成本的是( )。
A 采购部门管理费用 B 采购人员的计时工资 C 订货差旅费 D 预付订金的机会成本
查看答案 C. 订货差旅费
5 单选题 5 / 34
企业某新产品开发成功的概率为80%,成功后的投资报酬率为40%,开发失败的概率为20%,失败后的投资报酬率为-100%,则该产品开发方案的预期投资报酬率为( )。
A 18% B 20% C 12% D 40%
查看答案 C. 12%
6 单选题 6 / 34
下列各项财务评价指标中,属于静态评价指标的是( )。
A 动态回收期 B 静态回收期 C 年金净流量 D 现值指数
查看答案 B. 静态回收期
7 单选题 7 / 34
下列各项中,属于长期借款例行性保护条款的是( )。
A 限制企业资本支出规模 B 保持企业的资产流动性 C 不准以资产作其他承诺的担保或抵押 D 要求企业主要领导人购买人身保险
查看答案 C. 不准以资产作其他承诺的担保或抵押
8 单选题 8 / 34
对项目寿命期相同而原始投资不同的两个互斥投资项目进行决策时,适宜单独采用的方法是 ( )。
A 回收期法 B 现值指数法 C 内含报酬率法 D 净现值法
查看答案 D. 净现值法
9 单选题 9 / 34
筹资方案组合时,边际资本成本采用的权数为( )。
A 目标价值权数 B 市场价值权数 C 账面价值权数 D 评估价值权数
查看答案 A. 目标价值权数
10 单选题 10 / 34
下列各项中,其计算结果等于项目投资方案年金净流量的是( )。
A 该方案净现值×年金现值系数 B 该方案净现值X年金现值系数的倒数 C 该方案每年相等的净现金流量×年金现值系数 D 该方案每年相等的净现金流量×年金现值系数的倒数
查看答案 B. 该方案净现值X年金现值系数的倒数
11 多选题 11 / 34
在编制生产预算时,计算某种产品预计生产量应考虑的因素包括( )。
A 预计材料采购量 B 预计产品销售量 C 预计期初产品结存量 D 预计期末产品结存量
查看答案 B. 预计产品销售量 C. 预计期初产品结存量 D. 预计期末产品结存量
12 多选题 12 / 34
下列预算中,能够既反映经营业务又反映现金收支内容的有( )。
A 销售预算 B 生产预算 C 直接材料预算 D 制造费用预算
查看答案 A. 销售预算 C. 直接材料预算 D. 制造费用预算
13 多选题 13 / 34
下列各项中,属于企业功能的有( )。
A 企业是市场经济活动的主要参与者 B 企业是社会生产和服务的主要承担者 C 企业可以推进社会经济技术进步 D 企业经济能够减缓社会的发展
查看答案 A. 企业是市场经济活动的主要参与者 B. 企业是社会生产和服务的主要承担者 C. 企业可以推进社会经济技术进步
14 多选题 14 / 34
在应收账款管理中,下列说法正确的有( )。
A 应收账款的主要功能是增加销售和减少存货 B 应收账款的成本主要包括机会成本.管理成本和坏账成本 C 监管逾期账款和催收坏账的成本会影响公司的利润 D 信用期的确定,主要是分析改变现行信用期对成本的影响
查看答案 A. 应收账款的主要功能是增加销售和减少存货 B. 应收账款的成本主要包括机会成本.管理成本和坏账成本 C. 监管逾期账款和催收坏账的成本会影响公司的利润
15 多选题 15 / 34
下列关于财务管理环节的表述中,正确的有( )。
A 财务分析是根据企业财务报表等信息资料,采用专门方法,系统分析和评价企业财务状况、经营成果以及未来趋势的过程 B 财务预算是指根据财务战略、财务计划和各种预测信息,确定预算期内各种预算指标的过程 C 财务决策是利用有关信息和特定手段,对企业的财务活动施加影响或调节,以便实现计划所规定的财务目标的过程 D 财务预测是根据企业财务活动的历史资料,考虑现实的要求和条件,对企业未来的财务活动作出较为具体的预计和测算过程
查看答案 A. 财务分析是根据企业财务报表等信息资料,采用专门方法,系统分析和评价企业财务状况、经营成果以及未来趋势的过程 B. 财务预算是指根据财务战略、财务计划和各种预测信息,确定预算期内各种预算指标的过程 D. 财务预测是根据企业财务活动的历史资料,考虑现实的要求和条件,对企业未来的财务活动作出较为具体的预计和测算过程
16 多选题 16 / 34
为确保企业财务目标的实现,下列各项中,可用于协调所有者与经营者利益冲突的措施有( )。
A 所有者解聘经营者 B 所有者向企业派遣财务总监 C 企业被其他企业接收或吞并 D 所有者给经营者以“股票期权”
查看答案 A. 所有者解聘经营者 B. 所有者向企业派遣财务总监 C. 企业被其他企业接收或吞并 D. 所有者给经营者以“股票期权”
17 多选题 17 / 34
下列股利政策中,基于股利相关论确立的有( )。
A 剩余股利政策 B 固定或稳定增长股利政策 C 固定股利支付率政策 D 低正常股利加额外股利政策
查看答案 B. 固定或稳定增长股利政策 C. 固定股利支付率政策 D. 低正常股利加额外股利政策
18 多选题 18 / 34
本月生产产品1200件,使用材料7500千克,材料单价为0.55元/千克;直接材料的单位产品标准成本为3元,每千克材料的标准价格为0.5元。实际使用工时2670小时,支付工资13617元;直接人工的标准成本是10元/件,每件产品标准工时为2小时。则下列结论正确的有( )。
A 直接材料成本差异为525元 B 直接材料价格差异为375元 C 直接人工效率差异为1350元 D 直接人工工资率差异为240元
查看答案 A. 直接材料成本差异为525元 B. 直接材料价格差异为375元 C. 直接人工效率差异为1350元
19 多选题 19 / 34
在编制生产预算时,计算某种产品预计生产量应考虑的因素包括( )。
A 预计材料采购量 B 预计产品销售量 C 预计期初产品结存量 D 预计期末产品结存量
查看答案 B. 预计产品销售量 C. 预计期初产品结存量 D. 预计期末产品结存量
20 多选题 20 / 34
某公司向银行借入12000元,借款期为3年,每年年末还本付息4600元,则借款利率为( )。
A 大于8% B 小于8% C 大于7% D 小于6%
查看答案 B. 小于8% C. 大于7%
21 判断题 21 / 34
风险中立者选择资产的态度是当预期收益率相同时,偏好于具有低风险的资产;而对于具有同样风险的资产,则钟情于具有高预期收益率的资产。( )。
A 正确 B 错误
查看答案 B. 错误
22 判断题 22 / 34
对内投资都是直接投资,对外投资都是间接投资。( )
A 正确 B 错误
查看答案 B. 错误
23 判断题 23 / 34
从长期来看,公司股利的固定增长率(扣除通货膨胀因素)不可能超过股票投资人要求的必要报酬率。 ( )
A 正确 B 错误
查看答案 A. 正确
24 判断题 24 / 34
永续预算法能够使预算期间与会计期间相配合,便于考核预算的执行结果。( )
A 正确 B 错误
查看答案 B. 错误
25 判断题 25 / 34
只有扩建重置方案对营业现金流入无影响时才可采用年金成本法进行决策。 ( )
A 正确 B 错误
查看答案 B. 错误
26 判断题 26 / 34
经营者是各相关主体中对企业分析最全面的,需要了解掌握企业经营理财的各个方面,包括运营能力、偿债能力、获利能力及发展能力的全部信息。( )
A 正确 B 错误
查看答案 A. 正确
27 判断题 27 / 34
财务考核是指将报告期实际完成数与规定的考核指标进行对比。通常只能使用绝对指标和完成百分比来考核。( )
A 正确 B 错误
查看答案 B. 错误
28 判断题 28 / 34
发放股票股利不会对公司的资产总额、负债总额及所有者权益总额产生影响,但会发生资金在所有者权益项目间的再分配。( )
A 正确 B 错误
查看答案 A. 正确
29 判断题 29 / 34
资本成本即筹资费用,是指企业为筹集和使用资本而付出的代价。( )
A 正确 B 错误
查看答案 B. 错误
30 判断题 30 / 34
按随机模型要求,当现金存量低于回归线时,应及时补足现金,以保证最佳现金余额。 ( )
A 正确 B 错误
查看答案 B. 错误
31 材料分析题 31 / 34
A公司是一家小型玩具制造商,2009年11月份的销售额为40万元,12月份销售额为45万元。根据公司市场部的销售预测,预计2010年第一季度1~3月份的月销售额分别为50万元、75万元和90万元。根据公司财务部一贯执行的收款政策,销售额的收款进度为销售当月收款 60%,次月收款30%,第三个月收款10%。公司预计2010年3月份有30万元的资金缺口,为了筹措所需资金,公司决定将3月份全部应收账款进行保理,保理资金回收比率为80%。
查看答案 (1)2月份现金收入合计=45×10%+50×30%+75×60%=64.5(万元)。
32 材料分析题 32 / 34
某企业2012年现金预算(简表)如下表所示。假定企业发生现金余缺均由归还或取得流动资金借款解决,且流动资金借款利息可以忽略不计。除表中所列项目外,企业没有有价证券,也没有发生其他现金收支业务。预计2012年年末流动负债为4000万元,需要保证的年末现金占流动负债的比率为40%。
要求:根据所列资料,计算填列表中用字母表示的项目。
单位:万元
项 目 一季度 二季度 三季度 四季度 期初现金余额 1500 * * 2500 经营现金收入 32000 34000 E 38500 可供支配的现金合计 33500 36500 * 41000 经营性现金支出 30000 C 37000 42000 现金余缺 A 2000 3000 G 资金筹措与运用 -1000 1500 F I 取得(归还)短期借款 -1000 1500 * * 期末现金余额 B D 2500 H
说明:上表中“*”表示省略的数据。
查看答案 A=1500+32000-30000=3500(万元)B=A+(-1000)=3500-1000=2500(万元)C=B+34000-2000=2500+34000-2000=34500(万元)D=2000+1500=3500(万元)E=37000+3000-3500=36500(万元)F=2500-3000=-500(万元)G=2500+38500-42000=-1000(万元)H=4000×40%=1600(万元)I=H-G=1600-(-1000)=2600(万元)
33 材料分析题 33 / 34
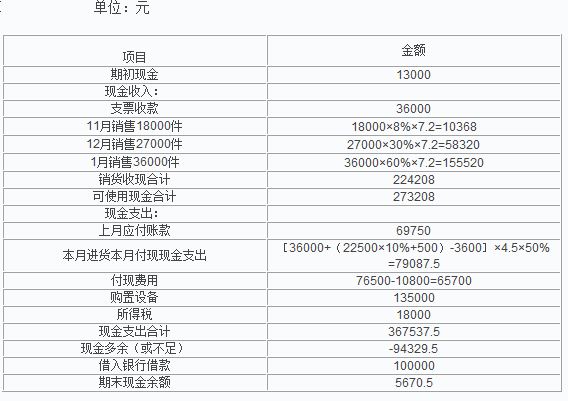
A公司2013年1月份现金收支的预计资料如下:
(1)1月1日的现金(包括银行存款)余额为13000元,已收到未入账支票36000元。
(2)产品售价7.2元/件。2012年11月销售18000件,2012年12月销售27000件,2013年1月预计销售36000件,2月预计销售22500件。根据经验,商品售出后当月可收回货款的60%,次月收回30%,再次月收回8%,另外2%为坏账。
(3)进货成本为4.5元/件,平均在15天后付款。编制预算时月底存货为次月销售的10%加500件。2012年12月底的实际存货为3600件,应付账款余额为69750元。
(4)1月的费用预算为76500元,其中折旧费为10800元,其余费用须当月用现金支付。
(5)预计1月份将购置设备一台,支出135000元,须当月付款。
(6)1月份预交所得税18000元。
(7)现金不足时可从银行借入,借款额为10000元的整数倍,利息在还款时支付。期末现金余额不少于5000元。
要求:编制2013年1月份的现金预算(分别列示各项收支金额)。
1月份现金预算 单位:元
项目 金额 期初现金 现金收入: 可使用现金合计 现金支出: 现金支出合计 现金多余(或不足) 借入银行借款 期末现金余额
查看答案 34 案例分析题 34 / 34
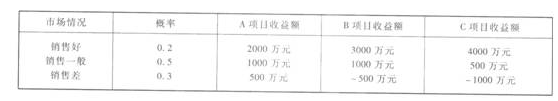
某企业有20000万元资金准备等额投资于两个投资项目,投资额均10000万元,目前有三个备选的投资项目,其收益额的概率分布为:
要求:
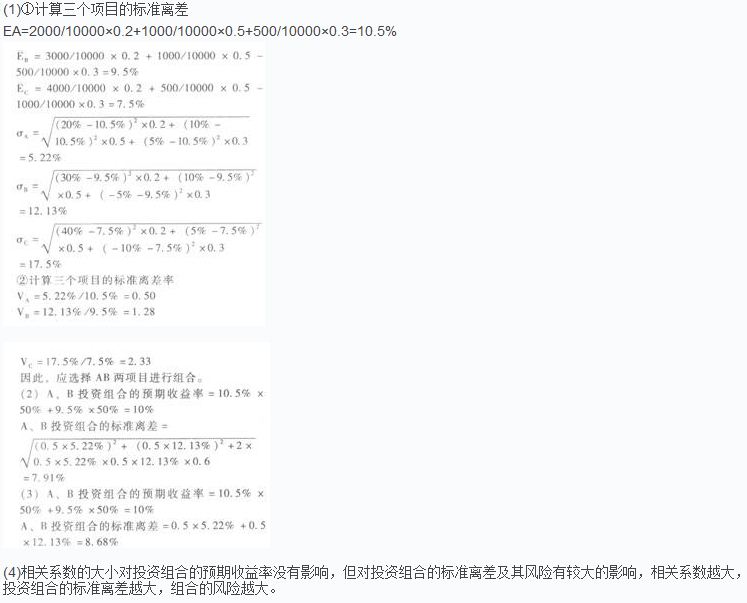
(1)若公司拟选择两个风险较小的项目进行投资组合,应该选择哪两个项目进行组合;
(2)若各项目彼此间的相关系数为0.6,计算所选中投资组合.的预期收益率和组合的标准离差:
(3)若各项目彼此间的相关系数为1,计算所选中投资组合的预期收益率和组合的标准离差;
(4)说明相关系数的大小对投资组合的预期收益率和风险的影响。
查看答案