财会类中级会计职称财务管理
2014年中级会计职称考试《财务管理》预习自测题(3)
33 题含答案财务管理
1单选题1 / 33
持有过量现金可能导致的不利后果是( )。
查看答案
B. 收益水平下降
2单选题2 / 33
按照《公司法》规定,股东或者发起人可以用( )等无形资产作价出资。
查看答案
C. 非专利技术
3单选题3 / 33
采用ABC法对存货进行控制时,应当重点控制的是( )。
查看答案
B. 占用资金较多的存货
4单选题4 / 33
吸收直接投资的筹资特点不包括( )。
查看答案
D. 有利于产权交易
5单选题5 / 33
某企业每月固定制造费用20000元,固定销售费用5000元,固定管理费用50000元。单位变动制造成本50元,单位变动销售费用9元,单位变动管理费用1元。该企业生产一种产品,单价100元,所得税税率为25%,如果保证本年不亏损,则至少应销售( )件产品。
查看答案
A. 22500
6单选题6 / 33
根据相关者利益最大化财务管理目标理论,承担最大风险并可能获得最大报酬的是( )。
查看答案
A. 股东
7单选题7 / 33
下列说法中,不正确的是( )。
查看答案
B. 财务预算的方法主要有经验判断法和定量分析方法
8单选题8 / 33
相对于债务筹资方式而言,采用吸收直接投资方式筹资的优点是( )。
查看答案
C. 有利于降低财务风险
9单选题9 / 33
某公司生产单一产品,实行标准成本管理。每件产品的标准工时为3小时,固定制造费用的标准成本为6元,企业生产能力为每月生产产品400件。7月份公司实际生产产品350件,发生固定制造成本2250元,实际工时为1100小时。根据上述数据计算,7月份公司固定制造费用效率差异为( )元。
查看答案
A. 100
10单选题10 / 33
当股票投资期望收益率等于无风险投资收益率时,β系数应( )。
查看答案
D. 等于0
11多选题11 / 33
下列各项中,属于股票回购方式的有( )。
查看答案
A. 公开市场回购 C. 要约回购 D. 协议回购
12多选题12 / 33
预算的编制程序包括( )。
查看答案
A. 下达目标 B. 编制上报 C. 审查平衡、审议批准 D. 下达执行
13多选题13 / 33
下列属于管理绩效定性评价中的基础管理评价指标的内容有( )。
查看答案
A. 采购与销售 D. 法律事务
14多选题14 / 33
在以下企业组织形式中,会导致双重课税的有( )。
查看答案
C. 有限责任公司 D. 股份有限公司
15多选题15 / 33
预算是对未来活动的细致、周密安排,是未来经营活动的依据,其最主要的特征是( )。
查看答案
A. 数量化 B. 可执行性
16多选题16 / 33
为确保企业财务目标的实现,下列各项中,可用于协调所有者与经营者矛盾的措施有( )。
查看答案
A. 所有者解聘经营者 B. 所有者向企业派遣财务总监 C. 公司被其他公司接收或吞并 D. 所有者给经营者以“股票期权”
17多选题17 / 33
根据存货陆续供应与使用模型,下列情形中能够导致经济订货量增加的有( )。
查看答案
A. 存货需求量增加 B. 一次订货成本增加 D. 每日消耗量增加
18多选题18 / 33
成本分析的方法主要包括( )。
查看答案
A. 对比分析法 B. 连环替代法 C. 相关分析法
19多选题19 / 33
下列关于技术环境的说法正确的有( )。
查看答案
A. 财务管理的技术环境是指财务管理得以实现的技术手段和技术条件 B. 财务管理的技术环境决定着财务管理的效率和效果 D. 我国企业会计信息化的全面推进,必将促使企业财务管理的技术环境进一步完善和优化
20多选题20 / 33
下列有关预算的概念和特征的说法正确的有( )。
查看答案
A. 预算是企业在预测、决策的基础上,以数量和金额的形式反映企业未来一定时期内经营、投资、财务等活动的具体计划 C. 数量化和可执行性是预算最主要的特征 D. 预算必须与企业的战略或目标保持一致
21判断题21 / 33
资本保值增值率是企业年末所有者权益总额与年初所有者权益总额的比值,该指标也是衡量企业盈利能力的重要指标。( )
查看答案
A. 正确
22判断题22 / 33
财务分析中的效率指标,是某项财务活动中所费与所得之间的比率,反映投入与产出的关系。( )
查看答案
A. 正确
23判断题23 / 33
加速资金周转是提高资金使用效率的主要手段之一。( )
查看答案
A. 正确
24判断题24 / 33
融资租赁市场的融资期限一般短于资产租赁期限。( )
查看答案
B. 错误
25判断题25 / 33
由于可转换债券持有人具有在未来按一定的价格购买股票的权利,因此可转换债券实质上是一种未来的买入期权。( )
查看答案
A. 正确
26判断题26 / 33
市场风险溢酬(Rm-Rf)反映市场整体对风险的偏好,如果风险厌恶程度高,则(Rm-Rf)的值就小,β稍有变化时,就会导致该资产的必要收益率以较小幅度的变化。( )
查看答案
B. 错误
27判断题27 / 33
在其他因素不变的条件下,一个投资中心的剩余收益的大小与企业投资人要求的最低报酬率呈反向变动。( )
查看答案
A. 正确
28判断题28 / 33
经营者是各相关主体中对企业分析最全面的,需要了解掌握企业经营理财的各方面,包括运营能力、偿债能力、获利能力及发展能力的全部信息。( )
查看答案
B. 错误
29判断题29 / 33
预算是企业在预测、决策的基础上,以数量的形式反映企业未来一定时期内经营、投资、财务等活动的具体计划。( )
查看答案
B. 错误
30判断题30 / 33
采用“5C”系统来评价,并对客户信用进行等级划分,其中采用“三类九等”时,最低等级为CCC级。( )
查看答案
B. 错误
31材料分析题31 / 33
已知:某企业2012年10~12月实际销售额分别为30000万元、35000万元和40000万元,预计2013年1月份销售额为36000万元。每月销售收入中有70%于当月收现,20%于次月收现,10%于第三个月收讫,不存在坏账。假定该企业销售的产品在流通环节只需缴纳消费税,税率为10%,并于当月以现金缴纳。该企业2012年12月末现金余额为72万元,应付账款余额为4200万元(需在2013年1月份付清),不存在其他应收应付款项。
2013年1月份有关项目预计资料如下:采购材料7000万元(当月付款70%);工资及其他支出7500万元(用现金支付);制造费用7800万元(其中折旧等非付现费用为4000万元);销售费用和管理费用900万元(用现金支付);预交所得税1710万元;购买设备10800万元(用现金支付)。现金不足时,通过向银行借款解决。2013年1月末现金余额要求不低于90万元。
要求根据上述资料,计算该企业2013年1月份的下列预算指标:
(1)经营性现金流入;
(2)经营性现金流出;
(3)资本性现金支出;
(4)现金余缺;
(5)应向银行借款的最低金额;
(6)1月末应收账款余额。
查看答案
(1)经营性现金流入=35000×10%+40000×20%+36000×70%=36700(万元)
(2)经营性现金流出=(7000×70%+4200)+7500+(7800-4000)+900+36000×10%+1710=26610(万元)
(3)资本性现金支出=购买设备现金支出=10800万元
(4)现金余缺=72+36700-26610-10800=-638(万元)
(5)应向银行借款的最低金额=638+90=728(万元)
(6)1月末应收账款余额=40000×10%+36000×30%=14800(万元)
32材料分析题32 / 33
D公司是一家服装加下企业,2011年营业收入为3600万元,营业成本为1800万元,该公司与经营有关的购销业务均采用赊账方式。假设一年按360天计算。13公司简化的资产负债表
如下表所示:
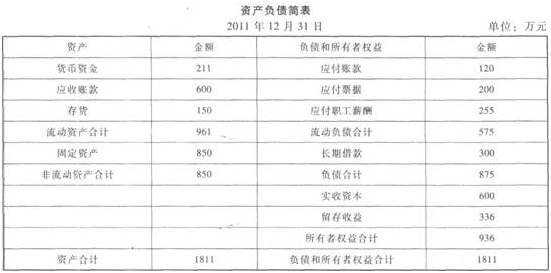
要求:
(1)计算I)公司2011年的营运资金数额。
(2)计算D公司2011年的应收账款周转期、应付账款周转期、存货周转期以及现金周转期(为简化计算,应收账款、存货、应付账款的平均余额均以期末数据代替)。
(3)在其他条件相同的情况下,如果D公司利用供应商提供的现金折扣,则对现金周转期会产生何种影响?
(4)在其他条件相同的情况下,如果D公司增加存货,则对现金周转期会产生何种影响?
(2012年改编)
查看答案
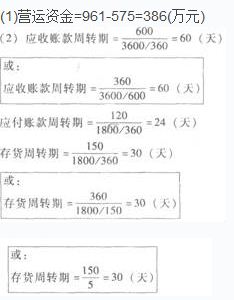
现金周转期=60+30-24=66(天)
(3)如果D公司利用供应商提供的现金折扣,则应付账款周转期将会缩短,在其他条件不变的情况下,会使现金周转期增加(或:现金周转期延长,或:现金周转减速)。
(4)如果D公司增加存货,则存货周转期将会增长,在其他条件不变的情况下,会使现金周转期增加(或:现金周转期延长,或:现金周转减速)。
33案例分析题33 / 33
根据甲、乙、丙三个企业的相关资料,分别对三个企业进行计算分析,资料如下:
(1)甲企业2008~2012年现金占用与销售收入之间的关系如下表所示:
现金与销售收入变化情况表 单位:万元
| 年度 | 销售收入 | 现金占用 |
| 2008 | 9750 | 700 |
| 2009 | 9000 | 750 |
| 2010 | 10750 | 875 |
| 2011 | 11500 | 813 |
| 2012 | 10250 | 1125 |
(2)乙企业2012年12月31日资产负债表(简表)如下表所示:
乙企业资产负债表(简表)
2012年12月31日 单位:万元
| 资产 | 金额 | 负债和所有者权益 | 金额 |
| 现金 | 1125 | 应付账款 | 375 |
| 应收账款 | 1125 | 其他应付款 | 800 |
| 存货 | 2250 | 短期借款 | 1575 |
| 固定资产 | 3000 | 应付债券 | 2000 |
| | 实收资本 | 2000 |
| | 留存收益 | 750 |
| 资产合计 | 7500 | 负债和所有者权益合计 | 7500 |
该企业2013年的相关预测数据为:销售收入10000万元,新增留存收益62.5万元;不变现金总额625万元,每元销售收入占用变动现金0.06元,其他与销售收入变化有关的资产负债表项目预测数据如下表所示:
占用资金与销售收入变化情况表
| 项目 | 年度不变资金(万元) | 每元销售收入所需变动资金(元) |
| 应收账款 | 425 | 0.18 |
| 存货 | 1250 | 0.25 |
| 固定资产 | 3000 | 0 |
| 应付账款 | 125 | 0.06 |
| 其他应付款 | 250 | 0.13 |
(3)丙企业2012年度的普通股和长期债券资金分别为12500万元和5000万元,资本成本分别为15%和9%。本年度拟增加资金1250万元,现有两种方案:
方案1:保持原有资本结构,预计普通股资本成本为16%,债券资金成本仍为9%;
方案2:发行长期债券1250万元,年利率为9.05%,筹资费用率为3%;预计债券发行后企业的股票价格为每股22.5元,每股股利3.38元,股利增长率为3%。适用的企业所得税税率为25%。
要求:
(1)根据甲企业相关资料,运用高低点法测算下列指标:
①每元销售收入占用变动现金;
②销售收入占用不变现金总额。
(2)根据乙企业的相关资料完成下列任务:
①按步骤建立总资金需求模型;
②测算2013年资金需求总量;
③测算2013年外部筹资量。
(3)根据丙企业的相关资料完成下列任务 (计算债务个别资本成本采用一般模式) :
①计算采用方案1时,丙企业的平均资本成本;
②计算采用方案2时,丙企业的平均资本成本; ③利用平均资本成本比较法判断丙公司应采用哪一方案?
查看答案
(1)判断高低点:由于本题中2011年的销售收入最高,2009年的销售收入最低,因此判定高点是2011年,低点是2009年。 ①每元销售收入占用现金b=(813-750)/(11500-9000)=0.0252(元) ②根据低点公式,销售收入占用不变现金总额a=750-0.0252×9000=523.2(万元) 或根据高点公式,销售收入占用不变现金总额a=813-0.0252×11500=523.2(万元)
(2)①建立总资金需求模型: a=625+425+1250+3000-125-250=4925(万元) b=0.06+0.18+0.25-0.06-0.13=0.3(元) 总资金需求模型为:y=4925+0.3x ②2013年资金需求总量=4925+0.3×10000=7925(万元) ③2013年需要新增资金=7925-(7500-375-800)=1600(万元) 2013年外部筹资量=1600-62.5=1537.5(万元)
(3)①方案1: 原有资本结构:普通股比重=12500/(12500+5000)=71.43% 负债比重=5000/(12500+5000)=28.57% 平均资本成本=16%×71.43%+9%×28.57%=11.43%+2.57%=14% ②方案2: 股票同股同酬,所以都要按最新股价计算:普通股资本成本=3.38/22.5+3%=18.02% 新旧债券利率不同,要分别计算各自的资本成本, 原债券资本成本=9% 新债券资本成本=9.05%×(1-25%)/(1-3%)=7% 企业总资金=12500+5000+1250=18750(万元) 债券发行后企业的平均资本成本=18.02%×(12500/18750)+9%×(5000/18750)+7%×(1250/18750)=14.88% ③由于方案1的平均资本成本低,所以应采用方案1。