财会类注册资产评估师资产评估
2013注册资产评估师《资产评估》考前突破试题试卷(二)
44 题含答案资产评估
1单选题1 / 44
资产评估中,公允价值的坐标是()。
查看答案
B. 市场价值
2单选题2 / 44
用收益法评估资产价值的思路是()。
查看答案
A. 将利求本
3单选题3 / 44
经专业评估人员测定,某项收益性资产(即将进入市场萎缩期)第一年的预期收益为
100万元,以后每年递减10万元。假定资本化率为0%,则该资产帕评估价值为()万元。
查看答案
A. 2000
4单选题4 / 44
资产评估的成本法通常涉及四个基本要素,但不包括()。
查看答案
C. 资产的历史成本
5单选题5 / 44
资产评估中的资产信息资料的鉴别可通过确定()来完劂。
查看答案
C. 信息源和资料本身的可靠性
6单选题6 / 44
评估结构件和比较简单的大型冲压模具的常用方法是()。
查看答案
C. 重量估价法
7单选题7 / 44
机械加工车间的设备基础费率在我国的取费标准一般是()。
查看答案
A. 1.4%~3.4%
8单选题8 / 44
德尔菲法是一种()。
查看答案
A. 专家打分法
9单选题9 / 44
市场交易价格模拟的是()。
查看答案
C. 评估价格
10单选题10 / 44
路线价法适用于评估()。
查看答案
A. 大量土地
11单选题11 / 44
下列关于土地的描述中,正确的是()。
查看答案
D. 凡未按土地使用权出让合同规定的期限和条件投资开发、利用土地的,土地使用权不得转让
12单选题12 / 44
待估土地的年客观总收益为300万元,年客观总费用为250万元,剩余使用年限为40年,折现率为6%,则其评估价值最接近于()万元。
查看答案
B. 752
13单选题13 / 44
资源资产价格是自然资源的()。
查看答案
D. 使用权价格
14单选题14 / 44
土地资源中,农用地的范畴不包括()。
查看答案
C. 建设用地
15单选题15 / 44
不可确指的无形资产通常是指()。
查看答案
C. 商誉
16单选题16 / 44
相较于有形资产,无形资产所固有的特性不包括()。
查看答案
D. 控制性
17单选题17 / 44
下列有关版权的保护期,说法正确的是()。
查看答案
D. 软件版权自软件开发完成之日起产生
18单选题18 / 44
对距评估基准日超过年到期的非上市债券,采用()方法进行评估较为合适。
查看答案
C. 本利和的现值
19单选题19 / 44
甲公司拥有乙公司非上市普通股股票20万股,每股面值1元。在持有期间,每年股利收益率均在12%左右。评估人员对该乙公司进行调查分析,认为前3年可保持12%收益率;第4年乙公司的一套大型先进生产线将交付使用,可使收益率提高3个百分点,并将持续下去。评估时的国库券利率为4%,乙公司是风险投资企业,风险利率确定为6%,折现率为10%,则甲公司持有的乙公司的股票的评估值最接近()元。
查看答案
A. 285100
20单选题20 / 44
以下清查方法,不适用清查流动资产的是()。
查看答案
A. 详查
21单选题21 / 44
某企业当月的产成品实有数量100台,实际成本90元/台,该产品的材料费与工资、其他费用比例为60:40,根据有关资料,材料费用综合调整系数为1.5,工资、其他费用综合调整系数为1.2。该批产成品的评估值最接近于()元。
查看答案
D. 12420
22单选题22 / 44
作为一类特殊的资产——企业,其特点不包括()。
查看答案
D. 可比性
23单选题23 / 44
年金法的正确数字表达式是()。
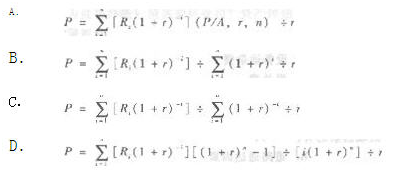
查看答案
C.
24单选题24 / 44
被估企业所在的行业平均资金收益率为7%,净资产收益率为15%,而被估企业预期年金收益为450万元,企业的净资产现值最有可能是()万元。
查看答案
A. 3000
25单选题25 / 44
完整型评估报告和简明型评估报告之间的重要区别在于()。
查看答案
A. 提供资料的详细程度不同
26单选题26 / 44
证券监督管理部门对资产评估报告的使用,主要表现在()。
查看答案
A. 对申请上市的公司有关申报材料及招股说明书的审核
27单选题27 / 44
互换合同的公允价值实际上可以看做一系列()的组合。
查看答案
C. 债券
28单选题28 / 44
资产减值测试涉及的现金流预测期一般只涵盖()。
查看答案
C. 5年
29单选题29 / 44
全国人大或者人大常委会颁布的涉及资产评估内容的法律中,最重要的是()。
查看答案
C. 公司法
30单选题30 / 44
《国际评估准则》的结构体系不包括()。
查看答案
D. 专业评估执业统一帷则
31多选题31 / 44
购买需运输、安装的资产,其重置成本包括()。
查看答案
B. 现行购买价格 C. 运杂费 D. 安装调试费
32多选题32 / 44
资产评估业务约定书的基本内容包括()。
查看答案
A. 评估范围 C. 评估对象 E. 评估收费
33多选题33 / 44
下列选项中,属于港口费用的有()o
查看答案
A. 转单费 C. 驳运费 D. 报关费 E. 倒垛费
34多选题34 / 44
下列属于影响房地产价格区域因素的有()。
查看答案
A. 商服繁华因素 B. 道路通达因素 C. 交通便捷因素 D. 环境状况因素
35多选题35 / 44
资源资产的有限性和稀缺性表现在()。
查看答案
B. 自然资源和自然条件的贫化、退化和质变 C. 自然资源的生态结构、生态平衡被破坏 D. 人类活动使某些自然资源数量减少、枯竭或耗尽
36多选题36 / 44
运用市场法评估计算机软件,其特点有()。
查看答案
B. 存在着具有可比性的参照软件 D. 多用于软件产品定价、软件整体价值评估
37多选题37 / 44
以下因素,会影响债券评估折现率的有()。
查看答案
A. 银行储蓄率 C. 风险报酬率 D. 国家公债利率 E. 无风险报酬率
38多选题38 / 44
判断被评估企业盈利能力的财务指标主要有()。
查看答案
A. 净资产利润率 C. 投资资本利润率 E. 资金利润率
39多选题39 / 44
运用收益法评估合并对价分摊中的无形资产,常用的具体方法包括()。
查看答案
A. 增量收益折现法 B. B.节省许可费折现法 C. 多期超额收益折现法
40多选题40 / 44
已经颁布的资产评估实体性准则包括()等。
查看答案
B. 无形资产评估准则 D. 不动产评估准则 E. 机器设备评估准则
41材料分析题41 / 44
某资产评估机构与被评估单位串通作弊,故意出具虚假评估报告的,按照《国有资产评估违法行为处罚办法》应该如何处罚?资产评估师在评估结论披露过程中,应该遵守哪些具体的职业道德规范。
查看答案
1.资产评估机构与被评估单位串通作弊,故意出具虚假报告的,应作如下处罚:
(1)没收违法所得;
(2)处以违法所得一倍以上五倍以下的罚款,并予暂停执业;
(3)给利害关系人造成重大经济损失或者产生恶劣社会影响的,吊销资产评估资格证书。
2.资产评估师在评估结论披露过程的具体职业道德规范
资产评估师在评估结论披露过程中,除了应当遵守资产评估师基本职业道德规范对评估结论披露过程的有关要求外,还应遵守以下具体职业道德规范:
(1)应当根据相关法律、法规和资产评估准则出具评估报告;
(2)资产评估师进行评估结论披露时,应当在评估报告中充分披露评估所依据的假设、限制条件及与评估相关的必要信息;
(3)应当引导报告使用者恰当使用评估报告;
(4)不应在自己未参与或不了解项目的评估报告上签署名字,也不得允许他人以本人名义签署评估报告;
(5)不得向委托方或相关当事方获取约定服务费之外的不正当利益。
42材料分析题42 / 44
甲企业许可乙企业使用其生产可视对讲电话的专利技术,已知条件如下:
甲企业与乙企业共同享用可视对讲电话专利,甲、乙企业设计能力分别为150万部和50万部;该专利为甲企业外购,账面价值100万元,已使用4年,尚可佛用6年,假设前4年技术类资产累计价格上涨率为l5%;该专利对外许可使用对甲企业生产经营有较大影响,由于失去垄断地位,市场竞争会加剧,预计在以后6年,甲企业减少收益按折现值计算为50万元,增加研发费用以提高技术含量、保住市场份额的追加成本按现值计算为l0万元。
要求:
评估该项专利许可使用的最低收费额(以万元为单位,小数点后保留两位)。
查看答案
(1)重置成本净值=100×(1+15%)×6/(4+6)=69(万元)
(2)重置成本净值分摊率=50/(150+50)×100%=25%
(3)机会成本=50+10=60(万元)
(4)该专利许可使用的最低收费额=69×25%+60=77.25(万元)
43材料分析题43 / 44
某企业为了整体资产转让,需进行评估。经预测:
该企业未来5年净利润分别为100万元、110万元、120万元、150万元、160万元,从第6
年起,每年收益处于稳定状态,即每年均为160万元。
该企业一直没有负债,其有形资产只有货币资金和固定资产,且其评估值分别为100万元和500万元。
该企业有一项可确指无形资产,即一个尚有5年剩余经济寿命的非专利技术,该技术产品每件可获超额净利润100万元。
目前,该企业每年生产产品8万件,经综合生产能力和市场分析预测,在未来5年,每年可生产10万件。经预测折现率和本金化率均为6%。
要求:
评估该企业的商誉价值并说明评估技术思路(P27J-元为单位,小数点后保留两位)。
查看答案
(1)评估技术思路。
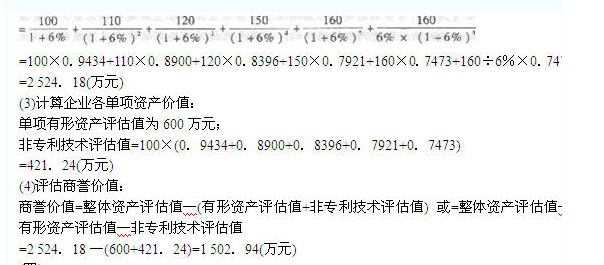
该企业商誉价值评估应采用割差法进行。首先运用收益法评估企业整体价值,再运用加和法计算出企业各单项资产价值之和,最后运用企业整体价值减掉企业单项资产评估值之和得到企业商誉价值。
(2)计算企业整体价值:
估算出该企业整体资产评估价值
44主观题44 / 44
某评估机构以2007年1月1日为评估基准日对甲企业进行评信,甲企业账面有4项长期投资,账面原值共计8500万元,其中:
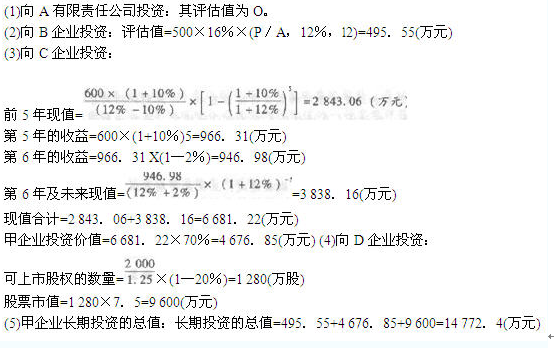
(1)向A有限责任公司投资,投资时间为1998年12月31Et,账面原值200万元,占A企业总股本的15%。根据投资合同,全部以现金投入,合同期共10年,合同约定甲企业按投资比例对A企业每年的净利润进行分红。根据A企业提供的资产评估JOl,构出具的资产评估报告,A企业至评估基准日的净资产为1200万元。经调查得知,A企业由于产品陈旧、管理不善,连续几年亏损,已于两年前完全停产,无法继续经营。
(2)向B企业投资,投资Et期为2004年1月1日,账面原值500万元,占B企业总股本自8.5%。根据投资合同,甲企业全部以现金投入,合同期共l5年。合同约定B企业每年按甲企业投资额的16%作为甲企业的投资报酬,每年支付一次,合同期满后B企业不再向甲企业返还投资本金。根据B企业提供的审计报告,B企业至评估基准日账面净资产为8200万元,企业每年净利润保持在650万元左右的水平上,企业经营稳定。
(3)向C企业投资,投资日期为2003年1月1日,账面原值5800万元,占C企业总股本的70%。C企业是由甲企业发起设立的,根据合同规定,只要C企业不出现连续3年亏损,就一直经营下去。根据企业提供的财务报表,至评估基准日C企业净资产为9200万元,2006年度的净利润为600万元,在过去的4年中每年的净利润一直稳步递增,评估人员调查得知,C企业为一高新技术企业,产品的销售前景较好,预计评估基准日之后第1年至第5年的净利润分别在前一年的基础上递增10%,从第6年起,每年将在上一年的基硎上以2%的速度递减。
(4)向D企业投资,投资日期为l993年12月31日,账面原值12000万元。D企业为股份公司,并于2005年上市。经调查得知,在甲企业初始投资时,按每1元折合1股,共计2000万股,为企业法人股。D企业上市时进行了缩股,缩股前的1.25股在缩股后变为1股。半年前D上市公司进行了股改,法人股股东又将所持股数的20%作为法人胩获得流通权利对原流通股股东的补偿支付给原流通股股东,至评估基准日该法人股已允许上市交易。评估基准日时D企业股票开盘价为7元/股,最高价为7.6元/股。最低价为6.9元/股,l收盘价为7.5元/股。
在上述资料的基础上,不再考虑其他因素(其中包括少数股权折价和控股股权溢价因素),假设折现率及资本化率均为l2%。
要求:
对甲企业的长期投资进行评估。
查看答案