财会类注册会计师财务成本管理
2009年全国注册会计师统一考试《财务成本管理》(新制度)试题
46 题含答案财务成本管理
1单选题1 / 46
下列业务中,能够降低企业短期偿债能力的是( )。
查看答案
A. 企业采用分期付款方式购置一台大型机械设备
2单选题2 / 46
下列事项中,能够改变特定企业非系统风险的是( )。
查看答案
A. 竞争对手被外资并购
3单选题3 / 46
甲投资方案的寿命期为一年,初始投资额为6 000万元,预计第一年年末扣除通货膨胀影响后的实际现金流为7200万元,投资当年的预期通货膨胀率为5%,名义折现率为11.3%,则该方案能够提高的公司价值为( )。
查看答案
C. 792万元
4单选题4 / 46
下列关于实物期权的表述中,正确的是( )。
查看答案
B. 实物期权的存在增加投资机会的价值
5单选题5 / 46
2008年8月22日甲公司股票的每股收盘价格为4.63元,甲公司认购权证的行权价格为每股4.5元,此时甲公司认股权证是( )。
查看答案
B. 价内认购权证
6单选题6 / 46
下列关于成本和费用的表述中,正确的是( )。
查看答案
D. 成本是可以对象化的费用
7单选题7 / 46
甲制药厂正在试制生产某流感疫苗。为了核算此疫苗的试制生产成本,该企业最适合选择的成本计算方法是( )。
查看答案
C. 分批法
8单选题8 / 46
下列情况中,需要对基本标准成本进行修订的是( )。
查看答案
A. 重要的原材料价格发生重大变化
9单选题9 / 46
采用历史成本分析法对成本性态进行分析,有可靠理论依据且计算结果比较精确的方法是( )。
查看答案
C. 回归直线法
10单选题10 / 46
下列各项中,不受会计年度制约,预算期始终保持在一定时间跨度的预算方法是( )。
查看答案
D. 滚动预算法
11单选题11 / 46
下列各项中,适合建立标准成本中心的单位或部门有( )。
查看答案
B. 医院放射科
12单选题12 / 46
下列关于税盾的表述中,正确的是( )。
查看答案
B. 当企业负债率较低且其他条件不变的情况下,提高公司所得税税率可以增加税盾的价值,从而提高企业价值
13单选题13 / 46
甲公司与乙银行签订了一份周转信贷协定,周转信贷限额为1 000万元,借款利率为6%,承诺费率为0.5%,甲公司需按照实际借款额维持10%的补偿性余额。甲公司年度内使用借款600万元,则该笔借款的实际税前资本成本是( )。
查看答案
D. 7.04%
14单选题14 / 46
甲2009公司年3月5日向乙公司购买了一处位于郊区的厂房,随后出租给丙公司。甲公司以自有资金向乙公司支付总价款的30%,同时甲公司以该厂房作为抵押向丁银行借入余下的70%价款。这种租赁方式是( )。
查看答案
C. 杠杆租赁
15单选题15 / 46
下列关于项目投资决策的表述中,正确的是( )。
查看答案
D. 投资回收期主要测定投资方案的流动性而非盈利性
16单选题16 / 46
2009年9月承租人和出租人签订了一份租赁合同,合同规定租赁资产的购置成本200万元,承租人分10年偿还,每年支付租金20万元,在租赁开始日首付,尚未偿还的租赁资产购置成本以5%的年利率计算并支付利息,在租赁开始日首付。租赁手续费为15万元,于租赁开始日一次性付清。根据这份租赁合同,下列表述中,正确的是( )。
查看答案
A. 租金仅指租赁资产的购置成本
17单选题17 / 46
甲公司2008年的营业净利率比2007年下降5%,总资产周转率提高10%,假定其他条件与2007年相同,那么甲公司2008年的净资产收益率比2007年提高( )。
查看答案
A. 4.5%
18单选题18 / 46
欧式看涨期权和欧式看跌期权的执行价格均为19元,12个月后到期,若无风险年利率为6%,股票的现行价格为18元,看跌期权的价格为0.5元,则看涨期权的价格为( )。
查看答案
B. 0.58元
19单选题19 / 46
甲公司采用存货模式确定最佳现金持有量。如果在其他条件保持不变的情况下,资本市场的投资回报率从4%上涨为16%,那么企业在现金管理方面应采取的对策是( )。
查看答案
D. 将最佳现金持有量降低50%
20单选题20 / 46
某企业2009年第一季度产品生产量预算为1 500件,单位产品材料用量5千克/件,季初材料库存量1 000千克,第一季度还要根据第二季度生产耗用材料的10%安排季末存量,预算第二季度生产耗用7 800千克材料。材料采购价格预计12元/千克,则该企业第一季度材料采购的金额为( )。
查看答案
B. 87 360
21多选题21 / 46
下列各项中,影响企业长期偿债能力的事项有( )。
查看答案
A. 未决诉讼 B. 债务担保 C. 长期租赁 D. 或有负债
22多选题22 / 46
下列关于资金时间价值系数关系的表述中,正确的有( )。
查看答案
A. 普通年金现值系数×投资回收系数=1 B. 普通年金终值系数×偿债基金系数=1 C. 普通年金现值系数×(1+折现率)=预付年金现值系数 D. 普通年金终值系数×(1+折现率)=预付年金终值系数
23多选题23 / 46
下列各项中,与企业储备存货有关的成本有( )。
查看答案
A. 取得成本 C. 储存成本 D. 缺货成本
24多选题24 / 46
下列关于平衡记分卡系统的表述中,正确的有( )。
查看答案
A. 平衡记分卡系统以企业发展战略为导向,将长期战略融入考核评价系统 C. 平衡记分卡系统构成企业绩绞的全面综合评价系统 D. 平衡记分卡系统引入非财务、客户和员工等因素
25多选题25 / 46
应用市盈率模型评估企业的股权价值,在确定可比企业时需要考虑的因素有( )。
查看答案
A. 收益增长率 C. 未来风险 D. 股利支付率
26多选题26 / 46
下列关于全面预算的表述中,正确的有( )。
查看答案
A. 全面预算是业绩考核的基本标准 B. 营业预算与业务各环节有关,因此属于综合预算 D. 在全面预算中,生产预算是唯一没有按货币计量的预算
27多选题27 / 46
下列行为中,通常会导致纯粹利率水平提高的有( )。
查看答案
A. 中央银行提高存款准备金率 C. 中央银行发行央行票据回笼货币
28多选题28 / 46
企业的下列经济活动中,影响经营现金流量的有( )。
查看答案
A. 经营活动 B. 投资活动 C. 分配活动 D. 筹资活动
29多选题29 / 46
企业在短期经营决策中应该考虑的成本有( )。
查看答案
C. 增量成本 D. 专属成本
30多选题30 / 46
下列关于企业价值评估的表述中,正确的有( )。
查看答案
A. 现金流量折现模型的基本思想是增量现金流量原则和时间价值原则 B. 实体自由现金流量是企业可提供给全部投资人的税后现金流量之和
31多选题31 / 46
当间接成本在产品成本中所占比例较大时,采用产量基础成本计算制度可能导致的结果有( )。
查看答案
B. 夸大高产量产品的成本 D. 缩小低产量产品的成本
32多选题32 / 46
下列各项中,适合作为单位水平作业的作业动因有( )。
查看答案
B. 零部件产量 D. 耗电千瓦时数
33多选题33 / 46
在完全成本法下,由标准成本中心承担责任的成本差异有( )。
查看答案
B. 固定制造费用耗费差异 D. 固定制造费用效率差异
34多选题34 / 46
下列各项中,属于约束性固定成本的有( )。
查看答案
A. 管理人员薪酬 B. 折旧费
35多选题35 / 46
甲公司将某生产车间设为成本责任中心,该车间食用材料型号为GB007;另外还发生机器维修费、试验检验费以及车间折旧费。下列关于成本费用责任归属的表述中,正确的有( )。
查看答案
A. 型号为GB007的材料费用直接计入该成本责任中心 C. 机器维修费按照责任基础分配计入该成本责任中心 D. 试验检验费归入另一个特定的成本中心
36多选题36 / 46
某批发企业销售甲商品,第三季度各月预计的销售量分别为1000件、1200件和1100件,企业计划每月月末商品存货量为下月预计销售量的20%。下列各项预计中,正确的有( )。
查看答案
A. 8月份期初存货为240件 B. 8月份采购量为1180件 C. 8月份期末存货为220件
37多选题37 / 46
下列关于资本资产定价模型β系数的表述中,正确的有( )。
查看答案
A. β系数可以为负数 D. β系数反映的是证券的系统风险
38多选题38 / 46
下列关于企业筹资管理的表述中,正确的有( )。
查看答案
B. 由于经营租赁的承租人不能将租赁资产列入资产负债表,因此资本结构决策不需要考虑经营性租赁的影响 D. 由于债券的信用评级是对企业发行债券的评级,因此信用等级高的企业也可能发行低信用等级的债券
39多选题39 / 46
下列关于财务杠杆的表述中,正确的有( )。
查看答案
A. 财务杠杆越高,税盾的价值越高 B. 如果企业的融资结构中包括负债和普通股,则在其他条件不变的情况下,提高公司所得税税率,财务杠杆系数不变 D. 资本结构发生变动通常会改变企业的财务杠杆系数
40多选题40 / 46
下列关于股票股利、股票分割和股票回购的表述中,正确的有( )。
查看答案
B. 如果发放股票股利后股票的市盈率增加,则原股东所持股票的市场价值增加 D. 股票回购本质上是现金股利的一种替代选择,但是两者带给股东的净财富效应不同
41简答题41 / 46
甲公司是一家制药企业。2008年,甲公司在现有产品P-I的基础上成功研制出第二代产品P-Ⅱ。如果第二代产品投产,需要新购置成本为10000000元的设备一台,税法规定该设备使用期为5年,采用直线法计提折旧,预计残值率为5%。第5年年末,该设备预计市场价值为1000000元(假定第5年年末P-Ⅱ停产)。财务部门估计每年固定成本为600000元(不含折旧费),变动成本为200元/盒。另,新设备投产初期需要投入净营运资金3000000元。净营运资金于第5年年末全额收回。
新产品P-Ⅱ投产后,预计年销售量为50000盒,销售价格为300元/盒。同时,由于产品P-I与新产品P-Ⅱ存在竞争关系,新产品P-Ⅱ投产后会使产品P-I的每年经营现金净流量减少545000元。
新产品P-Ⅱ项目的β系数为1.4。甲公司的债务权益比为4:6(假设资本结构保持不变),债务融资成本为8%(税前)。甲公司适用的公司所得税税率为25%。资本市场中的无风险利率为4%,市场组合的预期报酬率为9%。假定经营现金流入在每年年末取得。
要求:
(1)计算产品P-Ⅱ投资决策分析时适用的折现率。
(2)计算产品P-Ⅱ投资的初始现金流量、第5年年末现金流量净额。
(3)计算产品P-Ⅱ投资的净现值。
查看答案
(1)权益资本成本:4%+1.4×(9%-4%)=11%
加权平均资本成本:0.4×8%×(1-25%)+0.6×11%=9%
所以适用折现率为9%
(2)初始现金流量:10000000+3000000=13000000(元)
第五年末账面价值为:10000000×5%=500000(元)
所以 变现相关流量为:1000000+(500000-1000000)×25%=875000(元)
每年折旧为:10000000×0.95/5=1900000
所以,第5年现金流量净额为:
50000×300×(1-25%)-(600000+200×50000)×(1-25%)+1900000×25%+3000000-545000+875000=7105000(元)
(3)企业1-4年的现金流量:
50000×300×(1-25%)-(600000+200×50000)×(1-25%)+1900000×25%-545000=3230000
所以:
净现值:3230000×(P/A,9%,4)+7105000×(P/S,9%,5)-13000000=2081770.5(元)
42简答题42 / 46
2009年8月15日,甲公司股票价格为每股50元,以甲公司股票为标的代号为甲49的看涨期权的收盘价格为每股5元,甲49表示此项看涨期权的行权价格为每股49元。截至2009年8月15日,看涨期权还有199天到期。甲公司股票收益的波动率预计为每年30%,资本市场的无风险利率为年利率7%。
要求:
(1)使用布莱克-斯科尔斯模型计算该项期权的价值(d1和d2的计算结果取两位小数,其他结果取四位小数,一年按365天计算)。
(2)如果你是一位投资经理并相信布莱克-斯科尔斯模型计算出的期权价值的可靠性,简要说明如何作出投资决策。
查看答案
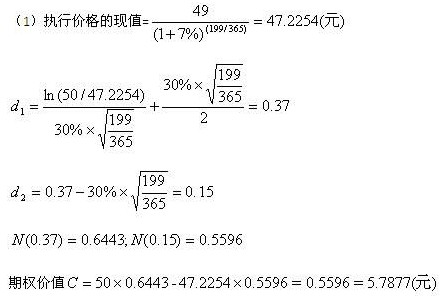
(2)由于看涨期权的价格为5元,价值为5.7877元,即价格低于价值,所以投资经理应该投资该期权。
43简答题43 / 46
甲公司采用标准成本制度核算产品成本,期末采用“结转本期损益法”处理成本差异。原材料在生产开始时一次投入,其他成本费用陆续发生。在产品成本按照约当产量法计算,约当产量系数为0.5。
月初结存原材料20000千克;本月购入原材料32000千克,其实际成本为20000元;本月生产领用原材料48000千克。
本月消耗实际工时1500小时,实际工资额为12600元。变动制造费用实际发生额为6450元,固定制造费用为1020元。
本月月初在产品数量为60件,本月投产数量为250件,本月完工入库数量为200件,本月销售100件(期初产成品数量为零)。甲公司对该产品的产能为1520小时/月。
产品标准成本资料如下表所示:
产品标准成本
| 成本项目 | 标准单价 | 标准消耗量 | 标准成本 |
| 直接材料 | 0.6元/千克 | 200千克/件 | 120元 |
| 直接人工 | 8元/小时 | 5小时/件 | 40元 |
| 变动制造费用 | 4元/小时 | 5小时/件 | 20元 |
| 固定制造费用 | 1元/小时 | 5小时/件 | 5元 |
| 单位标准成本 | | | 185元 |
要求:
(1)计算变动成本项目的成本差异。
(2)计算固定成本项目的成本差异(采用三因素法)。
(3)分别计算期末在产品和期末产成品的标准成本。
查看答案
(1)月末在产品数量:60+250-200=110(件);
约当产量为:110×0.5=55(件)
本月生产实际产量=200+55-60×0.5=225(元)
直接材料价格差异=(20000/32000-0.6)×48000=1200(元)
直接材料数量差异=(48000-225×200)×0.6=180(元)
直接人工工资率差异=1500×(12600/1500-8)=600(元)
直接人工效率差异=8×(1500-225×5)=3000(元)
变动制造费用耗费差异:1500×(6450/1500-4)=450(元)
变动制造费用效率差异:(1500-225×5)×4=1500(元)
(2)固定成本耗费差异:1020-1520×1=-500(元)
固定成本闲置能量差异:(1520-1500)×1=20(元)
固定成本效率差异:(1500-225×5)×1=375(元)
(3)期末在产品标准成本:110×120+55×(40+20+5)=16775(元)
期末产成品标准成本:(200-100)×185=18500(元)
44简答题44 / 46
甲公司有关资料如下:
(1)甲公司的利润表和资产负债表主要数据如下表所示。其中,2008年为实际值,2009年至2011年为预测值(其中资产负债表项目为期末值)。
单位:万元
| | 实际值 | 预测值 |
| | 2008年 | 2009年 | 2010年 | 2011年 |
| 利润表项目: | | | | |
| 一、主营业务收入 | 1000.00 | 1070.00 | 1134.20 | 1191.49 |
| 减:主营业务成本 | 600.00 | 636.00 | 674.16 | 707.87 |
| 二、主营业务利润 | 400.00 | 434.00 | 460.04 | 483.62 |
| 减:销售和管理费用(不包含折旧费用) | 200.00 | 214.00 | 228.98 | 240.43 |
| 折旧费用 | 40.00 | 42.42 | 45.39 | 47.66 |
| 财务费用 | 20.00 | 21.40 | 23.35 | 24.52 |
| 三、利润总额 | 140.00 | 156.18 | 162.32 | 171.01 |
| 减:所得税费用(40%) | 56.00 | 62.47 | 64.93 | 68.40 |
| 四、净利润 | 84.00 | 93.71 | 97.39 | 102.61 |
| 加:年初未分配利润 | 100.00 | 116.80 | 140.09 | 159.30 |
| 五、可供分配的利润 | 184.00 | 210.51 | 237.48 | 261.91 |
| 减:应付普通股股利 | 67.20 | 70.42 | 78.18 | 82.09 |
| 六、未分配利润 | 116.80 | 140.09 | 159.30 | 179.82 |
| 资产负债表项目: | | | | |
| 营业流动资产 | 60.00 | 63.63 | 68.09 | 71.49 |
| 固定资产原值 | 460.00 | 529.05 | 607.10 | 679.73 |
| 减:累计折旧 | 20.00 | 62.42 | 107.81 | 155.47 |
| 固定资产净值 | 440.00 | 466.63 | 499.29 | 524.26 |
| 资产总计 | 500.00 | 530.26 | 567.38 | 595.75 |
| 短期借款 | 118.20 | 127.45 | 141.28 | 145.52 |
| 应付账款 | 15.00 | 15.91 | 17.02 | 17.87 |
| 长期借款 | 50.00 | 46.81 | 49.78 | 52.54 |
| 股本 | 200.00 | 200.00 | 200.00 | 200.00 |
| 年末未分配利润 | 116.80 | 140.09 | 159.30 | 179.82 |
| 股东权益合计 | 316.80 | 340.09 | 359.30 | 379.82 |
| 负债和股东权益总计 | 500.00 | 530.26 | 567.38 | 595.75 |
(2)甲公司2009年和2010年为高速成长时期,年增长率在6%-7%之间:2011年销售市场将发生变化,甲公司调整经营政策和财务政策,销售增长率下降为5%;2012年进入均衡增长期,其增长率为5%(假设可以无限期持续)。
(3)甲公司的加权平均资本成本为10%,甲公司的所得税税率为40%。
要求:
(1)根据给出的利润表和资产负债表预测数据,计算并填列答题卷第5页给定的“甲公司预计自由现金流量表”的相关项目金额,必须填写“息税前利润”、“净营运资本增加”、“固定资本支出”和“自由现流量”等项目。
(2)假设债务的账面成本与市场价值相同,根据加权平均资本成本和自由现金流量评估2008年年末甲公司的企业实体价值和股权价值(均指持续经营价值,下同),结果填入答题卷第6页给定的“甲公司企业估价计算表”中。必须填列“预测期期末价值的现值”、“公司实体价值”、“债务价值”和“股权价值”等项目。
查看答案
(1)甲公司预计自由现金流量表
单位:万元
| | 2009年 | 2010年 | 2011年 |
| 利润总额 | 156.18 | 162.32 | 171.01 |
| 财务费用 | 21.4 | 23.35 | 24.52 |
| | | | |
| 息税前利润(EBIT) | 177.58 | 185.67 | 195.53 |
| EBIT×60% | 106.548 | 111.402 | 117.318 |
| 营业流动资产 | 63.63 | 68.09 | 71.49 |
| 营业流动负债 | 15.91 | 17.02 | 17.87 |
| 净营运资本 | 47.72 | 51.07 | 53.62 |
| 净营运资本增加 | 47.72-45=2.72 | 3.35 | 2.55 |
| 累计折旧 | 62.42 | 107.81 | 155.47 |
| 当期计提的折旧 | 42.42 | 45.39 | 47.66 |
| | | | |
| | | | |
| 固定资本支出 | 69.05 | 78.05 | 72.63 |
| 自由现金流量 | 77.20 | 75.39 | 89.80 |
(2)甲公司企业估价计算表
| | 现值 | 2009年 | 2010年 | 2011年 |
| 自由现金流量(万元) | | 77.20 | 75.39 | 89.80 |
| 折现系数 | | 0.9091 | 0.8264 | 0.7513 |
| 预测期现金流量现值(万元) | 199.9515 | 70.1825 | 62.3023 | 67.4667 |
| 预测期期末价值的现值(万元) | 1416.8015 | | | |
| 公司实体价值(万元) | 1616.75 | | | |
| 有息债务价值(万元) | 168.2 | | | |
| 股权价值(万元) | 1448.55 | | | |
45主观题45 / 46
F公司是一个服装生产企业,常年大批量生产甲、乙两种工作服。产品生产过程划分为裁剪、缝纫两个步骤,相应设置裁剪、缝纫两个车间。裁剪车间为缝纫车间提供半成品,经缝纫车间加工最终形成产成品。甲、乙两种产品耗用主要材料(布料)相同,且在生产开始时一次投入。所耗辅助材料(缝纫线和扣子等)由于金额较小,不单独核算材料成本,而直接计入制造费用。
F公司采用平行结转分步法计算产品成本。实际发生生产费用在各种产品之间的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按实际生产工时分配。月末完工产品与在产品之间生产费用的分配方法是:材料费用按定额材料费用比例分配;生产工人薪酬和制造费用按定额工时比例分配。F公司8月份有关成本计算资料如下:
(1)甲、乙两种产品定额资料:
甲产品定额资料
| 生产车间 | 单件产成品定额 | 本月(8月份投入) |
| 材料费用(元) | 工时(小时) | 材料费用(元) | 工时(小时) |
| 裁剪车间 | 60 | 1.0 | 150000 | 1500 |
| 缝纫车间 | | 2.0 | | 4000 |
| 合计 | 60 | 3.0 | 150000 | 5500 |
乙产品定额资料
| 生产车间 | 单件产成品定额 | 本月(8月份投入) |
| 材料费用(元) | 工时(小时) | 材料费用(元) | 工时(小时) |
| 裁剪车间 | 80 | 0.5 | 100000 | 500 |
| 缝纫车间 | | 1.5 | | 2500 |
| 合计 | 80 | 2.0 | 100000 | 3000 |
(2)8月份甲产品实际完工入库产成品2000套。
(3)8月份裁剪车间、缝纫车间实际发生的原材料费用、生产工时数量以及生产工人薪酬、制造费用如下:
8月份裁剪车间实际耗用生产工时和生产费用
| 产品名称 | 材料费用(元) | 生产工时(小时) | 生产工人薪酬(元) | 制造费用(元) |
| 甲产品 | | 1600 | | |
| 乙产品 | | 800 | | |
| 合计 | 280000 | 2400 | 30000 | 120000 |
8月份缝纫车间实际耗用生产工时和生产费用
| 产品名称 | 材料费用(元) | 生产工时(小时) | 生产工人薪酬(元) | 制造费用(元) |
| 甲产品 | | 4200 | | |
| 乙产品 | | 2800 | | |
| 合计 | | 7000 | 140000 | 350000 |
(4)裁剪车间和缝纫车间甲产品的期初在产品成本如下:
| 项目 | 车间 | 直接材料(元) | 定额工时(小时) | 直接人工(元) | 制造费用(元) | 合计(元) |
| 月初在产品成本 | 裁剪车间 | 30000 | 30000 | 2000 | 18500 | 60000 | 108500 |
| 缝纫车间 | | | 800 | 7200 | 15600 | 22800 |
要求:
(1)将裁剪车间和缝纫车间8月份实际发生的材料费用、生产工人薪酬和制造费用在甲、乙两种产品之间分配。
(2)编制裁剪车间和缝纫车间的甲产品成本计算单,结果填入答题卷第8页给定的“甲产品成本计算单”中。
(3)编制甲产品的成本汇总计算表,结果填入答题卷第9页给定的“甲产品成本汇总计算表”中。
查看答案
(1)
裁剪车间:
甲产品实际耗用的直接材料=280000×[150000/(150000+100000)]=168000(元)
乙产品实际耗用的直接材料=280000×[100000/(150000+100000)]=112000(元)
甲车间耗用的生产工人薪酬=30000×(1600/2400)=20000(元)
乙车间耗用的生产工人薪酬=30000×(800/2400)=10000(元)
甲车间耗用的制造费用=120000×(1600/2400)=80000(元)
乙车间耗用的制造费用=120000×(800/2400)=40000(元)
缝纫车间:
甲车间耗用的生产工人薪酬=140000×(4200/7000)=84000(元)
乙车间耗用的生产工人薪酬=140000×(2800/7000)=56000(元)
甲车间耗用的制造费用=35000×(4200/7000)=210000(元)
乙车间耗用的制造费用=35000×(2800/7000)=140000(元)
(2)
甲产品成本计算单
裁剪车间
| 项目 | 产品产量(套) | 直接材料(元) | 定额工时(小时) | 直接人工(元) | 制造费用(元) | 合计(元) |
| 定额 | 实际 |
| 月初在产品成本 | - | 30000 | 30000 | 2000 | 18500 | 60000 | 108500 |
| 本月生产费用 | - | 150000 | 168000 | 1500 | 20000 | 80000 | 100000 |
| 生产费用合计 | - | 180000 | 198000 | 3500 | 38500 | 140000 | 178500 |
| 分配率 | - | - | 1.1 | - | 11 | 40 | - |
| 计入产成品份额 | - | 120000 | 132000 | 2000 | 22000 | 80000 | 234000 |
| 月末在产品成本 | - | 60000 | 66000 | 1500 | 16500 | 60000 | 142500 |
甲产品成本计算单
缝纫车间
| 项目 | 产品产量(套) | 直接材料(元) | 定额工时(小时) | 直接人工(元) | 制造费用(元) | 合计(元) |
| 定额 | 实际 |
| 月初在产品成本 | - | - | - | 800 | 7200 | 15600 | 22800 |
| 本月生产费用 | - | - | - | 4000 | 84000 | 210000 | 294000 |
| 生产费用合计 | - | - | - | 4800 | 91200 | 225600 | 316800 |
| 分配率 | - | - | - | - | 19 | 47 | - |
| 计入产成品份额 | | - | - | 4000 | 76000 | 188000 | 264000 |
| 月末在产品成本 | - | - | - | 800 | 15200 | 37600 | 52800 |
(3)
甲产品成本汇总计算表
| 生产车间 | 产成品数量(套) | 直接材料费用(元) | 直接人工费用(元) | 制造费用(元) | 合计(元) |
| 裁剪车间 | | 132000 | 22000 | 80000 | 234000 |
| 缝纫车间 | | 0 | 76000 | 188000 | 264000 |
| 合计 | 2000 | 132000 | 98000 | 268000 | 498000 |
| 单位成本 | | 66 | 49 | 134 | 249 |
46主观题46 / 46
甲酒店是一家总部位于中国某市的五星级酒店集团。近年来,甲酒店在全国范围内通过托管、合并与自建等方式大力发展经营业务。一家投资公司准备向甲酒店投资入股,现在正对甲酒店的财务状况进行分析。为了进行比较,该投资公司选取了乙酒店作为参照对象,乙酒店是中国酒店业的龙头企业。甲酒店和乙洒店的资产负债表数据与利润表数据如下所示:
两家酒店的资产负债表对比
2008年12月31日 单位:万元
| | 甲酒店 | 乙酒店 |
| 年末余额 | 年初余额 | 年末余额 | 年初余额 |
| 货币资金 | 21376 | 22659 | 74173 | 67775 |
| 应收票据 | 0 | 900 | 2 | 11 |
| 应收账款 | 7985 | 4924 | 3271 | 4092 |
| 预计款项 | 33372 | 15237 | 1765 | 198 |
| 应收利息 | 0 | 0 | 1046 | 169 |
| 应收股利 | 0 | 0 | 277 | 151 |
| 其它应收款 | 9190 | 10617 | 2657 | 3210 |
| 存货 | 24106 | 45672 | 1257 | 1081 |
| 其它流动资产 | 39 | 0 | 0 | 0 |
| 流动资产合计 | 96068 | 100009 | 84448 | 76687 |
| 可供出售金融资产 | 0 | 0 | 90921 | 395650 |
| 长期股权投资 | 6121 | 6174 | 95143 | 99223 |
| 固定资产 | 164917 | 93684 | 25556 | 27989 |
| 在建工程 | 6148 | 9337 | 699 | 865 |
| 工程物资 | 136 | 0 | 0 | 0 |
| 无形资产 | 15479 | 8958 | 21614 | 22086 |
| 商誉 | 0 | 0 | 1100 | 1100 |
| 长期待摊费用 | 22389 | 10475 | 2678 | 1667 |
| 递延所得税资产 | 2307 | 528 | 37 | 983 |
| 非流动资产合计 | 217498 | 129156 | 237748 | 549563 |
| 资产总计 | 313565 | 229165 | 322196 | 626250 |
| 短期借款 | 70200 | 50200 | 550 | 1100 |
| 应付票据 | 2000 | 0 | 0 | 0 |
| 应付账未 | 6336 | 4299 | 5471 | 5592 |
| 预收款项 | 8089 | 5101 | 2286 | 2428 |
| 应付职工薪酬 | 1043 | 1095 | 7392 | 7948 |
| 应交税费 | 5028 | 5442 | 1847 | 4033 |
| 应付股利 | 0 | 69 | 18 | 643 |
| 其它应付款 | 31380 | 15134 | 3310 | 4168 |
| 一年内到期的非流动负债 | 6773 | 6500 | 0 | 0 |
| 其它流动负债 | 4 | 0 | 0 | 0 |
| 流动负债合计 | 130853 | 87840 | 20874 | 25912 |
| 长期借款 | 33784 | 41564 | 204 | 204 |
| 长期应付款 | 12713 | 10288 | 0 | 0 |
| 专项应付款 | 0 | 2635 | 0 | 0 |
| 预计负债 | 0 | 0 | 221 | 0 |
| 递延所得税负债 | 1081 | 1441 | 18111 | 95105 |
| 其它非流动税负债 | 6477 | 8368 | 0 | 0 |
| 非流动负债合计 | 54055 | 64296 | 18536 | 95309 |
| 负债合计 | 184908 | 152136 | 39410 | 121221 |
| 股本 | 36868 | 34568 | 60324 | 60324 |
| 资本公积 | 49002 | 14793 | 133909 | 362350 |
| 盈余公积 | 1290 | 1159 | 44387 | 41835 |
| 未配利润 | 41497 | 26509 | 44166 | 40520 |
| 股东权益合计 | 128657 | 77029 | 282786 | 505029 |
| 负债及股东权益总计 | 313565 | 229165 | 322196 | 626250 |
两家酒店的利润表对比
2008年度
| | 甲酒店 | 乙酒店 |
| 本年金额 | 上年金额 | 本年金额 | 上年金额 |
| 营业收入 | 90137 | 61182 | 79363 | 83476 |
| 营业成本 | 42406 | 23385 | 24855 | 25441 |
| 营业税金及附加 | 4938 | 3056 | 3266 | 3419 |
| 销售费用 | 1736 | 1097 | 23056 | 23154 |
| 管理费用 | 27586 | 21355 | 17504 | 18648 |
| 财务费用 | 6638 | 3736 | -1745 | -742 |
| 资产减值损失 | 904 | 172 | 32 | -28 |
| 投资收益(股权) | -53 | 55 | 17909 | 18565 |
| 营业利润 | 5876 | 8436 | 30304 | 32149 |
| 营业外收入 | 8957 | 11236 | 1901 | 341 |
| 营业外支出 | 134 | 167 | 82 | 35 |
| 利润总额 | 14699 | 19505 | 32123 | 32455 |
| 所得税费用 | 1436 | 2342 | 3269 | 4495 |
| 净利润 | 13263 | 17163 | 28854 | 27960 |
注:假设利息费用等于财务费用。
要求:
(1)按照改进杜邦财务分析体系分别计算甲酒店与乙酒店2008年度的经营资产、经营负债、金额资产、金融负债、净经营资产、净负债、经营利润和净利息的金额,结果填入答题卷第10页给定的表格中。小数点后取三位小数。
(2)根据改进杜邦财务分析体系分别计算甲酒店与乙酒店2008年度的经营利润率、净经营资产周转次数、净经营资产利润率、净利息率、经营差异率、净财务杠杆、杠杆贡献率、净资产收益率,结果填入答题卷第11页给定的表格中。计算净经营资产周转次数和净财务杠杆时小数点后取四位小数,其它百分率指标小数点后取三位小数。
(3)以乙酒店为基准使用连环替代法并按照净经营资产利润率差异、净利息率差异和净财务杠杆差异的顺序,计算甲酒店和乙酒店净资产收益率差异的驱动因素,结果填入答题卷第12页给定的表格中。净财务杠杆小数点后取四位小数,其他百分率指标小数点后取三位小数。
(4)根据要求(2)计算的指标结果,简要指出甲酒店与乙酒相比,在哪些方面存在不足?
(5)使用传统杜邦分析体系分别计算甲酒店与乙酒店的资产营运能力,并与改进杜邦体系的分析结果相比较,结果有何差异?并简要说明理由。
查看答案
(1)
单位:万元
| | | 甲酒店 | 乙酒店 |
| 经营资产 | 年初余额 | 206506 | 162825 |
| 年末余额 | 292189 | 157102 |
| 经营负债 | 年初余额 | 60372 | 119917 |
| 年末余额 | 80924 | 38656 |
| 金融资产 | 年初余额 | 22659 | 463425 |
| 年末余额 | 21376 | 165094 |
| 金融负债 | 年初余额 | 91764 | 1304 |
| 年末余额 | 103984 | 754 |
| 净经营资产 | 年初余额 | 146134 | 42908 |
| 年末余额 | 211265 | 118446 |
| 净负债 | 年初余额 | 69105 | -462121 |
| 年末余额 | 82608 | -164340 |
| 经营利润 | 本年金额 | 19252.534 | 27286.589 |
| 净利息 | 本年金额 | 5989.534 | -1567.411 |
(2)
| | 甲酒店 | 乙酒店 | 指标差异=甲酒店-乙酒店 |
| 经营利润率(%) | 21.359% | 34.382% | -13.023% |
| 净经营资产周转次数 | 0.5044 | 0.9837 | -0.4793 |
| 净经营资产利润率(%) | 10.774% | 33.822% | -23.048% |
| 净利息率(%) | 7.896% | 0.500% | 7.396% |
| 经营差异率(%) | 2.878% | 33.322% | -30.444% |
| 净财务杠杆 | 0.7376 | -0.7952 | 1.5328 |
| 杠杆贡献率(%) | 2.123% | -26.498% | 28.621% |
| 净资产收益率(%) | 12.897% | 7.324% | 5.573% |
(3)
| | 乙酒店 | 替换净经营资产利润率 | 替换净利息率 | 替换净财务杠杆 |
| 净经营资产利润率(%) | 33.822% | 10.774% | 10.774% | 10.774% |
| 净利息率(%) | 0.500% | 0.500% | 7.896% | 7.896% |
| 经营差异率(%) | 33.322% | 10.274% | 2.878% | 2.878% |
| 净财务杠杆 | -0.7952 | -0.7952 | -0.7952 | 0.7376 |
| 杠杆贡献率(%) | -26.498% | -8.17% | -2.289% | 2.123% |
| 净资产收益率(%) | 7.324% | 2.604% | 8.485% | 12.897% |
| 差异影响(%) | | -4.72% | 5.881% | 4.412% |
(4)甲酒店净经营资产周转率低于乙酒店,原因是经营利润率和净经营资产周转次数低于乙酒店。另外,甲酒店的经营差异率大大低于乙酒店,原因是净经营资产利润率大大低于乙酒店,净利息率大大高于乙酒店。
(5)
| | 甲酒店 | 乙酒店 |
| 平均应收账款 | 6904.5 | 3688 |
| 平均存货余额 | 34889 | 1169 |
| 流动资产平均余额 | 98038.5 | 80567.5 |
| 固定资产平均余额 | 129300.5 | 26772.5 |
| 非流动资产平均余额 | 173326.5 | 393655.5 |
| 总资产平均余额 | 27136.5 | 474223 |
| 营业收入 | 90137 | 61182 |
| 应收账款周转率 | 13.055 | 16.589 |
| 存货周转率 | 2.584 | 52.337 |
| 流动资产周转率 | 0.919 | 0.759 |
| 固定资产周转率 | 0.697 | 2.285 |
| 非流动资产周转率 | 0.520 | 0.155 |
| 总资产周转率 | 0.332 | 0.129 |
按照传统杜邦分析体系分析,甲酒店的总资产周转率高于乙酒店,说明甲酒店的资产营运能力高于乙酒店;
按照改进杜邦分析体系分析,甲酒店的净经营资产周转率低于乙酒店,说明甲酒店的净经营资产营运能力低于乙酒店;
结果出现差异的原因是:传统的财务报表中没有区分经营资产和金融资产,没有区分经营负债和金融负债,而改进的财务报表进行了区分。