学历类自考管理类商业银行业务与经营
全国2011年7月高等教育自学考试商业银行业务与经营试题
38 题含答案商业银行业务与经营
1单选题1 / 38
下列哪家银行的成立标志着现代银行制度的形成?( )
查看答案
D. 英格兰银行
2单选题2 / 38
世界范围内采用最为广泛的银行外部组织形式是( )
查看答案
A. 分行制
3单选题3 / 38
《巴塞尔协议》规定,包括在附属资本中的债务工具的期限必须在( )
查看答案
C. 五年以上
4单选题4 / 38
银行根据贷款质量分类结果,对各类贷款按照不同比例提取的呆账准备金是( )
查看答案
C. 专项准备金
5单选题5 / 38
我国商业银行证券投资的主要证券类型是( )
查看答案
D. 国家债券
6单选题6 / 38
国际结算中运用最为普遍的支付工具是( )
查看答案
D. 汇票
7单选题7 / 38
下列不属于商业银行交易类存款账户的是( )
查看答案
C. 储蓄账户
8单选题8 / 38
在商业银行存款负债业务基础上产生的中间业务是( )
查看答案
B. 结算业务
9单选题9 / 38
我国发行的第一张信用卡是( )
查看答案
B. 中国银行的珠江卡
10单选题10 / 38
在一笔外汇交易中同时进行即期和远期外汇买卖的交易是( )
查看答案
A. 外汇掉期交易
11单选题11 / 38
能够作为商业银行核心资本的优先股必须是( )
查看答案
B. 永久非累积优先股
12单选题12 / 38
对商业银行负债成本分析法中的历史加权平均成本法评价正确的是( )
查看答案
D. 能够评价银行的历史经营状况
13单选题13 / 38
实力雄厚的银行在进行流动性管理时通常采用的策略是( )
查看答案
B. 成本最低策略
14单选题14 / 38
银行采取进取型策略实行利率风险管理时,当预测市场利率上升,则应采取的做法是 ( )
查看答案
B. 建立一个正的利率敏感性缺口
15单选题15 / 38
银行从事利率互换交易体现的风险管理内容是( )
查看答案
B. 风险分散
16单选题16 / 38
银行证券投资中面临的最主要风险是( )
查看答案
C. 市场风险
17单选题17 / 38
下列属于商业银行静态财务报表的是( )
查看答案
A. 资产负债表
18单选题18 / 38
在坐标图中,如果横轴代表证券的市场需求量,纵轴代表证券的收益率,则证券投资收益曲线通常是( )
查看答案
A. 向右下方倾斜
19单选题19 / 38
下列关于票据发行便利业务描述正确的是( )
查看答案
C. 银行提供票据发行便利的成本远低于组织银团贷款的成本
20单选题20 / 38
某客户向银行申请500万元的贷款信用额度,贷款利率为8%,客户实际使用的资金额为400万元,则该银行贷款的税前收益率是( )
查看答案
B. 10%
21多选题21 / 38
下列属于商业银行决策机构的有( )
查看答案
B. 董事会 D. 股东大会
22多选题22 / 38
商业银行的现金资产包括( )
查看答案
A. 同业存款 B. 准备金存款 C. 结算中的在途资金 E. 现金
23多选题23 / 38
商业银行风险识别的方法包括( )
查看答案
B. 德尔菲法 E. 风险树搜寻法
24多选题24 / 38
下列属担保和类似的或有负债类表外业务的有( )
查看答案
A. 备用信用证 C. 票据发行便利
25多选题25 / 38
下列财务指标中能够反映商业银行经营效率的有( )
查看答案
A. 财务杠杆比率 C. 资产使用率
26多选题26 / 38
20世纪70年代以来,西方商业银行负债结构发生的明显变化体现在( )
查看答案
B. 非存款类资金来源的比重逐步上升 C. 定期存款的比重上升 E. 活期存款的比重下降
27多选题27 / 38
下列对商业银行关系人贷款阐述正确的是( )
查看答案
B. 银行不得给关系人发放信用贷款 D. 银行给关系人发放担保贷款,条件不得优于其它借款人
28多选题28 / 38
国际商业贷款采取的主要业务形式有( )
查看答案
C. 辛迪加贷款 D. 代理融通
29多选题29 / 38
商业银行资本的关键作用体现为( )
查看答案
C. 作为对外借款的保证金 D. 消除不稳定因素 E. 吸收意外损失
30多选题30 / 38
商业贷款理论奠定了一些现代银行经营的重要原则,包括( )
查看答案
A. 银行资金运用应以短期自偿性贷款为主 C. 银行应根据资金来源的性质和结构安排资金运用 D. 银行应保持资金的高度流动性
31简答题31 / 38
商业银行资本内部筹集的主要来源是什么?有何优点?
查看答案
(1)资本内部筹集的主要来源:留存盈余(2)优点:第一,商业银行只需将银行的税后净利转入留存盈余账户,即可增加银行资本,从而节省了银行为筹措资本所需花费的费用,简单易行;第二,股东不必为这部分收入缴纳个人所得税,同时由于不对外发行普通股股票,银行原有的普通股股东不会因此而遭受控制权方面的损失。
32简答题32 / 38
简述商业银行负债管理理论的主要主张并简要评价。
查看答案
(1)主要主张:商业银行可以并且是主要通过调整资产负债表的负债方项目,达到银行既定的增长目标;通过在货币市场上的主动性负债,“购买”资金来实现银行三性原则的最佳组合;(2)简要评价:商业银行运用负债管理策略使银行降低了流动性资产的储备水平,扩大了银行的收益性资产,提高了资产的盈利能力。它的出现标志着商业银行摆脱了被动负债的制约,在资金管理上更富有进取性;但是,由于“购买”资金会增加银行的经营成本,并且由于过于依赖市场加大了银行经营中的不确定性,从而增加了银行的经营风险,因而只有较大的银行才有能力承受。
33简答题33 / 38
商业银行对借款企业的信用分析包括哪些内容?
查看答案
我国贷款信用分析把“Sc”作为基本评价体系,主要包括:(1)借款人品格,是指企业经营者不仅要有偿还债务的意愿,还要具备承担各种义务的责任感;(2)借款人的能力,是指借款人运用借入资金获取利润并偿还贷款的能力,而获取利润的大小,又取决于借款人的生产经营能力和管理水平;(3)企业的资本,是借款人财产的货币价值,它反映了借款人的财力和风险承担能力,并将其作为企业从银行取得贷款的一个决定性因素;(4)贷款的担保,企业为贷款而提供的担保状况,也是影响贷款信用风险的一个重要因素;(5)借款人经营的环境条件,这是指借款人自身的经营状况和外部环境。
34简答题34 / 38
简述商业银行信贷风险的形成原因。
查看答案
商业银行信贷风险的产生来自客户的信用状况,其产生的原因有二:一是由于在发放贷款前,商业银行对客户的信用状况缺乏认真的审查;二是贷款后客户的经营状况恶化了。
35简答题35 / 38
商业银行流动性管理的方法有哪些?
查看答案
银行流动性管理的重心是适度,为了实现这一要求,银行可以资产和负债两个方面进行操作:(1)从资产方面看,保持适度流动性的首要方法就是保持分层次的准备资产,同时还可以通过资产结构的恰当安排来解决流动性问题;(2)从负债方面看,银行可以通过借入资金的安排来满足现金支付的需要,而保持其负债流动性的主要策略是增加主动型负债。如向中央银行借款、向中央银行再贴现、发行大面额可转让存单、同业拆借、利用回购协议,等等。
36名词解释36 / 38
假设某商业银行2009年度末总资产为50亿元,其中现金资产为2亿元,固定资产为6亿元,当年利息收入为3.9亿元,利息支出为2.5亿元,试计算该银行财务比率指标中的银行利差率。(计算结果保留两位小数)
查看答案
银行利差率=(利息收入一利息支出)/盈利资产=(3.92.5)/(506)= 3.18%
37名词解释37 / 38
根据下表资料,求银行平均可用资金成本率。(计算结果保留两位小数)
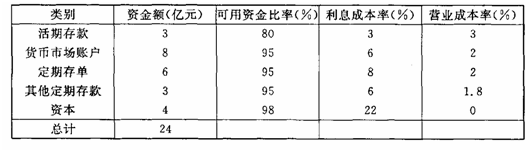
查看答案
加权平均成本率=(Σ每种存款的资金来源总量×吸收该种存款的每单位平均成本)/各种存款资金来源总量之和= 【3×6%+8×8%+6×10%+3×7.8%+4×22%】/【3×80%+8×95%+6×95%+3×95%+4×98%】=11.28%
38主观题38 / 38
什么是资产证券化?试论述商业银行开展资产证券化的原因、条件和程序。
查看答案
(1)资产证券化是指将缺乏流动性,但能够产生稳定的、可以预见的现金流人的资产,转换成在金融市场上可以出售和流通的证券的行为,资产证券化是贷款创新发展的新趋势。(2)原因:由于信息不对称现象的存在,银行的贷款资产转让比较困难,因而贷款的流动性比较差,期限长的贷款流动性就更差。这种流动性制约是银行不愿意发放中长期贷款,特别是类似于住房抵押贷款这样的长期贷款。1970 年前后,美国首先推出住房抵押贷款证券,迈出贷款证券化第一步。(3)条件:第一,完善的信用评级机制;第二,完善的法律法规体系,包含有关SPV 的市场进入、经营和退出等方面的法律法规;第三,具备明确的监管机构,负责制定有关资产证券化的政策、法规等管理制度,并负责指导、监督其实施;第四,允许包括商业银行、保险公司在内的机构投资者购买资产证券,解决市场约束问题;第五,建立规范的担保与评级中介服务机构;第六,调整现行会计制度和税收政策,根据我国现行的会计和税收法规及现实情况,结合资产证券化本身的特性,制定相应的会计和税收制度。(4)程序:第一,组建资产池,选择未来现金流稳定、可靠、风险较小的贷款资产作为证券化资产;第二,设立特设机构SPV,主要功能是隔离风险;第三,资产权属让渡,完成贷款资产从发起人到SPV 的转移;第四,信用增级,提高拟发行资产支持证券的信用等级,以吸引投资者并降低融资成本;第五,贷款资产证券化的信用评级,引进信用评级机构对未来资产能够产生的现金流以及对经过信用增级后的拟发行证券进行评级;第六,发售证券;第七,SPV 向发起人支付购买证券化资产的价款;第八,管理资产池,SPV 对资产池进行管理和处置,对资产产生的现金流进行回收和分配;第九,清偿证券。