学历类自考经济类财务报表分析(一)
全国2013年4月高等教育自学考试考前练习题财务报表分析(一)
43 题含答案财务报表分析(一)
1单选题1 / 43
债权人关注的重点是( )
查看答案
A. 偿债能力
2单选题2 / 43
报表使用者判断所有者的资本增值情况所依据的报表是( )
查看答案
D. 资产负债表
3单选题3 / 43
如果企业持有的货币资金量过大,则导致企业( )
查看答案
A. 整体盈利能力下降
4单选题4 / 43
对于同一控制下的企业合并形成的长期股权投资,其入账价值与企业为取得投资而支付的补价之间的差额只能作为( )
查看答案
D. 资本公积
5单选题5 / 43
根据新企业会计准则的规定,企业对于绝大部分资产都应当计提减值,这是遵循( )
查看答案
A. 谨慎性原则
6单选题6 / 43
企业对于可供出售的金融资产公允价值变动导致的递延所得税计入( )
查看答案
B. 所有者权益
7单选题7 / 43
现金流量表中的现金包括库存现金、银行存款、其他货币资金和( )
查看答案
C. 现金等价物
8单选题8 / 43
下列业务中,涉及筹资活动现金流量变化的项目为( )
查看答案
A. 支付融资租赁固定资产租金
9单选题9 / 43
现金流量表的编制基础是( )
查看答案
B. 现金
10单选题10 / 43
某企业期末现金为320万元,现金比率为40%,期末流动资产为800万元,则该企业流 动比率为( )
查看答案
A. 1
11单选题11 / 43
某企业股权比率为0.5,权益成数为( )
查看答案
D. 2
12单选题12 / 43
流动比率为1.5时,若企业从银行借入短期借款,则( )
查看答案
B. 流动比率下降
13单选题13 / 43
某企业资产总额为500万元,所有者权益总额为300万元,则资产负债率为( )
查看答案
A. 40%
14单选题14 / 43
某企业年末资产总额为400万元,流动资产占资产总额的20%,资产负债率为40%,流 动负债占负债总额的50%,则企业的营运成本( )
查看答案
D. 0万元
15单选题15 / 43
企业在资产负债表日至财务报表批准公布日之间发生的、不论是有利的或不利的事项称为( )
查看答案
B. 资产负债表日后事项
16单选题16 / 43
某企业普通股每股市价为16元,每股股利为0.8元,每股收益为0.4元,则市盈率是 ( )
查看答案
B. 40
17单选题17 / 43
稀释性潜在普通股不包括( )
查看答案
A. 库藏股票
18单选题18 / 43
若企业的销售净利率为30%,总资产周转率为1.25次,则企业的总资产收益率为( )
查看答案
B. 37.5%
19单选题19 / 43
我国证监会规定企业计算净资产收益率应采用( )
查看答案
D. 全面摊薄净资产收益率
20单选题20 / 43
甲公司去年的销售净利率为5%,资产周转率为2.4次;今年的销售净利率为5.4%,资 产周转率为2.2次,资产负债率没有发生变化,则今年的权益净利率比去年( )
查看答案
B. 降低
21多选题21 / 43
企业生命周期一般可以划分为( )
查看答案
A. 初创期 B. 成长期 C. 成熟期 D. 衰退期
22多选题22 / 43
资产负债表日后事项的种类( )
查看答案
C. 调整事项 D. 非调整事项
23多选题23 / 43
影响企业营运能力的因素可分为( )
查看答案
A. 内部因素 B. 外部因素
24多选题24 / 43
通过现金流量分析所揭示的信息,可以评价企业哪方面的能力( )
查看答案
A. 可以对在未来会计期间产生现金流量的能力做出评价 B. 可以对偿债能力做出评价 C. 可以对支付能力做出评价 D. 可以对收益的质量做出评价 E. 可以对投资活动和筹资活动做出评价
25多选题25 / 43
下列关于营业周期的说法正确的有( )
查看答案
A. 营业周期越短,说明资产的管理效率越高,其收益能力也越强 C. 应收账款周转天数越短,营业周期越短 D. 存货周转天数越短,营业周期越短
26多选题26 / 43
下列属于速动资产范围的有( )
查看答案
A. 货币资金 B. 短期投资 E. 应收票据
27多选题27 / 43
影响总资产的收益率的主要因素有( )
查看答案
A. 销售净利率 B. 总资产周转率
28多选题28 / 43
反映企业竞争能力的分析指标一般包括( )
查看答案
C. 产品市场占有情况分析 D. 产品竞争能力分析 E. 企业竞争策略分析
29多选题29 / 43
判断应收账款质量时应考虑的因素包括( )
查看答案
A. 应收账款的账龄 B. 坏账准备的计提 E. 应收账款的债务人分布
30多选题30 / 43
分析短期偿债能力的财务指标主要包括( )
查看答案
A. 营运资本 B. 流动比率 C. 速动比率 D. 现金比率 E. 支付能力系数
31判断题31 / 43
财务分析中使用最普遍的分析方法是比较分析法。( )
查看答案
B. 错误
32判断题32 / 43
在我国,商业汇票的付款期限最长为3个月。( )
查看答案
B. 错误
33判断题33 / 43
企业 创造利润的核心是营业收入。( )
查看答案
A. 正确
34判断题34 / 43
现金流量分析的重点是筹资活动的现金流量。( )
查看答案
B. 错误
35判断题35 / 43
一般来说,资产负债率越低,企业的负债越安全、财务风险越小。( )
查看答案
A. 正确
36名词解释36 / 43
简述速动比率分析中应注意的问题。
查看答案
速动比率考虑了流动资产的结构,因而弥补了流动比率的某些不足,但在分析中还应注意一下问题: ①尽管速动比率较之流动比率更能反映流动负债偿还的安全性和稳定性,但并不能认为速动比率较低,企业的流动负债到期绝对不能偿还。实际上,如果企业存货流转顺畅,变现能力强即使速动比率较低,只要流动比率高,企业仍然可以偿还到期的债务本息; ②流动比率以速动资产作为清偿债务的保障,但速动资产并不完全等同于企业的现时支付能力,因为即使是速动资产也存在某些难以短期变现的因素。因此在分析速动比率时,还应当考虑到速动资产的结构及其周转情况; ③速动比率与流动比率一样易被粉饰。管理层可以采取一些办法对速动比率进行“粉 饰”,使得分析者根据报告日的资产负债表计算出表现不错的速动比率,但实际的短期偿债能力可能较差。
37名词解释37 / 43
简述现金流量表的含义及编制现金流量表的目的。
查看答案
现金流量表是反映企业一定会计期间现金和现金等价位流入和流出的报表。编制现金流量表的目的是为会计信息使用者提供企业一定会计期间内现金和现金等价物的能力,并据以预测企业未来期间的现金流量。 通过现金流量表,会计信息使用者可以评估企业以下几个方面的能力: ①企业在未来会计期间产生净现金流量的能力; ②企业偿还债务及支付企业所有者的投资报酬的能力; ③企业的利润与经营活动所产生的净现金流量发生差异的原因; ④会计年度内影响或不影响现金的投资活动和筹资活动。
38名词解释38 / 43
某公司2007年有关资产项目的资料如下表:
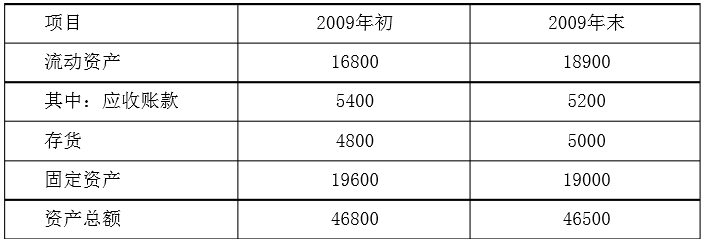
要求:计算该公司2007年的总资产周转次数、固定资产周转次数、流动资产周转次数、应收账款周转次数、存货周转次数、营业周期。(小数点保留两位)
查看答案
2007年的总资产周转次数=60 000/[(46 800 +46 500)/2]= 1.29
固定资产周转次数=60 000/[(19 600+ 19 000)/2] =3.11
流动资产周转次数=60 000/[( 16 800+ 18 900)/2] =3.36
应收账款周转次数=60 000错70%/[(5 400 +5 200)/2] =7.92
存货周转次数=42 000/I-(4 800 +5 000)/2] =8. 57
营业周期=应收账款周转天数+存货周转天数= 360/7.92+ 360/8.57= 87.46(天)
39名词解释39 / 43
万达公司有关资料如下:2003年利润总额为3838万元,利息费用为360万元,另外为购建固定资产借入长期借款的资本化利息470万元,2004年利润总额为4845万元,利息费用为1020万元。
要求:计算并分析利息保障倍数。
查看答案
2003年的利息保障倍数=(3 838 +360 +470)÷(360 +470) =5.62 2004年的利息保障倍数=(4 845+1 020)÷1 020= 5.75
分析:2003年和2004年的利息保障倍数变化,表明企业的偿付利息的能力较为稳定并略有提高。
40名词解释40 / 43
天虹公司的各项资料如下:
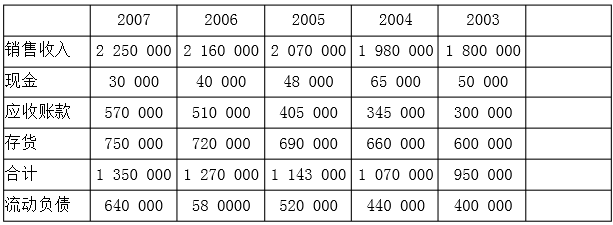
要求:(1)将销售收入、资产及负债的各项资料以趋势百分比表示,以2003年为基期。 (计算结果取整数) (2)评述分析的结果。
查看答案
天虹公司有关资料的趋势百分比为:
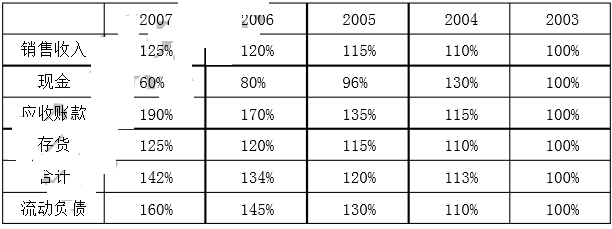
分析:(1)销售收入——呈稳定增长。
(2)流动资产——应收账款上升幅度高于销售收入上升幅度,现金水平大幅下降,显示应收账款收款速度减慢。收账速度减慢,可能因资金占用在应收账款上而使现金不足。
(3)流动负债——其增加幅度比销售收入及流动资产更高,其可能原因是该公司现金状况不良,导致负债有拖欠现象,流动负债余额增加。
结论: (1)就债权人而言,显示该公司短期偿债能力有恶化情况,债权人最好拒绝再借款,以免增加不能偿债的风险。 (2)就内部管理者而言,对应收账款的信用政策及收账能力,应检讨是否有不得当的情况,且应避免偿债能力的进一步恶化。
41名词解释41 / 43
已知某公司2007年的净利润额为82 098万元,应付优先股股利为30万元。假设该公司流通在外的普通股股数情况如下表所示。
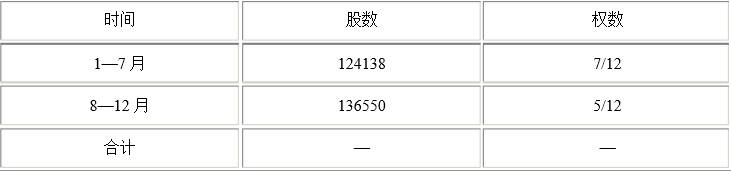
要求:试计算公司的每股收益。
查看答案
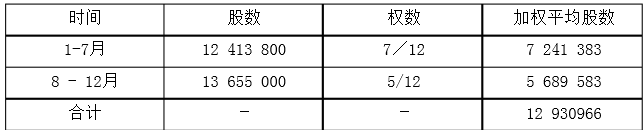
每股收益= (82 098 -30)万元/12 930 966股=63.47(元/股)
42名词解释42 / 43
泰山公司经营甲、乙、丙三种产品,其相关资料如下表:
(金额单位:万元)
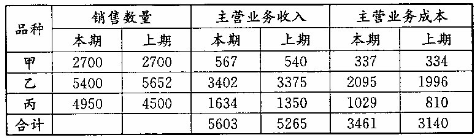
试计算该公司的毛利额和毛利率,并对该毛利额和毛利率变动因素进行分析。
查看答案
毛利额和毛利率计算如下表:
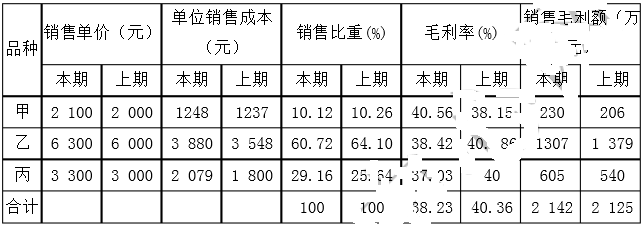
各因素变动对毛利及毛利率的影响程度如下:
(1)主营业务收入总额对毛利的影响=(5 603 -5 265) x40.36%= 136.42(万元)
销售数量对主营业务收入的影响=(2 700x2 000 +5 400x6 000 +4 950x3 000) -52 650 000 =0元
销售单价对主营业务收入的影响=2700x(2100 -2000)+5400x(6300-6000) +4950x(3300 - 3000)=3375000元
可见由于A产品销售数量不变,B产品销售数量减少而减少的收入额与C产品销售数量增加的收入额正好相抵减,故整体而言销售数量的变动未构成对主营业务收入的影响。主营业务收入的变动额全部来自于销售单价的变动,由于三种产品的销售单价均有不同程度的上升,从而导致了主营业务收入的增加。 (2)综合毛利率变动对毛利的影响额= 5603错(38.23% -40.36%) = -119.34万元 即由于本期综合毛利率比上期下降,从而使毛利额减少了119.34万元 品种结构变动对综合毛利率的影响额=( 10.12%错40.56%+ 60.72%错38.42%+ 29.16%错37.03%) -40.36% = -2.13% 各产品毛利率变动对综合毛利率的影响额= 10.12%错(40.56% -38.15%)+60.72%错(38.42% -40.86%) +29.16%错(37.03% -40%) = -2.104% 可见,由于占销售总额近90%的B和C两种产品的毛利率以及销售比重本期均比上期下降,从而导致了综合毛利率的降低。 六、综合分析题(本大题共1小题,共15分)
43主观题43 / 43
资料:天宇公司2007和2006年的现金流量情况如下表所示:
单位:千元
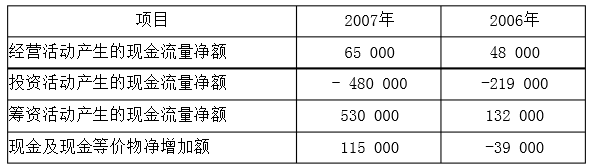
要求:(1)编制现金流量净增加额结构分析表:现金流量净增加额结构分析表
(2)根据计算结构进行简要评价。
查看答案
现金流量净增加额结构分析表
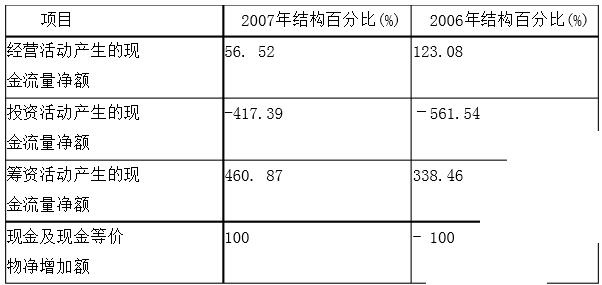
(2)根据计算结果进行简要评价:
从计算的结构百分比可以看出,天宇公司的现金及现金等价物净增加额主要由经营活动和筹资活动所产生。经营活动所占的百分比,2006年为123.08%,2007年为56. 52%,2006年的贡献大于2007年。筹资活动所占的百分比,2006年为338.46%,2007年为460. 87%,2006年小于2007年。投资活动的现金流量净额两年均为负数,2006年为-561.54%,2007年为-417.39%,其主要原因可能是2006年和2007年均进行了较大规模的投资活动,由于支付投资款而使用了大量现金,呈现了现金不足的局面。2007年投资支付了比06年更多的现金,只是由于筹资活动收到了大量现金,因而使其现金及现金等价物净增加额保持了正数,维持了现金的支付能力,但应该注意的是,靠筹资保持现金的支付能力不是长久之计,要警惕由于投资不当而造成财务状况恶化的情况出现。