学历类自考经济类财务报表分析(一)
全国2013年10月高等教育自学考试财务报表分析试题
43 题含答案财务报表分析(一)
1单选题1 / 43
下列财务信息需求主体中,与其他三类不同的是( )P1-9
查看答案
C. 管理人员
2单选题2 / 43
下列有关会计信息质量特征的表述中,正确的是( )P1-15~16
查看答案
B. 重要性要求企业提供的会计信息应当反映与企业财务状况、经营成果和现金流量有关的所有重要交易或者事项
3单选题3 / 43
下列项目中,不通过应付职工薪酬核算的是( )P2-46
查看答案
D. 以权益结算的股份支付
4单选题4 / 43
下列有关或有事项的表述中,正确的是( )P5-161
查看答案
C. 或有事项具有不确定性,是指或有事项是否发生具有不确定性或者发生的具体时间或金额具有不确定性
5单选题5 / 43
A公司为2010年新成立的企业。2010年该公司分别销售甲、乙产品1万件和2万件,销售单价分别为100元和50元。公司向购买者承诺提供产品售后2年内免费保修服务,预计保修期内将发生的保修费在销售额的2%~8%之间。假定无其他或有事项,则A公司2010年末资产负债表“预计负债”项目的金额为( )
查看答案
B. 10万元
6单选题6 / 43
在对利润表相关项目进行质量分析时,不需要与营业收入相匹配的项目是( )P3-80
查看答案
D. 管理费用
7单选题7 / 43
下列各项中,属于“购建固定资产、无形资产和其他长期资产支付的现金”的是( )
查看答案
A. 应由在建工程负担的职工薪酬现金支出 P4-101
8单选题8 / 43
销售厂房所收到的现金应划分为( )P4-100
查看答案
B. 投资活动现金流量
9单选题9 / 43
有形净值债务率中的“有形净值”是指( )P5-152
查看答案
A. 股东拥有所有权的有形资产净值
10单选题10 / 43
下列各项中,能使企业实际长期偿债能力小于财务报表所反映能力的是( )P5-161
查看答案
B. 经营租赁
11单选题11 / 43
下列财务比率中,反映企业营运能力的是( )P6-174
查看答案
C. 存货周转率
12单选题12 / 43
A公司的营运资本大于零,因某一购货方破产而注销部分应收账款,这会导致( )
查看答案
A. 速动比率降低
13单选题13 / 43
下列有关市盈率的表述中,正确的是( )P7-224
查看答案
D. 市盈率又称价格盈余比率
14单选题14 / 43
股利收益率是指( )P7-225
查看答案
C. 普通股每股股利与普通股每股市价的比率
15单选题15 / 43
下列各项中,不属于常用的产品生命周期分析和判断方法是( )P8-240
查看答案
C. 经验分析法
16单选题16 / 43
采用追溯调整法计算出会计政策变更的累积影响数,应当( )P9-279
查看答案
D. 调整列报前期最早期初留存收益,其他相关项目的期初余额和列报前期披露的其他比较数据也应当一并调整
17单选题17 / 43
资产负债表日后的非调整事项是指( )P9-263
查看答案
C. 资产负债表日后新发生的事项,且对理解和分析财务报告有重大影响的事项
18单选题18 / 43
下列各项中,不属于会计政策的是( )P9-277
查看答案
C. 实质重于形式
19单选题19 / 43
决定权益乘数大小的主要指标是( )P5-147
查看答案
D. 资产负债率
20单选题20 / 43
下列关于沃尔评分法的表述中,正确的是( )P10-291
查看答案
A. 沃尔评分法各个分析比率的标准值通常应根据行业平均值确定
21多选题21 / 43
财务报告包括( )P1-8
查看答案
A. 资产负债表 B. 利润表 C. 现金流量表 D. 所有者权益变动表 E. 附注
22多选题22 / 43
通过资产负债表,可以了解( )P2-29
查看答案
A. 某一日期的资产总额和资产结构 B. 债务的期限结构和数量 C. 资本的保值增值情况
23多选题23 / 43
企业发出存货的计价方法有( )P3-78
查看答案
A. 先进先出法 B. 加权平均法 C. 移动平均法 D. 个别认定法
24多选题24 / 43
下列有关现金流量表的表述中,正确的有( )P4-94
查看答案
A. 现金流量表的编制可以采用直接法和间接法 D. 采用直接法编制的现金流量表便于预测企业现金流量的未来前景
25多选题25 / 43
影响速动比率的因素有( )P5-133
查看答案
A. 应收账款 C. 短期借款 D. 应收票据
26多选题26 / 43
下列项目中,能够影响资产周转率的是( )
查看答案
A. 营业收入 B. 资产规模
27多选题27 / 43
下列各项中,可能直接影响企业总资产收益率指标的有( )P7-203
查看答案
A. 提高销售净利率 B. 提高总资产周转率
28多选题28 / 43
下列各项中,能够体现企业财务发展能力的有( )P8-250~251
查看答案
D. 资本积累率 E. 股利增长率
29多选题29 / 43
对会计政策变更,企业应披露的内容有( )P9-280
查看答案
A. 会计政策变更的原因、性质、内容 B. 当期和各个列报前期财务报表中受影响的项目名称 C. 当期和各个列报前期财务报表中受影响的项目调整金额 D. 无法进行追溯调整的,说明该事实和原因以及开始应用变更后的会计政策的时点、具体应用情况
30多选题30 / 43
杜邦分析系统主要反映的财务比率关系有( )P10-295
查看答案
A. 净资产报酬率与资产净利率及权益乘数之间的关系 B. 资产报酬率与销售净利率及总资产周转率之间的关系 C. 销售净利率与净利润及销售收入之间的关系 D. 总资产周转率与销售收入及资产总额之间的关系
31判断题31 / 43
对于融资租入的固定资产,企业应当采用与自有固定资产相一致的折旧政策,在租赁资产使用寿命内计提折旧。( )P2-52
查看答案
B. 错误
32判断题32 / 43
营业外收支是企业偶发性的利得和损失,而且在未来没有持续性,因而在分析利润状况时应当将其从利润总额中剔除。( )P3-83
查看答案
A. 正确
33判断题33 / 43
筹资活动现金净流量小于零,表示企业在本会计期间集中发生偿还义务、支付筹资费用、 进行利润分配、偿付利息等业务。( )P4-102
查看答案
B. 错误
34判断题34 / 43
企业销售一批存货,如果货款收回,速动比率则增大;如果货款未收回,速动比率则不变。( )P5-134
查看答案
B. 错误
35判断题35 / 43
利用综合评分法进行财务分析时,各项财务比率的标准评分值的确定,会直接影响到财务分析的结果。( )
查看答案
A. 正确
36名词解释36 / 43
简述应付职工薪酬分析中财务分析人员应当关注的问题。P2-47
查看答案
(1)企业是否将提供给职工的全部货币与非货币性福利全部计人了应付职工薪酬,是否存在少计、漏计的情况; (2)辞退福利是或有负债,应检查计人应付职工薪酬的部分是否符合确认的条件,企业对其数据的估计是否合理准确; (3)现金结算的股份支付是否按照权益工具的公允价值计量,企业在可行权日后的每个资产负债表日以及结算日,是否对应付职工薪酬的公允价值重新计量。
37名词解释37 / 43
简述盈利能力分析方法。P7-197
查看答案
在进行盈利能力分析时主要有以下三种方法: (1)盈利能力的比率分析。这是最主要的分析方法,它的结果直观,便于比较,能够很方便地运用评价企业运行情况。与企业盈利能力有关的比率有很多,它们可以分为以下三个方面:与投资有关的盈利能力、与销售有关的盈利能力、与股本有关的盈利能力。 (2)盈利能力的趋势分析。盈利能力的趋势分析就是将企业连续几个期间的相关财务数据进行对比,得出企业盈利能力的变化趋势。这是企业历史数据之间进行的纵向比较,从中我们可以更好地看出随着时间推移,企业盈利水平发生的变化,进而总结经验、发现问题。 (3)盈利能力的结构分析。盈利能力的结构分析就是将相关收入、费用、利润项目金额与相应的合计金额或特定项目金额进行对比,以查看这些项目的结构,从而洞悉企业盈利能力的一种分析方法。
38名词解释38 / 43
A公司2010年度的净利润为750000元。该公司发行在外普通股的加权平均数为690000股,另外,该公司还有一只发行在外的可转换债券,面值总额为50000元,利率为6%,可以转换成普通股10000股。假定所得税率为25%,计算这家公司的基本每股收益和稀释每股收益。(计算结果保留三位小数)P7-220~221
查看答案
(1)基本每股收益=净利润/发行在外普通股的加权平均数=750000÷690000=1.087 (2)可转换债券转换成普通股对净利润的影响:50000错6%错75%=2250(元) 可转换债券转换成普通股将调整普通股加权平均数:10000股 稀释每股收益=(750000+2250)÷(690000+10000)=1.075
39名词解释39 / 43
B公司2010年末普通股股数为1000万股,资产总额为15000万元,当年税前利润为1464万元,所得税率为25%,当年现金利息支出为300万元,现金流量表相关项目数据如下表所示:P4-111、P5-157、P7-211、P7-223
单位:万元
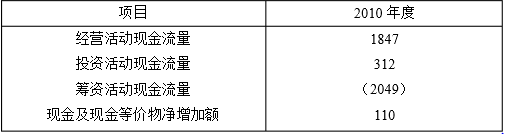
要求:
(1)简述该公司主要的现金来源和现金支出;
(2)比较经营活动现金流量与净利润之间的关系;
(3)计算现金流量利息保障倍数、资产现金流量收益率和每股现金流量。
查看答案
(1)该公司现金来源来源于经营活动:而大部分的现金用于筹资活动。 (2)经营活动现金流量大于净利润 (3)现金流量利息保障倍数=息税前经营活动现金流量/现金利息支出 =(1847+1464错25%+300)÷300=8.38 资产现金流量收益率=经营活动产生的现金流量/产平均总额=1847÷15000=12.31% 每股现金流量=经营活动现金流量/发行在外普通股股数=1847÷1000=1.847
40名词解释40 / 43
下表是C公司2009年度和2010年度的比较数据。 单位:万元
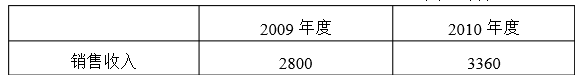
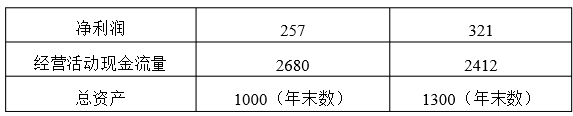
要求:
根据上述资料按定比趋势完成下表的计算并作出分析。在“答题纸”上列表作答。
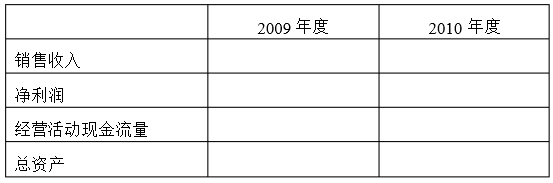
查看答案
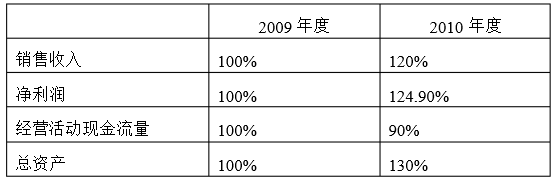
分析如下:
(1)净利润增长速度高于销售收入的增长速度,这表示公司盈利能力提高,但还需进一步分析利润增长较快的原因。
(2)在净利润和销售收入都增长的情况下,经营活动现金流量比上年下降10%,这可能意味着公司的盈利质量不高。
(3)资产增长速度高于收入增长速度,表明该公司的营运能力在下降,需要分析原因。
41名词解释41 / 43
D公司最近3年的盈利能力指标如下表所示:
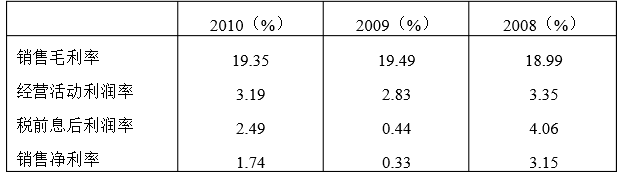
注:经营活动利润率=经营活动利润/销售收入;税前息后利润率=税前息后利润/销售收入。 另外,年报数据表明该公司2009年度销售收入下降;管理当局讨论书披露管理费用5.4亿,和前一年基本保持一致,但管理费用占销售收入的比重由2008年的3.6%上升到2009年的 3.9%。
要求:
(1)分析2008年至2010年销售毛利率和经营活动利润率的变化趋势;
(2)分析2009年经营活动利润率下降的原因;
(3)分析2009年度税前息后利润率下降速度大于经营活动利润率的原因;
(4)说明2008年至2010年销售净利率和税前息后利润率的变化趋势。
查看答案
(1)2009年的销售毛利率高于2008年,其原因可能在于:价格上升或成本控制,但是到2010年,该指标呈现下降趋势;而经营活动利润率变动正好相反。 (2)2009年管理费用不变而销售收入下降导致了当年经营活动利润率的下降; (3)2009年度税前息后利润率大幅下降意味着该公司在当年可能有较大的非经营项目损失或较高的财务费用; (4)销售净利率的变动趋势与税前息后利润率指标保持一致;在2009年大幅下降;2010年有所上升,但未达到2008年水平。
42名词解释42 / 43
E公司的相关数据如下:
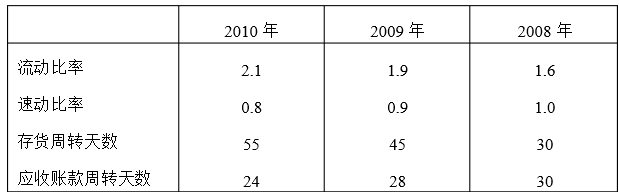
要求:根据上述财务指标分析该公司可能存在的问题。
查看答案
(1)从上表可知,流动比率由2008年的1.6增加为2010年的2.1;速动比率却由1.0下降为0.8;这表明流动比率和速动比率呈相反变化趋势。原因:某些计入流动资产但不计入速动资产的项目(比如:存货),其金额增加且占流动资产比重也增加。 (2)存货周期天数由2008年的30天上升到2010年的55天,分析结论:相对于销售收入来说,该公司持有的存货大大增加。 (3)应收账款周期天数的下降意味着公司收账速度加快,如果收到的款项以现金状态存在,这不会影响流动比率和速动比率;如果收到的现金用于购买存货,这会影响速动比率但不会影响流动比率。 因而,该公司可能存在一定的存货积压问题。
43主观题43 / 43
下表是甲公司比较资产负债表(单位:万元)
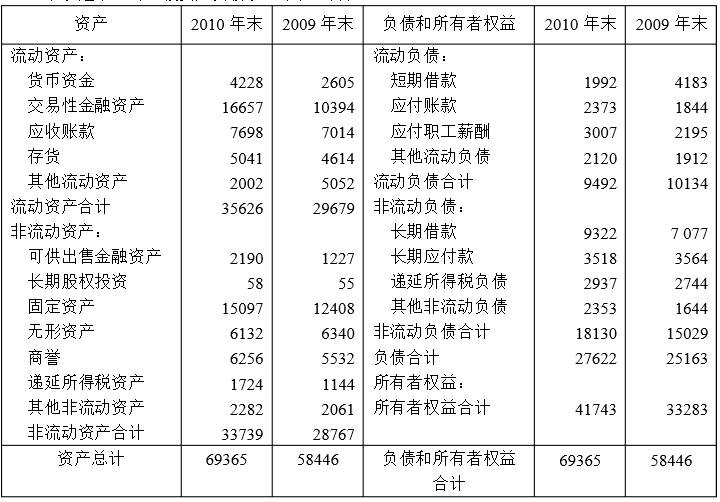
要求:P5-120~137;P5-144~153
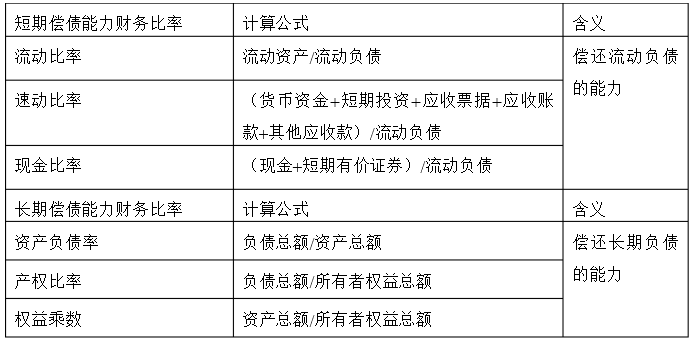
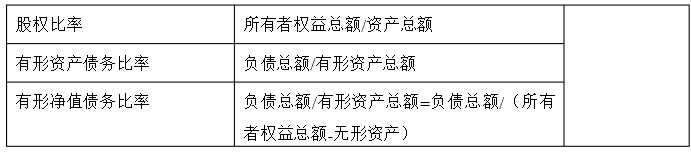
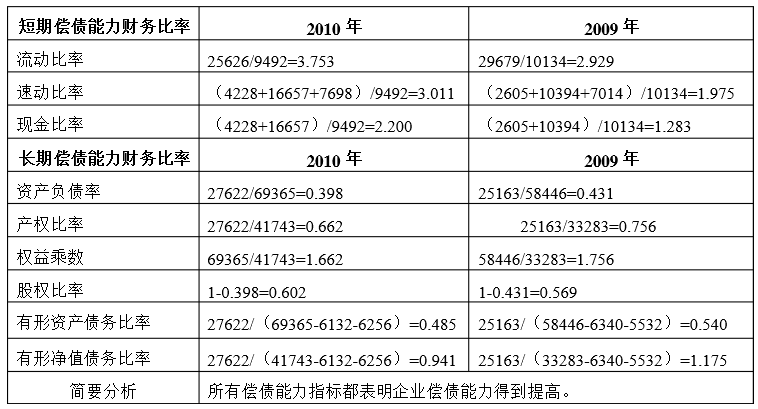
(1)根据上表列示能反映该公司偿债能力的财务比率,写出计算过程,并说明这两类财务比率的含义; (2)计算甲公司2010年的偿债能力比率指标,并指出与2009年相比,该公司哪些指标表明偿债能力得到提高;(计算结果保留三位小数)
(3)指出财务比率指标分析的不足。
查看答案
(1)
(2)
(3)第一,受到会计处理方法的影响:不同的会计处理方法会得到不同的财务数据,从而影响财务比率; 第二,受到公司经营业务的影响:业务越是多样化,就越难进行同行业比较; 第三,财务比率一致性问题; 第四,在分析一家公司的偿债能力时,仅依赖于指标是不够的,还需要财务分析人员进行相应判断。