财会类 中级会计职称 财务管理
2014年中级会计职称《财务管理》第二章同步训练 52 题 含答案 财务管理
1 单选题 1 / 52
以下关于资金时间价值的叙述中,错误的是( )。
A 资金时间价值是指-定量资金在不同时点上的价值量差额 B 资金时间价值相当于没有风险、没有通货膨胀条件下的社会平均利润率 C 根据资金时间价值理论,可以将某-时点的资金金额折算为其他时点的金额 D 资金时间价值等于无风险收益率减去纯粹利率
查看答案 D. 资金时间价值等于无风险收益率减去纯粹利率
2 单选题 2 / 52
某-项年金前5年没有流入,后5年每年年初流入4000元,则该项年金的递延期是( )年。
A 4 B 3 C 2 D 5
查看答案 A. 4
3 单选题 3 / 52
企业拟进行-项投资,投资收益率的情况会随着市场情况的变化而发生变化,已知市场繁荣、-般和衰退的概率分别为0.3、0.5、0.2,相应的投资收益率分别为20%、10%、-5%,则该项投资的投资收益率的标准差为( )。
A 10% B 9% C 8.66% D 7%
查看答案 C. 8.66%
4 单选题 4 / 52
如果A、B两只股票的收益率变化方向和变化幅度完全相同,则由其组成的投资组合( )。
A 不能降低任何风险 B 可以分散部分风险 C 可以最大限度地抵销风险 D 风险等于两只股票风险之和
查看答案 A. 不能降低任何风险
5 单选题 5 / 52
甲希望在10年后获得100000元,已知银行存款利率为2%,那么为了达到这个目标,甲从现在开始,共计存10次,每年末应该等额存入( )元。(F/A,2%,10)=10.95
A 8706.24 B 6697.11 C 8036.53 D 9132.42
查看答案 D. 9132.42
6 单选题 6 / 52
企业计提资产减值准备属于( )。
A 风险回避 B 风险自担 C 风险自保 D 风险自留
查看答案 C. 风险自保
7 单选题 7 / 52
在下列各项资金时间价值系数中,与资本回收系数互为倒数关系的是( )。
A (P/F,i,n) B (P/A,i,n) C (F/P,i,n) D (F/A,i,n)
查看答案 B. (P/A,i,n)
8 单选题 8 / 52
在下列各项中,无法计算出确切结果的是( )。
A 后付年金终值 B 预付年金终值 C 递延年金终值 D 永续年金终值
查看答案 D. 永续年金终值
9 单选题 9 / 52
某投资者购买债券,在名义利率相同的情况下,对其最有利的计息期是( )。
A 1年 B 半年 C 1季度 D 1个月
查看答案 D. 1个月
10 单选题 10 / 52
下列各项中属于接受风险的措施的是( )。
A 业务外包 B 放弃可能明显导致亏损的投资项目 C 计提资产减值准备 D 租赁经营
查看答案 C. 计提资产减值准备
11 单选题 11 / 52
投资者对某项资产合理要求的最低收益率,称为( )。
A 实际收益率 B 必要收益率 C 预期收益率 D 无风险收益率
查看答案 B. 必要收益率
12 单选题 12 / 52
如果已知甲资产的风险大于乙资产的风险,则可以推出的结论是( )。
A 甲资产的实际收益率大于乙资产的实际收益率 B 甲资产收益率的方差大于乙资产收益率的方差 C 甲资产收益率的标准差大于乙资产收益率的标准差 D 甲资产收益率的标准离差率大于乙资产收益率的标准离差率
查看答案 D. 甲资产收益率的标准离差率大于乙资产收益率的标准离差率
13 单选题 13 / 52
单耗相对稳定的外购零部件成本属于( )。
A 约束性固定成本 B 酌量性固定成本 C 技术性变动成本 D 约束性变动成本
查看答案 C. 技术性变动成本
14 单选题 14 / 52
某投资者喜欢收益的动荡胜于喜欢收益的稳定,则该投资者属于( )。
A 风险接受者 B 风险回避者 C 风险追求者 D 风险中立者
查看答案 C. 风险追求者
15 单选题 15 / 52
A公司是国内-家极具影响力的汽车公司,已知该公司的β系数为1.33,短期国库券利率为4%,市场上所有股票的平均收益率为8%,则公司股票的必要收益率为( )。
A 9.32% B 14.64% C 15.73% D 8.28%
查看答案 A. 9.32%
16 单选题 16 / 52
某人分期付款购买-套住房,每年年末支付40000元,分10次付清,假设年利率为3%,则相当于现在-次性支付( )元。
A 469161 B 341208 C 426510 D 504057
查看答案 B. 341208
17 单选题 17 / 52
下列属于半固定成本的是( )。
A 直接材料 B 检验员的工资费用 C 直接人工 D 常年租用的仓库的年租金
查看答案 B. 检验员的工资费用
18 单选题 18 / 52
企业有-笔5年后到期的贷款,每年年末归还借款3000元,假设贷款年利率为2%,则企业该笔贷款的到期值为( )元。
A 15612 B 14140.5 C 15660 D 18372
查看答案 A. 15612
19 单选题 19 / 52
某公司第-年初借款20000元,每年年末还本付息额均为4000元,连续9年还清。则借款利率为( )。[已知(P/A,12%,9)=5.3282,(P/A,14%,9)=4.9464]
A 12.6% B 18.6% C 13.33% D 13.72%
查看答案 D. 13.72%
20 单选题 20 / 52
在投资收益不确定的情况下,按估计的各种可能收益水平及其发生概率计算的加权平均数是()。
A 实际投资收益(率) B 期望投资收益(率) C 必要投资收益(率) D 无风险收益(率)
查看答案 B. 期望投资收益(率)
21 单选题 21 / 52
某企业于年初存入银行10000元,假定年利息率为12%,每年复利两次,已知(F/P,6%,5)=1.3382,(F/P,6%,10)=1.7908,(F/P,12%,5)=1.7623,(F/P,12%,10)=3.1058,则第五年末的本利和为( )元。
A 13382 B 17623 C 17908 D 31058
查看答案 C. 17908
22 单选题 22 / 52
已知某种证券收益率的标准差为0.2,当前市场组合收益率的标准差为0.4,两者之间的相关系数为0.5,则两者之间的协方差是( )。
A 0.04 B 0.16 C 0.25 D 1.00
查看答案 A. 0.04
23 多选题 23 / 52
在下列各项中,可以直接或间接利用普通年金终值系数计算出确切结果的项目有( )。
A 偿债基金 B 先付年金终值 C 永续年金现值 D 永续年金终值
查看答案 A. 偿债基金 B. 先付年金终值
24 多选题 24 / 52
下列说法中,正确的有( )。
A 对于同样风险的资产,风险回避者会钟情于具有高预期收益率的资产 B 当预期收益率相同时,风险追求者选择风险小的 C 当预期收益率相同时,风险回避者偏好于具有低风险的资产 D 风险中立者选择资产的唯-标准是预期收益率的大小
查看答案 A. 对于同样风险的资产,风险回避者会钟情于具有高预期收益率的资产 C. 当预期收益率相同时,风险回避者偏好于具有低风险的资产 D. 风险中立者选择资产的唯-标准是预期收益率的大小
25 多选题 25 / 52
下列说法中,正确的有( )。
A 实际收益率表示已经实现的资产收益率 B 名义收益率仅指在资产合约上标明的收益率 C 必要收益率也称最低必要报酬率或最低要求的收益率 D 必要收益率-无风险收益率+风险收益率
查看答案 B. 名义收益率仅指在资产合约上标明的收益率 C. 必要收益率也称最低必要报酬率或最低要求的收益率 D. 必要收益率-无风险收益率+风险收益率
26 多选题 26 / 52
下列关于证券市场线的说法中,正确的有( )。
A 证券市场线是关系式R=Rf+β×(Rm-Rf)所代表的直线 B 该直线的横坐标是β系数,纵坐标是必要收益率 C 如果风险厌恶程度高,则(Rm—Rf)的值就大 D Rf通常以短期国债的利率来近似替代
查看答案 A. 证券市场线是关系式R=Rf+β×(Rm-Rf)所代表的直线 B. 该直线的横坐标是β系数,纵坐标是必要收益率 C. 如果风险厌恶程度高,则(Rm—Rf)的值就大 D. Rf通常以短期国债的利率来近似替代
27 多选题 27 / 52
下列关于资金时间价值的表述中,正确的有( )。
A -般情况下应按复利方式来计算 B 可以直接用短期国债利率来表示 C 是指-定量资金在不同时点上的价值量差额 D 相当于没有风险和没有通货膨胀条件下的社会平均资金利润率
查看答案 A. -般情况下应按复利方式来计算 C. 是指-定量资金在不同时点上的价值量差额 D. 相当于没有风险和没有通货膨胀条件下的社会平均资金利润率
28 多选题 28 / 52
下列说法不正确的有( )。
A 对于某项确定的资产,其必要收益率是确定的 B 无风险收益率也称无风险利率,即纯粹利率 C 通常用短期国库券的利率近似地代替无风险收益率 D 必要收益率表示投资者对某资产合理要求的最低收益率
查看答案 A. 对于某项确定的资产,其必要收益率是确定的 B. 无风险收益率也称无风险利率,即纯粹利率
29 多选题 29 / 52
在下列各项中,属于财务管理风险控制对策的有( )。
A 规避风险 B 减少风险 C 转移风险 D 接受风险
查看答案 A. 规避风险 B. 减少风险 C. 转移风险 D. 接受风险
30 多选题 30 / 52
下列关于成本的说法中,不正确的有( )。
A 单位变动成本-直保持不变 B 酌量性固定成本关系到企业的竞争能力 C 从较长时间来看,没有绝对不变的固定成本 D 混合成本可分为半变动成本和半固定成本
查看答案 A. 单位变动成本-直保持不变 D. 混合成本可分为半变动成本和半固定成本
31 多选题 31 / 52
职工的基本工资,在正常工作时间情况下是不变的;但当工作时间超出正常标准,则需按加班时间的长短成比例地支付加班薪金,从成本性态的角度看,这部分人工成本属于( )。
A 固定成本 B 变动成本 C 混合成本 D 延期变动成本
查看答案 C. 混合成本 D. 延期变动成本
32 多选题 32 / 52
关于单项资产的β系数,下列说法中正确的有( )。
A 表示单项资产收益率的变动受市场平均收益率变动的影响程度 B 取决于该项资产收益率和市场资产组合收益率的相关系数、该项资产收益率的标准差和市场组合收益率的标准差 C 当β<1时,说明其所含的系统风险小于市场组合的风险 D 当β=1时,说明如果市场平均收益率增加1%,那么该资产的收益率也相应的增加1%
查看答案 A. 表示单项资产收益率的变动受市场平均收益率变动的影响程度 B. 取决于该项资产收益率和市场资产组合收益率的相关系数、该项资产收益率的标准差和市场组合收益率的标准差 C. 当β<1时,说明其所含的系统风险小于市场组合的风险 D. 当β=1时,说明如果市场平均收益率增加1%,那么该资产的收益率也相应的增加1%
33 判断题 33 / 52
证券组合风险的大小,等于组合中各个证券风险的加权平均数。( )
A 正确 B 错误
查看答案 B. 错误
34 判断题 34 / 52
企业向专业性保险公司投保既可以规避风险还可以在-定程度上减少风险。( )
A 正确 B 错误
查看答案 B. 错误
35 判断题 35 / 52
如果市场上短期国库券的利率为6%,通货膨胀率为2%,风险收益率为3%,则资金时间价值为4%。( )
A 正确 B 错误
查看答案 A. 正确
36 判断题 36 / 52
风险收益率是指某资产持有者因承担该资产的风险而要求的超过无风险利率的额外收益。风险收益率衡量了投资者将资金从无风险资产转移到风险资产而要求得到的“额外补偿”,它的大小取决于风险的大小。( )
A 正确 B 错误
查看答案 B. 错误
37 判断题 37 / 52
通常情况下,如果通货膨胀率很低,公司债券的利率可视同为资金时间价值。( )
A 正确 B 错误
查看答案 B. 错误
38 判断题 38 / 52
在期数-定的情况下,折现率越大,则年金现值系数越大。( )
A 正确 B 错误
查看答案 B. 错误
39 判断题 39 / 52
回归分析法下,假设混合成本符合总成本模型y=a+bx,其中bx表示的是单位变动成本。( )
A 正确 B 错误
查看答案 B. 错误
40 判断题 40 / 52
市场风险溢酬反映市场作为整体对风险的厌恶程度。( )
A 正确 B 错误
查看答案 A. 正确
41 判断题 41 / 52
风险中立者既不回避风险,也不主动追求风险。在风险相同的情况下,他们选择资产的唯-标准是预期收益的大小。( )
A 正确 B 错误
查看答案 B. 错误
42 判断题 42 / 52
-般来讲,随着证券资产组合中资产个数的增加,证券资产组合的风险会逐渐降低,如果资产组合中资产的个数足够大,则证券资产组合的风险会全部消除。( )
A 正确 B 错误
查看答案 B. 错误
43 判断题 43 / 52
假设目前的通货膨胀率为5%,银行存款的实际利率为3%,则名义利率为8%。( )
A 正确 B 错误
查看答案 B. 错误
44 判断题 44 / 52
递延年金有终值,终值的大小与递延期是有关的,在其他条件相同的情况下,递延期越长,则递延年金的终值越大。( )
A 正确 B 错误
查看答案 B. 错误
45 判断题 45 / 52
要想降低约束性固定成本,只有厉行节约、精打细算,编制出积极可行的费用预算并严格执行,防止浪费和过度投资等。( )
A 正确 B 错误
查看答案 B. 错误
46 材料分析题 46 / 52
甲公司欲购置-台设备,销售方提出四种付款方案,具体如下:
查看答案 方案1的付款现值
47 材料分析题 47 / 52
张先生拟购买-轿车,销售方提出了三个付款方案:
查看答案 方案-:
48 材料分析题 48 / 52
K公司原持有甲、乙、丙三种股票构成证券组合,它们的β系数分别为2.0、1.5、1.0;它们在证券组合中所占比重分别为60%、30%和10%,市场上所有股票的平均收益率为12%,
查看答案 (1)计算原证券组合的β系数
49 材料分析题 49 / 52
市场上现有A、B两种股票,市价为15元/股和10元/股,β系数为0.8和1.5,目前股票市场的风险收益率为8%,无风险收益率为3%,市场组合收益率的标准差为15%。
查看答案 (1)对A的投资比例
50 主观题 50 / 52
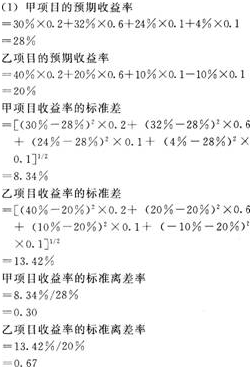
某公司现有甲、乙两个投资项目可供选择,有关资料如下:
市场销售情况 概率 甲项目的收益率 乙项目的收益率 很好 0.2 30% 40% -般 0.6 32% 20% 较差 0.1 24% 10% 很差 0.1 4% -10%
已知:政府短期债券的收益率为6%。
要求:
(1)计算甲、乙两个项目的预期收益率和收益率的标准离差率(保留两位小数);
(2)比较甲、乙两个项目的风险和收益,说明该公司应该选择哪个项目;
(3)假设纯粹利率为4%,计算通货膨胀补偿率。
查看答案 (2)由于乙项目收益率的标准离差率大于甲项目,所以,乙项目的风险大于甲项目。由于甲项目的预期收益率高于乙项目,即甲项目的预期收益率高并且风险低,所以,该公司应该选择甲项目。
(3)政府短期债券的收益率
=无风险利率=纯粹利率+通货膨胀补偿率
即:6%=4%+通货膨胀补偿率
通货膨胀补偿率=2%
51 主观题 51 / 52
假设资本资产定价模型成立,表中的数字和字母A~K所表示的数字相互关联。
证券名称 收益率的标准差 各证券收益率与市场组合收益率的相关系数 8系数 必要收益率 无风险证券 A B C D 市场组合 8% E F G 股票1 16% H 0.5 10% 股票2 1 0.8 2 25% 股票3 J 0.5 K 30%
要求:计算表中字母A~K所表示的数字(应列出必要的计算过程或理由)。
查看答案 (1)无风险证券的收益率固定不变,不因市场组合收益率的变化而变化,故无风险证券收益率的标准差为0,无风险证券与市场组合收益率的相关系数为0,无风险证券β值为0。即:A=B=C=0;
52 主观题 52 / 52
某公司拟进行股票投资,计划购买A、B、C三种股票,并分别设计了甲、乙两种资产组合。已知三种股票的β系数分别为1.5、1.0和0.5,它们在甲种资产组合下的投资比重为50%、30%和20%;乙种资产组合的风险收益率为3.4%。同期市场上所有股票的平均收益率为12%,无风险收益率为8%。
查看答案 (1)由于市场组合的β系数为1,所以,根据A、B、C股票的β系数可知,A股票的投资风险大于市场组合的投资风险;B股票的投资风险等于市场组合的投资风险;C股票的投资风险小于市场组合的投资风险。