职业资格类保险从业资格寿险管理师
中国人身保险从业人员资格考试试题:人身保险产品
51 题含答案寿险管理师
1单选题1 / 51
设计寿险产品着重考虑人的寿命风险,设计健康保险产品着重考虑人的身体风险,以下属于寿命风险和身体风险具有的共同影响因素的是( ):
①性别;②年龄;③既往病史;④嗜好。
查看答案
D. ①②④
2单选题2 / 51
下列关于分红保险的说法中,错误的是( )。
查看答案
B. “三差分红”比“两差分红”分得多
3单选题3 / 51
下列关于人身保险和社会保险的描述中,错误的是( )。
查看答案
B. 人身保险保障基本生活,社会保险提供超过基本生活部分的保障
4单选题4 / 51
下列关于人身保险产品监管的描述中,错误的是( )。
查看答案
C. 维护全行业利益是人身保险产品监管的首要职责
5单选题5 / 51
对消费者来说,产品组合的合理性主要考虑的因素有( ):
①消费者的需求因素;②消费者自主消费因素;③监管因素;④消费者的经济承受能力;⑤社会需求。
查看答案
B. ①②④
6单选题6 / 51
下列四类产品中相对而言“透明”程度最大的是( )。
查看答案
D. 投资连结保险
7单选题7 / 51
下列关于毛保费、纯保费和附加费用关系的描述中,正确的是( )。
查看答案
A. 毛保费=纯保费+附加费用
8单选题8 / 51
在人寿保险经营实务中,保险公司厘定费率时应考虑几个构成因素。其中,依据预定死亡率和预定利率,专门用于保险金给付的部分被称为( )。
查看答案
C. 纯保费
9单选题9 / 51
某寿险产品的现金价值图形呈波浪型,如下图所示,该产品最有可能是( )。
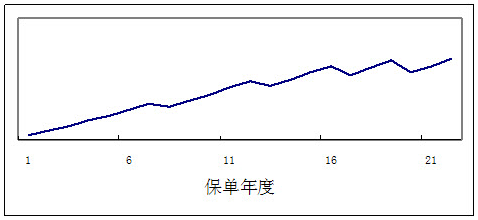
查看答案
D. 定期返还型寿险
10判断题10 / 51
对于可续保的定期寿险,大多数保险公司不允许续保期限比原始保单期限更长或保额更高( )。
查看答案
A. 正确
11单选题11 / 51
退保率假设通常也是影响寿险产品定价的因素之一。那么,影响保单退保率的因素有( ):
①保单年度;②投保年龄;③保额;④保费交费频率;⑤性别。
查看答案
D. ①②③④⑤
12单选题12 / 51
下列关于终身寿险的描述中,错误的是( )。
查看答案
D. 根据中国保监会目前有关规定,终身寿险不允许设计成投资连结型或万能型
13单选题13 / 51
某客户购买的定期寿险产品的保额在保单有效期间内是恒定不变的,该客户投保的定期寿险属于( )。
查看答案
B. 定额定期寿险
14单选题14 / 51
与寿险产品定价相关的精算假设有( ):
①死亡率;②附加费用;③定价利率;④税率;⑤利润率。
查看答案
D. ①②③④⑤
15单选题15 / 51
下列关于保险产品定价的描述中,错误的是( )。
查看答案
A. 对于人寿保险产品而言,死亡率越高,产品费率越高
16单选题16 / 51
下列关于人寿保险附加险产品的描述中,错误的是( )。
查看答案
A. 附加险可以单独投保,可以在没有投保主险的前提下投保
17单选题17 / 51
下列关于分红保险投资管理的描述中,错误的是( )。
查看答案
A. 分红保险投资风险主要由客户承担,因此保险公司投资管理灵活度较强
18单选题18 / 51
下列关于分红保险产品设计原理主要特征的表述中,错误的是( )。
查看答案
A. 保证利率相同时,分红保险产品的费率通常低于非分红保险产品
19单选题19 / 51
根据材料可以推断,李某所投的终身寿险属于( )。
查看答案
B. 限期缴费终身寿险
20单选题20 / 51
根据案情及保险合同条款的规定,A寿险公司( )。
查看答案
A. 只承担终身寿险责任,不承担意外伤害保险责任
21单选题21 / 51
下列不属于分红保险产品销售误导的是( )。
查看答案
A. 营销人员在销售过程中,向客户介绍说分红保险可以分享保险公司的经营成果
22单选题22 / 51
保险公司每年以现金方式将红利派发给保单持有人,其不足之处在于( ):
①保险公司面临现金流压力;②增加了保险公司的费用支出;③投保人可能失去再投资机会;④不容易被客户接受。
查看答案
B. ①②③
23单选题23 / 51
下列关于分红保险的描述中,错误的是( )。
查看答案
C. 保险公司为每一个分红险保单持有人设置了独立的投资账户
24单选题24 / 51
根据中国保监会目前有关文件规定,以表格形式演示分红保险各保单年度末的保单利益,表格中至少应当包括以下要素( ):
①各年度保险费及累计保险费;②满期给付、身故给付、退保金等保证利益;③当年度红利、累积红利等非保证利益;④产品基本特点。
查看答案
B. ①②③
25单选题25 / 51
对于万能保险而言,( )的部分进入万能账户中进行投资累积。
查看答案
B. 保险费扣除初始费用
26单选题26 / 51
根据中国保监会目前有关文件规定,保险公司应当在保险合同条款中约定每年至少向投保人提供一份红利通知书。红利通知书应当至少包含以下内容( ):
①保险单信息;②保单各年度保险费以及至上一保单年度末该投保人已分配的红利总额;③红利分配政策;④本年度公司红利分配额度以及分配给投保人的红利总额;⑤本年度分配给该投保人的红利。
查看答案
D. ①②③④⑤
27单选题27 / 51
下列关于万能保险结算利率描述中,错误的是( )。
查看答案
C. 结算利率就是万能保险的最低保证利率
28单选题28 / 51
下列关于保险公司对健康保险设置免赔额的原因描述中,错误的是( )。
查看答案
D. 免赔额的设置可以减少被保险人的逆选择行为
29单选题29 / 51
根据ABC保险公司的实际情况,它可以选择的产品定价策略是( )。
查看答案
A. 利润最大化策略
30单选题30 / 51
ABC保险公司最终决定开发一款银行渠道销售的分红期交两全保险,作为2012年开门红主打产品,计划在2012年1月1日上市,产品开发部门需要在开发过程中遵守的监管规定有( ):
①《产品定名管理暂行规定》;②《分红保险精算规定》;③《新型产品信息披露办法》;④《保险公司管理规定》;⑤《产品审批和报备管理办法》。
查看答案
D. ①②③⑤
31判断题31 / 51
ABC公司的市场推广部门想为这个产品设计一个保险期间为15年的计划书,为了节约计划书版面的空间,市场推广部想前5个保单年度逐年演示、以后每隔2年演示该分红产品的红利,这种做法是合规的。( )
查看答案
B. 错误
32单选题32 / 51
下列保险产品最适合风险偏好型客户的是( )。
查看答案
A. 投资连结保险
33单选题33 / 51
按照中国保监会有关分红保险的精算规定,分红保险可以采取的形式有( ):
①定期寿险;②终身寿险;③两全保险;④健康保险;⑤年金保险。
查看答案
D. ②③⑤
34判断题34 / 51
若分红保险产品有非分红的附加险,则附加险的保费收入、保险利益给付等项目不计入分红保险账户( )。
查看答案
A. 正确
35单选题35 / 51
张老汉是一名退休工人,每个月唯一的收入是领取退休金。他的退休金都通过银行存起来,以备自己的不时之需。小李是一名保险营销员,他和李老汉说目前的储蓄增值速度根本无法有效积累足够的资金,而且他的保障也是不足的。小李根据分析,为李老汉推荐了一款附加重大疾病责任的投资连结型终身寿险。有关小李的推荐,下列说法正确的是( ):
①岁数大的人不适合买投资连结型保险;②李老汉已经退休,而且唯一投资就是储蓄,所以并不适合高风险的投资连结险;③退休基金的首要目标是安全,然后才是增值;④岁数大的人购买重大疾病保险将面临加费、降额等问题,并不适合购买;⑤退休人员不需要什么保障了。
查看答案
C. ②③④
36单选题36 / 51
下列关于我国商业健康保险发展现状的描述中,错误的是( )。
查看答案
C. 专业化经营的程度已经很高,专业人才队伍充足
37单选题37 / 51
保险公司在健康保险产品中设定免责期条款的主要目的包括( ):
①减少被保险人的逆选择行为;②降低保险费;③尽量避免在投保前已经患病但没有察觉的人投保;④方便公司核保。
查看答案
B. ①③
38单选题38 / 51
因保险合同约定的疾病或者意外伤害导致工作能力丧失为给付保险金条件,为被保险人在一定时期内收入减少或者中断提供保障的保险为( )。
查看答案
C. 失能收入损失保险
39单选题39 / 51
对于分期交付保险费情况,部分保险公司规定,投保人在保险单生效对应日缴纳了本年度保险费的前提下,保险公司才派发上一年度的红利,这样做的目的是( ):
①保证有足够的现金流;②有利于防止保险合同初期出现亏损;③稳定保险公司的经营;④保证保单在红利派发日仍然有效。
查看答案
D. ①②③④
40单选题40 / 51
与寿险产品相比,( )不属于健康保险产品的特征。
查看答案
C. 定价的风险因素比寿险要简单
41单选题41 / 51
下列关于商业健康保险与社会医疗保险的描述中,错误的是( )。
查看答案
C. 前者的公平表现为互助共济,后者的公平表现为权利与义务对等
42单选题42 / 51
寿险产品的定价过程包括四个环节:
①确定定价计划;②决定产品价格;③建立精算假设;④对产品进行运营和管理,其时间先后顺序为( )。
查看答案
D. ①③②④
43单选题43 / 51
保险费的交付金额、年金领取条件以及领取期和每期年金领取额都是固定的年金产品为( )。
查看答案
C. 非分红型年金
44单选题44 / 51
在美国,David购买了一种年金产品,该产品在积累期可以由投保人自主选择投资账户,账户价值由投资单位数和单位价格确定。在给付期,保险公司按期给付固定单位数的投资单位给保单持有人,实际给付金额由给付单位数和单位价格决定,该产品为( )。
查看答案
A. 变额年金
45单选题45 / 51
规定有保证的领取期间或者次数,无论年金领取人在此期间是否生存,保险公司都将继续支付年金。这种年金产品属于( )。
查看答案
C. 最低保证年金
46单选题46 / 51
王某今年40岁,其购买了一份年金保险,缴费期为5年,年金给付的起始时间为60岁,只要王某生存,保险公司就会按期给付其保险金,该年金可能为( )。
查看答案
D. 延期生存年金
47单选题47 / 51
投资连结保险与万能保险的账户价值的计算方式不一样,下面描述中正确的是( )。
查看答案
C. 投资连结保险的账户价值根据资产单位数和单位价格确定,不存在平滑机制,收益波动性大
48单选题48 / 51
某寿险产品的最低身故受益保障采用确定的生命表和假定的投资收益率确定,如果实际投资收益率高于假定利率,高出部分用于购买缴清保险,相反,就不购买缴清保险,但其身故保险金不会低于最低保证,该寿险产品为( )。
查看答案
C. 变额寿险
49单选题49 / 51
意外伤害保险产品定价的影响因素包括( ):
①死亡率;②意外事故发生率;③年龄;④产品带来的收入和支出
查看答案
D. ②④
50单选题50 / 51
被保险人遭受保险合同约定的意外事故而导致身体残疾,可按约定的残疾比例获得残疾补偿,属于( )。
查看答案
B. 意外伤害残疾利益给付
51单选题51 / 51
个人投资连结保险的费用,除了死亡风险保费、退保费用外,保险公司还可以收取的费用是( ):
①初始费用;②保单管理费;③资产管理费;④手续费;⑤买入卖出差价。
查看答案
B. ①②③④⑤