企事业内部考试类税务考试
郑州市国家税务局2011年稽查能手选拔考试
88 题含答案税务考试
1单选题1 / 88
税务机关实施税收保全措施时,下列不在税收保全措施范围之内的物品是( )。
查看答案
D. 被执行人扶养家属维持生活的必需用品
2单选题2 / 88
欠缴税款的纳税人因怠于行使到期债权,或者放弃到期债权,或者无偿转让财产,或者以明显不合理的低价转让财产而受让人知道该情形,对国家税收造成损害的,税务机关可依照《合同法》第七十三条、第七十四条的规定行使( )、撤销权。
查看答案
D. 代位权
3单选题3 / 88
以下有关税务机关的权利中,正确的有( )
查看答案
A. 经县以上税务局长批准,税务机关可采取税收保全措施
4单选题4 / 88
税收法律关系产生的标志是( )。
查看答案
C. 引起纳税义务成立的法律事实
5单选题5 / 88
下列各项中,不属于增值税混合销售行为的是( )。
查看答案
B. 建材商店在销售建材的同时又为其他客户提供装饰服务
6单选题6 / 88
甲企业(一般纳税人)为乙企业(小规模纳税人)从丙企业(一般纳税人)代购原材料一批,丙企业给甲企业开具的增值税专用发票上注明价款50 000元,税款8 500元;该张发票认证通过后,甲企业按原价开给乙企业普通发票,取得价税合计款58 500元,同时甲企业向乙企业收取手续费1 000元。甲企业应缴纳( )元。
查看答案
A. 增值税145.30
7单选题7 / 88
某自营出口生产企业是增值税一般纳税人,出口货物的征税税率为17%,退税率为13%。2009年3月购进原材料一批,取得的增值税专用发票注明的价款200万元,外购货物准予抵扣进项税款34万元,货已入库。上期期末留抵税额3万元。当月内销货物销售额100万元,销项税额17万元。本月出口货物销售折合人民币200万元。该企业本期应退税额、免抵税额为( )。
查看答案
B. 12、14
8单选题8 / 88
某具备建筑业施工资质的企业为增值税一般纳税人,2010年8月将自产的一批铝合金门窗销售给某银行营业部并负责安装,不含税销售额60万元,安装费20万元。已知该企业生产此批铝合金门窗的成本为40万元,且对应的增值税专用发票均已于上月认证并抵扣。该企业2010年8月应缴纳增值税( )万元。
查看答案
C. 10.2
9单选题9 / 88
某软件开发企业2010年3月销售自行开发生产的软件产品取得销售额68 000元,已开具增值税专用发票;本月购进材料取得增值税专用发票注明的增值税为1 346元;支付运费300元,取得的国有运输企业开具的运费发票上列示:运输费用200元,保管费60元,押运费40元。该企业上述业务实际应负担的增值税为( )元。
查看答案
B. 2 040
10单选题10 / 88
关于增值税一般纳税人放弃免税权的说法,正确的有( )。
查看答案
B. 纳税人应当以书面形式提交放弃免税权声明
11单选题11 / 88
某企业月末盘点时发现,上月从农民手中购进的玉米(已申报抵扣进项税额)发生霉烂, 使账面成本减少38 140元(包括运费成本520元),应转出进项税额( )元。
查看答案
C. 5660.52
12单选题12 / 88
某商场(增值税一般纳税人)与其供货企业达成协议,按销售量挂钩进行平销返利。2010年5月向供货方购进商品取得税控增值税专用发票,注明销售额120万元、进项税额20.4万元并通过主管税务机关认证,当月按平价全部销售,月末供货方向该商场支付返利4.8万元。下列该项业务的处理符合有关规定的是( )。
查看答案
D. 商场当月应抵扣的进项税额为19.7万元
13单选题13 / 88
某商业零售企业为增值税小规模纳税人,2010年11月购进货物(商品)取得普通发票,共计支付金额100000元;经主管税务机关核准购进税控收款机一台取得普通发票,支付金额5850元;本月内销售货物取得零售收入共计158080元。该企业8月份应缴纳增值税( )元。
查看答案
A. 3754.3
14单选题14 / 88
某外贸企业2010年8月,外购商品一批,支付价款(价税合计)7000万元,其中50%内销,取得不含税收入4000万元,外销30%,取得收入300万美元。则税务机关核定的应退增值税税款为( )万元。 (增值税税率17%,退税率13%,美元的外汇牌价1:7)
查看答案
D. 233.3
15单选题15 / 88
下列外购商品中已缴纳的消费税,可以从本企业应纳消费税额中扣除的是( )
查看答案
D. 购进已税高尔夫球杆握把为原料生产的高尔夫球杆
16单选题16 / 88
某汽车制造厂以自产小汽车(排量为2.0升)20辆投资某广告公司取得20%股份,双方确认价值750万元。该厂生产的同一型号的小汽车售价分别为40万元/辆、38万元/辆、36万元/辆,则用作投资入股的小汽车应缴纳的消费税为( )万元。(消费税税率为5%)
查看答案
C. 40
17单选题17 / 88
某金店采取“以旧换新”方式销售24K纯金项链1条,并以同一方式销售某名牌金表1块,下列说法正确的有( )。
查看答案
C. 纯金项链缴纳消费税和增值税
18单选题18 / 88
单位或个人购置下列车辆按规定不需缴纳车辆购置税的有( )。
查看答案
D. 三轮农用运输车
19单选题19 / 88
某医院于2008年6月购置一辆救护车,支付含增值税价款150 000元,该车使用年限为10年。2010年6月该医院将该救护车改为9座小客车,同类型小客车最低计税价格为140 000元。该医院应纳车辆购置税( )元。
查看答案
B. 11200
20单选题20 / 88
如果纳税人通过转让定价或其他方法减少计税依据,税务机关有权重新核定计税依据,以防止纳税人避税与偷税,这样处理体现了税法基本原则中的( )。
查看答案
D. 实质课税原则
21单选题21 / 88
税率是税收政策的核心要素,下列关于税率的表述不正确的有( )。
查看答案
A. 定额税率与课税对象价值量大小成正比
22单选题22 / 88
下列“应交税费”科目属于增值税的三级科目的有( )
查看答案
D. 出口抵减内销产品应纳税额
23单选题23 / 88
下列税金在管理费用中列支的有( )
查看答案
A. 城镇土地使用税
24单选题24 / 88
下列适用税务行政处罚听证程序的是( )。
查看答案
C. 税务机关吊销丙公司税务行政许可证件
25单选题25 / 88
经国务院确认,税务行政许可包括( )。
查看答案
B. 发票印制企业的指定
26单选题26 / 88
根据《行政复议法》和《行政复议法实施条例》,复议终止适用于( )的情形。
查看答案
D. 申请人要求撤回行政复议申请、行政复议机构准予撤回
27单选题27 / 88
对下列哪些情形,税务行政复议机关不可以进行调解?( )
查看答案
B. 乙企业对税务机关所确定的税率及税额不服申请复议
28单选题28 / 88
税务机关工作人员在税收工作中严重不负责任,不征或少征税款,致使国家税收遭受重大损失,应按( )追究刑事责任。
查看答案
B. 玩忽职守罪
29单选题29 / 88
某企业2010年12月接受捐赠设备一台,收到的增值税专用发票上注明价款10万元,增值税1.7万元,企业另支付运输费用0.8万元,该项受赠资产应交企业所得税为( )万元。
查看答案
B. 2.93
30单选题30 / 88
某企业(一般纳税人)因管理不善损失外购材料50万元(不含税)。保险公司审理后同意赔付5万元,则该企业所得税前可以扣除的损失为( )万元。
查看答案
C. 53.5
31单选题31 / 88
某公司2009年度取得境内应纳税所得额120万元,取得境外投资的税后收益59.5万元。境外企业所得税税率为20%,由于享受了5%的税率优惠,实际缴纳了15%的企业所得税。该公司2009年度在我国应缴纳企业所得税( )万元。
查看答案
D. 37
32单选题32 / 88
A企业2009年2月1日购入需安装的生产线,价款2 000万元,增值税税款340万元,款项均已支付。3月1日开始安装工程,领用企业生产的产品一批,实际成本为240万元,产品计税价格为300万元,适用的增值税税率为17%;分配工程人员工资440万元。2009年9月20日安装完成并交付使用。该设备估计可使用5年,估计净残值10万元,该企业采用年数总和法计提固定资产折旧。该项固定资产2010年度应计提的折旧金额为( )万元。
查看答案
C. 845.5
33单选题33 / 88
甲公司因购货原因于2007年1月1日产生应付乙公司账款100万元,货款偿还期限为3个月。2007年4月1日,甲公司发生财务困难,无法偿还到期债务,经与乙公司协商进行债务重组。双方同意:以甲公司的两辆小汽车抵偿债务。这两辆小汽车原值为100万元,已提累计折旧20万元,公允价值为50万元。假定上述资产均未计提减值准备,不考虑相关税费。则债务人甲公司计入营业外支出和营业外收入的金额分别为( )万元。
查看答案
B. 30,50
34单选题34 / 88
甲、乙公司均为一般纳税人,增值税税率17%。甲公司本期以自产A产品交换乙公司的B产品,甲公司的A产品成本300万元,公允价值(不含增值税)和计税价格均为270万元,已计提存货跌价准备30万元。乙公司的B产品成本230万元,公允价值(不含增值税)和计税价格均为280万元,消费税税率5%,交换过程中甲公司向乙公司支付补价11.7万元。该交换具有商业实质,且假定不考虑其他税费。甲公司换入B产品的入账价值是( )万元。
查看答案
A. 280
35单选题35 / 88
2010年1月1日,甲公司支付买价840万元,另支付相关税费6万元,取得B公司40%的股权,准备长期持有,对B公司有重大影响。B公司2010年1月1日的所有者权益的账面价值为2 000万元,可辨认净资产的公允价值为2 200万元。则甲公司长期股权投资的入账价值为( )万元。
查看答案
D. 880
36单选题36 / 88
下列关于房地产开发企业收入确认问题的规定,正确的是( )
查看答案
D. 采取分期收款方式销售开发产品的,应按销售合同或协议约定的价款和付款日确认收入的实现。付款方提前付款的,在实际付款日确认收入的实现。
37单选题37 / 88
2008年某居民企业购买安全生产专用设备用于生产经营,取得的增值税普通发票上注明设备价款11.7万元。己知该企业2006年亏损40万元,2007年盈利20万元。2008年度经审核的应纳税所得额60万元。2008年度该企业实际应缴纳企业所得税( )万元。
查看答案
B. 8.83
38单选题38 / 88
下列项目中,属于应征消费税的“小汽车”税目征收范围的是( )。
查看答案
C. 中轻型商务客车
39单选题39 / 88
下列业务中,属于增值税征税范围的是( )。
查看答案
A. 缝纫
40单选题40 / 88
A市国税稽查局在对某商场2010年纳税情况进行检查时,发现该商场为他人开具与实际经营业务情况不符的普通发票,金额500元。对其虚开行为应进行如下处罚( )。
查看答案
C. 由税务机关没收违法所得,可以并处5万元以下的罚款
41多选题41 / 88
以下各方形成税法意义上的关联关系的是( )。
查看答案
A. A公司拥有B公司25%的股权;B公司拥有C公司25%的股权,则A、B、C三方均形成关联方 C. A、B公司的董事会控制董事均由C先生担任
42多选题42 / 88
税务稽查执法风险在一定条件下会转化为现实的后果,这种后果表现为以下( )主要形式。
查看答案
A. 一般过错追究 B. 行政责任追究 D. 刑事法律责任追究
43多选题43 / 88
下列行为中,既缴纳增值税又缴纳消费税的有()。
查看答案
A. 酒厂将自产的白酒赠送给协作单位 C. 卷烟批发企业对外批发卷烟 D. 酒厂将委托加工收回的粮食白酒和自产红酒组成套装对外销售
44多选题44 / 88
依据出口退(免)税政策,一般情况下,应按“免、抵、退”方法计算退税的有( )。
查看答案
A. 生产企业自营出口货物 B. 生产企业委托出口货物 C. 生产性外商投资企业自营出口货物
45多选题45 / 88
根据现行消费税政策,下列业务应缴纳消费税的有( )。
查看答案
B. 酒厂以福利形式发放给职工白酒 C. 化妆品厂无偿发放香水试用 D. 金银饰品商店销售白金饰品
46多选题46 / 88
下列委托加工行为中,受托方(非个体工商户)应代收代缴消费税的有( )。
查看答案
A. 汽车制造厂委托加工一批轮胎收回后全部用于大客车生产 C. 某企业委托加工一批化妆品收回后作为福利发给职工
47多选题47 / 88
《税务稽查工作规程》规定,有以下( )情形之一的,审理部门可以将《税务稽查报告》及有关资料退回检查部门补正或者补充调查:
查看答案
A. 税收违法事实不清、证据不足的 C. 税务文书不规范、不完整的 D. 不符合法定程序的
48多选题48 / 88
税务稽查案卷保管期限正确的是( ):
查看答案
A. 偷税、逃避追缴欠税、骗税、抗税案件,以及涉嫌犯罪案件,案卷保管期限为永久; C. 一般行政处罚的税收违法案件,案卷保管期限为30年;
49多选题49 / 88
按照《税收征管法实施细则》第八十五的规定,稽查局应建立科学的检查制度,统筹安排检查工作,严格控制对纳税人、扣缴义务人的检查次数,以下说法不正确的是( )。
查看答案
A. 在一个纳税年度内,群众检举的同一纳税人不能重复检查 B. 在一个纳税年度内,协查的同一扣缴义务人不能重复检查 D. 在一个纳税年度内,部门转办的同一纳税人不能重复检查
50多选题50 / 88
下列各项中,企业应作为资产在年末资产负债表中反映的有()
查看答案
A. 委托加工物资 C. 外购的专利权
51多选题51 / 88
纳税人销售下列特定货物,按4%征收率计算缴纳增值税的有()。
查看答案
A. 寄售商店代销寄售物品 B. 典当业销售死当物品
52多选题52 / 88
下列各项业务免征增值税的有( )。
查看答案
A. 零售滴灌带和滴灌管产品 C. 对非营利性医疗机构自产自用的制剂 D. 污水处理劳务
53多选题53 / 88
下列税收优惠中,符合企业所得税法规定的有()。
查看答案
B. 外商投资者在2010年取得投资于外商投资企业的2007年累计未分配利润,免征企业所得税 C. 企业从事符合条件的环境保护、节能节水项目的所得,自项目取得第一笔生产经营收入所属纳税年度起,三免三减半。
54多选题54 / 88
企业取得的下列收入,属于企业所得税免税收入的有( )。
查看答案
A. 国债利息收入 C. 居民企业直接投资于其他居民企业取得的投资收益
55多选题55 / 88
依据企业所得税相关规定,在计算应纳税所得额时不得扣除的有( )。
查看答案
A. 向投资者支付的股息 D. 对外投资期间的投资资产成本
56多选题56 / 88
在企业所得税中,下列费用的支出如果超过当年费用扣除标准,可以结转在以后年度扣除的有( )。
查看答案
B. 职工教育经费 D. 广告费
57多选题57 / 88
根据企业所得税相关规定,企业可以免于准备同期资料的情况有( )。
查看答案
A. 年度发生的关联购销金额在2亿元以下且其他关联交易金额在4000万元以下 C. 外资股份低于50%且仅与境内关联方发生交易 D. 关联交易属于执行预约定价安排所涉及的范围
58多选题58 / 88
根据企业所得税的规定,固定资产的大修理支出,作为长期待摊费用摊销扣除,以下属于判断大修理支出标准的有( )。
查看答案
B. 发生的修理支出达到固定资产计税基础50%以上 C. 经过修理后有关资产的使用年限延长后达到2年以上
59多选题59 / 88
在中国境内未设立机构、场所的非居民企业从中国境内取得的收入,按全额作为企业所得税应纳税所得额的有( )。
查看答案
A. 股息收入 B. 特许权使用费收入 C. 租金收入
60多选题60 / 88
关于协查,下列说法正确的有( )。
查看答案
A. 协查为对方税务机关提供了案源信息,协查可采取委托协查和异地调查的方式进行 B. 委托协查时,委托方应该向受托方发出协查函,受托方应按照协查要求进行调查或检查,并将结果及时以协查回复函的方式回复委托方 C. 通过《协查信息管理系统》传递增值税抵扣凭证信息
61判断题61 / 88
对实名检举案件,举报中心收到承办部门回复的查办结果以后,可以应检举人的要求将案件全部查办结果告知检举人;检举案件查结以前,不得向检举人透露案件查处情况。
查看答案
B. 错误
62判断题62 / 88
暂存待查的检举材料,若在2年内未收到有价值的补充材料,经本级税务机关稽查局负责人批准以后,可以销毁。
查看答案
B. 错误
63判断题63 / 88
税务检查人员有权到车站、码头、机场、邮政企业及其分支机构检查纳税人托运、邮寄应纳税商品、货物或者其他财产。
查看答案
B. 错误
64判断题64 / 88
印刷企业(一般纳税人)接受出版单位委托,自行购买纸张,印刷有统一刊号(CN)以及采用国际标准书号编序的图书、报纸和杂志,增值税适用13%的税率。
查看答案
A. 正确
65判断题65 / 88
违反税收法律、行政法规应当给予行政处罚的行为,在2年内未被发现的,不再给予行政处罚。
查看答案
B. 错误
66判断题66 / 88
税务机关与法律、法规授权的组织以共同的名义作出具体行政行为的,税务机关和法律、法规授权的组织为共同被申请人。税务机关与其他组织以共同名义作出具体行政行为的,税务机关为被申请人。
查看答案
A. 正确
67判断题67 / 88
有逃避缴纳税款行为的纳税人经税务机关依法下达追缴通知后,补缴应纳税款,缴纳滞纳金,已受行政处罚的,不予追究刑事责任;但纳税人在公安机关立案后再补缴应纳税款、缴纳滞纳金或者接受行政处罚的,不影响刑事责任的追究。
查看答案
A. 正确
68判断题68 / 88
某外贸企业假报出口,共骗取出口退税款15万元。经查,该企业只交税7万元,则该企业的行为构成骗取出口退税罪和逃税罪。
查看答案
A. 正确
69判断题69 / 88
企业采取“公司+农户”经营模式从事牲畜、家禽的饲养,可减半征收企业所得税。
查看答案
B. 错误
70判断题70 / 88
开具发票的单位和个人应当按照税务机关的规定存放和保管发票,不得擅自损毁。已经开具的发票存根联和发票登记簿,应当保存10年。
查看答案
B. 错误
71判断题71 / 88
税务稽查的检查环节应当自实施检查之日起60日内完成;确需延长检查时间的,应当经稽查局局长批准。
查看答案
A. 正确
72判断题72 / 88
对违反发票管理规定2次以上或者情节严重的单位和个人,税务机关可以向社会公告,以发挥社会监督作用。
查看答案
A. 正确
73判断题73 / 88
企业已经作为损失处理的资产,在以后纳税年度又全部收回或者部分收回的,应当计入损失发生年度的收入。
查看答案
B. 错误
74判断题74 / 88
企业2010年实行减半征税,还进行了研究开发项目、购买了享受节能节水税收优惠的专用设备,上述优惠政策只能选择一个最优的政策执行。
查看答案
B. 错误
75判断题75 / 88
自2011年2月1日起,开具发票应当按照规定的时限、顺序、栏目,全部联次一次性如实开具,并加盖发票专用章或者财务专用章。
查看答案
B. 错误
76判断题76 / 88
企业资产增加时,企业所有者权益必定会等额增加。
查看答案
B. 错误
77判断题77 / 88
协查信息管理系统是“金税工程”四个子系统之一,通过税务系统网络实行总局稽查局、省局稽查局、县(区)局稽查局三级协查信息管理。
查看答案
B. 错误
78判断题78 / 88
查询案件涉嫌人员储蓄存款的,应当经所属税务局局长批准,凭《检查存款账户许可证明》向相关银行或者其他金融机构查询。
查看答案
B. 错误
79判断题79 / 88
企业所得税法规定,企业安置残疾人员的,在按照支付给残疾职工工资据实扣除的基础上,按照支付给残疾职工工资的100%加计扣除。
查看答案
A. 正确
80判断题80 / 88
纳税人未按照规定的期限办理纳税申报和报送纳税资料的,由税务机关责令限期改正,处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款。
查看答案
B. 错误
81多选题81 / 88
B区国税局的纳税检查行为属于( )
查看答案
A. 行政监督 B. 依职权的具体行政行为
82多选题82 / 88
下列关于本案中税务行政复议的表述,正确的是( )
查看答案
B. 复议机关作出决定符合法律规定的时限要求 C. 复议机关对申请人作出的不予受理的决定正确
83单选题83 / 88
复议期间,若该厂认为,B区国税局所依据的《增值税专用发票使用规定》不合法,但在对税务处理决定提出复议申请时尚不知道该规定,则该厂( )向复议机关提出对该文件规定的审查申请。
查看答案
D. 可以在A市国税局作出复议决定前
84单选题84 / 88
假设A市国税局位于C区,本案中行政诉讼的被告和管辖法院分别是( )
查看答案
D. A市国税局 B区法院
85多选题85 / 88
下列关于本案中行政诉讼的表述中,正确的是( )
查看答案
B. 本案B区国税局可以作为第三人申请参加行政诉讼 C. 法院作出的判决不符合法律规定
86简答题86 / 88
查看答案
87主观题87 / 88
A公司于2006年8月以2000万元货币资金投资成立了全资子公司B公司,后因经营策略调整,拟于2010年3月终止对B公司的投资。A公司终止对B公司的投资有三种方案:1、注销方案:注销B公司,支付清算费用100万元,偿还短期借款1000万元后,收回货币资金4900万元;2、股权转让方案:以5000万元价格转让B公司股权。3、先分配后转让股权方案:先将未分配利润2500万元收回,然后以2500万元价格转让B公司股权。假定以上三种方案都可行,其他情况都一致,A公司没有税前可弥补的亏损。终止投资时,B公司资产负债表显示如下:
| 资产 | 期末数 | 负债及所有者权益 | 期末数 |
| 流动资产 | 6000 | 流动负债 | 1000 |
| 其中:货币资金 | 6000 | 其中:短期借款 | 1000 |
| 长期投资 | 0 | 长期负债 | 0 |
| 固定资产 | 0 | 所有者权益 | 5000 |
| 其他资产 | 0 | 其中:实收资本 | 2000 |
| | | 盈余公积 | 500 |
| | | 未分配利润 | 2500 |
| 资产总计 | 6000 | 负债及所有者权益总计 | 6000 |
问题:分别计算三种方案应交企业所得税和税后利润,并说明理由。
查看答案
注销方案:收回4900万元,其中2900万元相当于从B公司累计未分配利润和累计盈余公积中按股权比例应当分得的部分,属于股息所得,为免税收入。税后利润:2900万元。
股权转让方案:5000万元为财产转让收入,转让所得5000-2000=3000万元,应缴企业所得数3000×25%=750万元,税后利润:3000-750=2250万元。
先分配后转让股权方案:分得的2500万元属于股息所得,为免税收入。以2500万元价格转让B公司股权为财产转让收入,转让所得2500-2000=500万元,应缴企业所得数500×25%=125万元,税后利润:2500+(500-125)=2875万元。
88材料分析题88 / 88
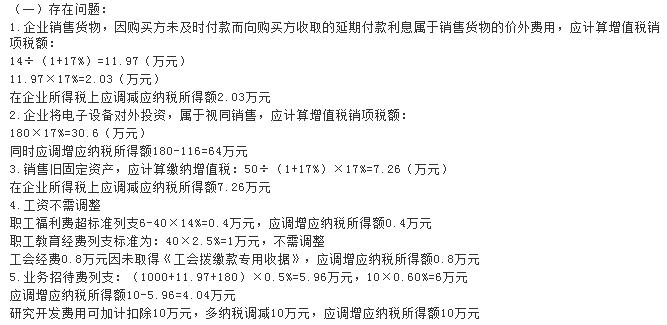
纳税人基本情况:郑州市某公司系增值税一般纳税人,属于高新技术企业(2009年12月已通过相关部门的重新认定,获得了高新技术企业资格证书),2011年6月稽查局对其2010年的纳税情况进行检查,获得以下资料:
1.基本情况: 2010年不含税销售收入1000万元,实现利润135万元,纳税调增项目无,纳税调减项目为:研发费用加计扣除20万元,应纳税所得额135-20=115万元,企业已缴纳企业所得税115×15%=17.25万元
2.2010年具体涉税问题:
(1)在检查有关账目时,发现“财务费用”借方有一笔红字冲转,经调查核实,该公司销售电子设备,部分购买方未及时付款,该公司收取所欠货款利息14万元,企业账务处理为:
借:银行存款 14万元
贷:财务费用 14万元
(2)以自己生产的电子设备180万元(不含税售价)对外投资,生产成本为116万元,账务处理为:
借:长期股权投资 116万元
贷:库存商品 116万元
(3)将一台2009年购进的设备处置,取得收入50万元,原值49万元,已提折旧9万元,账务处理为:
借:固定资产清理 40万元
累计折旧 9万元
贷:固定资产 49万元
借:银行存款 50万元
贷:固定资产清理 50万元
借:固定资产清理 10万元
贷:营业外收入 10万元
(4)账面列支工资40万元,列支职工福利费6万元,职工教育经费0.5万元,工会经费0.8万元(未取得《工会拨缴款专用收据》)。
(5)在“管理费用”中列支业务招待费10万元,以及符合条件的新产品研究开发费用20万元。
3.2011年6月只发生了2笔业务,企业尚不知如何进行账务处理:
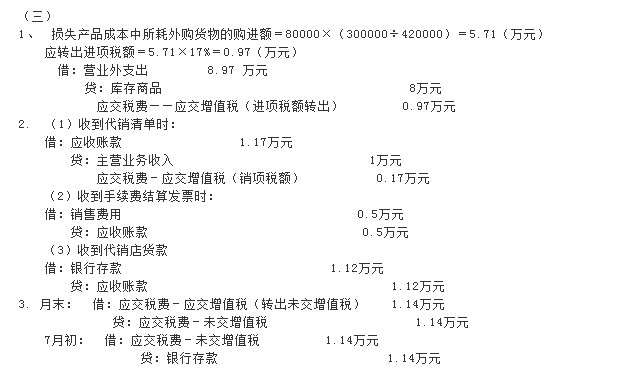
(1)6月7日由于管理不善,一批产品发生霉烂变质,已知损失产品账面价值为8万元,当期总的生产成本为42万元,其中耗用外购材料、低值易耗品等价值为30万元,外购货物适用17%增值税税率。
(2)6月7日收到受托代销商店转来的代销清单1张,销售了10台电子设备,每台不含税价0.1万元,收到收取手续费的结算发票1张,注明手续费金额0.05万元,已从货款中扣除,余款于6月9日收到。
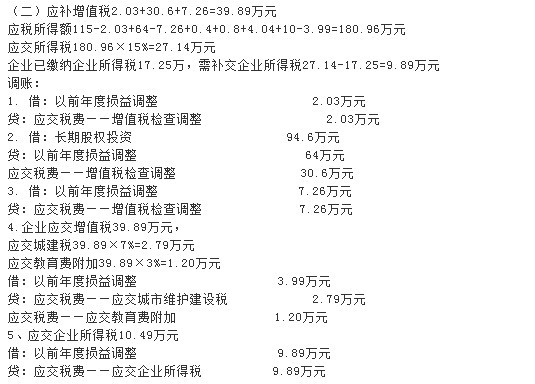
问题:1.根据2010年资料先后顺序扼要指出存在的涉税问题,并做相关调账分录,以及计提城建税和教育费附加、企业所得税分录;计算2010年应补(退)各税、费(计算结果以万元为单位,保留两位小数)。
2. 假设企业2011年6月期初留抵税款为0,请辅导企业作出2011年6月的两笔业务会计分录,并作出6月末结转增值税、7月初缴纳增值税的分录。(计算结果以万元为单位,保留两位小数)
查看答案