财会类中级会计职称财务管理
2008年会计职称中级会计《财务管理》试题
49 题含答案财务管理
1单选题1 / 49
下列各项中,不属于速动资产的是( )
查看答案
B. 预付账款
2单选题2 / 49
下列各项中,不属于财务业绩定量评价指标的是( )
查看答案
D. 人力资源指标
3单选题3 / 49
企业实施了一项狭义的“资金分配”活动,由此而形成的财务关系是( )
查看答案
A. 企业与投资者之间的财务关系
4单选题4 / 49
下列各项中,能够用于协调企业所有者与企业债权人矛盾的方法是( )。
查看答案
D. 停止借款
5单选题5 / 49
投资者对某项资产合理要求的最低收益率,称为( )。
查看答案
B. 必要收益率
6单选题6 / 49
某投资者选择资产的唯一标准是预期收益的大小,而不管风险状况如何,则该投资者属于( )。
查看答案
D. 风险中立者
7单选题7 / 49
某公司拟于5年后一次还清所欠债务100 000元,假定银行利息率为10%,5年10%的年金终值系数为6.1051,5年10%的年金现值系数为3.7908,则应从现在起每年末等额存入银行的偿债基金为( )。
查看答案
A. 16379.75
8单选题8 / 49
某上市公司预计未来5年股利高速增长,然后转为正常增长,则下列各项普通股评价模型中,最适宜于计算该公司股票价值的是( )。
查看答案
C. 三阶段模型
9单选题9 / 49
从项目投资的角度看,在计算完整工业投资项目的运营期所得税前净现金流量时,不需要考虑的因素是( )。
查看答案
B. 资本化利息
10单选题10 / 49
在下列方法中,不能直接用于项目计算期不相同的多个互斥方案比较决策的方法是( )。
查看答案
A. 净现值法
11单选题11 / 49
将证券分为公募证券和私募证券的分类标志是( )。
查看答案
D. 证券募集的方式
12单选题12 / 49
基金发起人在设立基金时,规定了基金单位的发行总额,筹集到这个总额后,基金即宣告成立,在一定时期内不再接受新投资,这种基金称为( )。
查看答案
C. 封闭式基金
13单选题13 / 49
企业评价客户等级,决定给予或拒绝客户信用的依据是( )。
查看答案
A. 信用标准
14单选题14 / 49
某企业全年必要现金支付额2 000万元,除银行同意在10月份贷款500万元外,其他稳定可靠的现金流入为500万元,企业应收账款总额为2 000万元,则应收账款收现保证率为( )。
查看答案
B. 50%
15单选题15 / 49
认股权证按允许购买股票的期限可分为长期认股权证和短期认股权证,其中长期认股权证期限通常超过( )。
查看答案
B. 90天
16单选题16 / 49
某企业年初从银行贷款100万元,期限1年,年利率为10%,按照贴现法付息,则年末应偿还的金额为( )万元。
查看答案
C. 100
17单选题17 / 49
已知某企业目标资本结构中长期债务的比重为40%,债务资金的增加额在0~20 000元范围内,其年利息率维持10%不变,则该企业与此相关的筹资总额分界点为( )元。
查看答案
C. 50 000
18单选题18 / 49
“当负债达到100%时,价值最大”,持有这种观点的资本结构理论是( )。
查看答案
B. 净收益理论
19单选题19 / 49
在确定企业的收益分配政策时,应当考虑相关因素的影响,其中“资本保全约束”属于( )。
查看答案
C. 法律因素
20单选题20 / 49
如果上市公司以其应付票据作为股利支付给股东,则这种股利的方式称为( )。
查看答案
D. 负债股利
21单选题21 / 49
在下列各项中,不属于财务预算内容的是( )。
查看答案
D. 销售预算
22单选题22 / 49
在下列各项中,不属于滚动预算方法的滚动方式的是( )。
查看答案
A. 逐年滚动方式
23单选题23 / 49
在下列各项中,不能纳入企业现金预算范围的是( )。
查看答案
B. 资本化借款利息
24单选题24 / 49
根据财务管理理论,内部控制的核心是( )。
查看答案
C. 财务控制
25单选题25 / 49
在下列各项内部转移价格中,既能够较好满足供应方和使用方的不同需求又能激励双方积极性的是( )。
查看答案
C. 双重价格
26多选题26 / 49
在下列各项中,属于可控成本必须同时具备的条件有( )。
查看答案
A. 可以预计 B. 可以计量 C. 可以施加影响 D. 可以落实责任
27多选题27 / 49
计算下列各项指标时,其分母需要采用平均数的有( )。
查看答案
A. 劳动效率 B. 应收账款周转次数 C. 总资产报酬率
28多选题28 / 49
以“企业价值最大化”作为财务管理目标的优点有( )。
查看答案
A. 有利于社会资源的合理配置 C. 反映了对企业资产保值增值的要求 D. 有利于克服管理上的片面性和短期行为
29多选题29 / 49
下列各项中,能够衡量风险的指标有( )。
查看答案
A. 方差 B. 标准差 D. 标准离差率
30多选题30 / 49
下列各项中,其数值等于即付年金终值系数的有( )。
查看答案
C. (F/A,i,n)(1+i) D. {(F/A,i,n+1)-1}
31多选题31 / 49
如果某投资项目完全具备财务可行性,且其净现值指标大于零,则可以断定该项目的相关评价指标同时满足以下关系:( )。
查看答案
A. 获利指数大于1 C. 内部收益率大于基准折现率
32多选题32 / 49
从规避投资风险的角度看,债券投资组合的主要形式有( )。
查看答案
A. 短期债券与长期债券组合 B. 信用债券与质量检验保债券组合 C. 政府债券、金融债券与企业债券组合
33多选题33 / 49
根据现有资本结构理论,下列各项中,属于影响资本结构决策因素的有( )。
查看答案
A. 企业资产结构 B. 企业财务状况 C. 企业产品销售状况
34多选题34 / 49
在编制生产预算时,计算某种产品预计生产量应考虑的因素包括( )。
查看答案
B. 预计产品售销量 C. 预计期初产品存货量 D. 预计期末产品存货量
35多选题35 / 49
下列各项中,属于内部控制设计原则的有( )。
查看答案
A. 重要性原则 B. 全面性原则 C. 制衡性原则 D. 适应性原则
36判断题36 / 49
财务控制是指按照一定的程序与方法,确保企业及其内部机构和人员全面落实和实现财务预算的过程。( )
查看答案
A. 正确
37判断题37 / 49
资本保值增值率是企业年末所有者权益总额与年初所有者权益总额的比值,可以反映企业当年资本的实际增减变动情况。( )
查看答案
B. 错误
38判断题38 / 49
在风险分散过程中,随着资产组合中资产数目的增加,分散风险的效应会越来越明显。( )
查看答案
B. 错误
39判断题39 / 49
随着折现率的提高,未来某一款项的现值将逐渐增加。( )
查看答案
B. 错误
40判断题40 / 49
根据项目投资的理论,在各类投资项目中,运营期现金流出量中都包括固定资产投资。( )
查看答案
B. 错误
41判断题41 / 49
认股权证的实际价值是由市场供求关系决定的,由于套利行为的存在,认股权证的实际价值通常不等于其理论价值。( )
查看答案
A. 正确
42判断题42 / 49
与银行业务集中法相比较,邮政信箱法不仅可以加快现金回收,而且还可以降低收账成本。( )
查看答案
B. 错误
43判断题43 / 49
如果企业在发行债券的契约中规定了允许提前偿还的条款,则当预测年利息率下降时,一般庆提前赎回债券。( )
查看答案
A. 正确
44判断题44 / 49
如果销售具有较强的周期性,则企业在筹集资金时不适宜过多采取负债筹资。( )
查看答案
A. 正确
45判断题45 / 49
代理理论认为,高支付率的股利政策有助于降低企业的代理成本,但同时也会增加企业的外部融资成本。( )
查看答案
A. 正确
46材料分析题46 / 49
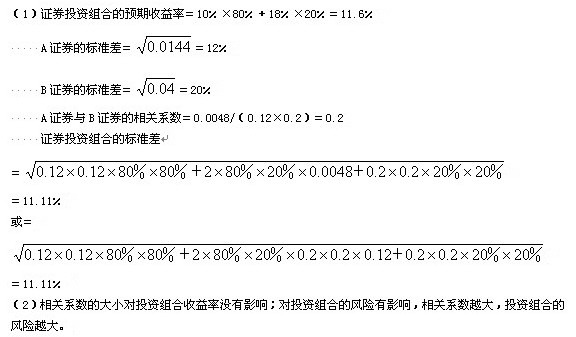
已知:A、B两种证券构成证券投资组织。A证券的预期收益率10%,方差是0.0144,投资比重为80%;B证券的预期收益率为18%,方差是0.04,投资比重为20%;A证券收益率与B证券收益率的协方差是0.0048.
要求:(1)计算下列指标:①该证券投资组织的预期收益率;②A证券的标准差;③B证券的标准差;④A证券与B证券的相关系数;⑤该证券投资组合的标准差。
(2)当A证券与B证券的相关系数为0.5时,投资组合的标准差为12.11%,结合(1)的计算结果回答以下问题:①相关系数的大小对投资组织收益率有没有影响?②相关系数的大小对投资组合风险有什么样的影响?
查看答案
47材料分析题47 / 49
已知:某公司发行票面金额为1000元、票面利率为8%的3年期债券,该债券每年计息一次,到期归还本金,当时的市场利率为10%.
要求:
(1)计算该债券的理论价值。
(2)假定投资者甲以940元的市场价格购入该债券,准备一直持有至期满,若不考虑各种税费的影响,计算到期收益率。
(3)假定该债券约定每季度付息一次,投资者乙以940元的市场价格购入该债券,持有9个月收到利息60元,然后965元将该债券卖出。计算:①持有期收益率;②持有期年均收益率。
查看答案
(1)该债券的理论价值=1000×8%×(P/A,10%,3)+1000×(P/F,10%,3)=950.25(元)
(2)设到期收益率为k,则940=1000×8%×(P/A,k,3)+1000×(P/F,k,3)
当k=12%时:1000×8%×(P/A,k,3)+1000×(P/F,k,3)=903.94(元)
利用内插法可得:
(940-903.94)/(950.25-903.94)=(k-12%)/(10%-12%)
解得:k=10.44%
(3)持有期收益率=(60+965-940)/940×100%=9.04%
持有期年均收益率=9.04%/(9/12)=12.05%
48主观题48 / 49
甲公司是一家上市公司,有关资料如下:
资料一:2008年3月31日甲公司股票每股市价25元,每股收益2元;股东权益项目构成如下:普通股4000万股,每股面值1元,计4000万元;资本公积500万元;留存收益9500万元。公司实行稳定增长的股利政策,股利年增长率为5%.目前一年期国债利息率为4%,市场组合风险收益率为6%.不考虑通货膨胀因素。
资料二:2008年4月1日,甲公司公布的2007年度分红方案为:凡在2008年4月15日前登记在册的本公司股东,有权享有每股1.15元的现金股息分红,除息日是2008年4月16日,享有本次股息分红的股东可于5月16日领取股息。
资料三:2008年4月20日,甲公司股票市价为每股25元,董事会会议决定 ,根据公司投资计划拟增发股票1000万股,并规定原股东享有优先认股权,每股认购价格为18元。
要求:
(1)根据资料一:①计算甲公司股票的市盈率;②若甲公司股票所含系统风险与市场组合的风险一致,确定甲公司股票的贝塔系数;③若甲公司股票的贝塔系数为1.05,运用资本资产定价模型计算其必要收益率。
(2)根据资料一和资料三计算下列指标: ①原股东购买1股新发行股票所需要的认股权数;②登记日前的附权优先认股权价值;③无优先认股权的股票价格。
(3)假定目前普通股每股市价为23元,根据资料一和资料二,运用股利折现模型计算留存收益筹资成本。
(4)假定甲公司发放10%的股票股利替代现金分红,并于2008年4月16日完成该分配方案,结合资料一计算完成分红方案后的下列指标:①普通股股数;②股东权益各项目的数额。
(5)假定2008年3月31日甲公司准备用现金按照每股市价25元回购800万股股票,且公司净利润与市盈率保持不变,结合资料一计算下列指标:①净利润;②股票回购之后的每股收益;③股票回购之后的每股市价。
查看答案
(1)①市盈率=25/2=12.5
②甲股票的贝塔系数=1
③甲股票的必要收益率=4%+1.05×6%=10.3%
(2)①购买一股新股票需要的认股权数=4000/1000=4
②登记日前附权优先认股权的价值=(25-18)/(4+1)=1.4(元)
③无优先认股权的股票价格=25-1.4=23.6(元)
(3)留存收益筹资成本=1.15/23+5%=10%
(4)①普通股股数=4000×(1+10%)=4400(万股)
②股本=4400×1=4400(万元)
资本公积=500(万元)
留存收益=9500-400=9100(万元)
(5)①净利润=4000×2=8000(万元)
②每股收益=8000/(4000-800)=2.5(元)
③每股市价=2.5×12.5=31.25(元)
49材料分析题49 / 49
某公司是一家上市公司,相关资料如下:
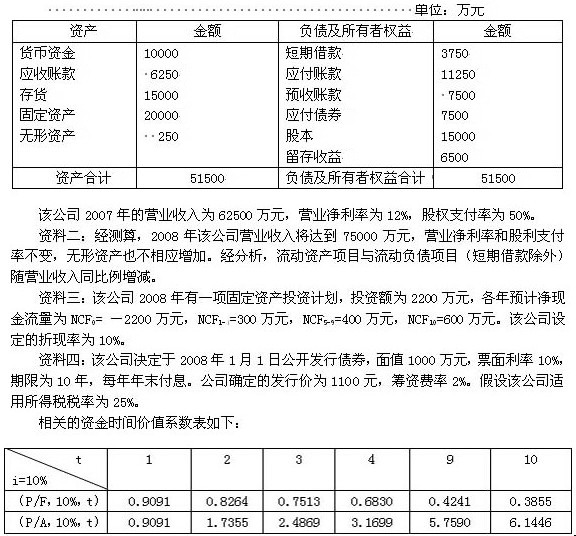
资料一:2007年12月31日的资产负债表如下:
要求:
(1)根据资料一计算2007年年末的产权比率和带息负债比率。
(2)根据资料一、二、三计算:①2007年年末变动资产占营业收入的百分比;②2007年年末变动负债占营业收入的百分比;③2008年需要增加的资金数额;④2008年对外筹资数额。
(3)根据资料三计算固定资产投资项目的净现值。
(4)根据资料四计算2008年发行债券的资金成本。
查看答案
(1)负债合计=3750+11250+7500+7500=30000(万元)
股东权益合计=15000+6500=21500(万元)
产权比率=30000/21500×100%=139.53%
带息负债比率=(3750+7500)/30000×100%=37.5%
(2)①变动资产销售百分比=(10000+6250+15000)/62500×100%=50%
②变动负债销售百分比=(11250+7500)/62500×100%=30%
③需要增加的资金数额=(75000-62500)×(50%-30%)+2200=4700(万元)
④留存收益增加提供的资金=75000×12%×(1-50%)=4500(万元)
外部筹资额=4700-4500=200(万元)
(3)净现值
=300×(P/A,10%,4)+400×(P/A,10%,4)×(P/F,10%,4)+400×(P/F,10%,9)+600×(P/F,10%,10)-2200
=300×3.1699+400×3.1699×0.6830+400×0.4241+600×0.3855-2200
=17.93(万元)
(4)债券的资金成本=1000×10%×(1-25%)/[1100×(1-2%)]=6.96%