财会类中级会计职称财务管理
2010年会计专业技术资格考试《中级财务管理》模拟测试题(二)
51 题含答案财务管理
1单选题1 / 51
某企业对各所属单位在所有重大问题的决策和处理上实行高度集权,各所属单位则对日常经营活动具有较大的自主权,该企业采取的财务管理体制是( )。
查看答案
C. 集权和分权相结合型
2单选题2 / 51
利润最大化目标的优点是( )。
查看答案
A. 反映企业创造剩余产品的能力
3单选题3 / 51
实质上是企业集团的组织形式,子公司具有法人资格,分公司则是独立的利润中心的组织形式为( )。
查看答案
B. H型组织
4单选题4 / 51
编制工作量较大,但可以直接从表中查得各种业务量下的成本费用预算,不用另行计算的弹性预算编制方法是( )。
查看答案
B. 列表法
5单选题5 / 51
不受现有费用项目和开支水平限制,并能够克服增量预算方法缺点的预算方法是 ( )。
查看答案
C. 零基预算方法
6单选题6 / 51
在下列各项中,能够同时以实物量指标和价值量指标分别反映企业经营收入和相关现金收支的预算是( )。
查看答案
B. 销售预算
7单选题7 / 51
衍生工具筹资包括兼具股权与债务特性的混合融资和其他衍生工具融资,下列属于混合融资的衍生金融工具筹资方式的为( )。
查看答案
A. 可转换债券融资
8单选题8 / 51
按照我国《公司法》规定,在企业成立时应采用( )。
查看答案
C. 折衷资本制
9单选题9 / 51
企业向租赁公司租入一台设备,价值500万元,合同约定租赁期满时残值5万元归租赁公司所有,租期为5年,租费综合率为12%,若采用先付租金的方式,则平均每年支付的租金为( )万元。[(P/A,12%,4)=3.0373,(P/A ,12%,5)=3.6048,(P/F,12%,5)=0.5674]
查看答案
C. 123.14
10单选题10 / 51
某企业拟进行一项固定资产投资项目决策,行业基准折现率为12%,有四个方案可供选择。其中甲方案的项目计算期为10年,净现值为1000万元,(A/P,12%,10)=0.177;乙方案的净现值率为-15%;丙方案的项目计算期为11年,其年等额净回收额为138万元;丁方案的内部收益率为10%。最优的投资方案是( )。
查看答案
A. 甲方案
11单选题11 / 51
采用宽松的流动资产管理战略的特点是( )。
查看答案
D. 较高水平的流动资产与销售收入比率
12单选题12 / 51
包括建设期的静态投资回收期是( )。
查看答案
D. 累计净现金流量为零的年限
13单选题13 / 51
某企业2009年的实际销量为2110件,原预测销售量为2117.5件,若平滑指数 =0.6,则利用指数平滑法预测公司2010年的销售量为( )件。
查看答案
B. 2113
14单选题14 / 51
下列不属于营运资金特点的是( )。
查看答案
B. 数量具有稳定性
15单选题15 / 51
A企业向银行借款,银行要求保留20%的补偿性余额,若企业希望该项借款的实际利率不超过8.75%,则银行给出的名义借款利率应不超过( )。
查看答案
A. 7%
16单选题16 / 51
企业为维持一定经营能力所必须负担的最低成本是( )。
查看答案
C. 约束性固定成本
17单选题17 / 51
剩余股利政策依据的股利理论是( )。
查看答案
A. 股利无关论
18单选题18 / 51
除息日是指( )。
查看答案
A. 股利权与股票互相分离的日期
19单选题19 / 51
下列成本差异中,通常主要责任部门不是生产部门的是( )。
查看答案
C. 材料价格差异
20单选题20 / 51
某企业生产乙产品,本期计划销售量为20000件,应负担的固定成本总额为460000元, 单位产品变动成本为240元,适用的消费税税率为5%,根据上述资料,运用保本点定价法测算的单位B产品的价格应为( ) 元。
查看答案
D. 276.84
21单选题21 / 51
某企业2009年全年销售(营业)收入为3000万元,则该企业2009年全年应列支多少业务招待费才能达到最大限度地在税前扣除( )万元。
查看答案
C. 25
22单选题22 / 51
当赊购与现金或预付采购没有价格差异时,则对企业税负( )。
查看答案
D. 没有影响
23单选题23 / 51
各责任中心相互提供的产品采用协商订价的方式确定内部转移价格时,其协商订价的最大范围应该是( )。
查看答案
B. 在单位变动成本和市价之间
24单选题24 / 51
补偿性存款余额的约束使借款企业受到的影响是( )。
查看答案
C. 提高了实际借款利率
25单选题25 / 51
在激进型融资战略下,波动性流动资产的资金来源是( )。
查看答案
A. 短期融资
26多选题26 / 51
下列各项中,可用来协调公司债权人与所有者利益冲突的方法有( )。
查看答案
A. 规定借款用途 B. 规定借款的信用条件 C. 要求提供借款担保 D. 收回借款或停止借款
27多选题27 / 51
预算最主要的特征是( )。
查看答案
C. 数量化 D. 可执行性
28多选题28 / 51
下列不属于到期偿还的方式有( )。
查看答案
A. 提前赎回债券 D. 展期偿还债券
29多选题29 / 51
在边际贡献大于固定成本的情况下,下列措施中有利于降低企业整体风险的有( )。
查看答案
A. 增加产品销量 B. 提高产品单价 D. 节约固定成本支出
30多选题30 / 51
在下列各项中,既属于项目资本金现金流量表的流出内容,又属于全部投资现金流量表流出内容的是( )。
查看答案
A. 营业税金及附加 C. 维持运营投资 D. 经营成本
31多选题31 / 51
企业在确定为应付紧急情况而持有现金的数额时,需考虑的因素有( )。
查看答案
B. 企业临时举债能力的强弱 D. 企业现金流量预测的可靠程度
32多选题32 / 51
企业如果采取适时制库存控制系统,则下列表述中正确的有( )。
查看答案
A. 库存成本较低 B. 制造企业必须事先和供应商和客户协调好 C. 需要的是稳定而标准的生产程序以及与供应商的诚信
33多选题33 / 51
对于企业的捐赠支出的有关表述正确的有( )。
查看答案
A. 企业发生的直接捐赠支出不能税前扣除 B. 企业发生的公益性捐赠支出在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除
34多选题34 / 51
下列属于财务绩效定量评价中评价企业资产质量的指标有( )。
查看答案
A. 应收账款周转率 B. 不良资产比率
35多选题35 / 51
当公司存在下列哪些项目时,需计算稀释每股收益( )。
查看答案
B. 可转换公司债券 C. 认股权证 D. 股份期权
36判断题36 / 51
在协调所有者与经营者利益冲突的方法中,“接收”是一种通过所有者来约束经营者的方法。( )
查看答案
B. 错误
37判断题37 / 51
企业在编制零基预算时,需要以现有的费用项目为依据,但不以现有的费用水平为基础。( )
查看答案
B. 错误
38判断题38 / 51
甲企业上年度资产平均占用额为5000万元,经分析,其中不合理部分700万元,预计本年度销售增长8%,资金周转加速3%。则按因素分析法预测年度资金需要量为4504.68万元。( )
查看答案
A. 正确
39判断题39 / 51
如果某项目的动态评价指标处于可行区间,但静态评价指标处于不可行区间,则可以判定该项目基本上不具有财务可行性。( )
查看答案
B. 错误
40判断题40 / 51
定时控制系统是指每隔一固定时期,无论现在存货水平多少,即发出订货申请。 ( )
查看答案
A. 正确
41判断题41 / 51
代理理论认为,高支付率的股利政策有助于降低企业的代理成本,但同时也会增加企业的外部融资成本。( )
查看答案
A. 正确
42判断题42 / 51
税务风险管理是防止企业税收负担过多所采取的管理对策和措施。( )
查看答案
B. 错误
43判断题43 / 51
每股股利它可以反映公司的获利能力的大小,每股股利越低,说明公司的获利能力越弱。( )
查看答案
B. 错误
44判断题44 / 51
一般来说,市净率较高的股票,投资价值较高。( )
查看答案
B. 错误
45判断题45 / 51
股票回购容易造成资金紧缺,资产流动性变差,影响公司发展后劲。( )
查看答案
A. 正确
46名词解释46 / 51
某公司预计的年度赊销收入为6000万元,其变动成本率为65%,资金成本率为8%,目前的信用条件为N/60, 收账费用为70万元,坏账损失率为4%。公司准备改变信用政策,改变后的信用条件是(2/10,1/20,N/60),预计信用政策改变不会影响赊销规模,改变后预计收账费用为50万元,坏账损失率为3%。预计占赊销额70%的客户会利用2%的现金折扣,占赊销额10%的客户利用1%的现金折扣。一年按360天计算。
要求计算:
(1)改变信用政策与原有方案相比:
①年折扣成本的变动额;
②边际贡献的变动额;
③应收账款占用资金的应计利息的变动额;
④税前损益差额。
(2)通过计算判断应否改变信用政策。
查看答案
(1)
①折扣成本增加额=6000×(70%×2%+10%×1%)-0=90(万元)
②边际贡献增加额=0
③原有应收账款占用资金的应计利息=6000/360×60×65%×8%=52(万元)
改变后平均收账期=70%×10+10%×20+20%×60=21(天)
应收账款平均余额=6000/360×21=350(万元)
应收账款占用资金=350×65%=227.5(万元)
改变后应收账款占用资金的应计利息=227.5×8%=18.2(万元)
改变后应收账款占用资金的应计利息增加额=18.2-52=-33.8(万元)
④税前损益的变动=0-(-33.8)-(50-70)-(6000×3%-6000×4%)-90=23.8(万元)
(2)由于改变后税前损益差额大于0,所以应该改变。
47名词解释47 / 51
某大型商场,为增值税一般纳税人,企业所得税实行查账征收方式,适用税率25%。假定每销售100元(含税价,下同)的商品其成本为50元(含税价),购进货物有增值税专用发票,为促销拟采用以下三种方案中的一种:
方案1:商品8.5折销售(折扣销售,并在同一张发票上分别注明);
方案2:购物满100元,赠送15元的商品购物券(成本7.5元,含税价);
方案3:对购物满100元消费者返还15元现金。
假定企业单笔销售了100元的商品。
要求:计算三种方案的纳税情况和利润情况(由于城建税和教育费附加对结果影响较少,因此计算时不予考虑)。
查看答案
方案1:这种方式下,企业销售价格100元的商品由于折扣销售只收取85元,所以销售收入为85元(含税价),其成本为50元(含税价)。
增值税情况:
应纳增值税额=85/(1+17%)×17%-50/(1+17%)×17%=5.09(元)
企业所得税情况:
销售利润=85/(1+17%)-50/(1+17%)=29.91(元)
应纳企业所得税=29.91×25%=7.48(元)
税后净利润=29.91-7.48=22.43(元)
方案2:购物满100元,赠送15元商品。
根据税法规定,赠送行为视同销售,应计算销项税额,缴纳增值税。视同销售的销项税由商场承担,赠送商品成本不允许在企业所得税前扣除。按照个人所得税制度的规定,企业还应代扣代缴个人所得税。其纳税及盈利情况如下:
增值税情况:
应纳增值税额=100/(1+17%)×17%-50/(1+17%)×17%=7.26(元)
按照增值税暂行条例规定,赠送15元商品应该视同销售,其增值税的计算如下:
应纳增值税额=15/(1+17%)×17%-7.5/(1+17%)×17%=1.09(元)
合计应纳增值税=7.26+1.09=8.35(元)
个人所得税情况:
根据个人所得税规定,为其他单位和部门的有关人员发放现金、实物等应按规定代扣代缴个人所得税,税款由支付单位代扣代缴。为保证让利顾客15元,商场赠送的价值15元的商品为不含个人所得税额的金额,该税应由商场承担。
商场需代顾客缴纳偶然所得的个人所得税=15/(1-20%)×20%=3.75(元)
企业所得税情况:
赠送商品成本不允许在企业所得税前扣除,同时代顾客交纳的个人所得税款也不允许税前扣除,因此:
企业利润总额=100/(1+17%)-50/(1+17%)-7.5/(1+17%)-3.75=32.57(元)
应纳所得税额=[100/(1+17%)-50/(1+17%)]×25%=10.68(元)
税后净利润=32.57-10.68=21.89(元)
方案3:购物满100元,返还现金15元。
在这种方式下,返还的现金属于赠送行为,不允许在企业所得税前扣除,而且按照个人所得税制度的规定,企业还应代扣代缴个人所得税。为保证让顾客得到15元的实惠,商场赠送的15元现金应不含个人所得税,是税后净收益,该税应由商场承担。因此,和方案2一样,赠送现金的商场在缴纳增值税和企业所得税的同时还需为消费者代扣代缴个人所得税。
增值税:
应纳增值税税额=100/(1+17%)×17%-50/(1+17%)×17%=7.26(元)
个人所得税:
应代顾客缴纳个人所得税3.75元(计算方法同方案2)
企业所得税:
企业利润总额=(100-50)/(1+17%)-15-3.75=23.99(元)
应纳所得税额=(100-50)/(1+17%)×25%=10.68(元)
税后利润=23.99-10.68=13.31(元)
从以上计算可以得出各方案综合税收负担比较如下表所示:
表 各方案税收负担综合比较表 单位:元
| 方案 | 增值税 | 企业所得税 | 个人所得税 | 税后净利润 |
| 1 | 5.09 | 7.48 | - | 22.43 |
| 2 | 8.35 | 10.68 | 3.75 | 21.89 |
| 3 | 7.26 | 10.68 | 3.75 | 13.31 |
通过比较可以得出,从税收负担角度看,第一种方案最优,第二种方案次之,第三种方案,即采取返还现金方式销售的方案最不可取。
48名词解释48 / 51
A公司是一个生产和销售通讯器材的股份公司。假设该公司适用的所得税税率为25%。对于明年的预算出现三种意见:
第一方案:维持目前的生产和财务政策。预计销售45000件,售价为240元/件,单位变动成本为200元,固定成本为120万元。公司的资本结构为:400万元负债(利息率5%),普通股20万股。
第二方案:更新设备并用负债筹资。预计更新设备需投资600万元,生产和销售量不会变化,但单位变动成本将降低至180元/件,固定成本将增加至150万元。借款筹资600万元,预计新增借款的利率为6.25%。
第三方案:更新设备并用股权和借款筹资。更新设备的情况与第二方案相同,不同的只是用发行新的普通股筹资并结合借款筹资,预计新股发行价为每股20元,需要发行20万股,以筹集400万元资金;同时借款200万元,借款的利率为4%。
要求:
(1)计算三个方案下的每股收益、经营杠杆、财务杠杆和总杠杆(要求填写下表)。
(2)计算第二方案和第三方案每股收益无差别点的息税前利润以及每股收益无差别点的销量;
(3)根据上述结果分析:哪个方案的风险最大?哪个方案的报酬最高?如果公司销售量下降至30000件,第二和第三方案哪一个更好些?请分别说明理由。
查看答案
(1)
| 方案 | 一 | 二 | 三 |
| 销量(件) | 45000 | 45000 | 45000 |
| 单价(元) | 240 | 240 | 240 |
| 收入 | 10800000 | 10800000 | 10800000 |
| 单位变动成本 | 200 | 180 | 180 |
| 变动成本 | 9000000 | 8100000 | 8100000 |
| 边际贡献 | 1800000 | 2700000 | 2700000 |
| 固定成本 | 1200000 | 1500000 | 1500000 |
| 息税前利润 | 600000 | 1200000 | 1200000 |
| 原负债利息 | 200000 | 200000 | 200000 |
| 新增负债利息 | | 375000 | 2000000×4%=80000 |
| 利息合计 | 200000 | 575000 | 280000 |
| 税前利润 | 400000 | 625000 | 920000 |
| 税后利润 | 300000 | 468750 | 690000 |
| 股数 | 200000 | 200000 | 400000 |
| 每股收益 | 1.50 | 2.34 | 1.73 |
| 经营杠杆 | 3 | 2.25 | 2.25 |
| 财务杠杆 | 1.5 | 1.92 | 1.3 |
| 总杠杆 | 4.5 | 4.32 | 2.93 |
(2)计算每股收益无差别点:
①(EBIT-28)×(1-25%)/40=(EBIT-57.5)×(1-25%)/20
每股收益无差别点的息税前利润=(40×57.5-20×28)/(40-20)=87(万元)
②设每股收益无差别点的销量为Q,则:Q×(240-180)-1500000=870000Q=39500(件)
(3)风险与收益分析风险最大的方案:第一方案,因为总杠杆系数最大。
报酬最高的方案:第二方案,因为其每股收益最大。
如果销量降至30000件,由于低于每股收益无差别点的销量,所以第三方案更好些,因为此时企业仍然可以盈利。
49名词解释49 / 51
已知:某公司2010年第1~3月实际销售额分别为95000万元、90000万元和102500万元,预计4月份销售额为100000万元。每月销售收入中有60%能于当月收现,30%于次月收现,10%于第三个月收讫,不存在坏账。假定该公司销售的产品在流通环节只需缴纳消费税,税率为10%,并于当月以现金缴纳。该公司3月末现金余额为200万元,应付账款余额为12500万元(需在4月份付清),不存在其他应收应付款项。
4月份有关项目预计资料如下:采购材料20000万元(当月付款70%);工资及其他支出21000万元(用现金支付);制造费用20000万元(其中折旧费等非付现费用为10000万元);营业费用和管理费用2500万元(用现金支付);预交所得税4750万元;购买设备30000万元(用现金支付)。现金不足时,通过向银行借款解决。4月末现金余额要求不低于250万元。
要求:根据上述资料,计算该4公司月份的下列预算指标:
(1)经营性现金流入;
(2)经营性现金流出;
(3)现金余缺;
(4)应向银行借款的最低金额;
(5)4月末应收账款余额。
查看答案
(1)经营性现金流入=90000×10%+102500×30%+100000×60%=99750(万元)
(2)经营性现金流出=(20000×70%+12500)+21000+(20000-10000)+2500+100000×10%+4750=74750(万元)
(3)现金余缺=200+99750-74750-30000=-4800(万元)
(4)应向银行借款的最低金额=4800+250=5050(万元)
(5)4月末应收账款余额=102500×10%+100000×40%=50250(万元)
50材料分析题50 / 51
某公司是一家上市公司,相关资料如下:
资料一:2009年12月31日的资产负债表如下:
| 资产 | 金额 | 负债及所有者权益 | 金额 |
| 货币资金 | 2000 | 短期借款 | 750 |
| 应收账款 | 1250 | 应付账款 | 2250 |
| 存货 | 3000 | 预收账款 | 1500 |
| 固定资产 | 4000 | 应付债券 | 1500 |
| 无形资产 | 50 | 股本(每股面值1元) | 3000 |
| | 0 | 留存收益 | 1300 |
| 资产合计 | 10300 | 负债及所有者权益合计 | 10300 |
该公司2009年的营业收入为12500万元,营业净利率为12%,股利支付率为50%。
资料二:经测算,2010年该公司营业收入将达到15000万元,营业净利率和股利支付率不变,无形资产也不相应增加。经分析,流动资产项目与流动负债项目(短期借款除外)随营业收入同比例增减。
资料三:该公司2010年有一项固定资产投资计划,投资额为440万元,各年预计净现金流量为:NCF0=-440万元,NCF1~4=60万元,NCF5~9=80万元,NCF10=120万元。该公司设定的折现率为10%。
资料四:该公司决定于2010年1月1日公开发行股票,每股面值1元,公司确定的发行价为10元/股,筹资费率为2%,预计股利逐年增长率为5%。假设该公司适用的所得税税率为25%。
相关的资金时间价值系数表如下:
| ti=10% | 1 | 2 | 3 | 4 | 9 | 10 |
| (P/F,10%,t) | 0.9091 | 0.8264 | 0.7513 | 0.6830 | 0.4241 | 0.3855 |
| (P/A,10%,t) | 0.9091 | 1.7355 | 2.4869 | 3.1699 | 5.7590 | 6.1446 |
要求:
(1)根据资料一计算2009年的每股股利;
(2)根据资料一、二、三按销售百分比法确定2010年需要增加的资金数额以及2010年对外筹资数额;
(3)根据资料三计算固定资产投资项目的净现值;
(4)根据资料四计算2010年发行股票的资本成本。
查看答案
(1)每股股利=12500×12%×50%/3000=0.25(元/股)
(2)①敏感资产销售百分比=(2000+1250+3000)/12500×100%=50%
②敏感负债销售百分比=(2250+1500)/12500×100%=30%
③需要增加的资金数额=440+(15000-12500)×(50%-30%)=940(万元)
④留存收益增加提供的资金=15000×12%×(1-50%)=900(万元)
外部筹资额=940-900=40(万元)
(3)净现值=60×(P/A,10%,4)+80×[(P/A,10%,9)-(P/A,10%,4)]+120×(P/F,10%,10)-440
=60×3.1699+80×(5.7590-3.1699)+120×0.3855-440=3.58(万元)
(4)股票的资本成本=0.25×(1+5%)/[10×(1-2%)]+5%=7.68%
51主观题51 / 51
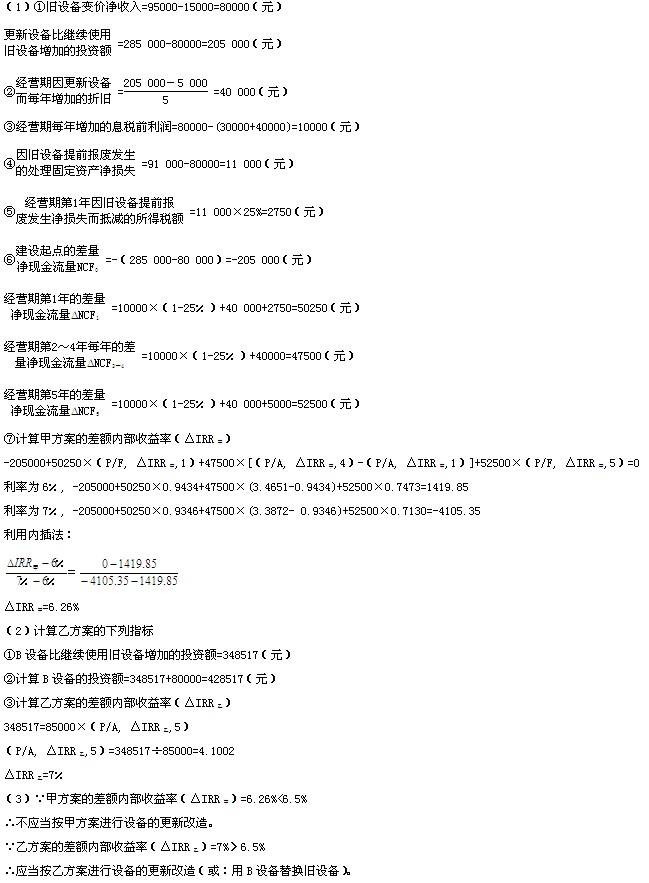
某企业打算购置一套不需要安装的新设备,以替换一套尚可使用5年、折余价值为91 000元、变价收入为95 000元,清理费用为15000元的旧设备。目前有两种更新方案:
甲方案:购置A设备,新设备的投资额为285 000元。到第5年末,A设备的预计净残值超过继续使用旧设备的预计净残值5000元。使用新设备可使企业在5年内每年增加销售收入80000元,经营成本30000元,新旧设备均采用直线法计提折旧。适用的企业所得税税率为25%,折旧方法和预计净残值的估计均与税法的规定相同。
乙方案:购置B设备,B设备的有关资料如下:
△ =-348517(元),△ =85000(元)
| 5年的系数利率或折现率 | (P/A,i,5) | (P/A,i,4) | (P/F,i,5) | (P/F,i,1) |
| 5% | 4.3259 | 3.5460 | 0.7835 | 0.9524 |
| 6% | 4.2124 | 3.4651 | 0.7473 | 0.9434 |
| 7% | 4.1002 | 3.3872 | 0.7130 | 0.9346 |
要求:
(1)计算甲方案的下列指标:
①A设备比继续使用旧设备增加的投资额;
②经营期因更新设备而每年增加的折旧;
③经营期每年增加的息税前利润;
④因旧设备提前报废发生的处理固定资产净损失;
⑤经营期第1年因旧设备提前报废发生净损失而抵减的所得税额;
⑥各年的差量净现金流量△NCF;
⑦方案甲的差额内部收益率(△IRR甲)。
(2)计算乙方案的下列指标:
①B设备比继续使用旧设备增加的投资额;
②B设备的投资额;
③乙方案的差额内部收益率(△IRR乙)。
(3)已知当前企业投资的必要报酬率为6.5%,则按差额内部收益率法对甲、乙两方案作出评价,并为企业作出是否更新改造设备的最终决策,同时说明理由。
查看答案