财会类中级会计职称财务管理
《财务管理》模拟试卷(三)
51 题含答案财务管理
1单选题1 / 51
在下列各项中,属于表外筹资事项的是( )。
查看答案
A. 经营租赁
2单选题2 / 51
如果用认股权证购买普通股,则股票的购买价格一般( )。
查看答案
B. 低于普通股市价
3单选题3 / 51
假定某企业的权益资金与负债资金的比例为60∶40,据此可断定该企业( )。
查看答案
D. 同时存在经营风险和财务风险
4单选题4 / 51
甲公司设立于2005年12月31日,预计2006年年底投产。假定目前的证券市场属于成熟市场,根据等级筹资理论的原理,甲公司在确定2006年筹资顺序时,应当优先考虑的筹资方式是( )。
查看答案
D. 向银行借款
5单选题5 / 51
将投资区分为实物投资和金融投资所依据的分类标志是( )。
查看答案
B. 投资的对象
6单选题6 / 51
如果某单项资产的系统风险大于整个市场投资组合的风险,则可以判定该项资产的β值( )。
查看答案
C. 大于1
7单选题7 / 51
已知某完整工业投资项目的固定资产投资为2000万元,无形资产投资为200万元,开办费投资为100万元。预计投产后第二年的总成本费用为1000万元,同年的折旧额为200万元、无形资产摊销额为40万元,计入财务费用的利息支出为60万元, 则投产后第二年用于计算净现金流量的经营成本为( )万元。
查看答案
C. 700
8单选题8 / 51
若某投资项目的建设期为零,则直接利用年金现值系数计算该项目内部收益率指标所要求的前提条件是( )。
查看答案
A. 投产后净现金流量为普通年金形式
9单选题9 / 51
证券按其收益的决定因素不同,可分为( )。
查看答案
B. 原生证券和衍生证券
10单选题10 / 51
企业进行短期债券投资的主要目的是( )。
查看答案
A. 调节现金余缺、获取适当收益
11单选题11 / 51
假设某企业预测的年赊销额为2000万元,应收账款平均收账天数为45天,变动成本率为60%,资金成本率为8%,一年按360天计算,则应收账款的机会成本为( )万元。
查看答案
D. 12
12单选题12 / 51
以下各项与存货有关的成本费用中,不影响经济进货批量的是( )。
查看答案
A. 专设采购机构的基本开支
13单选题13 / 51
某企业在选择股利政策时,以代理成本和外部融资成本之和最小化为标准。该企业所依据的股利理论是( )。
查看答案
D. 代理理论
14单选题14 / 51
在下列各项中,计算结果等于股利支付率的是( )。
查看答案
B. 每股股利除以每股收益
15单选题15 / 51
某企业按百分比法编制弹性利润预算表,预算销售收入为100万元,变动成本为60万元,固定成本为30万元,利润总额为10万元;如果预算销售收入达到110万元,则预算利润总额为( )万元。
查看答案
A. 14
16单选题16 / 51
不受现有费用项目和开支水平限制,并能够克服增量预算方法缺点的预算方法是 ( )。
查看答案
C. 零基预算方法
17单选题17 / 51
将财务控制分为定额控制和定率控制,所采用的分类标志是( )。
查看答案
B. 控制的手段
18单选题18 / 51
既能反映投资中心的投入产出关系,又可使个别投资中心的利益与企业整体利益保持一致的考核指标是( )。
查看答案
C. 剩余收益
19单选题19 / 51
在下列财务分析主体中,必须对企业营运能力、偿债能力、盈利能力及发展能力的全部信息予以详尽了解和掌握的是( )。
查看答案
C. 企业经营者
20单选题20 / 51
在下列各项指标中,能够从动态角度反映企业偿债能力的是( )。
查看答案
A. 现金流动负债比率
21单选题21 / 51
在下列关于资产负债率、权益乘数和产权比率之间关系的表达式中,正确的是( )。
查看答案
C. 资产负债率×权益乘数=产权比率
22单选题22 / 51
在财务管理中,企业将所筹集到的资金投入使用的过程被称为( )。
查看答案
A. 广义投资
23单选题23 / 51
假定甲公司向乙公司赊销产品,并持有丙公司债券和丁公司的股票,且向戊公司支付公司债利息。假定不考虑其他条件,从甲公司的角度看,下列各项中属于本企业与债权人之间财务关系的是( )。
查看答案
D. 甲公司与戊公司之间的关系
24单选题24 / 51
在下列各项中,无法计算出确切结果的是( )。
查看答案
D. 永续年金终值
25单选题25 / 51
根据财务管理的理论,特定风险通常是( )。
查看答案
B. 非系统风险
26多选题26 / 51
在项目计算期不同的情况下,能够应用于多个互斥投资方案比较决策的方法有( )。
查看答案
B. 年等额净回收额法 C. 最短计算期法 D. 方案重复法
27多选题27 / 51
在下列各项中,影响债券收益率的有( )。
查看答案
A. 债券的票面利率、期限和面值 B. 债券的持有时间 C. 债券的买入价和卖出价 D. 债券的流动性和违约风险
28多选题28 / 51
股东从保护自身利益的角度出发,在确定股利分配政策时应考虑的因素有 ( )。
查看答案
A. 避税 B. 控制权 C. 稳定收入 D. 规避风险
29多选题29 / 51
在下列各项预算中,属于财务预算内容的有( )。
查看答案
C. 现金预算 D. 预计利润表
30多选题30 / 51
在下列各项措施中,属于财产保全控制的有( )。
查看答案
A. 限制接触财产 C. 财产保险 D. 记录保护
31多选题31 / 51
一个健全有效的企业综合财务指标体系必须具备的基本要素包括( )。
查看答案
B. 指标要素齐全适当 C. 主辅指标功能匹配 D. 满足多方信息需要
32多选题32 / 51
在下列各项中,属于企业财务管理的金融环境内容的有( )。
查看答案
A. 利息率 C. 金融工具
33多选题33 / 51
在下列各项中,属于财务管理风险对策的有( )。
查看答案
A. 规避风险 B. 减少风险 C. 转移风险 D. 接受风险
34多选题34 / 51
在下列各项中,属于企业筹资动机的有( )。
查看答案
A. 设立企业 B. 企业扩张 D. 偿还债务
35多选题35 / 51
在下列各项中,能够影响特定投资组合β系数的有( )。
查看答案
A. 该组合中所有单项资产在组合中所占比重 B. 该组合中所有单项资产各自的β系数
36判断题36 / 51
在项目投资决策中,净现金流量是指经营期内每年现金流入量与同年现金流出量之间的差额所形成的序列指标。 ( )
查看答案
B. 错误
37判断题37 / 51
购买国债虽然违约风险小,也几乎没有破产风险,但仍会面临利息率风险和购买力风险。 ( )
查看答案
A. 正确
38判断题38 / 51
与发放现金股利相比,股票回购可以提高每股收益,使股价上升或将股价维持在-个合理的水平上。 ( )
查看答案
A. 正确
39判断题39 / 51
在编制预计资产负债表时,对表中的年初项目和年末项目均需根据各种日常业务预算和专门决策预算的预计数据分析填列。 ( )
查看答案
B. 错误
40判断题40 / 51
责任中心之间无论是进行内部结算还是进行责任转账,都可以利用内部转移价格作为计价标准。 ( )
查看答案
A. 正确
41判断题41 / 51
在财务分析中,将通过对比两期或连续数期财务报告中的相同指标,以说明企业财务状况或经营成果变动趋势的方法称为水平分析法。 ( )
查看答案
A. 正确
42判断题42 / 51
财务管理环境是指对企业财务活动和财务管理产生影响作用的企业各种外部条件的统称。 ( )
查看答案
B. 错误
43判断题43 / 51
在有关资金时间价值指标的计算过程中,普通年金现值与普通年金终值是互为逆运算的关系。 ( )
查看答案
B. 错误
44判断题44 / 51
在财务管理中,依据财务比率与资金需求量之间的关系预测资金需求量的方法称为比率预测法。 ( )
查看答案
A. 正确
45判断题45 / 51
根据财务管理的理论,必要投资收益等于期望投资收益、无风险收益和风险收益之和。 ( )
查看答案
B. 错误
46名词解释46 / 51
甲企业打算在2005年末购置一套不需要安装的新设备,以替换一套尚可使用5年、折余价值为91000元、变价净收入为80000元的旧设备。取得新设备的投资额为285000元。到2010年末,新设备的预计净残值超过继续使用旧设备的预计净残值5000元。使用新设备可使企业在5年内每年增加营业利润10000元。新旧设备均采用直线法计提折旧。假设全部资金来源均为自有资金,适用的企业所得税税率为33%,折旧方法和预计净残值的估计均与税法的规定相同。
要求:
(1)计算更新设备比继续使用旧设备增加的投资额。
(2)计算经营期因更新设备而每年增加的折旧。
(3)计算经营期每年因营业利润增加而导致的所得税变动额。
(4)计算经营期每年因营业利润增加而增加的净利润。
(5)计算因旧设备提前报废发生的处理固定资产净损失。
(6)计算经营期第1年因旧设备提前报废发生净损失而抵减的所得税额。
(7)计算建设期起点的差量净现金流量△NCF0.
(8)计算经营期第1年的差量净现金流量△NCF1.
(9)计算经营期第2~4年每年的差量净现金流量△NCF2~4.
(10)计算经营期第5年的差量净现金流量△NCF5.
查看答案
(1)更新设备比继续使用旧设备增加的投资额
=285000-80000=+205000(元)
(2)经营期因更新设备而每年增加的折旧
=(205000-5000)/5=+40000(元)
(3)经营期每年因营业利润增加而导致的所得税变动额
=10000×33%=+3300(元)
(4)经营期每年因营业利润增加而增加的净利润
=10000-3300=+6700(元)
(5)因旧设备提前报废发生的处理固定资产净损失
=91000-80000=11000(元)
(6)经营期第1年因旧设备提前报废发生净损失而抵减的所得税额=11000×33%=3630(元)
(7)建设起点的差量净现金流量
ΔNCF0=-(285000-80000)=-205000(元)
(8)经营期第1年的差量净现金流量
ΔNCF1=6700+40000+3630=50330(元)
(9)经营期第2~4年每年的差量净现金流量
ΔNCF2~4=6700+40000=46700(元)
(10)经营期第5年的差量净现金流量
ΔNCF5=6700+40000+5000=51700(元)
47名词解释47 / 51
甲企业于2005年1月1日以1100元的价格购入A公司新发行的面值为1000元、票面年利息率为10%、每年1月1日支付一次利息的5年期债券。
部分资金时间价值系数如下表所示:
| i | (P/F,i,5) | (P/A,i,5) |
| 7% | 0.7130 | 4.1002 |
| 8% | 0.6806 | 3.9927 |
要求:
(1)计算该项债券投资的直接收益率。
(2)计算该项债券投资的到期收益率。
(3)假定市场利率为8%,根据债券投资的到期收益率,判断甲企业是否应当继续持有A公司债券,并说明原因。
(4)如果甲企业于2006年1月1日以1150元的价格卖出A公司债券,计算该项投资的持有期收益率。
查看答案
(1)直接收益率=1000×10%/1100≈9.09%
(2)设到期收益率为i,则有:
NPV=1000×10%×(P/A,i,5)+1000×(P/F,i,5)-1100=0
当i=7%时
NPV=1000×10%×(P/A,7%,5)+1000×(P/F,7%,5)-1100
=1000×10%×4.1002+1000×0.7130-1100
=23.02>0
当i=8%时
NPV=1000×10%×(P/A,8%,5)+1000×(P/F,8%,5)-1100
=1000×10%×3.9927+1000×0.6806-1100
=-20.13<0
到期收益率i=7%+(23.02-0)/(23.02+20.13)×(8%-7%)≈7.53%
(3)甲企业不应当继续持有A公司债券
理由是:A公司债券到期收益率7.53%小于市场利率8%.
(4)持有期收益率=[1000×10%+(1150-1100)/1]/1100×100%≈13.64%
48名词解释48 / 51
某企业每年需耗用A材料45000件,单位材料年存储成本20元,平均每次进货费用为180元,A材料全年平均单价为240元。假定不存在数量折扣,不会出现陆续到货和缺货的现象。要求:
(1)计算A材料的经济进货批量。
(2)计算A材料年度最佳进货批数。
(3)计算A材料的相关进货成本。
(4)计算A材料的相关存储成本。
(5)计算A材料经济进货批量平均占用资金。
查看答案
(1)A材料的经济进货批量= =900(件)
(2)A材料年度最佳进货批数=45000/900=50(次)
(3)A材料的相关进货成本=50×180=9000(元)
(4)A材料的相关存储成本=900/2×20=9000(元)
(5)A材料经济进货批量平均占用资金=240×900/2=108000(元)
49名词解释49 / 51
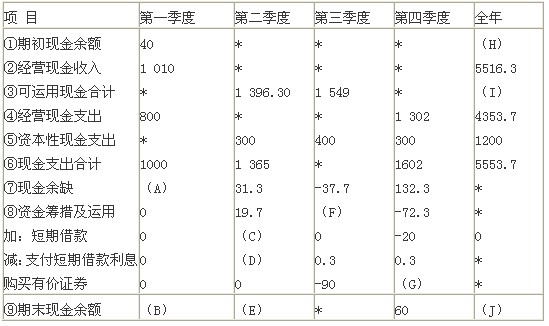
ABC公司2006年度设定的每季末预算现金余额的额定范围为50~60万元,其中, 年末余额已预定为60万元。假定当前银行约定的单笔短期借款必须为10万元的倍数,年利息率为6%,借款发生在相关季度的期初,每季末计算并支付借款利息,还款发生在相关季度的期末。2006年该公司无其他融资计划。
ABC公司编制的2006年度现金预算的部分数据如下表所示:
2006年度ABC公司现金预算 金额单位:万元
说明:表中用“*”表示省略的数据。
要求:
计算上表中用字母“A~J”表示的项目数值(除“H”和“J”项外,其余各项必须列出计算过程)。
查看答案
A=40+1010-1000=50(万元)
B=50+0=50(万元)
根据CD之间的关系D=C×6%×3/12
又C-D=19.7
所以C-C×6%×3/12=19.7
解得C=20(万元)
所以D=20×6%×3/12=0.3(万元)
E=31.3+19.7=51(万元)
F=0-0.3-(-90)=89.7(万元)
G=-20-0.3-(-72.3)=52(万元)
H=40(万元)
I=40+5516.3=5556.3(万元)
J=60(万元)
50主观题50 / 51
A公司2005年12月31日资产负债表上的长期负债与股东权益的比例为40∶60.该公司计划于2006年为一个投资项目筹集资金,可供选择的筹资方式包括:向银行申请长期借款和增发普通股,A公司以现有资金结构作为目标结构。其他有关资料如下:
(1)如果A公司2006年新增长期借款在40000万元以下(含40000万元)时,借款年利息率为6%;如果新增长期借款在40000~100000万元范围内,年利息率将提高到9%;A公司无法获得超过100000万元的长期借款。银行借款筹资费忽略不计。
(2)如果A公司2006年度增发的普通股规模不超过120000万元(含120000万元),
预计每股发行价为20元;如果增发规模超过120000万元,预计每股发行价为16元。普通股筹资费率为4%(假定不考虑有关法律对公司增发普通股的限制)。
(3)A公司2006年预计普通股股利为每股2元,以后每年增长5%。
(4)A公司适用的企业所得税税率为33%。
要求:
(1)分别计算下列不同条件下的资金成本:
①新增长期借款不超过40000万元时的长期借款成本;
②新增长期借款超过40000万元时的长期借款成本;
③增发普通股不超过120000万元时的普通股成本;
④增发普通股超过120000万元时的普通股成本。
(2)计算所有的筹资总额分界点。
(3)计算A公司2006年最大筹资额。
(4)根据筹资总额分界点确定各个筹资范围,并计算每个筹资范围内的资金边际成本。
(5)假定上述项目的投资额为180000万元,预计内部收益率为13%,根据上述计算结果,确定本项筹资的资金边际成本,并作出是否应当投资的决策。
查看答案
(1)①新增长期借款不超过40000万元时的资金成本
=6%×(1-33%)=4.02%
②新增长期借款超过40000万元时的资金成本
=9%×(1-33%)=6.03%
③增发普通股不超过120000万元时的成本
=2/[20×(1-4%)]+5%≈15.42%
④ 增发普通股超过120000万元时的成本
=2/[16×(1-4%)]+5%≈18.02%
(2)第一个筹资总额分界点=40000/40%=100000(万元)
第二个筹资总额分界点=120000/60%=200000(万元)
(3)2006年A公司最大筹资额
=100000/40%=250000(万元)
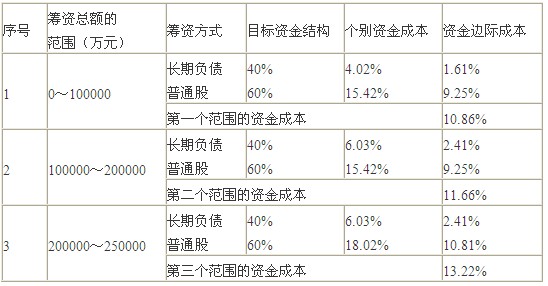
(4)编制的资金边际成本计算表如下:
边际成本计算表
或:
第一个筹资范围为0~100000万元
第二个筹资范围为100000~200000万元
第三个筹资范围为200000~250000万元
第一个筹资范围内的资金边际成本=40%×4.02%+60%×15.42%=10.86%
第二个筹资范围内的资金边际成本=40%×6.03%+60%×15.42%=11.66%
第三个筹资范围内的资金边际成本=40%×6.03+60%×18.02%=13.22%
(5)因为投资额180000万元处于第二个筹资范围,所以资金边际成本为11.66%,而项目的内部收益率13%高于资本成本11.66%,所以应当进行投资。
51材料分析题51 / 51
XYZ公司拟进行一项完整工业项目投资,现有甲、乙、丙、丁四个可供选择的互斥投资方案。已知相关资料如下:
资料一:已知甲方案的净现金流量为:NCF0=-800万元,NCF1=-200万元,NCF2=0 万元,NCF3~11=250万元,NCFl2=280万元。假定经营期不发生追加投资,XYZ公司所在行业的基准折现率为16%。
部分资金时间价值系数见表1:
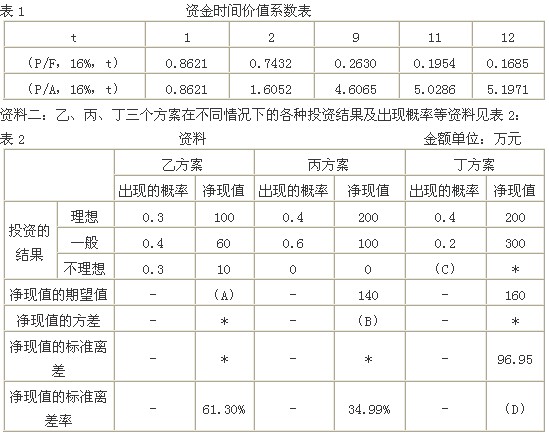
资料三:假定市场上的无风险收益率为9%,通货膨胀因素忽略不计,风险价值系数为10%,乙方案和丙方案预期的风险收益率分别为10%和8%,丁方案预期的总投资收益率为22%。
要求:
(1)根据资料一,指出甲方案的建设期、经营期、项目计算期、原始总投资,并说明资金投入方式。
(2)根据资料一,计算甲方案的下列指标:
①不包括建设期的静态投资回收期;
②包括建设期的静态投资回收期;
③净现值(结果保留小数点后一位小数)。
(3)根据资料二,计算表2中用字母“A~D”表示的指标数值(不要求列出计算过程)。
(4)根据资料三,计算下列指标:
①乙方案预期的总投资收益率;
②丙方案预期的总投资收益率;
③丁方案预期的风险收益率和投资收益率的标准离差率。
(5)根据净现值指标评价上述四个方案的财务可行性。XYZ公司从规避风险的角度考虑,应优先选择哪个投资项目?
查看答案
(1)建设期为2年
经营期为10年
项目计算期为12年
原始总投资为1 000万元
资金投入方式为分次投入(或:分两次投入资金)
(2)①不包括建设期的静态投资回收期=10000/250=4(年)
②包括建设期的静态投资回收期=4+2=6(年)
③净现值=-800-200×0.8621+250×(5.0286-1.6052)+280×0.1685≈-69.4(万元)
或:净现值=-800-200×0.8621+250×4.6065×0.7432+280×0.1685≈-69.4(万元)
(3)A=57;B=2400(或2399.63);C=0.4;D=60.59%
说明:A=100×0.3+60×0.4+10×0.3=57
B=(200-140)2×0.4+(100-140)2×0.6+(0-140)2×0=2400
或B=(140×34.99%)2=2399.63
C=1-0.4-0.2=0.4
D=96.95/160×100%=60.59%
(4)①乙方案预期的总投资收益率=9%+10%=19%
丙方案预期的总投资收益率=9%+8%=17%
②丁方案预期的风险收益率=22%-9%=13%
丁方案投资收益率的标准离差率
=13%/10%×100%
=130%
(依据:风险收益率=标准离差率×风险价值系数)
(5)因为甲方案的净现值小于零,乙方案、丙方案和丁方案的净现值期望值均大于零,所以甲方案不具备财务可行性,其余三个方案均具有财务可行性。
因为在乙丙丁三个方案中,丙方案的风险最小(或净现值的标准离差率最低),所以XYZ公司的决策者应优先考虑选择丙投资项目。