学历类自考经济类国际金融
全国高等教育自学考试国际金融标准预测试卷(三)
35 题含答案国际金融
1单选题1 / 35
根据IMF规定,国际收支统计中,进出口贸易额计价 ( )
查看答案
A. 均按FOB
2单选题2 / 35
一国的商品出口额大于进口额,其差额称为 ( )
查看答案
C. 贸易顺差
3单选题3 / 35
在金币本位制度下,汇率决定的基础是 ( )
查看答案
B. 铸币平价
4单选题4 / 35
特里芬难题所指的问题是 ( )
查看答案
C. 美元信誉与国际清偿能力供应的相矛盾
5单选题5 / 35
间接标价法的特点是 ( )
查看答案
B. 用外币表示本币价格
6单选题6 / 35
影响一国货币汇率变化的直接因素是 ( )
查看答案
B. 国际收支状况
7单选题7 / 35
目前,国际清算银行的宗旨是 ( )
查看答案
D. 增进各国中央银行间的合作,促进国际货币金融领域合作
8单选题8 / 35
贷款银行对已订借款契约而未提取的贷款余额要收取一定的费用,它属于 ( )
查看答案
C. 承担费
9单选题9 / 35
国际租赁市场上增长最快,对国际租赁业务的发展起主要推动作用的是 ( )
查看答案
B. 离岸租赁
10单选题10 / 35
根据国际证券市场交易功能的不同,国际证券市场可以分为 ( )
查看答案
B. 一级市场和二级市场
11单选题11 / 35
某银行报出即期汇率美元/瑞士法郎1.6020-40,3个月远期差价125-135,则远期汇率为 ( )
查看答案
B. 1.6145-1.6175
12单选题12 / 35
通常情况下,本国货币贬值 ( )
查看答案
A. 有利于出口
13单选题13 / 35
关于浮动汇率制,以下正确的是 ( )
查看答案
C. 增大了外汇风险
14单选题14 / 35
在国际资本流动中占主体地位的是 ( )
查看答案
B. 金融资本流动
15单选题15 / 35
最接近实际情况的国际收支理论是 ( )
查看答案
B. 货币分析理论
16单选题16 / 35
根据购买力平价理论,决定两国汇率的最重要和最基本的依据是 ( )
查看答案
C. 货币的购买力
17多选题17 / 35
若一国国际收支顺差,则该国 ( )
查看答案
A. 外汇储备增加 B. 官方短期债权增加 C. 官方短期债务减少
18多选题18 / 35
欧洲货币体系的主要内容是 ( )
查看答案
A. 创立欧洲货币单位 B. 实行联合浮动汇率制 C. 建立欧洲货币基金
19多选题19 / 35
从欧洲货币市场举借商业银行贷款时应考虑的原则有 ( )
查看答案
A. 借取的货币要与使用方向相衔接 B. 借取的货币最好选择软币,但利率较高 D. 借款货币应与其购买设备后所生产产品的主要销售市场相衔接 E. 借款货币最好是流动性较强的货币
20多选题20 / 35
下列交易方式属于顺汇的是 ( )
查看答案
A. 电汇 B. 信汇 C. 票汇
21多选题21 / 35
衍生金融市场的基本交易方式是 ( )
查看答案
A. 期货交易 B. 期权交易 D. 互换交易
22主观题22 / 35
外汇零售市场
查看答案
外汇零售市场是指银行与一般工商客户和个人之间,通过银行柜台,银行随时满足一般工商客户外汇与本币资金兑换需求而形成的外汇交易。
23主观题23 / 35
金融危机
查看答案
金融危机是指利率、汇率、资产价格、企业偿债能力、金融机构倒闭等金融指标,全部或大部分出现恶化,导致正常的投融资活动无法继续的情况。
24主观题24 / 35
衍生金融市场
查看答案
衍生金融市场从根本上讲,是指在各种原生金融资产交易的基础上派生出来的,以原生金融资产本身,如外汇,或是以原生金融资产的价格(如利率、汇率、股票价格指数等)为合约的标的物,而进行的各种金融合约的买卖,也可以是对某种金融资产的选择权的买卖或者互换的行为。
25主观题25 / 35
国际租赁是全额融资。
查看答案
错。国际租赁分为全额清偿与非全额清偿,非全额清偿又称为经营性租赁,指出租人从承租人那里收回的租金,不足以弥补其为承租人垫付的全部支出。
26主观题26 / 35
场外市场交易的都是通过私募方式发行的证券。
查看答案
错。场外市场交易的对象,既有在证券交易所公开发行的证券,也有一些是通过私募方式发行的证券。
27主观题27 / 35
国际储备中有生息资产,因而持有国际储备并无成本。
查看答案
错。一国持有国际储备的成本,等于投资收益率与利息收益率之差。这是利率平价理论最基本的原理。
28简答题28 / 35
简述实现人民币经常项下可兑换的意义。
查看答案
首先,人民币在经常项下的可兑换,意味着我国取消了在计划经济下长久实施的有关外汇支出的审批制,标志着我国外汇资源的分配向着市场方式转变,成为我国建立社会主义市场经济的重要组成部分。同时,取消对外汇支付的管制,满足了IMF对成员国的要求,也为我国后来加入WTO扫清了一个障碍。
其次,人民币在经常项下的可兑换,可以把外商投资企业纳入银行结售汇体系,并且取消了外商投资企业进口用汇和外汇不平衡企业汇出利润的限制,允许它们根据核定的外汇结算账户的限额保留一部分现汇。所有这些都大大改善了我国的投资环境。
29简答题29 / 35
简述国际股票市场的形成与发展。
查看答案
简述国际股票市场的形成与发展。
答:(1)跨国公司的发展是推动各国股票市场国际化的根本动因。
(2)发达国家对外国企业和投资人开放本国股票市场,是各国股票市场国际化的具体体现。
(3)欧元区国家股票市场的一体化进程。
(4)世界主要股票交易中心的一体化趋势为全球的投资人营造了愈加统一的股票投资市场。
30简答题30 / 35
简述国际储备的作用。
查看答案
(1)弥补国际收支逆差。
这是一国持有国际储备的首要作用。当一国发生国际收支逆差时,可以通过动用外汇储备、减少在IMF的储备头寸和特别提款权持有额或在国际市场上出售黄金来弥补国际收支逆差所造成的外汇供求缺口,能够使国内经济免受调整政策产生的不利影响,有助于国内经济目标的实现。
(2)充当干预资产,维持本国货币稳定。
一国持有储备的多少表明了一国干预外汇市场和维持汇率稳定的实力。
(3)作为偿还外债的保证。
一国在必要时,可将其外汇储备通过兑换或直接用于支付对外债务。因此国际储备可充当作为偿还外债的保证。
31简答题31 / 35
简要回答中长期国际资本流动的经济效应。
查看答案
(1)中长期国际资本对流入国的积极效应。
①中长期资本流入有利于欠发达国家的资本形成,促进经济长期发展。
②中长期资本流入有助于平抑国内经济周期的波动。
(2)中长期国际资本对流出国的积极效应。
①国际资本流动为流出国原本闲置的资金开辟了更广阔的空间,并以此完成了从低效益资金向高效益资金的转变。这样做既满足了资本自身追逐利润的天性,也符合资本输出国经济扩张的国家利益。
②一定条件下,资本输出甚至可以推动本国收入水平进入一个螺旋上升的良性循环。
(3)中长期国际资本流动过程中存在的潜在风险和主要危害。
①国际资本流动伴随着较大的外汇风险。
②国际资本流动中还伴随着利率风险。
③国际资本流动可能危害流入国的银行体系。
④国际资本流动可能产生国际债务危机。
32简答题32 / 35
北京德杰公司有项贷款协议金额为5000万美元,3月4日生效,规定承担期为4个月(即到7月3日止),同时还规定,贷款银行从协议生效后的第二个月起,开始对借款人收取承担费,承担费率为0. 25%,该借款人的提款情况如下:3月10日,提1000万美元,4月20日,提3000万美元,计算该借款人应支付的承担费。
查看答案
第一次间隔期限应纳承担费(从4月4日到4月19日)=4000万×(16/360)×0.25%=0.44万美元
第二次间隔期应纳承担费(从4月20日到7月3日止):1000万×[(10 +31+30 +3)/360] ×0.25%=0.51美元
共需交纳承担费=0. 44万美元+0. 51万美元=0.95万美元
33简答题33 / 35
若某种债券的票面额为1000美元,确定的票面利率为8%,发行市的市场收益率为9%,期限为5年,则该债券的发行价格是多少?采用的是溢价发行还是折价发行?
查看答案
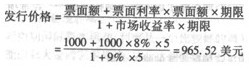
因为发行价格小于票面价值,则该债券采用的是折价发行。
34材料分析题34 / 35
论述固定汇率制下货币政策的宏观经济效应。
查看答案
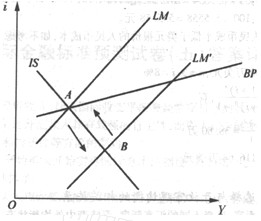
假定经济最初处于一般均衡点A。若希望通过货币政策提高产出水平,则货币扩张会推动LM曲线向右移动,导致该国经济的内部均衡移向B点。由于B点位于BP曲线下方,出现国际收支逆差。这时,肩负着稳定本国汇率的货币当局会利用持有的外汇储备在外汇市场上购买本国货币以阻止其贬值。随着本国货币当局外汇储备余额的降低。基础货币投放也将减少,在货币乘数的作用下必然产生货币紧缩效应,使得LM′曲线向左回移,内部均衡回归到A点,从而以货币政策追求产出提高的政策初衷落空。
如果为了防止外部失衡状况对内部经济运行产生影响而采取货币冲销,比如在外汇储备降低的同时,增加国债持有额或扩大对商业银行的再贷款。以此稳定基础货币投放,那么,内部均衡点将继续在B点,但国际收支逆差也将持续下去。然而,现实生活中没有哪个国家可以长时期地通过抛售外汇来维持本币的固定汇率。
所以,实行固定汇率制的发展中国家往往容易受到投机性货币冲击。如果既要防范此类危机,又不希望放弃固定汇率制,就必须尽可能地扩大本国的外汇储备规模,给予国际货币投机者以充分的心理震慑力;与此同时,还应尽量通过与友好国家签订危机情形下的货币互换安排来提高应对投机冲击的能力。
35材料分析题35 / 35
请阐述重新构建国际金融体系的具体措施。
查看答案
(1)实现国际储备多元化,从而较好地解决了特里芬难题。然而就国际储备的未来发展来说,一方面,美元、欧元(以前是德国马克)和日元三足鼎立的局面短期内不会有大的改变;另一方面,在金融开放和金融全球化的推动下,可自由兑换的国际货币在不断增加,但是区域经济和货币合作的进展也有可能使得国际储备货币种类先增加后减少,所以从长远来看仍然存在较大的变数。
(2)汇率安排从集中接受人为的制度设计恢复为分散的自由选择。
如今,各国的汇率制度呈现出浮动汇率制、固定汇率制以及介于两者之间的各种居中安排并存的复杂局面,并产生了一系列关于汇率制度的崭新课题。
(3)依赖国际金融市场和国际间政策协调解决国际收支问题。
牙买加体系下,国际金融市场迅猛发展,一方面为各国解决国际收支不平衡提供了更多金融工具;另一方面也大大提高了国际资本流动的规模和速度,使得国与国之间的经济联系和相互依赖程度空前加强。由此也导致各国的宏观经济政策不可避免地具有外部效应。国际间的多边谈判与政策磋商,在缺乏规则协调机制的背景下,成功地确立了相机抉择的国际协调机制,不仅为各国解决国际收支问题提供了新的方案,而且有助于实现全球经济和金融的稳定发展。
(4)IMF承担了更多职责,在国际金融领域的地位和作用咀显提高。
汇率剧烈波动所产生的巨大外汇风险、金融市场一体化所隐含的投机性货币冲击和各国经济政策的外部负效应,导致牙买加体系下金融危机的爆发频率和危害性远远超过以往任何时候。除了依靠国际间政策协调机制以外,IMF等国际金融组织被赋予了更多维护全球金融稳定的责任。或许正因为如此,IMF经常成为人们批评现行国际金融体系或讨论未来改革的焦点。