财会类税务师税法(一)
2000年注册税务师《税法一》试题
90 题含答案税法(一)
1单选题1 / 90
由国家税务总局制定的《税务行政处罚听证程序实施办法》属于( )。
查看答案
C. 税收行政规章
2单选题2 / 90
从1999年11月1日起,对个人在中国境内储蓄机构取得的人民币.外币存款利息,按20%税率征收个人所得税,但是对1999年10月五日前草生的利息不征税。这样规定,符合税法适用原则中的( )。
查看答案
D. 法律不溯及既往原则
3单选题3 / 90
某纳税人7月份取得收入1600元,若规定免征额为1000元,采用超额累进税率,应税收入为 0~ 1000元,适用税率为5%,应税收入为1000~2000元,适用税率为10%,则该纳税人应纳税额为( )。
查看答案
A. 30元
4单选题4 / 90
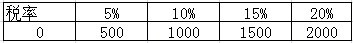
下图为应用超额累进税率计算应纳税额的图示(数轴代表应税收入),则级距为1500至2000,速算扣除数为( )。
查看答案
D. 150
5单选题5 / 90
税收法律关系产生的标志是( )。
查看答案
C. 纳税人应税行为的发生
6单选题6 / 90
增值税可以分为消费型.收入型.生产型三种类型,其中收入型增值税的征税对象与理论上的增值额完全一致,然而在实践中各国却很少采用收入型增值税,其原因在于( )。
查看答案
D. 给凭发票扣税的计税方法带来困难
7单选题7 / 90
现行增值税基本税率为17%,其对应的计税价格为不含税价,若换算成价内税,17%的价外税税率相当于( )的价内税税率。
查看答案
B. 14.529%
8单选题8 / 90
按现行增值税制度规定,一般纳税人生产的下列货物,可以按简易办法依照6%的征收率计算缴纳增值税的是( )。
查看答案
A. 用动物毒素制成的生物制品
9单选题9 / 90
某钢琴厂为增值税一般纳税人,本月采取“还本销售”方式销售钢琴,开了普通发票20张,共收取货款25万元。企业扣除还本准备金后按规定23万元做销售处理,则增值税计税销售额为( )。
查看答案
C. 21.37万元
10单选题10 / 90
某百货商店1999年全年销售额为120万元,2000年3月销售给消费者日用百货一批,收取全部货款为31200元,当月货物购进时取得增值税专用发票上注明价款为26000元,则该纳税人增值税计税销售额为( )。
查看答案
A. 30000元
11单选题11 / 90
对于增值税一般纳税人,下列准予抵扣进项税额的单据.发票有( )。
查看答案
D. 购进货物(固定资产除外)取得的套印全国统一发票监制章的运费发票
12单选题12 / 90
某制药厂(增值税一般纳税人)3月份销售抗生素药品117万元(含税,税率为17%),销售免税药品50万元(不含税),当月购入生产用原材料一批,取得增值税专用发票上注明税款6.8万元,抗生素药品与免税药品无法划分耗料情况,则该制药厂当月应纳增值税为( )。
查看答案
B. 12.74万元
13单选题13 / 90
某外贸进出口公司进口一批小汽车,到岸价格为2000万元,关税税额为2000万元,小汽车适用增值税税率为17%,消费税税率为5%,则该公司应纳增值税为( )。
查看答案
D. 715.79万元
14单选题14 / 90
出口企业从小规模纳税人处购进并持普通发票的货物后,特准予以扣除或退还增值税额的货物是( )。
查看答案
C. 松香
15单选题15 / 90
生产企业委托外贸企业代理出口的自产货物以及外贸企业委托外贸企业代理出口的货物,办理退(免)税应在( )。
查看答案
A. 委托方
16单选题16 / 90
为了保证出口退税及时.足额.到位,有效防范和打击骗取出口退税的违法犯罪行为,我国税务机关对增值税出口货物退税进行分类管理,将出口企业分为A.B.C.D四类,其中,对C类企业的管理办法为( )。
查看答案
B. 单证齐全方可申报办理退税
17单选题17 / 90
按照增值税专用发票开具时限的规定,下列说法错误的是( )。
查看答案
D. 将货物交付给他人代销,为收到受托人送交货款的当天
18单选题18 / 90
某增值税一般纳税人以送货上门方式销售钢材一批,开出增值税专用发票上注明价款为50000元.税额8500元,另开普通发票收取运输装卸费234元,包装费117元,则该笔业务的计税销售额为( )元。
查看答案
B. 50300
19单选题19 / 90
按照现行增值税制度规定,下列有关增值税纳税人报缴税款期限叙述正确的是( )。
查看答案
D. 以15日为一期纳税的,应当自期满之日起5日内预缴税款
20单选题20 / 90
按照现行消费税制度规定,企业下列行为中,不征收消费税的是( )。
查看答案
C. 委托加工收回后直接销售的人参酒
21单选题21 / 90
按照现行消费税制度规定,应税消费品计税价格明显偏低又无正当理由的,税务机关有权核定其计税价格。其中,卷烟计税价格明显偏低是指其计税价格低于市场零售价格的( )。
查看答案
D. 35%
22单选题22 / 90
按照现行消费税制度规定,当期准予扣除外购应税消费品已纳消费税税款的扣除时限是( )。
查看答案
C. 出库实耗时扣除
23单选题23 / 90
某外资企业进口一批汽车轮胎,海关核定关税完税价格为600万元。已知关税税率为60%,消费税税率为10%。该企业应纳的消费税是( )万元。
查看答案
B. 106.67
24单选题24 / 90
某酒厂本月生产销售散装啤酒400吨,每吨售价3800元。另外,该厂生产一种新的粮食白酒,广告样品使用0.2吨,已知该种白酒无同类产品出厂价,生产成本每吨35000元,成本利润率为10%,该厂当月应纳的消费税是( )元。
查看答案
A. 90566.67
25单选题25 / 90
按照现行消费税制度规定,纳税人委托加工应税消费品,由受托方代收代缴税款,以下哪种情况可以由委托方回原地纳税( )。
查看答案
D. 委托个体经营者加工应税消费品
26单选题26 / 90
某汽车轮胎厂本月接受某汽车公司委托加工特制轮胎一批,委托加工材料26万元,收取加工费14万元(不含税)。查知无同类产品销售价格。该厂应代收代缴的消费税是( )。
查看答案
A. 4.44万元
27单选题27 / 90
在我国境内的某建筑安装工程由境外的M财团进行总承包,为协调指挥该工程建筑,M公司在工程建筑所在地设立了S工程建筑公司,则M财团转包该工程应纳营业税的扣缴义务人为( )。
查看答案
B. S公司
28单选题28 / 90
T建筑安装公司为P企业下属的非独立核算单位,T公司建设完成一栋楼房产由P企业使用,T公司与P企业不结算工程价款,则对该建筑工程应( )。
查看答案
A. 免征营业税
29单选题29 / 90
某化工厂委托G公司购入化工原材料,事先预付80万元周转金,G公司代购化工原料后按实际购进价格向工厂结算,并将销货方开具给该化工厂的增值税专用发票原票转交,共计支付价税合计金额80万元,另按购进价税合计金额的3%收取手续费2.4万元,并单独开具代理手续费发票。则对G公司应( )。
查看答案
D. 按2. 4万元计算缴纳营业税
30单选题30 / 90
T公司委托P公司代销一种家用电器,T方规定单价为500元,双方约定P公司按规定销售价格的5%提取手续费,在销售过程中,P公司自行决定将销售价格提高到 550元/件,但与T企业仍按 500元/件结算,当月 P公司实际为 T企业代销该种家用电器400件,则P公司应( )。
查看答案
A. 按3万元缴纳营业税
31单选题31 / 90
甲乙方合作建房,甲方以出租土地使用权来换取乙方的房屋所有权,则甲方( )。
查看答案
A. 按服务业税目缴纳营业税
32单选题32 / 90
甲方以土地使用权,乙方以货币资金形式入股.成为合营企业合作建房。房屋建成后,双方采取风险共担,利润共享的分配方式。则甲方应( )。
查看答案
D. 不缴纳营业税
33单选题33 / 90
某建筑安装公司以包工不包料的方式完成一项建筑工程,该公司自报用于计征营业税的工程公款为1358万元,另外,建设单位提供建筑材料600万元,提前竣工奖42万元。则该企业应纳营业税的计税依据为( )。
查看答案
A. 2000万元
34单选题34 / 90
某商业银行1999年第二季度吸收存款3000万元,共取得贷款利息收入200万元,利差补贴3.5万元,从事再贴现业务收入15万元,销售账单凭证.支票取得收入3万元,办理结算业务取得手续费收入4万元,金融保险业营业税税率8%,则该商业银行1999年第二季度应纳营业税为( )万元。
查看答案
D. 16.56
35单选题35 / 90
某典当行1999年5月取得死当物品销售收入7万元,抵押贷款利息保管费收入 23万元,服务业营业税税率 5%,金融保险业营业税税率8%,则该典当行当月应纳营业税为( )。
查看答案
C. 1.84万元
36单选题36 / 90
F公司以房屋作抵押,向某银行贷款 100万元,到期后本息合计125万元;因F公司无力归还贷款,银行将所抵押的房屋收归己有,经权威机构评估,该房屋价值107万元,F公司将其余的18万元支付给该银行(金融业营业税税率8%,销售不动产营业税税率为5%),则F公司应纳营业税为( )。
查看答案
C. 6.25万元
37单选题37 / 90
李先生个人1999年10月15日以20万元购买一套普通住宅,2000年4月以25万元将这套住宅卖掉,销售不动产营业税税率为5%,则李先生应纳营业税为( )。
查看答案
B. 0.25万元
38单选题38 / 90
营业税纳税期限,由主管税务机关依应纳税额大小分别核定为( )。
查看答案
C. 5日.10日.15日或 1个月
39单选题39 / 90
某油田1999年7月份生产原油20万吨,其中销售12万吨,用于自办炼油厂加工7.5万吨,用于开采原油过程中加热.修井的 0.5万吨,该油田适用的单位税额为 15元/吨,则该油田当月资源税应纳税额为( )。
查看答案
B. 292.5万元
40单选题40 / 90
某盐场某月生产销售情况如下:(1)对外直接销售原盐150吨;(2)用生产的原盐加工成粉洗盐80吨销售;(3)用生产的原盐加工成粉精盐30吨销售;(4)用生产的原盐加工成精制盐20吨销售。该盐场一吨原盐可加工成 0. 8吨的粉洗盐. 0. 65吨的粉精盐.0.5吨的精制盐,已知当地原盐的资源税税额为25元/吨,则该盐场当月应纳资源税为( )。
查看答案
C. 8403. 75元
41多选题41 / 90
下列税收文件属于税法行政解释的有( )。
查看答案
B. 国家税务总局消费税问题解答 D. 国务院关于调整金融保险业税收政策有关问题的通知
42多选题42 / 90
关于税收法律关系的性质。有“权力关系说”和“债务关系说”两种不同的学说,下列说法属于对“债务关系说”进行解释的有( )。
查看答案
A. 税法是以国家为债权人而依法设定的债 D. 税收法律关系是一种公法上的债权债务关系
43多选题43 / 90
下列单位具有纳税主体身份的有( )。
查看答案
A. 已代纳税人缴纳税款的某纳税担保人 C. 缴纳个人所得税的某税务人员 D. 依法代扣代缴税款的某事业单位
44多选题44 / 90
我国现行税法赋予税务机关的权力包括( )。
查看答案
A. 在其授权范围内解释税法 C. 实施税务行政强制执行 D. 委托代征
45多选题45 / 90
我国税法明确规定的纳税人权利包括( )。
查看答案
A. 申请延期纳税 B. 要求税务机关承担赔偿责任
46多选题46 / 90
我国现行增值税并没有完全消除重复课税,其原因在于( )。
查看答案
A. 采用生产型增值税 C. 法定增值额大于理论增值额
47多选题47 / 90
增值税可以分为消费型.收入型.生产型三种类型,许多国家采用消费型增值税的目的是( )。
查看答案
A. 鼓励扩大投资,加速固定资产更新 C. 便于采用增值税专用发票直接扣税
48多选题48 / 90
按照现行增值税制度规定,下列单位或个人可以认定为增值税一般纳税人的有( )。
查看答案
A. 某电子配件厂年销售额 80万元,财务核算健全,其总公司年销售额为780万元 C. 年销售额为110万元,财务核算健全的锅炉修配厂
49多选题49 / 90
按照现行增值税制度规定,下列行为应按“提供加工和修理修配劳务”征收增值税的是( )。
查看答案
B. 企业受托为另一企业加工服装 C. 企业为另一企业修理锅炉
50多选题50 / 90
按照现行增值税制度规定,下列行为应“视同销售”征收增值税的有( )。
查看答案
A. 将自产的货物作为投资,提供给个体经营者 C. 将购买的货物无偿赠送他人 D. 将自产的货物用于非应税项目
51多选题51 / 90
混合销售与兼营是为了区分增值税与营业税的界限而作的规定,其区别在于( )。
查看答案
C. 混合销售是货物销售和非增值税应税劳务在同一项销售行为中发生,兼营是货物销售应纳增值税劳务和非增值税应税劳务在同一纳税人身上发生 D. 混合销售中销售货物与非应税劳务同时发生在同一购买者身上,而兼营中销售货物和应税劳务与提供非应税劳务则不同时发生在同一购买者身上
52多选题52 / 90
按照现行增值税制度规定,下列行为应纳增值税的有( )。
查看答案
A. 银行销售金银 D. 邮政部门调拨售邮商品
53多选题53 / 90
按现行增值税制度规定,下列货物中,适用13%税率的有( )。
查看答案
B. 鲜奶 D. 煤炭
54多选题54 / 90
按照现行增值税制度规定,下列项目可以免征增值税的有( )。
查看答案
A. 农民销售的自产淡水鱼 C. 来料加工进口的设备
55多选题55 / 90
下列各项中属于一般出口企业办理增值税出口退税时必须提供的凭证有( )。
查看答案
A. 购进出口货物的专用发票税款抵扣联或普通发票 B. 出口货物销售明细账 C. 出口收汇单证 D. 盖有海关验讫章的出口货物报关单(出口退税联)
56多选题56 / 90
按照增值税专用发票管理制度规定,增值税一般纳税人出现下列哪些情况不得开具增值税专用发票( )。
查看答案
A. 烟厂将香烟作为礼品无偿赠送某单位的有关人员 C. 酒厂直接向消费者销售白酒 D. 国有粮食购销企业销售救灾救济粮
57多选题57 / 90
按照增值税专用发票等规定,以货物发出当天为增值税专用发票开具时限的结算方式包括( )。
查看答案
A. 预收货款 B. 委托银行收款
58多选题58 / 90
消费税条例规定,对白酒实行比例税率,对啤酒实行定额税率,其主要依据是( )。
查看答案
A. 白酒价格差异大,啤酒价格差异小 B. 白酒品种.规格较多,啤酒品种.规格单一
59多选题59 / 90
某酒厂生产的下列白酒,属于按粮食白酒税率征收消费税的有( )。
查看答案
A. 以外购的不同品种的白酒勾兑的白酒 B. 用粮食.薯类等多种原料混合生产的白酒
60多选题60 / 90
某工艺品厂既加工金银首饰,又加工珠宝玉石,因加工需要,外购以下货物用于加工,其中,允许从应纳消费税额中扣除外购已税珠宝玉石已纳税的有( )。
查看答案
B. 外购已税玉石用于镶嵌镀金手链 C. 外购已税珍珠用于加工珍珠项链 D. 外购已税钻石用于镶嵌白金钻戒
61多选题61 / 90
某金银珠宝店,既经营金银首饰,又经营珠宝玉石,已分别核算销售额,则下列经营品种,应在生产环节征收消费税的有( )。
查看答案
B. 白金镶嵌钻戒.项链 C. 镀金工艺项链 D. 珍珠项链
62多选题62 / 90
下列关于消费税纳税义务发生时间的问题,说法正确的有( )。
查看答案
C. 某汽车厂采用托收承付结算方式销售汽车,其纳税义务发生时间为发出汽车并办妥托收手续的当天 D. 某金银珠宝店销售首饰10件,收取价款2.5万元,其纳税义务发生时间为当天
63多选题63 / 90
按照现行营业税制度规定,下列销售不动产行为应纳营业税的有( )。
查看答案
A. 日本国某公司在日本国内销售其一处在中国境内的房产 B. 某中外合资企业在北京销售其一处在上海的厂房,
64多选题64 / 90
按照现行营业税制度规定,下列行为应按服务业税目征税的有( )。
查看答案
B. 某杂志社利用杂志为客户作广告。 D. 某公路管理部门向过往车辆收取“过路费”
65多选题65 / 90
按照现行营业税制度规定,下列收入可以直接作为营业税计税依据的有( )。
查看答案
C. 公路联运公司实际取得的收入 D. 建筑房屋的工程造价和价外费用
66多选题66 / 90
按照现行营业税制度规定,下列经营活动应按“文化体育”业税目征收营业税的有( )。
查看答案
A. 电台播音 C. 时装表演 D. 举办艺术讲座
67多选题67 / 90
按照现行营业税制度规定,纳税人取得下列收入,可以免征管业税的有( )。
查看答案
A. 科研单位转让非专利技术的所有权 C. 健康保险
68多选题68 / 90
按照现行营业税制度规定,下列经营项目中,关于营业纳税地点的表述,正确的有( )。
查看答案
A. 纳税人销售不动产,在不动产所在地申报纳税 D. 装卸搬运业纳税地点为纳税人机构所在地
69多选题69 / 90
按照现行资源税制度规定,下列资源产品应纳资源税的有( )。
查看答案
A. 井矿盐 C. 锰矿石
70多选题70 / 90
按照现行资源税制度规定,关于资源税纳税义务发生时间,下列说法正确的有( )。
查看答案
A. 纳税人自产自用应税产品,其纳税义务发生时间为移送使用应税产品的当天 B. 纳税人采取分期收款方式销售应税产品,其纳税义务发生时间为销售合同规定的收款日期的当天 D. 扣缴义务人,代扣代缴税款,其纳税义务发生时间为支付货款的当天
71单选题71 / 90
销售自建商品住宅应纳营业税为()。
查看答案
B. 105 65万元
72单选题72 / 90
向银行转移抵押房产业务应纳营业税为( )。
查看答案
A. 250万元
73单选题73 / 90
施工队完成的两项工程应纳营业税为( )。
查看答案
C. 127.50万元
74单选题74 / 90
该房地产开发公司当月共应缴纳营业税为( )。
查看答案
D. 483.15万元
75单选题75 / 90
机械厂7月份应抵扣的增值税进项税额为( )。
查看答案
A. 2520元
76单选题76 / 90
机械厂7月份应向税务机关缴纳增值税为( )。
查看答案
D. 3091.50元
77单选题77 / 90
机械厂8月份增值税计税销售额为( )。
查看答案
B. 109339.62元
78单选题78 / 90
机械厂8月份应纳增值税为( )。
查看答案
C. 4005.38元
79多选题79 / 90
嘉乐厂购进钢材抵扣进项税额须具备的条件是( )。
查看答案
B. 收到销货方填开的增值税专用发票发票联与抵扣联 C. 货物验收入库
80多选题80 / 90
嘉乐厂合作建房.售房的业务应缴纳营业税适用的税目为( )。
查看答案
B. 销售不动产 C. 转让无形资产
81单选题81 / 90
当月准予抵扣的增值税进项税额为( )。
查看答案
A. 6.03万元
82单选题82 / 90
当月增值税销项税额为( )。
查看答案
B. 12.38万元
83单选题83 / 90
嘉乐厂当月应纳增值税为( )。
查看答案
C. 6.35万元
84单选题84 / 90
嘉乐厂当月应纳营业税为( )。
查看答案
D. 107.47万元
85单选题85 / 90
该金店12月份可抵扣增值税进项税额为( )。
查看答案
A. 3800元
86单选题86 / 90
该金店12月份采取“以旧换新”方式销售货物,其增值税销项税额为( )。
查看答案
D. 1307. 69元
87单选题87 / 90
该金店12月份采取“以旧换新”方式销售货物应征消费税为( )。
查看答案
C. 85.47元
88单选题88 / 90
该金店12月份增值税计税销售额为( )。
查看答案
B. 118803.42元
89单选题89 / 90
该金店12月份应纳增值税为( )。
查看答案
A. 16965.63元
90单选题90 / 90
该金店12月份应纳消费税为( )。
查看答案
C. 252.84元