财会类 注册资产评估师 资产评估
资产评估的基本方法 35 题 含答案 资产评估
1 单选题 1 / 35
资产功能性贬值的计算公式为:被评估资产功能性贬值额=
(被评估资产年净超额运营成本 ×折现系数)。其中,净超额运营成本是( )。
A 超额运营成本乘折现系数所得的数额 B 超额运营成本扣除其抵减的所得税以后的余额 C 超额运营成本扣除其抵减的所得税以后的余额乘折现系数的所得额 D 超额运营成本加上其应抵减的所得税额
查看答案 B. 超额运营成本扣除其抵减的所得税以后的余额
2 单选题 2 / 35
对被评估的机器设备进行模拟重置,按现行技术条件下的设计、工艺、材料、标准、价格和费用水平进行核算,这样求得的成本称为( )。
A 更新重置成本 B 复原重置成本 C 完全重置成本 D 实际重置成本
查看答案 A. 更新重置成本
3 单选题 3 / 35
某评估机构采用收益法对一项长期股权投资进行评估,假定该投资每年纯收益为30万元且固定不变,资本化率为10%,则该项长期股权投资的评估值为( )。
A 200万元 B 280.5万元 C 300万元 D 350万元
查看答案 C. 300万元
4 单选题 4 / 35
已知某类设备的价值与功能之间存在线性关系,重置类似全新机器设备一台,其价值为4万元,年产量为4000件,现知被评估资产年产量为3000件,则其重置成本为( )。
A 3万元 B 4万元 C 3至4万元 D 无法确定
查看答案 A. 3万元
5 单选题 5 / 35
评估机器设备一台,三年前购置,据了解该设备尚无替代产品。该设备账面原值10万元,其中买价8万元,运输费0.4万元,安装费用(包括材料)1万元,调试费用0.6万元。经调查,该设备现行价格9.5万元,运输费、安装费、调试费分别比三年前上涨40%、30%、20%。该设备的重置成本是( )。(保留两位小数)
A 12.08万元 B 10.58万元 C 12.58万元 D 9.5万元
查看答案 A. 12.08万元
6 单选题 6 / 35
1995年1月评估设备一台,该设备于1991年12月购建,账面原值为20万元,1993年进行一次技术改造,改造费用(包括增加设备)2万元。若定基物价指数1991年为1.05,1993年为1.20,1995年为1.32。则该设备的重置成本是( )。
A 22万元 B 27.34万元 C 27.43万元 D 29.04万元
查看答案 B. 27.34万元
7 单选题 7 / 35
评估资产为一台年产量为8万件甲产品的生产线。经调查,市场现有类似生产线成本为25万元,年产量为15万件。如果规模经济指数为0.7时,该设备的重置全价为( )。
A 19.2万元 B 17.35万元 C 24万元 D 16.10万元
查看答案 D. 16.10万元
8 单选题 8 / 35
某待估设备重置成本为27万元,经查阅,已使用4年,评估人员经分析后确定该设备尚可使用5年,那么它的实体性贬值额为( )。
A 10万元 B 12万元 C 15万元 D 18万元
查看答案 B. 12万元
9 单选题 9 / 35
某项专用技术预计可用5年,预测未来5年的收益分别为40万元、42万元、44万元、45万元、46万元,假定折现率为10%,则该技术的评估价值为( )。(保留两位小数)
A 217万元 B 155.22万元 C 150.22万元 D 163.43万元
查看答案 D. 163.43万元
10 单选题 10 / 35
假定某企业长期负债占全部投入资本的比重为20%,自有资金的比重为80%,长期负债的平均利息率为9%,社会无风险报酬率为4%,该企业风险报酬率为12%,则利用加权平均资本成本模型求得其资本化率为( )。(不考虑企业所得税的影响)
A 15% B 13.2% C 14.6% D 12.6%
查看答案 C. 14.6%
11 多选题 11 / 35
价格指数调整法通常是用于( )的机器设备的重置成本估测。
A 技术进步速度不快 B 技术进步因素对设备价格影响不大 C 技术进步因素对设备价格影响很大 D 单位价值较小的自制设备 E 价值量较大的设备
查看答案 A. 技术进步速度不快 B. 技术进步因素对设备价格影响不大 D. 单位价值较小的自制设备
12 多选题 12 / 35
资产评估中不能采用会计学中的折旧年限来估算成新率是因为( )。
A 会计计价是由企业会计进行,而资产评估是由企业以外的评估人员进行的。 B 会计学中的折旧年限是对某一类资产作出的会计处理的统一标准,对同一类资产具有普遍性和同一性,而资产评估中的成新率则具有特殊性和个别性。 C 会计学中修理费的增加不影响折旧年限,而资产评估中的修理费的增加要影响资产的成新率。 D 会计学中的折旧年限未考虑同一类资产中个别资产之间在使用频率、保养和维护等方面的差异。 E 会计学中的折旧年限是按照折旧政策确定的,而成新率反映了资产实际的新旧程度
查看答案 B. 会计学中的折旧年限是对某一类资产作出的会计处理的统一标准,对同一类资产具有普遍性和同一性,而资产评估中的成新率则具有特殊性和个别性。 C. 会计学中修理费的增加不影响折旧年限,而资产评估中的修理费的增加要影响资产的成新率。 D. 会计学中的折旧年限未考虑同一类资产中个别资产之间在使用频率、保养和维护等方面的差异。 E. 会计学中的折旧年限是按照折旧政策确定的,而成新率反映了资产实际的新旧程度
13 多选题 13 / 35
应用市场法必须具备的前提条件是( )。
A 需要有一个充分活跃的资产市场 B 必须具有与被评估资产相同或相类似的全新资产价格 C 可搜集到参照物及其与被评估资产可比较的指标、技术参数 D 被评估资产未来收益能以货币衡量 E 被估资产所面临的风险也能够衡量
查看答案 A. 需要有一个充分活跃的资产市场 C. 可搜集到参照物及其与被评估资产可比较的指标、技术参数
14 多选题 14 / 35
物价指数法中的物价指数可以是( )。
A 被评估资产的类别物价指数 B 被评估资产的个别物价指数 C 固定资产投资价格指数 D 商品零售价格指数 E 综合物价指数
查看答案 A. 被评估资产的类别物价指数 B. 被评估资产的个别物价指数
15 多选题 15 / 35
应用市场法估测被评估机组的重置成本时,参照物与被估机组之间需调整的主要参数有( )。
A 交易时间的差异 B 生产效率的差异 C 付款方式的差异 D 新旧程度的差异 E 交易情况的差异
查看答案 A. 交易时间的差异 B. 生产效率的差异 C. 付款方式的差异 E. 交易情况的差异
16 多选题 16 / 35
市场法中交易情况的调整是指( )。
A 由于参照物的成交价高于或低于市场正常交易价格所需进行的调整 B 因融资条件差异所需进行的调整 C 因投资环境差异所需进行的调整 D 因销售情况不同所需进行的调整 E 因交易时间差异所需进行的调整
查看答案 A. 由于参照物的成交价高于或低于市场正常交易价格所需进行的调整 B. 因融资条件差异所需进行的调整 D. 因销售情况不同所需进行的调整
17 多选题 17 / 35
以下对市场法的理解正确的有( )。
A 市场法是资产评估的基本方法之一 B 市场法的优点是能够反映资产目前的市场情况 C 市场法的优点是评估值较能直观反映市场现实价格 D 市场法的缺点是有时缺少可比较的数据 E 市场法是最具说服力的评估方法之一
查看答案 A. 市场法是资产评估的基本方法之一 C. 市场法的优点是评估值较能直观反映市场现实价格 E. 市场法是最具说服力的评估方法之一
18 多选题 18 / 35
造成资产经济性贬值的主要原因有( )。
A 该项资产技术落后 B 该项资产生产的产品需求减少 C 社会劳动生产率提高 D 政府公布淘汰该类资产的时间表 E 市场对该项资产的需求下降
查看答案 B. 该项资产生产的产品需求减少 D. 政府公布淘汰该类资产的时间表 E. 市场对该项资产的需求下降
19 多选题 19 / 35
收益法应用中预期收益额的界定应注意( )。
A 收益额指的是被评估资产在未来正常使用中能产生的收益额 B 收益额是由被评估资产直接形成的 C 收益额必须是税后利润 D 收益额是一个确定的数据 E 对于不同的评估对象应该具有不同内涵的收益额
查看答案 A. 收益额指的是被评估资产在未来正常使用中能产生的收益额 B. 收益额是由被评估资产直接形成的 E. 对于不同的评估对象应该具有不同内涵的收益额
20 多选题 20 / 35
下列有关收益法参数的说法中,正确的是( )。
A 运用收益法涉及的参数主要有三个:收益额、折现率和收益期限 B 收益额是资产的现实收益额 C 折现率是一种风险报酬率 D 收益期限是指资产具有获利能力持续的时间,通常以年为时间单位 E 收益额是资产未来的实际收益额
查看答案 A. 运用收益法涉及的参数主要有三个:收益额、折现率和收益期限 D. 收益期限是指资产具有获利能力持续的时间,通常以年为时间单位
21 判断题 21 / 35
应用市场法评估资产需要满足三个前提条件。
A 正确 B 错误
查看答案 B. 错误
22 判断题 22 / 35
收益法中的收益是指评估基准日后若干年的平均收益。
A 正确 B 错误
查看答案 B. 错误
23 判断题 23 / 35
采用市场法评估资产价值时,需要以类似或相同的资产为参照物,选择的参照物应该是与被评估资产的成新率相同的资产。
A 正确 B 错误
查看答案 B. 错误
24 判断题 24 / 35
市场比较法中的个别因素修正的目的在于将可比交易实例价格转化为待估对象自身状况下的价格。
A 正确 B 错误
查看答案 A. 正确
25 判断题 25 / 35
政府实施新的经济政策或发布新的法规限制了某些资产的使用,造成资产价值的降低,这是一种非评估考虑因素。
A 正确 B 错误
查看答案 B. 错误
26 判断题 26 / 35
对被评估的机器设备进行模拟重置,按现行技术条件下的设计、工艺、材料、标准、价格和费用水平进行核算,这样求得的成本称为复原重置成本。
A 正确 B 错误
查看答案 B. 错误
27 判断题 27 / 35
对于一项科学技术进步较快的资产,采用物价指数法往往会比采用重置核算法估算的重置成本高。
A 正确 B 错误
查看答案 A. 正确
28 判断题 28 / 35
收益法涉及的参数主要有三个:收益额、折现率和收益期限。
A 正确 B 错误
查看答案 A. 正确
29 判断题 29 / 35
收益年限是指资产从购置开始到报废为止所经历的全部时间,通常以年为时间单位。
A 正确 B 错误
查看答案 B. 错误
30 判断题 30 / 35
复原重置成本与更新重置成本相比较,设计差异、功能差异、技术差异和标准差异均是两者之间的主要差异。
A 正确 B 错误
查看答案 A. 正确
31 材料分析题 31 / 35
被评估机组为5年前购置,账面价值20万元人民币,评估时该类型机组已不再生产了,已经被新型机组所取代。经调查和咨询了解到,在评估时点,其他企业购置新型机组的取得价格为30万元人民币,专家认定被评估机组与新型机组的功能比为0.8,被评估机组尚可使用8年,预计每年超额运营成本为1万元。假定其他费用可以忽略不计。
查看答案 (1)被评估机组的现时全新价格最有可能为24万元:30×80%=24(万元)
32 材料分析题 32 / 35
某台机床需评估。企业提供的购建成本资料如下:该设备采购价5万元,运输费0.1万元,安装费0.3万元,调试费0.1万元,已服役2年。经市场调查得知,该机床在市场上仍很流行,且价格上升了20%;铁路运价近两年提高了1倍,安装的材料和工费上涨幅度加权计算为40%,调试费用上涨了15%。试评估该机床原地续用的重置全价。
查看答案 现时采购价=5×(1+20%)=6(万元)
33 材料分析题 33 / 35
现有一台与评估资产X设备生产能力相同的新设备Y,使用Y设备比X设备每年可节约材料、能源消耗和劳动力等约60万元。X设备的尚可使用年限为6年,假定年折现率为10%,该企业的所得税税率为40%,求X设备的超额运营成本。
查看答案 年净超额运营成本为=60×(1-40%)=36(万元)
34 材料分析题 34 / 35
某上市公司欲收购一家企业,需对该企业的整体价值进行评估。已知该企业在今后保持持续经营,预计前5年的税前净收益分别为40万元,45万元,50万元,53万元和55万元;从第六年开始,企业进入稳定期,预计每年的税前净收益保持在55万元。折现率与资本化率均为10%,企业所得税税率为40%,试计算该企业的评估值是多少?
查看答案 前5年企业税前净收益的现值为:
181.47(万元)
稳定期企业税前净收益的现值为:55/10%/(1+10%)5=341.51(万元)
企业税前净收益现值合计为:181.47+341.51=522.98(万元)
该企业的评估值为:522.98×(1-40%)=313.79(万元)
35 材料分析题 35 / 35
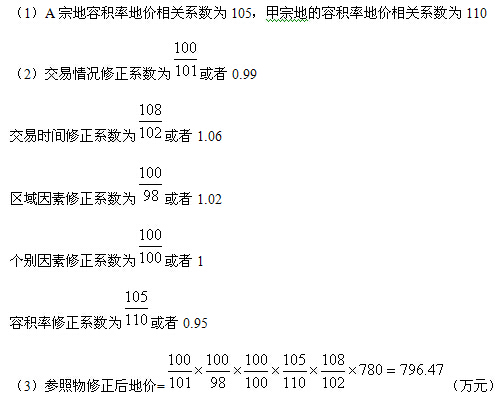
有一待估宗地A,与待估宗地条件类似的宗地甲,有关对比资料如下表所示:
宗地 成交价 交易时间 交易情况 容积率 区域因素 个别因素 交易时间地价值数 A 2000.10 0 1.1 0 0 108 甲 780 1999.2 +1% 1.2 -2% 0 102
表中百分比指标为参照物与待估宗地相比增减变动幅度。据调查,该市此类用地容积率每增加0.1,宗地单位地价比容积率为1时的地价增加5%。
要求:(1)计算参照物与待估宗地的容积率与地价相关系数
(2)计算参照物修正系数:交易情况修正系数、交易时间修正系数、区域因素修正系数、个别因素修正系数、容积率修正系数。
(3)计算参照物修正后的地价
查看答案
 (被评估资产年净超额运营成本 ×折现系数)。其中,净超额运营成本是( )。
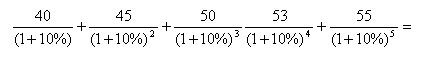 181.47(万元)