学历类自考法学类税法
2009年4月全国自考税法真题
46 题含答案税法
1单选题1 / 46
根据税法规定的征税客体性质,属于行为税法的是()
查看答案
C. 印花税法
2单选题2 / 46
对同一课税客体或同一税目,不论数额大小,均按同一比例计算征税的税率形式是()
查看答案
A. 比例税率
3单选题3 / 46
增值税一般纳税人因当期销项税额小于当期进项税额,其不足抵扣部分的税务处理是()
查看答案
B. 结转下期继续抵扣
4单选题4 / 46
某汽车修配厂为小规模纳税人,2008年7月取得汽车修理收入20 000元(不含税),其应纳增值税的计算公式为()
查看答案
B. 20 000×4%
5单选题5 / 46
根据消费税法律规定,进口应税消费品实行从价定率办法计算应纳税额的,其计税依据是()
查看答案
C. 组成计税价格
6单选题6 / 46
根据消费税法律制度规定,纳税人自产自用的应税消费品不缴纳消费税的是()
查看答案
C. 用于连续生产应税消费品
7单选题7 / 46
根据营业税法律制度规定,属于营业税兼营行为的事项是()
查看答案
A. 饭店提供客房、餐饮服务并设立柜台外销自制卤菜
8单选题8 / 46
按照销售不动产税目征收营业税的事项是()
查看答案
B. 某房地产公司将一价值100万元的商品房无偿赠与给某电影演员
9单选题9 / 46
目前,我国对下岗职工从事社区居民服务业取得的收入,在一定的期限内免征营业税。该期限是()
查看答案
C. 3年
10单选题10 / 46
我国现行营业税按20%税率征税的行业是()
查看答案
D. 歌厅、舞厅业
11单选题11 / 46
关税纳税人因违反规定造成海关监管货物少征或者漏征税款的,海关应自纳税人应缴税款之日起在一定期限内追征。此法定追征期限为()
查看答案
C. 3年
12单选题12 / 46
我国《企业所得税法》的税收优惠政策是()
查看答案
C. 产业优惠为主,区域优惠为辅
13单选题13 / 46
企业所得税纳税人计算企业所得税时,准予在税前扣除的项目是()
查看答案
B. 转让固定资产支出合理费用800元
14单选题14 / 46
企业来源于中国境外的所得已经在境外缴纳企业所得税的,在汇总纳税时准予扣除。我国采取的扣除方法是()
查看答案
B. 分国(地区)不分项的限额扣除
15单选题15 / 46
我国税务机关有权依照一般反避税条款对企业的应纳税所得额进行调整,但应在该业务发生的纳税年度起一定年限内行使调整权。该年限为()
查看答案
D. 10年
16单选题16 / 46
李某2009年1月份的工资、薪金所得为2 600元,依法缴纳社会保险费和住房公积金合计460元。李某的工资、薪金所得个人所得税应纳税所得额的计算公式是()
查看答案
D. 2 600元-2 000元-460元
17单选题17 / 46
某演员在2008年8月份于甲地和乙地各演出一场,在甲地获得报酬4 000元,在乙地获得报酬6 000元。该演员就上述所得当月应纳个人所得税的计算公式为()
查看答案
A. (4 000-800)×20%+6 000×(1-20%)×20%
18单选题18 / 46
个人的财产转让所得在计征个人所得税时,其应纳税所得额的计算方法是()
查看答案
D. 以财产转让收入减去财产原值和合理费用
19单选题19 / 46
根据资源税法律制度的规定,应缴纳资源税的纳税人是()
查看答案
A. 开采石油的军事单位
20单选题20 / 46
我国现行资源税计征办法是()
查看答案
B. 从量定额计征
21单选题21 / 46
属于静态财产税的税种是()
查看答案
A. 房产税
22单选题22 / 46
根据城镇土地使用税法律制度规定,应缴纳城镇土地使用税的事项是()
查看答案
B. 生产企业闲置土地
23单选题23 / 46
我国现行立法规定,从租计征房产税的,其税率为()
查看答案
D. 12%
24单选题24 / 46
城市维护建设税的税率采用()
查看答案
C. 地区差别比例税率
25单选题25 / 46
根据现行房产税法律制度规定,不征收房产税的地区是()
查看答案
D. 农村
26单选题26 / 46
房屋买卖业务的契税纳税义务发生时间是()
查看答案
A. 签订房地产转让契约当天
27单选题27 / 46
依法应当征收车船税的车辆是()
查看答案
B. 邮政专用车
28单选题28 / 46
依法应缴纳印花税的凭证是()
查看答案
C. 房屋产权证
29单选题29 / 46
《税收征收管理法》规定,纳税人向税务机关办理税务变更登记的期限为自工商行政管理机关办理变更登记之日起一定期限内。该法定期限为()
查看答案
D. 30日
30单选题30 / 46
一般情况下,纳税人的账簿、会计凭证等有关纳税资料,依法应当保存()
查看答案
D. 10年
31多选题31 / 46
应依法缴纳增值税的事项有()
查看答案
C. 销售自来水 D. 销售图书 E. 代销货物
32多选题32 / 46
根据税收征收管理法律制度规定,税务机关有权核定纳税人应纳税额的情形有()
查看答案
A. 纳税人擅自销毁账簿的 B. 纳税人拒不提供纳税资料的 D. 依法应当设置账簿但未设置的 E. 纳税人申报的计税依据明显偏低,又无正当理由的
33多选题33 / 46
我国目前具体行使税收征收权的征税机关有()
查看答案
A. 税务机关 B. 财政机关 D. 海关
34多选题34 / 46
纳税人的下列行为中,应缴纳营业税的有()
查看答案
A. 出租电影拷贝 B. 转让商标权 C. 转让专利权 D. 转让著作权 E. 转让商誉
35多选题35 / 46
在计算企业应纳税所得额时,可以加计扣除的项目是()
查看答案
A. 开发新技术发生的研究费用 B. 开发新产品发生的研究费用 C. 开发新工艺发生的研究费用 D. 安置残疾人员所支付的工资
36主观题36 / 46
分税制
查看答案
分税制是指中央政府和地方政府之间,根据各自的事权范围划分税种和管理权限,实行收支挂钩的分级管理财政体制。
37主观题37 / 46
特惠关税
查看答案
特惠关税是对有特殊关系的国家和地区的进口货物,单方面或相互间按照协定采用特别低进口税率或免税的一种关税。
38主观题38 / 46
纳税人权利
查看答案
纳税人权利是指纳税人在税收法律关系中为了满足自己的利益和维护自己的权益,能够作出或不作出一定行为,以及要求征税主体相应作出或不作出一定行为的许可和保障。它有广义和狭义之分。广义的纳税人权利包括自然权利和税收法律关系中的权利。狭义的仅指纳税人在税收法律关系中的权利。
39主观题39 / 46
税务稽查
查看答案
税务稽查是指税务机关依法对纳税人、扣缴义务人履行纳税、扣缴义务情况所进行的稽核、检查和处理工作的总称。
40主观题40 / 46
简述增值税纳税人区分为一般纳税人和小规模纳税人的意义。
查看答案
增值税一般纳税人和小规模纳税人区分的意义在于:两者在增值税法中的地位不同。
(1)一般纳税人可以领购增值税专用发票,采用抵扣法缴纳增值税。(1分)
(2)小规模纳税人缴纳增值税只能采取简易方法,不能采用抵扣法,无权使用增值税专用发票。(1分)
(3)但是,为了既有利于加强专用发票的管理,又不影响小规模纳税人企业的经营,对会计核算暂时不健全,但能够认真履行纳税义务的小规模纳税人,经县(市)主管税务机关批准,在规定期限内其销售货物或提供应税劳务,可由所在地税务所代开增值税专用发票。(2分)
41主观题41 / 46
简述企业所得税法中“关联方”认定标准。
查看答案
企业所得税法中的“关联方”是指有下列关系之一的企业、其他组织或者个人:
(1)在资金、经营、购销等方面,存在直接或间接的控制关系。(2分)
(2)直接或间接地同为第三者所控制。(1分)
(3)在利益上具有相关联的其他关系。(1分)
42主观题42 / 46
简述我国进出口货物原产地认定标准。
查看答案
根据《中华人民共和国进出口货物原产地条例》,我国进出口货物原产地认定标准是:
(1)完全在一个国家(地区)获得的货物,以该国(地区)为原产地。(2分)
(2)两个以上国家(地区)参与生产的货物,以最后完成实质性改变的国家(地区)为原产地。(2分)
43主观题43 / 46
简述财产税的特点。
查看答案
(1)以财产为征税对象;(1分)
(2)是直接税;(1分)
(3)以占有、使用和收益的财产额为计税依据;(1分)
(4)可以与所得税、消费税配合,相辅相成,发挥多方面的调节作用。(1分)
44材料分析题44 / 46
试论我国税收行政复议应遵循的原则。
查看答案
我国税收行政复议应遵循下列原则:
(1)全面审查原则。该原则包含两方面内容:一是既对税务具体行政行为进行审查,也对特定的税务抽象行政行为进行审查。(1分)二是既对税务具体行政行为的合法性进行审查,也对税务行政行为的适当性进行审查。(1分)
(2)一级复议原则。该原则是指税务征管相对人对税务机关作出的具体行政行为不服,应向其上一级税务机关申请复议,如对复议决定仍不服,则不能再向任何税务机关申请复议,而应依法向人民法院提起诉讼。(2分)
(3)合法、公正、公开、及时、便民原则。该原则强调了税务机关在履行复议职责过程中,应当注意的五个方面,坚持有错必纠,以保障法律法规的正确实施。(2分)
(4)不适用调解原则。该原则是指税收行政复议机关在审理税务争议、进行复议时,既不能居中进行调解,也不能以调解的方式结案,而必须对其所复议的具体行政行为的合法性和适当性进行审查,并依法作出复议决定。合法的予以保持,违法的予以撤销,不当的予以变更。(2分)
(5)不停止执行的原则。该原则是指税收行政复议机关在受理复议申请,进行审查的期间,不停止税务机关作出的所被复议的、具体行政行为的执行。(1分)但是,有下列情形例外:第一,被申请人认为需要停止执行的;第二,复议机关行为需要停止执行的;第三,申请人申请停止执行,复议机关认为其要求合理,决定停止执行的;第四,法律规定停止执行的。(3分)
45材料分析题45 / 46
2009年1月,黑龙江省某棉纺企业(增值税一般纳税人)发生下列业务:
(1)购进纺织设备一台,价值5万元,依法取得了增值税专用发票;
(2)从当地某农工商供销公司(一般纳税人)购进棉花40吨,每吨1.17万元(不含税),依法取得增值税专用发票;
(3)本期内向一般纳税人销售甲型号棉布1.2万米,每米20元(不含税);
(4)本期内向个体工商户销售乙型号棉布0.2万米,每米22元(含税)。
问题:根据以上资料,说明该企业上述业务税务处理的法律依据,并列出该企业本月应纳增值税的计算式。
查看答案
依据增值税相关立法规定,该企业各项业务的税务处理法律依据如下:
(1)2004年7月1日起,黑龙江等东北三省试点消费性增值税,即购进设备等固定资产的进项税金允许在当期一次性抵扣。可以抵扣的进项税金额为:5万元×17%(2分)
(2)从农工商供销公司购进的棉花,进项税额可以抵扣,适用13%的税率扣税。可以抵扣的进项税金额为:40吨×1.17万元/吨×13%(2分)
(3)本期内向一般纳税人销售甲型号棉布1.2万米,每米20元(不含税),适用17%计算销项税额。销项税额=1.2万米×20元/米×17%(2分)
(4)向个体工商户销售棉布,其销售额为含税销售额,应换算成不含税销售额计算销项税额。销项税额=0.2万米×22元/米÷(1+17%)×17%(2分)
(5)该企业应纳增值税的计算式为:
应纳增值税=销项税额-进项税额
=1.2万米×20元/米×17%+0.2万米×22元/米÷(1+17%)×17%-5万元×17%-40吨×1.17万元/吨×13%(1分)
(6)如果因本期销项税额抵扣本期进项税额和上期结转的进项税额后结果为负数,则该企业本期不需缴纳增值税,其税额可以结转下期继续抵扣。(1分)
46材料分析题46 / 46
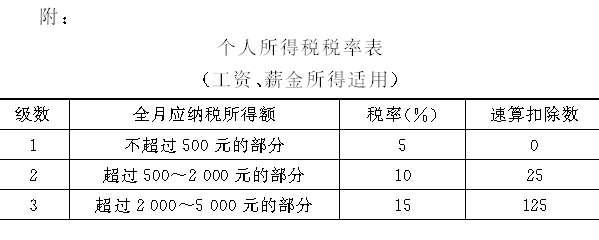
某杂志社编辑,2008年5月取得收入如下:
(1)工资4 000元,奖金800元,“五一”过节费1 000元;
(2)在某文学杂志上发表一篇小说,获得稿酬5 000元;
(3)担任其他杂志评审工作,获得评审费1 000元;
该编辑的上述收入应当缴纳个人所得税的,已经由支付单位代扣代缴。
问题:根据以上资料,说明支付单位扣缴个人所得税的法律依据,并列出计算式。
查看答案
依据《个人所得税法》规定,该编辑的各项收入计税法律依据如下:
(1)工资、薪金所得额为工资、奖金、过节费之和。依据法律,税前可以扣2 000元费用。应纳税所得额为:(4 000+800+1 000-2 000)=3 800(元)(2分)
3 800元应税所得需同时适用5%和10%两个等级税率计算应纳税额。
应纳税额的计算公式为:
3 800×10%-25=355(元)(1分)
(2)稿酬收入税前扣除标准按照每次收入额是否超过4 000元来确定。如果一次取得收入超过4000元的,扣除20%的费用后适用20%税率计税,然后,再减征税额的30%。(2分)
应税所得=5 000-5 000×20%=4 000(元)
应纳税额=4 000×20%-(4 000×20%)×30%
=(4 000×20%)×(1-30%)(2分)
(3)评审费在性质上属于劳务报酬收入。其税前扣除标准按照每次收入额是否超过4 000元确定。如果一次取得收入不超过4 000元的,定额扣除800元的费用后适用20%税率计税。(2分)
其应纳税所得额为:1 000-800=200(元)
应纳税额=(1 000-800)×20%=40(元)(1分)