学历类自考经济类财务管理学
全国2009年1月高等教育自学考试财务管理学试题
39 题含答案财务管理学
1单选题1 / 39
与企业价值最大化目标相比,利润最大化的特点是( )
查看答案
D. 按照收入费用配比原则计算
2单选题2 / 39
在财务管理各环节中,需要拟定备选方案并采用一定的方法从中择优的管理环节是( )
查看答案
B. 财务决策
3单选题3 / 39
在公司中,负责利润分配方案制订工作的一般是( )
查看答案
D. 财务人员
4单选题4 / 39
关于先付年金现值计算公式正确的是( )
查看答案
C. V0=A•PVIFAi,n-1+A
5单选题5 / 39
用于比较预期收益不同的投资项目风险程度的指标是( )
查看答案
A. 标准离差率
6单选题6 / 39
若企业以债转股的形式筹资,其筹资动机是( )
查看答案
A. 调整企业资本结构
7单选题7 / 39
ABC公司每股利润为0.8元,市盈率为15,按市盈率法计算,该公司股票的每股价格为( )
查看答案
A. 12元
8单选题8 / 39
与股票筹资相比,银行借款筹资方式的优点是( )
查看答案
C. 筹资速度快
9单选题9 / 39
货币资金最佳持有量总成本的计算公式TC= 中,HC表示的是( )
查看答案
C. 货币资金的持有成本
10单选题10 / 39
某投资项目原始投资100万元,使用寿命10年,已知该项目第10年的营业现金净流量为25万元,期满处置固定资产残值收入及收回流动资金共计8万元,则该项目第10年的净现金流量为( )
查看答案
C. 33万元
11单选题11 / 39
计算固定资产折旧额时,需要考虑投资利息的计算方法是( )
查看答案
A. 年金法
12单选题12 / 39
企业对外投资活动中,由于发生汇率变动所引起的投资风险是( )
查看答案
D. 外汇风险
13单选题13 / 39
某企业以少量的自有资产为基础,通过举债取得企业重组所需资金,这种并购投资方式是( )
查看答案
D. 杠杆收购
14单选题14 / 39
按照费用计入产品成本的方法,生产经营费用可分为( )
查看答案
A. 直接费用和间接费用
15单选题15 / 39
工业企业成本计划包括的内容是( )
查看答案
A. 主要产品单位成本计划、全部产品成本计划和期间费用预算
16单选题16 / 39
下列产品寿命周期成本项目中,属于运行维护成本的是( )
查看答案
D. 维修成本
17单选题17 / 39
企业给予在规定日期以前付款的客户价格优惠是( )
查看答案
C. 现金折扣
18单选题18 / 39
某企业只生产甲产品,其单位变动成本为100元,固定成本总额为100000元,每件售价为150元。则甲产品的保本销售量是( )
查看答案
B. 2000件
19单选题19 / 39
按照市场上近期发生的类似资产的交易价格来确定被评估资产价值的方法是( )
查看答案
C. 重置成本法
20单选题20 / 39
债权人进行财务分析时,重点关注的财务比率通常是( )
查看答案
C. 资产负债率
21多选题21 / 39
企业财务管理区别于其他管理的特点有( )
查看答案
A. 它是一种价值管理 C. 它是一种综合性管理
22多选题22 / 39
单项理财活动目标按财务管理内容可划分为( )
查看答案
C. 筹资管理目标 D. 收益分配目标 E. 投资管理目标
23多选题23 / 39
下列关于投资风险与概率分布的表述中,正确的有( )
查看答案
B. 预期收益的概率分布越集中,投资的风险程度越小 D. 只有预期收益相同时,才能直接用收益的概率分布分析投资的风险程度
24多选题24 / 39
企业筹资的具体动机有( )
查看答案
A. 新建筹资动机 B. 扩张筹资动机 C. 调整筹资动机 D. 双重筹资动机
25多选题25 / 39
下列企业融资方式中,属于直接融资的有( )
查看答案
A. 发行股票 D. 发行债券
26多选题26 / 39
现行转账结算中,同时适用于同城和异地结算方式的有( )
查看答案
C. 委托收款结算 D. 商业汇票结算
27多选题27 / 39
采用原始价值对固定资产进行计价,其用途有( )
查看答案
A. 反映固定资产的新旧程度 B. 反映对固定资产的原始投资 C. 便于对固定资产进行重新估价 D. 反映企业固定资产规模和生产能力 E. 反映企业当前实际占用的固定资金
28多选题28 / 39
并购给企业带来的财务协同效应有( )
查看答案
A. 合理避税 B. 降低资本成本 C. 增强负债能力
29多选题29 / 39
企业目标成本的分解方法一般有( )
查看答案
A. 按产品的结构分解 B. 按产品的创造过程分解 D. 按产品的盈利能力分解 E. 按产品成本的经济用途分解
30多选题30 / 39
采用比率分析法进行财务分析时,常用的财务比率有( )
查看答案
A. 相关比率 B. 结构比率 D. 动态比率
31名词解释31 / 39
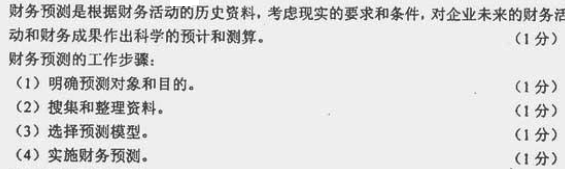
简述企业财务预测的概念及工作步骤。
查看答案
32名词解释32 / 39
简述投资风险价值的含义及表示方法。
查看答案
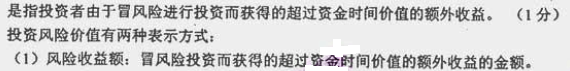
(2)风险收益率:风险收益额对于投资额的比率。
33名词解释33 / 39
简述企业财务人员如何实施对固定资产的现场管理。
查看答案
(1)新增固定资产,要参加验收
(2)调出固定资产,要参加办理移交
(3)报废固定资产,要参加鉴定清理
(4)清查固定资产,要到现场查点实物
34名词解释34 / 39
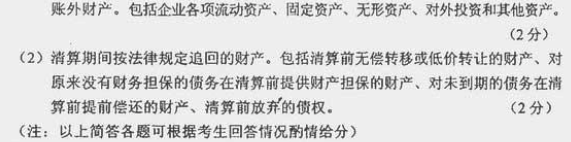
简述企业清算财产的概念及包括的范围。
查看答案
清算财产是指用于清偿企业无担保债务和分配给投资者的财产。
清算财产有两部分构成:
(1)宣布清算时企业所拥有的可用于清偿无担保债务和投资者分配的全部帐内和
35名词解释35 / 39
某企业计划筹集资金1 000万元,有关资料如下:
(1)按溢价发行企业债券,债券面值总额为330万元,发行价格总额为350万元,票面年利率为10%,期限为3年,每年支付利息,筹资费用率为3%;
(2)平价发行优先股总价为250万元,筹资费用率为3%,预计年股利率为12%;
(3)发行普通股总价400万元,每股发行价格10元,筹资费用率为5%。预计每年每股股利均为1.3元。
该企业所得税税率为25%。
要求:(1)分别计算债券成本、优先股成本、普通股成本;
(2)计算该企业加权平均资本成本。(债券权数按发行价格计算)
(注:计算过程及结果均保留小数点后2位)
查看答案
(1) 债券成本=[330*10%*(1-25%)]*100%/[350*(1-8%)]
=7.29%
优先股成本=(250*12%)*100%/[250*(1-3%)]
=12.37%
普通股成本=40*1.3*100%/[400*(1-5%)]
=13.68%
(2)加权平均资金成本=7.29%*350/1000+12.37%*250/1000+13.68%*400/1000
=11.12%
36名词解释36 / 39
某企业2007年实现销售收入2 480万元,全年固定成本总额为570万元,变动成本率为55%,所得税率为25%。2007年按规定用税后利润弥补上年度亏损40万元,按10%提取盈余公积金。假设2007年年初未分配利润为零,向投资者分配利润的比率为可供分配利润的40%。
要求:(1)计算2007年税后利润;
(2)计算2007年提取的盈余公积金;
(3)计算2007年可供分配的利润;
(4)计算2007年年末的未分配利润。
(注:计算结果保留小数点后两位)
查看答案
(1)税后利润 =(2480-2480*55%-570)*(1-25%)
(2)盈余公积 =(409.5-40)*10%
=36.95(万元)
=409.5(万元)
(3)可供分配的利润 =409.5-40-36.95
(4)年末未分配利润=332.55*(1-40%)
=199.53(万元)
=332.55(万元)
37材料分析题37 / 39
东方公司拟进行证券投资,备选方案的资料如下:
(1)购买A公司债券。A公司债券的面值为100元,期限为2年,票面利率为8%,每年付息一次,到期还本,当前的市场利率为10%,东方公司按照A公司发行价格购买。
(2)购买B公司股票。B公司股票现行市价为每股14元,基年每股股利为0.9元,预计以后每年以6%的固定增长率增长。
(3)购买C公司股票。C公司股票现行市价为每股13元,基年每股股利为1.5元,股利配将一直实行固定股利政策。
假设东方公司股票投资的期望报酬率为12%。(PVIFl0%,2=0.826;PVIFAl0%,2=1.736)
要求:(1)计算A公司债券的发行价格;
(2)计算A公司债券的最终实际收益率;
(3)计算B公司股票的内在价值;
(4)计算C公司股票的内在价值;
(5)根据上述计算结果,分析东方公司是否应投资上述证券。
(注:计算结果保留小数点后两位)
查看答案
(1)A公司债券价格P=100*8%* PVIFAl0%,2+100*PVIFl0%,2
=96.49(元)
(3)B股票内在价值V=D0*(1+g)/(k-g)
=[0.9*(1+6%)]/(12%-6%)
=15.90(元)
(4)C股票内在价值V=D/k
=1.5/12%=12.50(元)
(5)东方公司应投资B股票,不应该投资A债券和C股票
38材料分析题38 / 39
永达公司2007年简化的资产负债表如下:
资产负债表
永达公司 2007年12月31日 单位:万元
| 资产 | 负债及所有者权益 |
| 货币资金 | 500 | 应付账款 | 1000 |
| 应收账款 | | 长期负债 | |
| 存货 | | 实收资本 | 1000 |
| 固定资产 | | 留存收益 | 1000 |
| 资产合计 | | 负债及所有者权益合计 | |
该公司2007年其他有关财务指标如下:
(1)长期负债与所有者权益之比等于0.5;
(2)销售收入与总资产之比(总资产按年末数计算)等于2.5;
(3)应收账款周转天数为36天(应收账款平均余额与应收账款年末余额相等;一年按360天计算;该企业本年没有销售退回、销售折让和销售折扣);
(4)存货周转率为5次(存货按年末数计算,销货成本为5000万元);
(5)销售净利率为5%。
要求:
(1)计算该公司2007年资产负债表中空白处的项目金额;(列出计算过程)
(2)计算该公司2007年净资产利润率(净资产按年末数计算)。
查看答案
(1)
资产负债表
永达公司 2007年12月31日 单位:万元
| 资产 | 负债及所有者权益 |
| 货币资金 | 500 | 应付账款 | 1000 |
| 应收账款 | 1000 | 长期负债 | 1000 |
| 存货 | 1000 | 实收资本 | 1000 |
| 固定资产 | 1500 | 留存收益 | 1000 |
| 资产合计 | 4000 | 负债及所有者权益合计 | 4000 |
长期负债/2000=0.5 长期负债=1000(万元)
资产=负债+所有者权益=2000+2000=4000(万元)
应收账款周转率=360/36=10
销售收入/4000=2.5 销售收入=10000(万元)
应收账款周转率=10000/应收账款=10
应收账款=1000(万元)
存货周转率=5000/存货=5 存货=1000(万元)
固定资产=4000-500-1000-1000=1500(万元)
(2)净资产利润率 = 10000*5%*100%/2000
= 25%
39材料分析题39 / 39
试述“五C”评估法的内容。
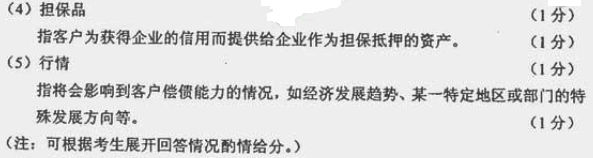
查看答案
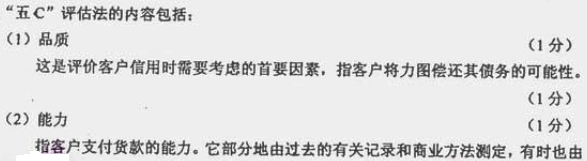
企业对用户进行实际考察来完成。
(3)资本
指客户的财务状况,一般通过分析财务报表得到一些资料,如负债比率、流动比率 、速动比率等。