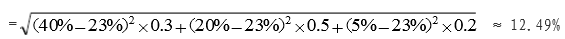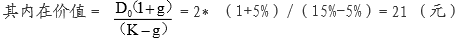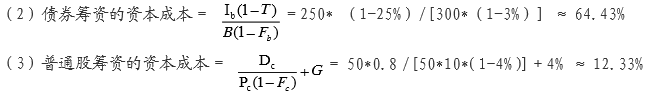学历类 自考 经济类 财务管理学
全国2012年1月高等教育自学考试财务管理学试题 39 题 含答案 财务管理学
1 单选题 1 / 39
下列各项中,与资本回收系数呈倒数关系的是( )
A 偿债基金系数 B 年金现值系数 C 复利现值系数 D 年金终值系数
查看答案 B. 年金现值系数
2 单选题 2 / 39
下列关于资金时间价值的表述中,正确的是( )
A 资金时间价值包括风险价值因素 B 资金时间价值包括通货膨胀因素 C 资金时间价值的实质是放弃流动偏好的价值 D 资金时间价值的实质是社会平均利润率的一部分
查看答案 D. 资金时间价值的实质是社会平均利润率的一部分
3 单选题 3 / 39
在我国,企业采用吸收投入方式筹集权益资本时,不属于投资者出资形式的是( )
A 现金资产 B 土地所有权 C 工业产权或非专利技术 D 原材料或机器设备等实物资产
查看答案 B. 土地所有权
4 单选题 4 / 39
下述筹资方式中,融资速度快且融资成本低的方式是( )
A 银行借款 B 发行普通股 C 融资租赁 D 发行公司债券
查看答案 A. 银行借款
5 单选题 5 / 39
下列各项中,对货币资金余缺描述正确的是( )
A 实际货币资金余额与理想货币资金余额之差 B 计划期货币资金期末余额与实际货币资金余额之差 C 计划期货币资金期末余额与理想货币资金余额之差 D 本期实际货币资金余额与上期实际货币资金余额之差
查看答案 C. 计划期货币资金期末余额与理想货币资金余额之差
6 单选题 6 / 39
下列各项中,属于存货采购成本的是( )
A 存货的买价 B 材料供应中断造成的停工损失 C 存货占用资金的应计利息 D 存货储存中的残损变质损失
查看答案 A. 存货的买价
7 单选题 7 / 39
为减少企业应收账款坏账损失而对客户进行信用调查发生的相关成本是( )
A 管理成本 B 机会成本 C 坏账成本 D 持有成本
查看答案 A. 管理成本
8 单选题 8 / 39
下列不属于流动资金构成要素内容的是( )
A 占用在产成品上的资金 B 占用在原材料上的资金 C 占用在机器设备上的资金 D 占用在办公用品上的资金
查看答案 C. 占用在机器设备上的资金
9 单选题 9 / 39
甲、乙两个项目投资金额、寿命期相同,甲项目的投资回收期小于乙项目,则下列表述正确的是( )
A 甲项目寿命期内总营业净现金流量一定小于乙项目 B 甲项目寿命期内总营业净现金流量一定大于乙项目 C 甲项目投资回收期内,其营业净现金流量总额一定小于乙项目 D 甲项目投资回收期内,其营业净现金流量总额一定大于乙项目
查看答案 D. 甲项目投资回收期内,其营业净现金流量总额一定大于乙项目
10 单选题 10 / 39
关于净现值与获利指数关系的表述,正确的是( )
A 净现值大于0,则获利指数一定大于1 B 净现值大于0,则获利指数一定小于1 C 净现值小于0,则获利指数一定大于折现率 D 净现值小于0,则获利指数一定小于折现率
查看答案 A. 净现值大于0,则获利指数一定大于1
11 单选题 11 / 39
企业短期对外投资的目的主要是( )
A 为控制目标企业进行控股投资 B 为保证本企业原材料供应或者扩大市场 C 利用生产经营暂时闲置的资金谋求收益 D 为保证本企业生产活动顺利进行和规模的扩大
查看答案 C. 利用生产经营暂时闲置的资金谋求收益
12 单选题 12 / 39
某企业计划年度应计折旧固定资产的增加情况如下:2月10日增加18万元,6月20日增加40万元,则计划年度增加的应计折旧固定资产平均总值是( )
A 29万元 B 35万元 C 40万元 D 58万元
查看答案 B. 35万元
13 单选题 13 / 39
在其他条件不变的情况下,关于债券市场价格与到期收益率关系表述正确的是( )
A 债券市场价格不影响到期收益率 B 债券市场价格越高,到期收益率越低 C 债券市场价格越高,到期收益率越高 D 债券市场价格与到期收益率的关系不确定
查看答案 D. 债券市场价格与到期收益率的关系不确定
14 单选题 14 / 39
交易当事人按照商定的条件,在约定的时间内交换一系列支付款项的金融交易合约称为( )
A 货币期货 B 利率期货 C 金融期权 D 金融互换
查看答案 D. 金融互换
15 单选题 15 / 39
企业进行长期债券投资的目的主要是( )
A 调节现金余额 B 获得稳定的收益 C 获得企业的控制权 D 合理利用暂时闲置资金
查看答案 B. 获得稳定的收益
16 单选题 16 / 39
在上年利润水平的基础上,考虑计划年度影响利润变动的各项因素,确定计划年度利润的预测方法是( )
A 移动平均法 B 因素测算法 C 相关比率法 D 趋势分析法
查看答案 B. 因素测算法
17 单选题 17 / 39
关于边际贡献率与变动成本率之间的关系,下列等式正确的是( )
A 边际贡献率+变动成本率=1 B 边际贡献率-变动成本率=1 C 边际贡献率×变动成本率=1 D 边际贡献率÷变动成本率=1
查看答案 A. 边际贡献率+变动成本率=1
18 单选题 18 / 39
下列各项中,属于速动资产的是( )
A 原材料 B 机器设备 C 应收账款 D 库存商品
查看答案 C. 应收账款
19 单选题 19 / 39
将本企业期末财务指标的实际数与期初实际数进行比较,所运用的指标评价标准是( )
A 绝对标准 B 行业标准 C 历史标准 D 目标标准
查看答案 C. 历史标准
20 单选题 20 / 39
下列可用来衡量企业偿债能力的财务指标是( )
A 产权比率 B 存货周转率 C 基本获利率 D 市盈率
查看答案 A. 产权比率
21 多选题 21 / 39
财务管理最基本的价值观念有( )
A 时间价值观念 B 风险价值观念 C 利润最大化观念 D 经济效益最大化观念 E 权益资本利润率最大化观念
查看答案 A. 时间价值观念 B. 风险价值观念
22 多选题 22 / 39
企业以原材料、燃料、产成品等非现金资产投资时,对该非现金资产可采用的估价方法有( )
A 现行市价法 B 收益现值法 C 折余价值法 D 重置成本法 E 约当产量法
查看答案 A. 现行市价法 D. 重置成本法
23 多选题 23 / 39
下列属于负债筹资方式的有( )
A 发行股票 B 发行债券 C 融资租赁 D 商业信用 E 吸收直接投资
查看答案 B. 发行债券 C. 融资租赁 D. 商业信用
24 多选题 24 / 39
在西方传统的信用评价方法中,“5C”评估法包括的内容有( )
A 行情 B 品质 C 能力 D 担保品 E 资本
查看答案 A. 行情 B. 品质 C. 能力 D. 担保品 E. 资本
25 多选题 25 / 39
下列关于货币资金最佳持有量的表述,正确的有( )
A 单次转换成本越高,最佳持有量越大 B 单次转换成本越高,最佳持有量越小 C 单位货币资金机会成本越高,最佳持有量越大 D 单位货币资金机会成本越高,最佳持有量越小 E 最佳持有量是使货币资金持有相关总成本最低的持有量
查看答案 A. 单次转换成本越高,最佳持有量越大 D. 单位货币资金机会成本越高,最佳持有量越小 E. 最佳持有量是使货币资金持有相关总成本最低的持有量
26 多选题 26 / 39
进行项目投资决策时,计算营业现金流量需要考虑的因素有( )
A 折旧 B 营业收入 C 付现成本 D 所得税税率 E 流动资金的垫支额
查看答案 A. 折旧 B. 营业收入 C. 付现成本 D. 所得税税率
27 多选题 27 / 39
企业并购投资时,对目标企业价值评估的方法有( )
A Q比率法 B 市盈率模型法 C 贴现现金流量法 D 净资产账面价值法 E 贴现收益折现模型法
查看答案 A. Q比率法 B. 市盈率模型法 C. 贴现现金流量法 D. 净资产账面价值法
28 多选题 28 / 39
关于保本销售量,下列表达式正确的有( )
A 保本销售量=变动成本总额/销售单价 B 保本销售量=固定成本总额/单位边际贡献 C 保本销售量=变动成本总额/单位边际贡献 D 保本销售量=变动成本总额/(销售单价-单位固定成本) E 保本销售量=固定成本总额/(销售单价-单位变动成本)
查看答案 B. 保本销售量=固定成本总额/单位边际贡献 E. 保本销售量=固定成本总额/(销售单价-单位变动成本)
29 多选题 29 / 39
外部投资者进行财务分析时,依据的主要财务报表有( )
A 资产负债表 B 利润表 C 成本预测表 D 现金流量表 E 工资分配表
查看答案 A. 资产负债表 B. 利润表 D. 现金流量表
30 多选题 30 / 39
下列关于存货周转速度表述正确的有( )
A 存货周转天数越多,表明存货周转越快 B 存货周转天数越少,表明存货周转越快 C 存货周转次数越多,表明存货周转越快 D 存货周转次数越少,表明存货周转越快 E 存货周转次数越多,表明存货管理水平越低
查看答案 B. 存货周转天数越少,表明存货周转越快 C. 存货周转次数越多,表明存货周转越快
31 名词解释 31 / 39
简述企业与投资者和受资者之间的财务关系及其性质。
查看答案 企业从各种投资者那里筹集资金,进行生产经营活动,并将所有实现的利润按各投资者的出资额进行分配。企业还可以将自身的法人财产向其他单位投资,这些被投资单位即为受资者。投资者可以从被投资企业分得投资收益。企业与投资者、受资者的关系,即投资与分享投资收益的关系,在性质上属于所有权关系。处理这种财务关系必须维护投资、受资各方的合法权益。
32 名词解释 32 / 39
简述风险收益额和风险收益率的含义,并分析在不考虑物价变动的情况下投资收益率的组成内容。
查看答案 风险收益额,是指投资者由于冒风险进行投资而获得的超过资金时间价值的额外收益的金额。而风险收益额对于投资额的比率,则称为风险收益率。 在不考虑物价变动的情况下,投资收益率包括两部分:一部分是资金时间价值,它是不经受投资风险而得到的价值,即无风险投资收益率;另一部分是投资风险价值,即风险收益率。其关系为:投资收益率=无风险投资收益率+风险投资收益率。
33 名词解释 33 / 39
简述目标成本的含义及目标成本的分解方法。
查看答案 目标成本,是指事先确定的在一定时期内要努力实现的成本值。它的分解方法主要有以下三种: (1)按产品的结构分解; (2)按产品的创造过程分解; (3)按产品成本的经济用途分解。
34 名词解释 34 / 39
简述杜邦分析法的局限性。
查看答案 杜邦分析法的局限性主要表现为以下三方面:
35 名词解释 35 / 39
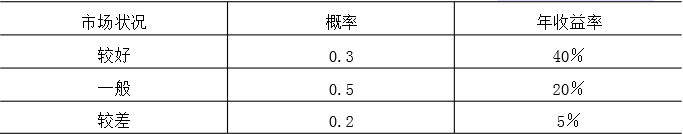
甲项目的年收益率及概率分布如下表所示:
要求:(1)计算甲项目年收益率的期望值;
(2)计算甲项目年收益率的标准离差;
(3)计算甲项目年收益率的标准离差率;
(4)假设乙项目年收益率期望值为25%,标准离差为18%,比较甲、乙两项目风险大小。
(计算结果保留小数点后两位)
查看答案 (1)甲项目年收益率的期望值 = 40%*0.3 + 20%*0.5 + 5%*0.2 = 23% (2)甲项目年收益率的标准离差
(3)甲项目年收益率的标准离差率 = 12.49%/23% ≈ 0.54 (4)乙项目年收益率的标准离差率 = 18%/25% = 0.72 0.54 < 0.72,可以判定甲项目的风险较小。
36 名词解释 36 / 39
投资者准备购买A公司普通股股票,该股票上年股利为每股2元,假设A公司采用稳定增长的股利政策,股利年增长率为5%,投资者预期的必要收益率为15%。
查看答案 (1)该股票属于长期持有、股利固定增长的股票,
(2)因为目前该股票的每股市价18元低于内在价值21元,即投资者的投资成本低于预期收益,所以投资者应作出购买该股票的决策。
(3)投资者购买该股票的收益率 = (21-20)/20 *100% = 5%
37 材料分析题 37 / 39
某企业投资A项目,计划筹资800万元,A项目预期收益率为12%。假设该企业所得税税率为25%。筹资方案如下:
查看答案 (1)发行债券的筹资费用 = 300*3% = 9(万元)
(4)综合资本成本 = 64.43%*(300/800) + 12.33%*(50*10/800) ≈ 31.87%
(5)因为A项目的预期收益率12%低于综合资本成本率31.87%,所以A项目不可行。
38 材料分析题 38 / 39
某公司准备新增一条生产线以开发新产品,该生产线共需要投资350万元,其中固定资产投资300万元,垫支流动资金50万元,以上投资均于建设起点一次投入。预计该生产线使用寿命为6年,采用年限平均法计提折旧,使用期满有净残值12万元,同时可全额收回垫支的流动资金。该生产线当年建成并投入使用,使用期内预计每年可获销售收入为125万元,每年付现成本为25万元。若该公司的资金成本为10%,所得税税率为25%。
查看答案 (1)固定资产年折旧额 = (300-12)/6 = 48(万元)
39 材料分析题 39 / 39
试述采用固定股利或稳定增长股利政策的理由及不足之处。
查看答案 (1)采用固定股利或稳定增长股利政策的理由如下:
 要求:(1)计算甲项目年收益率的期望值;