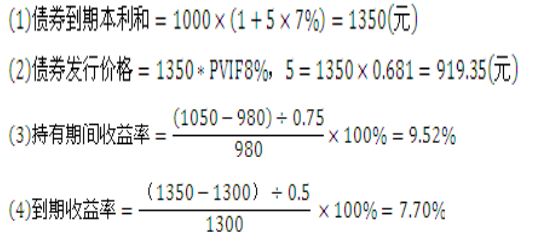学历类自考经济类财务管理学
全国2014年4月高等教育自学考试财务管理学试题
39 题含答案财务管理学
1单选题1 / 39
下列各项业务中,能够形成本企业与债务人之间财务关系的是
查看答案
D. 企业购买其他公司发行的债券
2单选题2 / 39
张先生2010年1月1日存入银行20000元,存期两年,单利计息,年利率为4%,则到期所得利息额为
查看答案
C. 1 600元
3单选题3 / 39
优先股有固定的股利收入,该收入作为年金来看是
查看答案
D. 永续年金
4单选题4 / 39
从风险角度看,下列更接近于确定性投资的是
查看答案
B. 购买国债
5单选题5 / 39
下列各项中,导致长期借款资本成本低于普通股的主要原因是
查看答案
D. 借款利息可在税前扣除
6单选题6 / 39
将企业抵押债券分为不动产抵押债券、动产抵押债券和证券抵押债券的依据是
查看答案
B. 担保品的不同
7单选题7 / 39
假设某企业以“1/10,n/30”的信用条件购进一批材料,下列表述正确的是
查看答案
A. 企业在10天内付款可享受1%的现金折扣
8单选题8 / 39
企业为正常生产经营需要购买原材料而持有现金的动机属于
查看答案
A. 支付动机
9单选题9 / 39
下列各项中,不属于企业应收账款成本内容的是
查看答案
C. 短缺成本
10单选题10 / 39
甲企业以控股为目的购买乙企业的股票,该投资属于
查看答案
C. 间接投资
11单选题11 / 39
固定资产原始价值减去已提折旧后的净额称为
查看答案
C. 固定资产的折余价值
12单选题12 / 39
净现值与获利指数的共同之处是
查看答案
D. 都必须按预定的贴现率计算现金流量的现值
13单选题13 / 39
使用“5C”评估法评价客户信用时,需要考虑的首要因素是
查看答案
A. 品质
14单选题14 / 39
与股票投资相比,下列属于债券投资特点的是
查看答案
B. 投资收益相对稳定
15单选题15 / 39
上市公司采用固定股利支付率政策的主要优点是
查看答案
B. 股利支付与公司盈利密切相关
16单选题16 / 39
下列关于本量利关系的表达式,正确的是
查看答案
C. 利润=销售收入×边际贡献率—固定成本
17单选题17 / 39
下列各项中,属于制定股利政策时应考虑的法律因素是
查看答案
A. 资本保全约束
18单选题18 / 39
企业保持较高的现金比率,会带来的不利影响是
查看答案
D. 机会成本的增加
19单选题19 / 39
已获利息倍数计算公式的分子是
查看答案
D. 息税前利润
20单选题20 / 39
某企业本年销售收入净额为20000元,应收账款周转次数为4次,则本年度应收账款平均余额为
查看答案
A. 5 000元
21多选题21 / 39
企业的资金运动包括
查看答案
A. 资金筹集 B. 资金投放 C. 资金分配 D. 资金耗费 E. 资金收入
22多选题22 / 39
计算资本回收额时,可直接使用的系数有
查看答案
C. 资本回收系数 D. 年金现值系数的倒数
23多选题23 / 39
下列各项中,属于发行普通股筹资方式缺点的有
查看答案
A. 资本成本高 C. 控制权分散
24多选题24 / 39
下列属于企业之间商业信用形式的有
查看答案
A. 应付账款 B. 商业票据 E. 预收账款
25多选题25 / 39
企业流动资产的组成项目有
查看答案
A. 存货 B. 货币资金 D. 应收账款
26多选题26 / 39
企业固定资产价值周转的特点有
查看答案
A. 固定资产投资具有分散性 B. 固定资产投资回收具有集中性 D. 使用中固定资产的价值双重存在 E. 固定资产价值补偿和实物更新分别进行
27多选题27 / 39
债券投资的收益率可以表现为
查看答案
A. 票面收益率 C. 到期收益率 D. 持有期收益率 E. 最终实际收益率
28多选题28 / 39
下列属于税后利润分配项目的有
查看答案
B. 提取盈余公积金 D. 发放普通股股利 E. 支付企业所得税
29多选题29 / 39
以下对流动比率的表述中,正确的有
查看答案
B. 流动比率是企业流动资产与流动负债的比率 D. 流动比率高,并不意味着企业就一定具有现金偿债能力 E. 一般情况下流动比率越高,反映企业短期偿债能力越强
30多选题30 / 39
影响企业净资产收益率的因素有
查看答案
B. 权益乘数 C. 销售净利率 D. 资产负债率 E. 总资产周转率
31名词解释31 / 39
简述将利润最大化作为企业财务管理目标的缺点。
查看答案
(1)利润最大化中的利润额是一个绝对数,它没有反映出所得利润额同投入资本额的关系,因而不能科学地说明企业经济效益水平的高低,不便于在不同时期、不同企业之间进行比较。 (2)如果片面强调利润额的增加,有可能使得企业产生追求短期利益的行为。
32名词解释32 / 39
简述固定资产项目投资决策中现金流量的概念及构成。
查看答案
一、现金流量的概念
固定资产项目投资决策现金流量是指与项目投资决策有关的现金流入量和流出量。它是评价固定资产项目投资方案是否可行时必须事先计量的一个基础性指标。
二、现金流量的构成
1、初始现金流量
初始现金流量是指项目投资开始时发生的现金流量,主要包括投放在固定资产项目上的资金,项目建成投产后,为正常经营活动而投放垫支在流动资产上的资金,以及为使机器设备正常运转而投入的维护修理费等。
2、营业现金流量
营业现金流量是指固定资产项目投入使用后,在其使用寿命周期内由于生产经营所带来的现金流人和流出的数量。
3、终结现金流量
终结现金流量是指固定资产项目投资完结时所发生的现金流量,主要包括:固定资产项目的残值收入或变价收入;原有垫支在流动资产上的资金收回等。
33名词解释33 / 39
简述目标成本的概念及其确定方法。
查看答案
一、目标成本的概念 目标成本是指事先确定的在一定时期内要努力实现的成本值。
二、目标成本的确定方法
1、根据产品价格、成本和利润三者之间相互制约的关系,来确定产品的目标成本。
2、选择某一先进成本作为目标成本。
3、根据本企业上年实际平均单位成本和实现企业经营目标要求的成本降低任务测算目标成本。这种方法只适用于可比产品。
34名词解释34 / 39
简述财务分析的目的。
查看答案
(1)评价过去的经营业绩 (2)衡量现在的财务状况 (3)预测未来的发展趋势
35名词解释35 / 39
刘女士拟购100平方米的住房一套。该房屋目前市场价格为1.9万元/平方米。开发商提出了两种付款方案:
方案一:现在一次性付款190万元;
方案二:分期付款,首付57万元,然后分6年每年年末支付27万元。
要求:假设年利率为8%,计算说明哪种付款方案对刘女士较为有利。
(计算结果保留小数点后2位)
查看答案
由后付年金现值计算公式
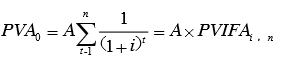
对于方案二有: PVA0=27×PVIFA8%,6=27×4.623=124.821(万元)
按方案二付款的现值为57+124.821=181.821(万元)
因为181.821<190,
所以选择方案二对刘女士较为有利。
36名词解释36 / 39
A公司资产总额为5 000万元,资产负债率为50%,债务平均年利息率为10%,该企业的息税前利润为1 000万元。
要求:(1)计算该公司债务年利息;
(2)计算该公司的财务杠杆系数。
(计算结果保留小数点后2位)
查看答案
(1)由资产负债率=负债总额/资产总额×100%得:
负债总额=资产总额×资产负债率=5 000×50%=2 500(万元)
债务年利息=2 500×10%=250(万元)
(2)财务杠杆系数/(1) EBIT =
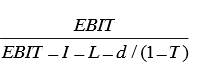
式中EBIT为息税前利润;I为债券或借款利息;L为租赁费;d为优先股股利;T为所得税税率。 则有财务杠杆系数=1000÷(1000-250)=1.33
37材料分析题37 / 39
B公司于2008年3月1日发行债券,该债券的面值为1 000元,期限5年,票面利率为7%,单利计息,到期一次还本付息。发行时市场利率为8%。
要求:(1)计算该债券到期本利和;
(2)计算该债券发行价格;
(3)如果某投资者于2009年3月1日以980元的价格购入该债券,并于2009年12月1日以1 050元的价格卖出,计算该投资者的持有期间收益率;
(4)如果某投资者于2012年9月1日以l 300元的价格购入该债券并持有至到期日,计算到期收益率。
(计算结果保留小数点后2位)
查看答案
38材料分析题38 / 39
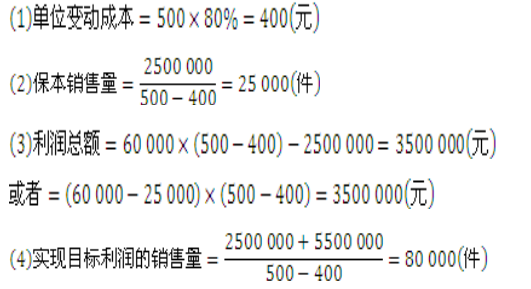
C公司只生产A产品,2011年产销60 000件,每件售价500元。该产品单位变动成本占售价的80%,公司年固定成本总额为2 500 000元。
要求:(1)计算A产品的单位变动成本;
(2)计算A产品的保本销售量;
(3)计算A产品2011年实现的利润;
(4)若该公司2012年继续生产A产品,目标利润定为5 500 000元,其他因素不变,计算A产品实现目标利润的销售量。
查看答案
39材料分析题39 / 39
试述企业应收账款的信用政策。
查看答案
一、信用政策的含义
信用政策是企业根据自身营运情况制定的有关应收账款的政策。
二、信用政策的内容
1、信用标准
信用标准是指企业接受用户赊销条件时,用户必须具备的最低财务能力。信用标准比较严格,就会减少企业的销售量,减少占用在应收账款上的资金,减少应收账款的机会成本,管理成本和坏账成本;反之,信用标准宽松,会扩大销售量,减少存货,但同时增大了应收账款的成本。
2、信用期限 信用期限是企业给予用户的付款时间,即用户购货后到必须付款为止的时间间隔。例如,信用条件为“net 30”,就表示希望用户在30天内付款。在促销时,信用期可能相应延长,这样,应收账款的数额也会相应扩大。
3、现金折扣
现金折扣是企业制定信用政策时应当考虑的一个因素,它是通过平衡不同折扣期的成本费用和收益来进行权衡的。企业提供现金折扣的好处在于将吸引一批视现金折扣为降价出售的新用户,扩大产品销售量;同时,可以尽早收回应收账款,因为折扣可能促使老用户尽早付款。
4、收账政策
收账政策是当企业的信用条件被违反时,企业应采取的收账策略。收账政策的确定要通过对收账过程的成本与收回账款的收益的权衡来实现。
当收账费用达到一定数量时,坏账损失开始逐渐减少;但随着收账费用的不断增加,坏账损失的递减速度下降;当收账费用达到一定数量时,坏账损失就不再减少,这是收账方面的饱和点,说明在商品经济条件下,一定的坏账损失是不可避免的。所以企业在制定收账政策时一定要考虑到这一点。