学历类自考经济类企业会计学
全国2009年10月高等教育自学考试企业会计学试题
42 题含答案企业会计学
1单选题1 / 42
引起企业会计账户内容和数额变化的经济业务,被称为( )
查看答案
C. 会计事项
2单选题2 / 42
下列账户中,核算资本溢价的是( )
查看答案
C. “资本公积”
3单选题3 / 42
企业办理日常转账结算和现金收付的银行账户是( )
查看答案
B. 基本存款账户
4单选题4 / 42
A公司2009年1月5日用银行存款购入B公司股票20000股,每股买入价4.50元,每股 含0.10元的已宣告但尚未领取的现金股利,3月5日,收到现金股利。3月10日,出售B公司股票10000股,每股售价5.00元。假定不考虑手续费, 出售B公司股票获得的投资收益是( )
查看答案
B. 6000元
5单选题5 / 42
“预收账款”账户所属各明细账的借方余额合计,应填列在资产负债表的( )
查看答案
D. 应收账款项目
6单选题6 / 42
下列流动负债中,其金额视经营情况而定的是( )
查看答案
B. 应付股利
7单选题7 / 42
注销无形资产时,应将其账面价值计入( )
查看答案
A. 营业外支出
8单选题8 / 42
长期待摊费用属于企业的( )
查看答案
C. 其他资产
9单选题9 / 42
已办理竣工决算后发生的购建固定资产借款利息支出,应计入( )
查看答案
A. 财务费用
10单选题10 / 42
某企业8月份银行存款共增加60000元,其中:出售商品收入20000元,增值税3400元;出售固定资产收入25000元;接受捐赠收入11600元。该月列入利润表的主营业务收入为( )
查看答案
A. 20000元
11单选题11 / 42
某企业2008年7月1日以102400元购入W企业发行的3年期面值为100000元的债券,该债券半年计息一次,到期还本付息,年利率10%,折溢价摊销采用直线法。该企业2008年12月31日计提利息时,应确认的投资收益为( )
查看答案
B. 4600元
12单选题12 / 42
下列税金中,应记入“主营业务税金及附加”账户的是( )
查看答案
A. 营业税
13单选题13 / 42
下列费用中,应计入产品成本的是( )
查看答案
C. 制造费用
14单选题14 / 42
对产品在生产中的耗费按其用途和性质所作出的分类,称为( )
查看答案
B. 成本项目
15单选题15 / 42
企业销售商品时发生的销售折扣与折让应( )
查看答案
D. 冲减销售收入
16单选题16 / 42
下列计算方法中,不属于产品成本计算基本方法的是( )
查看答案
A. 计划成本计算法
17单选题17 / 42
2009年5月31日某企业银行存款日记账余额50000元,本月银行已收款而企业未收款13000元,银行已付款而企业未付款10000元。该企业实际可以运用的银行存款为( )
查看答案
B. 53000元
18单选题18 / 42
下列项目中,应列入营业外收入的是( )
查看答案
C. 罚款收入
19单选题19 / 42
企业以盈余公积弥补亏损应做的会计处理是( )
查看答案
A. 借:盈余公积
20单选题20 / 42
下列会计报表中,属于对内会计报表的是( )
查看答案
B. 产品成本表
21多选题21 / 42
企业会计工作的组织是指( )
查看答案
A. 建立会计系统 B. 设计会计制度 C. 会计系统内部人员分工 D. 会计系统内部人员协调
22多选题22 / 42
下列项目中,可以计入存货成本的有( )
查看答案
B. 购买材料的包装费 D. 进口货物关税 E. 运输涂中的合理损耗
23多选题23 / 42
下列项目中,应计入管理费用的有( )
查看答案
A. 无形资产摊销 B. 支付房产税 D. 厂部领用低值易耗品摊销
24多选题24 / 42
企业摊销债券溢折价的方法有( )
查看答案
B. 实际利率法 D. 直线法
25多选题25 / 42
固定资产清理净损益应区别不同的情况可能计入( )
查看答案
A. 营业外收入 D. 营业外支出
26多选题26 / 42
下列项目中,属于债务重组方式的有( )
查看答案
A. 以低于债务账面价值的现金清偿债务 B. 以非现金资产清偿债务 C. 债务转为资本 D. 修改其他债务条件 E. 混合重组方式
27多选题27 / 42
下列指标中,反映企业运营能力的指标有( )
查看答案
B. 存货周转率 D. 应收账款周转率
28多选题28 / 42
企业解散清算或破产清算时,设置的专门反映和监督清算中特定事项的基本账户有( )
查看答案
B. “清算费用” E. “清算损益”
29多选题29 / 42
下列项目中,属于其他应付款的有( )
查看答案
A. 应付租入包装物的租金 B. 职工未领的工资 E. 存入保证金
30多选题30 / 42
资产负债表的格式可分为( )
查看答案
B. 账户式 D. 报告式 E. 财务状况式
31主观题31 / 42
资本公积
查看答案
资本公积,是企业在筹措资本过程中,因接收资本而发生,与投入资本有直接联系,但又不能直接记入所有者投资的积存基金。
32主观题32 / 42
费用
查看答案
费用,是为取得一定收入而耗费的资财或付出的代价。
33主观题33 / 42
固定资产减值
查看答案
固定资产减值,是指固定资产的可收回金额低于其账面价值。
34主观题34 / 42
长期应付款
查看答案
长期应付款,是指企业因引进设备、融资租入固定资产等产生的长期应付款项。
35主观题35 / 42
利润表
查看答案
利润表,是反映企业一定时期经营情况和经营成果的报表。
36连线题36 / 42
资料:某公司为建造办公楼借入两笔资金:
(1)2006年1月1日从银行取得长期借款2000万元,期限为3年,年利率为6%,每年单利计息一次,到期本息一次支付。
(2)2006年7月1日按面值发行公司债券5000万元,期限为5年,年利率为8%,债券每半年付息一次,到期还本。
上述款项已存入银行,该工程于2007年12月31日完工并交付使用。
要求:编制以下经济业务的会计分录:
(1)2006年1月1日取得长期借款;
(2)2006年12月31日计提债券利息;
(3)2008年12月31日计提长期借款利息;
(4)债券到期偿还本金。
查看答案
(1)借:银行存款20 000 000贷:长期借款20 000 000 (2分)(2)借:在建工程2 000 000贷:应付债券2 000 000 (2分)(3)借:财务费用1 200 000贷:长期借款1 200 000 (2分)(4)借:应付债券50 000 000贷:银行存款50 000 000 (2分)
37连线题37 / 42
资料:某工业企业为一般纳税人,应税消费品的消费税税率为10%,货物销售价格中均不含应向购买者收取的增值税额。该企业2008年12月份发生部分经济业务如下:
(1)本月销售产品收入250000元,增值税额42500元,其中60%的款项存入银行,其余
款项尚未收到。出售的产品按规定需要交纳消费税。
(2)取得专利权转让收入15000元,该专利权账面摊余价值为8000元,转让收入存入银行。
按5%计征营业税。
(3)以转账支票支付购买印花税票500元,一次计入当期损益。
要求:(1)编制企业销售产品时的会计分录;
(2)编制企业计提消费税时的会计分录;
(3)编制专利权转让时的会计分录;
(4)编制购买印花税票时的会计分录。
查看答案
(1)借:银行存款175 500应收账款117 000贷:主营业务收入250 000应交税费——应交增值税(销项税额)42 500 (2分)(2)借:主营业务税金及附加25 000贷:应交税金——应交消费税25 000 (2分)(3)借:银行存款15 000贷:无形资产8 000应交税金——应交营业税750 营业外收入6 250 (2分)(4)借:管理费用500贷:银行存款500 (2分)
38连线题38 / 42
资料:A公司于2006年12月15日购入B公司发行的普通股股票20000股,以银行存款 支付价款240万元,取得B公司25%的股权。其初始成本与应享有B公司所有者权益份额相等。2007年B公司实现净利润200万元,宣告分派现金股利 80万元。2008年B公司亏损100万元。A公司按权益法核算对B公司的投资。
要求:(1)编制A公司2006年取得股票投资时的会计分录;
(2)编制A公司在2007年B公司实现净利润时的会计分录;
(3)编制A公司在B公司宣告分派现金股利时的会计分录;
(4)编制A公司在B公司2008年发生亏损时的会计分录。
查看答案
(1)借:长期股权投资2 400 000贷:银行存款2 400 000 (2分)(2)借:长期股权投资500 000贷:投资收益500 000 (2分)(3)借:应收股利200 000贷:长期股权投资200 000 (2分)(4)借:投资收益250 000贷:长期股权投资250 000 (2分)
39连线题39 / 42
资料:某公司2008年全年损益类账户累计发生额如下:
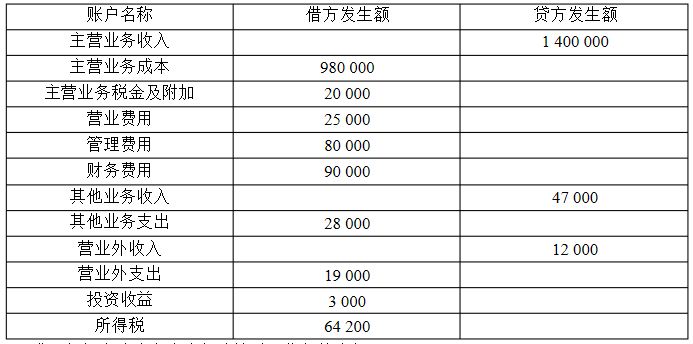
要求:根据上述账户发生额计算以下指标的金额:
(1)主营业务利润;
(2)利润总额;
(3)净利润;
(4)期间费用。
查看答案
(1)主营业务利润=1 400 000-980 000-20 000=400 000(元)(2分)(2)利润总额=400 000+(47 000-28000)-25 000-80 000-90 000-3 000+12 000-19 000=214 000(元)(3分)(3)净利润=214 000-64 200=149 800(元)(1分)(4)期间费用=25 000+80 000+90 000=195 000(元)(2分)
40连线题40 / 42
某企业2005年12月10日购入需要安装的设备一台,取得普通发票价款为168 000元,安装设备时领用材料17 000元,发生安装人员工资15 000元。12月26日安装调试结束,交付使用,预计净残值率40%,预计该设备使用年限为5年。
要求:(1)计算该设备的入账价值;
(2)按年限平均法计算该设备年折旧率;
(3)按年限平均法计算该设备月折旧额;
(4)按双倍余额递减法计算该设备年折旧率;
(5)按双倍余额递减法计算该设备第二年折旧额。
查看答案
(1)该设备的入账价值=168 000+17 000+15 000=200 000(元)(2分)(2)平均年限法的年折旧率=(1-4%)÷5=19.2%(1分)(3)平均年限法的月折旧额=200 000错19.2%÷12=3 200(元)(2分)(4)双倍余额递减法年折旧率=2/5错100%=40%(1分)(5)双倍余额递减法第二年折旧额=[200 000-(200 000错40%)]错40%=48 000(元)(2分)
41名词解释41 / 42
什么是长期负债?其特点有哪些?
查看答案
长期负债,是指预期超过一年或者一个营业周期以上偿还的债务。(2分)其特点是:(1)偿还的期限较长(1分)(2)债务金额较大。(1分)(3)长期负债的偿还可以有多种形式。(1分)【注】答出要点即可给分
42名词解释42 / 42
简述编制会计报表的具体要求。
查看答案
(1)数字可靠、计算准确、反馈客观。(2分)(2)保持同一性和连贯性。(1分)(3)内容完整、反映充分。(1分)(4)表面整洁、保送及时。(1分)【注】答出要点即可给分。