学历类自考经济类企业会计学
全国2012年10月高等教育自学考试企业会计学试题
34 题含答案企业会计学
1单选题1 / 34
下列银行结算账户中,可以办理日常经营活动的资金收付、现金支取及员工工资、奖金发放的银行账户是
查看答案
A. 基本存款账户
2单选题2 / 34
下列各项中,我国会计实务中对应收账款核算表述正确的是
查看答案
C. 应收账款一般按实际发生额入账
3单选题3 / 34
购入作为交易性金融资产核算的股票,支付价款200000元,其中包含已宣告但尚未领取的现金股利5000元,另支付交易费用600元。该项交易性金融资产的入账价值是
查看答案
B. 195000元
4单选题4 / 34
下列各项中,属于存货的是
查看答案
B. 周转材料
5单选题5 / 34
某企业为小规模纳税人,原材料采用实际成本法核算。本月购入甲材料一批,取得增值税专用发票上注明的价款为20000元,增值税税额为3400元,入库前发生挑选整理费用为300元。该批材料的实际成本是
查看答案
D. 23700元
6单选题6 / 34
根据本期销售净额乘以前期实际毛利率计算本期销售毛利,并推算发出存货成本的
方法是
查看答案
B. 毛利率法
7单选题7 / 34
下列各项中,对无形资产表述正确的是
查看答案
D. 未来的经济利益具有较大的不确定性
8单选题8 / 34
企业购入一次还本付息的债券,支付价款中包含发行日至购买日的利息,应记入的会计科目是
查看答案
D. “持有至到期投资——应计利息”
9单选题9 / 34
下列各项中,应计提折旧的固定资产是
查看答案
A. 当月减少的固定资产
10单选题10 / 34
某项固定资产原值为50000元,预计使用年限为5年,预计净残值为1000元,采用双倍余额递减法计提折旧,第二年该固定资产应计提的折旧额是
查看答案
C. 12000元
11单选题11 / 34
结转出售固定资产的净收益,应贷记的会计科目是
查看答案
B. “营业外收入”
12单选题12 / 34
下列各项中,以支付现金方式取得的长期股权投资入账成本是
查看答案
A. 购买时支付的全部价款
13单选题13 / 34
下列各项中,对投资性房地产核算表述正确的是
查看答案
C. 采用成本模式计量的出租房屋应计提折旧
14单选题14 / 34
企业为增值税一般纳税人,委托加工物资收回后用于连续生产应税消费品的应交消费税,应借记的会计科目是
查看答案
B. “应交税费”
15单选题15 / 34
企业各期期末在产品数量较多,但各期变化不大的产品,期末在产品成本计算应采用的方法是
查看答案
D. 在产品按固定成本计价法
16单选题16 / 34
不符合收入确认条件的商品销售退回,应贷记的会计科目是
查看答案
A. “发出商品”
17单选题17 / 34
企业发行债券,当债券的票面利率低于市场利率时,应选择的发行方式是
查看答案
C. 折价发行
18单选题18 / 34
企业因销售产品提供质量保证而确认的预计负债,应借记的会计科目是
查看答案
B. “销售费用”
19单选题19 / 34
年度终了,结转本年度实现的净利润应借记的会计科目是
查看答案
C. “本年利润”
20单选题20 / 34
到期的银行承兑汇票企业无力支付时,应转入的会计科目是
查看答案
B. “短期借款”
21多选题21 / 34
某企业为增值税一般纳税人,委托加工物资收回时,应计入委托加工物资成本的有
查看答案
A. 支付的加工费 B. 支付的运输费 D. 支付的收回后直接销售的委托加工物资的消费税
22多选题22 / 34
长期股权投资采用权益法核算时,影响其账面价值的有
查看答案
A. 被投资企业当年实现净利润 B. 被投资企业当年发生净亏损 C. 被投资企业除净损益外的所有者权益其他变动 D. 持有期间被投资企业宣告分派现金股利
23多选题23 / 34
下列各项中,属于非流动负债内容的有
查看答案
B. 应付债券 C. 长期应付款
24多选题24 / 34
下列各项中,属于期间费用的有
查看答案
A. 广告费用 B. 业务招待费 C. 管理人员差旅费 E. 不满足资本化条件的研发支出
25多选题25 / 34
下列各项中,引起盈余公积发生增减变动的有
查看答案
A. 提取任意盈余公积 B. 盈余公积转增资本 D. 盈余公积弥补亏损 E. 以盈余公积发放现金股利
26名词解释26 / 34
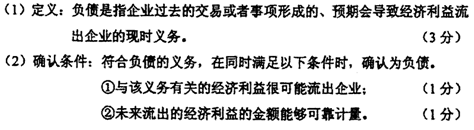
简述负债的定义及其确认条件。
查看答案
27名词解释27 / 34
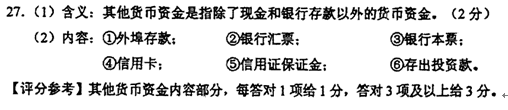
简述其他货币资金的含义及其内容。
查看答案
28名词解释28 / 34
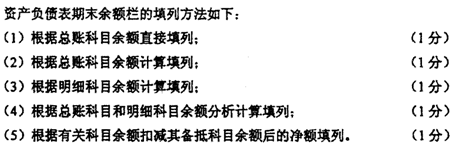
简述资产负债表期末余额栏的填列方法。
查看答案
29名词解释29 / 34
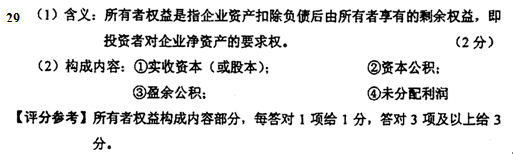
简述所有者权益的含义及其构成内容。
查看答案
30材料分析题30 / 34
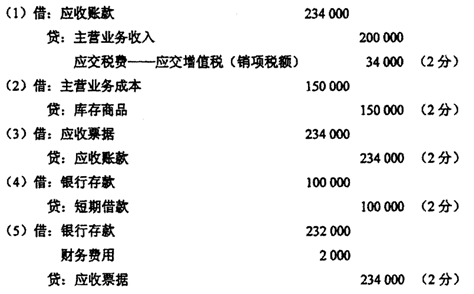
甲公司为增值税一般纳税人,2010年3月至5月发生的有关经济业务如下:
(1)3月28日,向A公司销售产品一批,开出增值税专用发票上注明的价款为200000元,增值税税额为34000元,产品发出后办妥托收承付手续;
(2)结转上述销售给A公司的产品成本为150000元;
(3)4月1日,收到A公司签发的面值为234000元、期限为3个月的无息银行承兑汇票,抵付前欠款项;
(4)5月18日,因经营需要向银行申请取得短期借款100000元;
(5)5月20日,因经营需要,甲公司将A公司的银行承兑汇票向银行贴现,贴现所得额为232000元。
要求:
(1)编制销售产品办妥托收承付手续的会计分录;
(2)编制结转销售成本的会计分录;
(3)编制收到银行承兑汇票的会计分录;
(4)编制取得短期借款的会计分录;
(5)编制银行承兑汇票贴现的会计分录。
查看答案
31材料分析题31 / 34
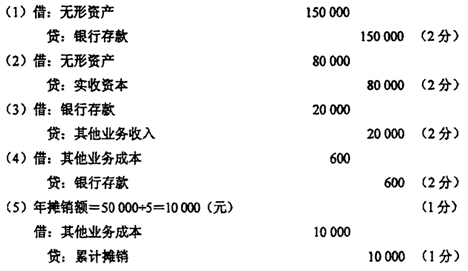
乙公司本期发生的与无形资产有关的经济业务如下:
(1)外购一项专利权,以银行存款支付价款150000元;
(2)接受B公司以专利权投资,专利权作价80000元;
(3)将自身拥有的一项非专利技术的使用权转让给C公司,租期为1年,取得转让收入20000元,支付转让非专利技术使用权服务费600元,款项均以银行存款收付;转让非专利技术的账面原价为50000元,估计受益期为5年。
要求:
(1)编制购入专利权的会计分录;
(2)编制接受专利权投资的会计分录;
(3)编制取得转让无形资产使用权收入的会计分录;
(4)编制支付转让非专利技术使用权服务费的会计分录;
(5)计算转让非专利技术的年摊销额并编制其摊销的会计分录。
查看答案
32材料分析题32 / 34
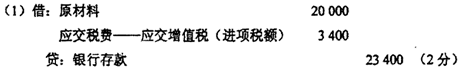
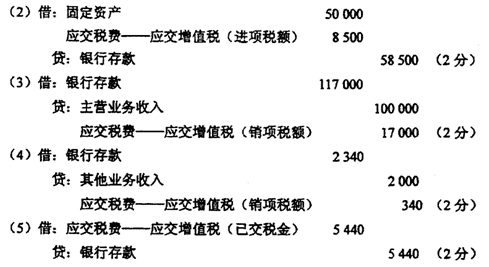
丙公司为增值税一般纳税人,存货核算采用实际成本法。2011年3月份发生的有关经济业务如下:
(1)购入原材料一批,取得增值税专用发票上注明的价款为20000元,增值税税额为3400元,原材料验收入库,款项以银行存款支付;
(2)购入不需安装的生产设备一台,取得增值税专用发票上注明的价款为50000元,增值税税额为8500元,设备交付使用,款项以银行存款支付;
(3)销售产品一批,不含税售价为100000元,增值税税额为17000元,款项存入银行;
(4)销售库存积压材料一批,不含税售价为2000元,增值税税额为340元,款项存入银行:
(5)以银行存款交纳本月增值税额5440元。
要求:
(1)编制购入原材料的会计分录;
(2)编制购入生产设备的会计分录;
(3)编制销售产品的会计分录;
(4)编制销售积压材料的会计分录;
(5)编制交纳本月增值税的会计分录。
(“应交税费”科目要求写明细科目及专栏名称)
查看答案
33材料分析题33 / 34
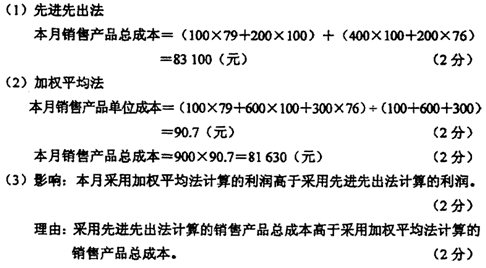
丁工业企业库存商品核算采用实际成本法。2011年4月份该企业生产销售新产品M,发生的有关经济业务如下:
(1)5日,完工入库M产品100件,单位成本79元;
(2)15日,完工入库M产品600件,单位成本100元;
(3)16日,销售M产品300件;
(4)20日,完工入库M产品300件,单位成本76元;
(5)24日,销售M产品600件。
要求:
(1)采用先进先出法计算销售M产品总成本;
(2)采用加权平均法计算销售M产品单位成本和总成本;
(3)比较分析上述两种计算方法对当月利润的影响并说明理由。
查看答案
34材料分析题34 / 34
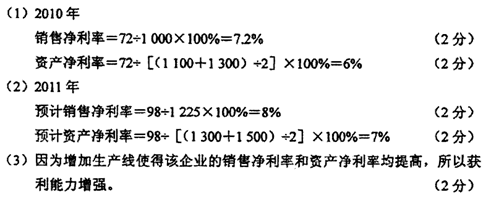
2010年,戊公司期初资产总额为1100万元,期末资产总额为1300万元,当年实现营业收入1000万元,净利润72万元。2011年,该公司拟增加一条生产线。该生产线投产后,预计期末资产总额为1500万元,预计营业收入达到1225万元,预计净利润达到98万元。
要求:
(1)计算2010年销售净利率和资产净利率;
(2)计算2011年预计销售净利率和预计资产净利率;
(3)分析说明该生产线投产后获利能力的变化。
查看答案