财会类中级会计职称财务管理
2014年中级会计职称《财务管理》第七章同步训练
66 题含答案财务管理
1单选题1 / 66
流动资产是指在1年以内或超过1年的-个营业周期内变现或运用的资产,流动资产的特点不包括( )。
查看答案
D. 不易变现
2单选题2 / 66
下列关于激进的流动资产融资策略的表述中,错误的是( )。
查看答案
D. 短期融资方式支持了部分临时性流动资产
3单选题3 / 66
运用成本模型计算最佳现金持有量时,下列公式中,正确的是( )。
查看答案
B. 最佳现金持有量下的相关总成本
=min(管理成本+机会成本+短缺成本)
4单选题4 / 66
在营运资金管理中,企业将“从取得存货开始到销售存货并收回现金为止的时期”称为( )。
查看答案
C. 经营周期
5单选题5 / 66
某企业年初从银行贷款100万元,期限1年,年利率为10%,按照贴现法付息,则年末应偿还的金额为( )万元。
查看答案
C. 100
6单选题6 / 66
某企业与银行商定的周转信贷额为200万元,承诺费率为0.5%,企业借款150万元,平均使用8个月,借款年利率为4%,那么,借款企业向银行支付年承诺费和利息共计( )万元。
查看答案
B. 4.5
7单选题7 / 66
下列成本中,属于确定目标现金余额的成本模型和随机模型都需要考虑的是( )。
查看答案
A. 机会成本
8单选题8 / 66
采用ABC控制法对存货进行控制时,应当重点控制的是( )。
查看答案
B. 占用资金较多的存货
9单选题9 / 66
下列关于集团企业现金统收统支模式的说法中,错误的是( )。
查看答案
D. 有利于调动成员企业开源节流的积极性
10单选题10 / 66
某公司持有有价证券的年利率为6%,公司的最低现金持有量为4000元,现金回归线为10000元。如果公司现有现金22000元,根据现金持有量的随机模型,此时应投资于有价证券的金额是( )元。
查看答案
C. 12000
11单选题11 / 66
某公司第二季度各月赊销额分别为100万元、120万元和115万元,信用条件为n/60,6月底公司应收账款余额为270万元。则该公司在第二季度应收账款平均逾期( )天。(-个月按30天计算)
查看答案
D. 12.58
12单选题12 / 66
下列关于短期融资券筹资的表述中,不正确的是( )。
查看答案
A. 发行对象为公众投资者
13单选题13 / 66
下列关于存货成本的说法中,不正确的是( )。
查看答案
C. 仓库折旧和存货的保险费通常都属于固定储存成本
14单选题14 / 66
与持有存货有关的成本不包括( )。
查看答案
D. 转换成本
15单选题15 / 66
某企业需要借人资金60万元,由于贷款银行要求将贷款金额的20%作为补偿性余额,故企业需要向银行申请的贷款数额为( )万元。
查看答案
A. 75
16单选题16 / 66
下列关于流动资产投资策略的说法中,正确的是( )。
查看答案
D. 从理论上来说,最优的流动资产投资规模等于流动资产的持有成本与短缺成本之和最低时的流动资产占用水平
17单选题17 / 66
某公司根据现金持有量的存货模式确定的最佳现金持有量为100000元,有价证券的年利率为10%。在最佳现金持有量下,该公司与现金持有量相关的现金使用总成本为( )元。
查看答案
B. 10000
18单选题18 / 66
某企业现金管理部经理在综合考虑短缺现金的风险程度、企业借款能力、企业日常周转所需资金、银行要求的补偿性余额等因素的基础上确定的现金最低控制线为10000元,估计企业每日现金流量变动的标准差为100元,持有现金的年机会成本为14.4%(-年按照360天计算),每次有价证券转换为现金或现金转换为有价证券的成本为150元。则根据随机模型确定的最佳现金持有量为( )元。
查看答案
B. 11412
19多选题19 / 66
根据营运资金管理理论,下列各项中属于企业应收账款成本内容的有( )。
查看答案
A. 机会成本 B. 管理成本 D. 坏账成本
20多选题20 / 66
在流动资产投资策略的选择上,如果-个公司是保守的,那么以下表述合理的有( )。
查看答案
B. 企业资产具有较高的流动性 D. 营运风险较低
21多选题21 / 66
营运资金管理应该遵循的原则包括( )。
查看答案
A. 满足合理的资金需求 D. 节约资金使用成本
22多选题22 / 66
下列各项关于现金周转期的表述中,正确的有( )。
查看答案
A. 减慢支付应付账款可以缩短现金周转期 C. 现金周转期-般短于存货周转期与应收账款周转期之和 D. 现金周转期是介于公司支付现金与收到现金之间的时间段
23多选题23 / 66
为应付意料不到的现金需要,企业掌握的现金额取决于( )。
查看答案
A. 企业临时融资的能力 C. 企业愿冒现金短缺风险的程度 D. 企业预测现金收支可靠的程度
24多选题24 / 66
按照随机模型,确定现金最低控制线时,应考虑的因素包括( )。
查看答案
C. 公司日常周转所需要的资金 D. 公司借款能力
25多选题25 / 66
在短期借款的相关规定中,使得企业实际利率高于名义利率的有( )。
查看答案
B. 贴现法 C. 银行要求保留补偿性余额
26多选题26 / 66
下列关于商业信用筹资特点的说法中,正确的有( )。
查看答案
A. 商业信用容易取得 B. 企业有较大的机动权 D. 容易恶化企业的信用水平
27多选题27 / 66
应收账款保理对于企业而言,其财务管理的作用主要有( )。
查看答案
A. 融资功能 B. 减轻企业应收账款的管理负担 C. 减少坏账损失、降低经营风险 D. 改善企业的财务结构
28多选题28 / 66
集团企业资金集中管理模式主要包括( )。
查看答案
A. 拨付备用金模式 B. 结算中心模式 D. 财务公司模式
29多选题29 / 66
存货的缺货成本包括( )。
查看答案
A. 停工损失 B. 产成品缺货造成的拖欠发货损失 C. 丧失销售机会的损失
30多选题30 / 66
制定企业的信用政策,需要考虑的因素包括( )。
查看答案
A. 资本成本 B. 收账费用 C. 存货数量 D. 现金折扣
31多选题31 / 66
企业如果延长信用期限,可能导致的结果有( )。
查看答案
A. 扩大当期销售 B. 延长平均收账期 C. 增加坏账损失 D. 增加收账费用
32多选题32 / 66
下列关于短期借款的表述中,不正确的有( )。
查看答案
B. 在信贷额度内,银行需无条件提供贷款 C. 补偿性余额属于提前归还借款 D. 如果存在周转信贷协定,则要对已经使用的资金支付承诺费
33多选题33 / 66
不同决策者对流动资产投资策略的倾向不同。下列说法中正确的有( )。
查看答案
A. 保守的决策者更倾向于宽松的流动资产投资策略 B. 运营经理通常喜欢高水平的原材料 C. 销售经理喜欢高水平的产成品存货 D. 财务管理人员喜欢使存货和应收账款最小化
34多选题34 / 66
下列关于流动资产融资策略的表述中,错误的有( )。
查看答案
A. 在期限匹配融资策略中,长期来源=非流动资产,短期来源=流动资产 C. 在激进型融资策略中,短期来源大于流动资产 D. 长期来源指的是长期负债和权益资本,短期来源主要指的是流动负债
35多选题35 / 66
某企业在生产经营的淡季,需占用300万元的流动资产和500万元的长期资产;在生产经营的高峰期,会额外占用200万元的季节性存货需求。如果在生产经营的高峰期,需要借入100万元的短期借款,则下列说法中正确的有( )。
查看答案
A. 自发性流动负债+长期负债+权益资本=900万元 B. 永久性流动资产为300万元 C. 临时性流动资产为200万元 D. 属于保守型融资策略
36多选题36 / 66
在最佳现金持有量的存货模式中,若现金总需求量不变,每次证券变现的交易成本提高-倍,持有现金的机会成本率降低50%,则( )。
查看答案
C. 总成本不变 D. 最佳现金持有量提高-倍
37多选题37 / 66
下列关于现金持有量随机模型的表述中,不正确的有( )。
查看答案
A. 只要现金余额没有超出上下限,就不需要考虑现金与有价证券的转换 B. 确定的现金持有量比较保守,-般低于正常的持有量
38多选题38 / 66
某企业每年耗用某种材料3600千克,该材料单位成本为10元,单位储存成本为2元,-次订货成本为25元,符合经济订货基本模型的全部假设条件,则下列说法中正确的有( )。
查看答案
A. 经济订货量为300千克 B. 最佳订货周期为1个月 C. 与经济批量有关的总成本为600元
39多选题39 / 66
C公司生产中使用的甲标准件,全年共需耗用9000件(-年按照360天计算),该标准件通过自制方式取得。其日产量50件,单位生产成本50元;每次生产准备成本200元,固定生产准备成本每年10000元;年变动储存成本每件5元,固定储存成本每年20000元。假设-年按360天计算,下列各项中,正确的有( )。
查看答案
A. 经济生产批量为1200件 B. 最高库存量为600件 D. 与经济生产批量相关的总成本是3000元
40多选题40 / 66
在存货陆续供应和使用的情况下,下列各项因素中,对存货的经济订货批量没有影响的有( )。
查看答案
A. 订货提前期 B. 送货期 D. 保险储备量
41多选题41 / 66
下列各项指标中,不受订货提前期影响的有( )。
查看答案
B. 经济订货量 C. 订货次数 D. 订货间隔期
42判断题42 / 66
公司在制定流动资产投资策略时,首先需要权衡的是资产的收益性与风险性。( )
查看答案
A. 正确
43判断题43 / 66
企业利川适时制存货控制系统,有利于实施宽松的流动资产投资策略。( )
查看答案
B. 错误
44判断题44 / 66
供应商在信用条件中规定有现金折扣,目的主要是扩大销售收入。( )
查看答案
B. 错误
45判断题45 / 66
对于季节性企业来说,营运资金的数量具有波动性,对于非季节性企业来说,经营活动比较稳定,所以营运资金的数量并不具有波动性。( )
查看答案
B. 错误
46判断题46 / 66
现金持有量过多,它所提供的流动性边际效益便会随之上升,从而使企业的收益水平提高。( )
查看答案
B. 错误
47判断题47 / 66
根据期限匹配融资策略,固定资产比重较大的上市公司主要应通过长期负债和发行股票筹集资金。( )
查看答案
A. 正确
48判断题48 / 66
根据存货经济订货批量基本模型,经济订货批量是能使订货成本与储存总成本相等的订货批量。( )
查看答案
B. 错误
49判断题49 / 66
某企业按照“2/10,N/30”的付款条件购入货物100万元,如果该企业在10天内付款,需要支付98万元,如果该企业在第50天付款,则放弃折扣的信用成本率为36.73%。( )
查看答案
B. 错误
50判断题50 / 66
信用条件是销货企业要求赊购客户支付货款的条件,由信用期限和信用标准构成。( )
查看答案
B. 错误
51判断题51 / 66
有价证券换回现金所付出的代价,被称为现金的交易成本。( )
查看答案
A. 正确
52判断题52 / 66
在5C评价系统中,“能力”反映的是公司或个人在当前的现金流不足以还债时在短期和长期内可供使用的财务资源。( )
查看答案
B. 错误
53判断题53 / 66
账龄分析表比计算应收账款周转天数更能揭示应收账款的变化趋势。( )
查看答案
A. 正确
54判断题54 / 66
贴现法是银行向企业发放贷款时,先从本金中扣除利息部分,而到期时借款企业再偿还全部本息的-种计息方法。( )
查看答案
B. 错误
55判断题55 / 66
企业采用严格的信用标准,虽然会增加应收账款的机会成本,但能扩大商品销售额,从而给企业带来更多的收益。( )
查看答案
B. 错误
56判断题56 / 66
如果销售额是不稳定的,就必须维持-个较高的流动资产存量水平。( )
查看答案
B. 错误
57判断题57 / 66
在其他条件不变的情况下,随每次订货批量的变动,变动订货成本和变动储存成本呈反方向变化。( )
查看答案
A. 正确
58判断题58 / 66
在交货期内,如果发生需求量增大或交货时间延误,就会发生缺货。为防止由此造成的损失,企业应有-定的保险储备。最佳的保险储备应该是使缺货损失达到最低。( )
查看答案
B. 错误
59材料分析题59 / 66
A公司是-家小型玩具制造商,2009年11月份的销售额为40万元,12月份销售额为45万元。根据公司市场部的销售预测,预计2010年第-季度1~3月份的月销售额分别为50万元、75万元和90万元。根据公司财务部-贯执行的收款政策,销售额的收款进度为销售当月收款60%,次月收款30%,第三个月收款10%。公司预计2010年3月份有30万元的资金缺口,为筹措所需资金,公司决定将3月份全部应收账款进行保理,保理资金回收比率为80%。
要求:
(1)测算2010年2月份的现金收入合计。
(2)测算2010年3月份应收账款保理资金回收额。
(3)测算2010年3月份应收账款保理收到的资金能否满足当月资金需求。
查看答案
根据题干“销售额的收款进度为销售当月收款60%,次月收款30%,第三个月收款10%”,可知:本月的现金流入=上上月的销售额错10%+上月的销售额错30%+本月的销售额错60%,本月末的应收账款=上月的销售额错10%+本月的销售额错40%。
(1)2月份的现金收入
=45×10%+50×30%+75×60%=64.5(万元)
(2)3月份应收账款保理资金回收额
=3月末应收账款×80%
=(75x10%+90×40%)×80%
=34.8(万元)
(3)3月份应收账款保理资金回收额34.8万元大于3月份的资金缺口30万元,所以3月份应收账款保理收到的资金能满足当月的资金需求。
60材料分析题60 / 66
某企业从银行取得借款200万元(名义借款额),期限-年,名义利率8%。
要求:计算下列几种情况下的实际利率:
(1)收款法付息;
(2)贴现法付息;
(3)银行规定补偿性余额为10%;
(4)银行规定补偿性余额为10%,并按贴现法付息。
查看答案
(1)实际利率=名义利率=8%
(2)实际利率=8%/(1—8%)=8.70%
(3)实际利率=8%/(1—10%)=8.89%
(4)补偿性余额=200×10%=20(万元)
贴现法付息=200×8%=16(万元)
实际可供使用的资金=200-20-16=164(万元)
实际利率=16/164X100%=9.76%
或8%/(1-8%-10%)=9.76%
61材料分析题61 / 66
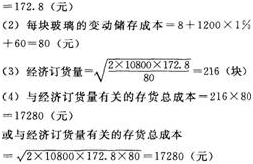
甲公司是-家汽车挡风玻璃批发商,为5家汽车制造商提供挡风玻璃,该公司总经理为了降低与存货有关的总成本,请你帮助他确定最佳的采购批量,有关资料如下:
(1)单位进货成本1200元;
(2)全年需求预计为10800块玻璃;
(3)每次订货发生时处理订单成本33元;
(4)每次订货需要支付运费70.8元;
(5)每次收货后需要验货,验货时外聘-名工程师,验货过程需要6小时,每小时支付工资11.5元;
(6)为存储挡风玻璃需要租用公共仓库。仓库租金为每年2500元,另外按平均存量加收每块挡风玻璃8元/年。
(7)挡风玻璃为易碎品,损毁成本为进货成本的1%;
(8)其他的变动储存成本为每块玻璃60元。
要求:
(1)计算每次订货的变动成本;
(2)计算每块玻璃的变动储存成本;
(3)计算经济订货量;
(4)计算与经济订货量有关的存货总成本。
查看答案
(1)每次订货的变动成本=33+70.8+6错11.5
62材料分析题62 / 66
某企业上年销售收入为4000万元,总成本为3000万元,其中固定成本为600万元。假设今年该企业变动成本率维持在上年的水平,现有两种信用政策可供选用:
甲方案的信用政策为(2/10,1/20,n/90),预计销售收入为5400万元,将有30%的货款于第10天收到,20%的货款于第20天收到,其余50%的货款于第90天收到(前两部分货款不会产生坏账,后-部分货款的坏账损失率为该部分货款的4%),收账费用为50万元。乙方案给予客户45天信用期限(n/45),预计销售收入为5000万元,货款将于第45天收到,其收账费用为20万元,坏账损失率为货款的2%。
该企业的固定成本600万元中,有400万元的销售收入相关范围是3000~6000万元;有200万元的销售收入相关范围是3000~5100万元,如果销售收入为5100~6000万元,则200万元的固定成本会变为250万元。
已知资本成本率为8%(为简化计算,本题不考虑增值税因素。-年按360天计算)。
要求:
(1)计算该企业上年的下列指标:
①变动成本总额;
②以销售收入为基础计算的变动成本率;
(2)计算甲、乙两方案的收益之差;(提示:边际贡献率=1-变动成本率)
(3)计算乙方案的应收账款相关成本费用;
(4)计算甲方案的应收账款相关成本费用;
(5)计算甲、乙两方案税前收益之差,在甲、乙两个方案之间做出选择。
查看答案
(1)①变动成本总额=3000-600=2400(万元)
②变动成本率=2400/4000×100%=60%
(2)甲、乙两方案收益之差=5400×(1—60%)-5000×(1—60%)-(250—200)=110(万元)
(3)①应收账款应计利息=(5000×45)/360×60%×8%=30(万元)
②坏账成本=5000×2%=100(万元)
③收账费用为20万元
④采用乙方案的应收账款相关成本费用=30+100+20=150(万元)
(4)①平均收账天数=10×30%+20×20%+90×50%=52(天)
②应收账款应计利息=(5400×52)/360X60%×8%=37.44(万元)
③坏账成本=5400×50%×4%=108(万元)
④现金折扣成本=5400×30%X2%+5400×20%×1%=43.2(万元)
⑤收账费用为50万元
⑥采用甲方案的应收账款相关成本费用=37.44+108+50+43.2=238.64(万元)
(5)甲、乙两方案税前收益之差=110-(238.64—150)=21.36(万元)大于0,所以企业应选用甲方案。
63材料分析题63 / 66
B公司现金收支状况比较稳定,预计全年(按360天计算)需要现金250000元,现金与有价证券的交易成本为每次500元,有价证券的年利率为10%。
要求:
(1)计算最佳现金持有量。
(2)计算最佳现金持有量下的全年现金管理总成本、全年现金交易成本和全年现金持有机会成本。
(3)计算最佳现金持有量下的全年有价证券交易次数和有价证券交易间隔期。
查看答案
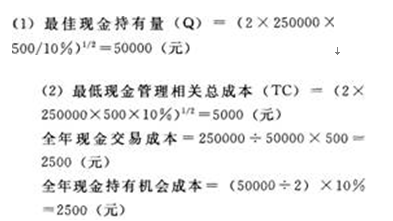
(3)最佳现金持有量下的全年有价证券最佳交易次数=250000÷50000=5(次)
有价证券交易间隔期=360/5=72(天)
64材料分析题64 / 66
某公司的年赊销收入为720万元,平均收账期为60天,坏账损失为赊销额的10%,年收账费用为5万元。该公司认为通过增加收账人员等措施,可以使平均收账期降为50天,坏账损失降为赊销额的7%。假设公司的资本成本率为6%,变动成本率为50%。
要求:计算为使上述变更经济上合理,而产生的新增收账费用的上限(每年按360天计算)。
查看答案
原方案相关总成本费用
=应收账款平均余额×变动成本率×资本成本率+赊销额×原坏账损失率+原收账费用
=(720/360)×60×50%×6%+720×10%+5
=80.6(万元)
新方案相关总成本费用
=应收账款平均余额×变动成本率×资本成本率+赊销额×新坏账损失率+新收账费用
=(720/360)X50×50%×6%+720×7%+新收账费用
=53.4+新收账费用
根据:53.4+新收账费用≤80.6
可知:新收账费用上限=80.6—53.4=27.2(万元)
因为原来的收账费用为5万元,所以,新增收账费用上限=27.2-5=22.2(万元)。
65材料分析题65 / 66
某生产企业使用A零件,可以外购,也可以自制。如果外购,单价4元,-次订货成本10元;如果自制,单位成本3元,每次生产准备成本600元,每日产量为50件。零件的全年需求量为3600件,储存变动成本为零件价值的20%,每日平均需求量为10件。
要求:分别计算零件外购和自制的总成本,并选择较优的方案。
查看答案
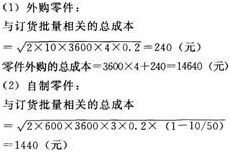
零件自制的总成本=3600错3+1440=12240(元)
由于自制的总成本低于外购的总成本,所以,应该选择自制。
66主观题66 / 66
甲公司是电脑经销商,预计今年需求量为7200台,购进平均单价为3000元,平均每日供货量100台(-年按360天计算),单位缺货成本为100元。与订货和储存有关的成本资料预计如下:
(1)采购部门全年办公费为10万元,平均每次差旅费为2000元,每次装卸费为200元;
(2)仓库职工的工资每月3000元,仓库年折旧60000元,电脑的破损损失为200元/台,保险费用为210元/台,占用资金应计利息等其他的储存成本为30元/台;
(3)从发出订单到第-批货物运到需要的时间有五种可能,分别是8天(概率10%),9天(概率20%),10天(概率40%),11天(概率20%),12天(概率10%)。
要求:
(1)计算经济订货量、送货期和订货次数;
(2)确定合理的保险储备量和再订货点(确定保险储备量时,以20台为间隔);
(3)计算今年与批量相关的存货总成本;
(4)计算今年与储备存货相关的总成本(单位:万元)
查看答案
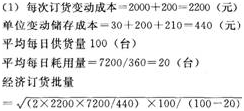
=300(台)
送货期=300/100=3(天)
订货次数=7200/300=24(次)
(2)平均交货时间
=8×10%+9×20%+10×40%+11×20%+12×10%
=10(天)
交货期内平均需要量=10×20=200(台)
或:
| 交货时间(天) | 8 | 9 | 10 | 11 | 12 |
| 交货期内需要量(台) | 8×20=160 | 180 | 200 | 220 | 240 |
| 概率 | 10% | 20% | 40% | 20% | 10% |
交货期内平均需要量=160×10%+180×20%+200×40%+220×20%+240×10%=200(台)
再订货点=200+保险储备量
当再订货点为200台(即保险储备量为0台)时:
平均缺货量=20×20%+40×10%=8(台)
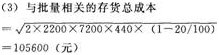
(4)与储备存货相关的总成本
=固定订货成本+变动订货成本+购置成本+固定储存成本+变动储存成本+缺货损失
=100000+24×2200+7200×3000+(3000×12+60000)+1/2×(300—300/100×20)×440+20×440+4800
=21915200(元)
=2191.52(万元)