财会类 中级会计职称 中级会计实务
2014年中级会计职称《 中级会计实务》第十章同步训练 21 题 含答案 中级会计实务
1 单选题 1 / 21
通过回购股份进行股权激励的,在职工行权的处理中不会涉及的会计科目是( )。
A 资本公积一其他资本公积 B 资本公积一股本溢价(或资本溢价) C 股本 D 库存股
查看答案 C. 股本
2 单选题 2 / 21
2012年1月1日,甲公司授予其80名中层以上管理人员每人200万份现金股票增值权,要求这些人员从2012年1月1日起在公司连续服务三年即可行权,在行权日根据股价的增长幅度获得现金,该增值权应在2016年12月31日之前行使完毕。该股票增值权在2012年1月1日的公允价值为15元,2012年末的公允价值为18元。当年离职人数为2人,预计未来两年还会离开3人。该项股份支付在2012年末应确认应付职工薪酬的金额为( )万元。
A 75000 B 90000 C 93600 D 92400
查看答案 B. 90000
3 单选题 3 / 21
下列关于企业以现金结算的股份支付的会计处理中,不正确的是( )。
A 等待期内每个资产负债表日的处理都会影响所有者权益金额 B 等待期内每个资产负债表日以企业所承担负债的公允价值计量 C 等待期内按照所确认负债的金额计入成本或费用 D 可行权日后相关负债的公允价值变动计入公允价值变动损益
查看答案 A. 等待期内每个资产负债表日的处理都会影响所有者权益金额
4 单选题 4 / 21
2×10年12月20日,经股东大会批准,甲公司向100名高管人员每人授予2万股普通股(每股面值1元)。根据股份支付协议的规定,这些高管人员自2×11年1月1日起在公司连续服务满3年,即可于2×13年12月31日无偿获得授予的普通股。甲公司普通股2×10年12月20日的市场价格为每股12元,2×l0年12月31日的市场价格为每股15元。2×11年2月8日,甲公司从二级市场以每股10元的价格回购本公司普通股200万股,拟用于高管人员股权激励。在等待期内,甲公司没有高管人员离开公司。
A 一2000 B 0 C 400 D 2400
查看答案 C. 400
5 单选题 5 / 21
对于以现金结算的股份支付,在可行权日之后,仍应按每个资产负债表日权益工具的公允价值重新计量负债,在确认应付职工薪酬的同时还应计入( )。
A 公允价值变动损益 B 管理费用 C 投资收益 D 财务费用
查看答案 A. 公允价值变动损益
6 单选题 6 / 21
甲公司为一上市公司,2012年1月1日,公司向其50名管理人员每人授予200股股票期权,这些职员自2012年1月1日起在该公司连续服务3年,即可以10元每股的价格购买200股本公司股票,从而获益,公司估计此期权在授予日的公允价值为15元。2012年有10名管理人员离开企业,预计整个等待期内离职总人数会达到30%,则2012年末企业应当按照取得的服务确认的资本公积一其他资本公积金额为( )元。
A 35000 B 45000 C 50000 D 65000
查看答案 A. 35000
7 单选题 7 / 21
下列有关企业集团内涉及不同企业的股份支付交易的会计处理,表述不正确的是( )。
A 结算企业以其本身权益工具结算的,应将该股份支付交易作为权益结算的股份支付进行会计处理 B 结算企业不是以本身权益工具而是以集团内其他企业的权益工具结算的,应将该股份支付交易作为现金结算的股份支付进行会计处理 C 接受服务企业没有结算义务的不需要进行会计处理 D 接受服务企业若是有结算义务且授予本企业职工的是企业集团内其他企业权益工具的,应当将该股份支付交易作为现金结算的股份支付进行会计处理
查看答案 C. 接受服务企业没有结算义务的不需要进行会计处理
8 多选题 8 / 21
下列关于现金结算和权益结算的股份支付,说法不正确的有( )。
A 授予日均不做处理(除立即可行权外) B 行权时均涉及资本公积(股本溢价)的核算 C 可行权日之后都不确认公允价值的变动 D 对于减少授予权益工具公允价值的修改,均以修改前的公允价值核算
查看答案 B. 行权时均涉及资本公积(股本溢价)的核算 C. 可行权日之后都不确认公允价值的变动
9 多选题 9 / 21
下列各项中,属于以现金结算的股份支付的权益工具有( )。
A 虚拟股票 B 模拟股票 C 业绩股票期权 D 现金股票增值权
查看答案 A. 虚拟股票 B. 模拟股票 C. 业绩股票期权 D. 现金股票增值权
10 多选题 10 / 21
下列关于股份支付可行权条件修改的表述中,正确的有( )。
A 如果修改增加了所授予的权益工具的公允价值,企业应按照权益工具公允价值的增加相应地确认取得服务的增加 B 如果修改增加了所授予的权益工具的数量,企业应将增加的权益工具的公允价值相应地确认为取得服务的增加 C 如果修改减少了授予的权益工具的公允价值,企业应按照权益工具公允价值的减少相应地确认取得服务的减少 D 如果在等待期内取消或结算了所授予的权益工具,企业应立即确认原本应在剩余等待期内确认的金额
查看答案 A. 如果修改增加了所授予的权益工具的公允价值,企业应按照权益工具公允价值的增加相应地确认取得服务的增加 B. 如果修改增加了所授予的权益工具的数量,企业应将增加的权益工具的公允价值相应地确认为取得服务的增加 D. 如果在等待期内取消或结算了所授予的权益工具,企业应立即确认原本应在剩余等待期内确认的金额
11 多选题 11 / 21
关于股份支付,下列说法中正确的有( )。
A 股份支付的目的是获取职工或其他方的服务 B 授予日是指股份支付协议获得批准的日期 C 从授予日到行权日之间的时段属于等待期 D 行权日是指职工行使权利并获得权益工具或现金的日期
查看答案 A. 股份支付的目的是获取职工或其他方的服务 B. 授予日是指股份支付协议获得批准的日期 D. 行权日是指职工行使权利并获得权益工具或现金的日期
12 多选题 12 / 21
下列关于以现金结算的股份支付的会计处理表述中,正确的有( )。
A 授予日不进行会计处理 B 等待期内每个资产负债表日应确认权益工具的公允价值变动和应付职工薪酬 C 等待期内按照每个资产负债表日权益工具的公允价值和预计行权数量为基础计算或修正成本费用 D 等待期内每个资产负债表日应确认权益工具的预计行权数量变动
查看答案 B. 等待期内每个资产负债表日应确认权益工具的公允价值变动和应付职工薪酬 C. 等待期内按照每个资产负债表日权益工具的公允价值和预计行权数量为基础计算或修正成本费用 D. 等待期内每个资产负债表日应确认权益工具的预计行权数量变动
13 多选题 13 / 21
关于以权益结算的股份支付的会计处理原则,下列说法中正确的有( )。
A 以权益结算的股份支付换取职工提供服务的,应当以授予职工权益工具的公允价值计量 B 在资产负债表日,后续信息表明可行权权益工具的数量与以前估计不同的,应当进行调整,并在行权日调整至实际可行权的权益工具数量 C 授予后立即可行权的换取职工服务的以权益结算的股份支付,应当在授予日按照权益工具的公允价值计人相关成本或费用 D 在可行权日之后,不再对已确认的成本费用和所有者权益总额进行调整
查看答案 A. 以权益结算的股份支付换取职工提供服务的,应当以授予职工权益工具的公允价值计量 C. 授予后立即可行权的换取职工服务的以权益结算的股份支付,应当在授予日按照权益工具的公允价值计人相关成本或费用 D. 在可行权日之后,不再对已确认的成本费用和所有者权益总额进行调整
14 多选题 14 / 21
对于企业以回购股份形式奖励本企业职工的股份支付,下列会计处理中正确的有( )。
A 企业回购股份时,应当按照回购股份的全部支出作为库存股处理,借记“库存股”科目,同时进行备查登记 B 企业回购股份时,应当按照回购股份的全部支出冲减股本 C 在等待期内每个资产负债表日,企业应当按照权益工具在授予日的公允价值,将取得的职工服务计入相关成本费用,同时增加资本公积(其他资本公积) D 职工行权时,企业应按回购的库存股成本贷记“库存股”科目
查看答案 A. 企业回购股份时,应当按照回购股份的全部支出作为库存股处理,借记“库存股”科目,同时进行备查登记 C. 在等待期内每个资产负债表日,企业应当按照权益工具在授予日的公允价值,将取得的职工服务计入相关成本费用,同时增加资本公积(其他资本公积) D. 职工行权时,企业应按回购的库存股成本贷记“库存股”科目
15 判断题 15 / 21
对于任何股份支付,均应于等待期内的每个资产负债表日对权益工具按照当日的公允价值进行重新计量。( )
A 正确 B 错误
查看答案 B. 错误
16 判断题 16 / 21
对于权益结算的股份支付,在可行权日后不再对已确认的成本费用和所有者权益总额进行调整。( )
A 正确 B 错误
查看答案 A. 正确
17 判断题 17 / 21
完成等待期内的服务或达到规定业绩条件以后才可行权的以现金结算的股份支付,在等待期内的每个资产负债表日,依然按照账面价值计量。( )
A 正确 B 错误
查看答案 B. 错误
18 判断题 18 / 21
权益工具的公允价值无法可靠确定时,应以内在价值计量。( )
A 正确 B 错误
查看答案 A. 正确
19 判断题 19 / 21
企业集团内的母公司对其子公司高管人员进行股份激励,授予的是集团内另一子公司的股份,则等待期内每期末母公司应确认应付职工薪酬的增加。( )
A 正确 B 错误
查看答案 A. 正确
20 主观题 20 / 21
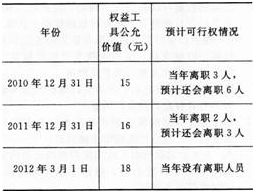
2010年1月1日,黄河公司对其50名高级管理人员每人授予10万份现金股票增值权,这些人员从2010年1月1日起必须在黄河公司连续服务3年,即可自2012年12月31日起根据股价的增长幅度获得现金,该增值权应在2014年12月31日之前行使完毕。假定2012年3月1日,黄河公司经股东大会批准决定取消对高级管理人员的激励计划,并支付尚未离职人员补偿金200万元/人。具体资料如下:
要求:
计算并编制黄河公司与上述股份支付相关的会计处理。(答案中的金额单位用万元表示)
查看答案 2010年12月31日:
21 主观题 21 / 21
20× 8年12月,长江公司披露了股票期权计划如下:
查看答案 (1)本题以净利润增长率作为可行权条件,是一项非市场业绩条件。