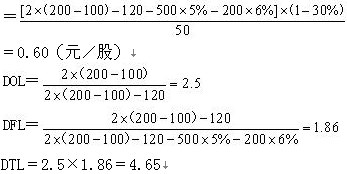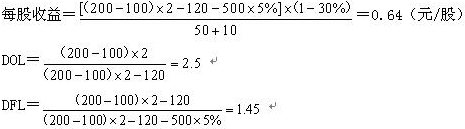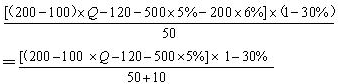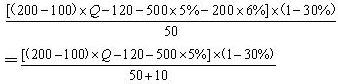财会类 注册会计师 财务成本管理
2014年注册会计师考试《财务成本管理》模拟试题一 41 题 含答案 财务成本管理
1 单选题 1 / 41
经营者对股东目标的背离表现在道德风险和逆向选择两个方面,下列属于道德风险的是( )。
A 不愿为提高股价而冒险 B 装修豪华的办公室 C 借口工作需要乱花股东的钱 D 蓄意压低股票价格,以自己的名义借款买回
查看答案 A. 不愿为提高股价而冒险
2 单选题 2 / 41
A公司2011年资产净利率为15%,权益乘数为2;2012年资产净利率为18%,权益乘数为1.8,使用因素分析法依次分析资产净利率和权益乘数变动对于权益净利率的影响。则下列说法正确的是( )。
A 2011年权益净利率为7.5% B 2012年权益净利率为10% C 资产净利率提高使得权益净利率提高6% D 权益乘数下降使得权益净利率下降3%
查看答案 C. 资产净利率提高使得权益净利率提高6%
3 单选题 3 / 41
下列各项中,不属于增强短期偿债能力的表外因素的是( )。
A 分期收回账款 B 可动用的银行贷款指标 C 准备很快变现的非流动资产 D 偿债能力的声誉较好
查看答案 A. 分期收回账款
4 单选题 4 / 41
企业采用销售百分比法预测融资需求时,下列式子中不正确的是( )。
A 融资总需求=基期净经营资产×预计销售增长率 B 预计留存收益增加=预计销售收入增加额×销售净利率×(1-股利支付率) C 融资总需求=基期销售收入×预计销售增长率×(经营资产销售百分比-经营负债销售百分比) D 预计可动用的金融资产=基期金融资产-预计年度需持有的金融资产
查看答案 B. 预计留存收益增加=预计销售收入增加额×销售净利率×(1-股利支付率)
5 单选题 5 / 41
如果利率和期数相同,下列关于资金时间价值系数的关系中,说法不正确的是( )。
A 复利现值系数×复利终值系数=1 B 普通年金现值系数×普通年金终值系数=1 C 复利现值系数×普通年金终值系数=普通年金现值系数 D 复利终值系数×普通年金现值系数=普通年金终值系数
查看答案 B. 普通年金现值系数×普通年金终值系数=1
6 单选题 6 / 41
某公司目前面临一个投资机会,该项目所在行业竞争激烈,如果经济发展迅速并且该项目搞得好,取得较大市场占有率,利润会很大,否则利润很小甚至亏本。假设未来的经济情况只有3种:繁荣、正常、衰退,出现的概率分别为0.2、0.5、0.3,预计收益率分别为100%、20%、-70%,则下列各项不正确的是( )。
A 该项目预期收益率为9% B 该项目方差为0.3589 C 该项目标准差为59.9% D 该项目变化系数为3.99
查看答案 D. 该项目变化系数为3.99
7 单选题 7 / 41
关于投资组合的风险,下列说法不正确的是( )。
A 相关系数越大,两种证券构成的投资组合的标准差越大 B 证券组合的标准差不仅取决于单个证券的标准差,还取决于证券之间的协方差 C 充分投资组合的风险,只受证券之间协方差的影响,而与各证券本身的方差无关 D 投资组合的标准差大于组合中各证券的最大标准差
查看答案 D. 投资组合的标准差大于组合中各证券的最大标准差
8 单选题 8 / 41
某公司拟于2012年5月1日发行面值为1000元、票面利率为10%的债券,每半年支付一次利息,5年后到期,同等风险投资的必要报酬率为8%,则债券价值是( )元。
A 1079.87 B 1081.15 C 1016.12 D 1086.15
查看答案 B. 1081.15
9 单选题 9 / 41
关于公司的资本成本和投资项目的资本成本,下列说法不正确的是( )。
A 公司资本成本的高低取决于无风险报酬率、经营风险溢价和财务风险溢价 B 投资项目资本成本的高低主要取决于从哪些来源筹资 C 如果公司新的投资项目的风险与企业现有资产平均风险相同,且不改变公司的资本结构,则项目资本成本等于公司资本成本 D 每个项目都有自己的资本成本,同一个公司的各个项目的资本成本可能是不同的
查看答案 B. 投资项目资本成本的高低主要取决于从哪些来源筹资
10 单选题 10 / 41
某公司的信用级别为A级。为估计其税前债务成本,收集了目前上市交易的A级公司债3种。三种债券的到期收益率分别为5.36%、5.50%、5.78%,同期的长期政府债券到期收益率分别为4.12%、4.46%、4.58%,当期的无风险利率为4.20%,则该公司的税前债务成本是( )。
A 5.36% B 5.50% C 5.78% D 5.55%
查看答案 A. 5.36%
11 单选题 11 / 41
某公司上年的每股收益为2元,将净利润的30%作为股利支付,预计从今年开始净利润和股利长期保持6%的增长率,该公司的β值为0.8。若同期无风险报酬率为5%,市场平均收益率为10%,采用市盈率模型计算的公司股票价值为( )。
A 20.0元 B 20.7元 C 21.2元 D 22.7元
查看答案 C. 21.2元
12 单选题 12 / 41
某投资项目,需一次性投资固定资产1000万元,当年即投产经营,可用5年,预计无残值。投产后各年税后利润300万元。资本成本率为10%。则该项目的动态回收期为( )年。
A 2 B 2.35 C 5 D 2.65
查看答案 B. 2.35
13 单选题 13 / 41
如果期权到期日股价大于执行价格,则下列各项中,不正确的是( )。
A 保护性看跌期权的净损益=到期日股价-股票买价-期权价格 B 抛补看涨期权的净损益=期权费 C 多头对敲的净损益=到期日股价-执行价格-多头对敲投资额 D 空头对敲的净损益=执行价格-到期日股价+期权费收入
查看答案 B. 抛补看涨期权的净损益=期权费
14 单选题 14 / 41
从企业价值最大化目标考虑,下列关于资本结构各理论的说法不正确的是( )。
A 有税MM构理论认为最佳资本结构的负债比率为100% B 权衡理论认为债务抵税收益值等于财务困境成本时的资本结构为最佳资本结构 C 无税MM理论认为企业价值与资本结构无关 D 代理理论认为在确定资本结构时还需要考虑债务的代理成本和代理收益
查看答案 B. 权衡理论认为债务抵税收益值等于财务困境成本时的资本结构为最佳资本结构
15 单选题 15 / 41
关于股利相关论,下列说法不正确的是( )。
A 税差理论认为,如果不考虑股票交易成本,企业应采取低现金股利比率的分配政策 B 信号理论认为增发股利可以使得股票价格上升 C 代理理论认为,为了吸引中小股权投资者,公司采取高现金分红比例的分配政策 D “一鸟在手”理论认为,由于资本利得风险较大,股东更偏好于现金股利而非资本利得
查看答案 B. 信号理论认为增发股利可以使得股票价格上升
16 单选题 16 / 41
下列行为中,会使得发行在外普通股股数增加,但不会改变所有者权益总额和内部结构的是( )。
A 增发新股 B 发放股票股利 C 股票分割 D 股票回购
查看答案 C. 股票分割
17 单选题 17 / 41
关于股权再融资对企业的影响,下列说法中不正确的是( )。
A 如果股权再融资有助于企业目标资本结构的实现,增强企业的财务稳健性,降低债务的违约风险,就会在一定程度上降低企业的加权平均资本成本,增加企业的整体价值 B 若对财务投资者和战略投资者增发,则会降低控股股东的控股比例,一般会对控股股东的控制权形成威胁 C 企业如果能将股权再融资筹集的资金投资于具有良好发展前景的项目,获得正的投资活动净现值,或者能够改善企业的资本结构,降低资本成本,就有利于增加企业的价值 D 就配股而言,由于全体股东具有相同的认购权利,控股股东只要不放弃认购的权利,就不会削弱控制权。公开增发会引入新的股东,股东的控制权受到增发认购数量的影响
查看答案 B. 若对财务投资者和战略投资者增发,则会降低控股股东的控股比例,一般会对控股股东的控制权形成威胁
18 单选题 18 / 41
某公司拟发行附带认股权证的债券筹集资金,已知目前等风险公司债券的市场利率为8%,该公司税后普通股成本为12%,所得税税率为25%。要使得本次发行附带认股权证债券的筹资方案可行,则其税前筹资成本的范围为( )。
A 大于8%,小于12% B 大于8%,小于16% C 大于6%,小于16% D 大于6%,小于12%
查看答案 B. 大于8%,小于16%
19 单选题 19 / 41
关于现金持有量与各成本的关系,下列说法正确的是( )。
A 现金持有量越大,机会成本越大 B 现金持有量越大,短缺成本越大 C 现金持有量越大,管理成本越大 D 现金持有量越大,交易成本越大
查看答案 A. 现金持有量越大,机会成本越大
20 单选题 20 / 41
某企业在经营高峰时,波动性流动资产全部由短期金融负债支持,则其所采用的营运资本筹资政策是( )。
A 激进型筹资政策 B 配合型筹资政策 C 保守型筹资政策 D 激进型或配合型筹资政策
查看答案 D. 激进型或配合型筹资政策
21 单选题 21 / 41
关于产品基础成本计算制度和作业基础成本计算制度,下列说法中不正确的是( )。
A 产量基础成本计算制度中,各项间接成本都将产品数量作为成本分配基础 B 作业基础成本计算制度中,有众多的间接成本集合,这些成本集合应具有同质性,即被同一个成本动因所驱动 C 产量基础成本计算制度的优点就是简单,主要适用于产量是成本主要驱动因素的传统加工业 D 作业基础成本计算制度可以更准确地分配间接费用,主要适用于直接人工成本和直接材料成本只占全部成本的很小一部分的企业,尤其是在新兴的高科技领域
查看答案 A. 产量基础成本计算制度中,各项间接成本都将产品数量作为成本分配基础
22 单选题 22 / 41
某企业生产一种产品,单价100元,每月固定制造费用20000元,固定销售费用5000元,固定管理费用50000元。单位变动制造成本50元,单位变动销售费用9元,单位变动管理费用1元。所得税税率为30%,则本年至少应销售( )件产品才能保证不亏损。
A 22500 B 1875 C 7500 D 3750
查看答案 A. 22500
23 单选题 23 / 41
某企业编制“直接材料预算”,预计第四季度期初存量456千克,季度生产需用量2120千克,预计期末存量为350千克,材料单价为10元,若材料采购货款有50%在本季度内付清,另外50%在下季度付清,假设不考虑其他因素,则该企业预计资产负债表年末“应付账款”项目为( )元。
A 11130 B 14630 C 10070 D 13560
查看答案 C. 10070
24 单选题 24 / 41
关于内部转移价格,下列说法不正确的是( )。
A 中间产品存在非完全竞争的外部市场是市场价格作为内部转移价格的条件 B 以协商价格作为内部转移价格可能会导致部门之间的矛盾 C 以全部成本转移价格作为内部转移价格可能是最差的选择 D 以变动成本加固定费转移价格作为内部转移价格时,总需求量不能超过供应部门的生产能力,但需求量也不能很少
查看答案 A. 中间产品存在非完全竞争的外部市场是市场价格作为内部转移价格的条件
25 单选题 25 / 41
甲公司下属某部门今年部门税后经营利润为480万元,平均净经营资产为2500万元。投资中心要求的税前报酬率为9%,加权平均税前资本成本为12%,平均所得税税率为25%。则该部门今年的经济增加值为( )万元。
A 180 B 415 C 340 D 255
查看答案 C. 340
26 多选题 26 / 41
关于有关创造价值财务管理原则,下列说法不正确的有( )。
A 有价值的创意原则主要应用于间接投资项目 B 比较优势原则的一个应用是“人尽其才、物尽其用” C 沉没成本的概念是比较优势原则的一个应用 D 有时一项资产附带的期权比该资产本身更有价值
查看答案 A. 有价值的创意原则主要应用于间接投资项目 C. 沉没成本的概念是比较优势原则的一个应用
27 多选题 27 / 41
下列计算式子中,不正确的有( )。
A 营业现金毛流量=税后经营净利润+折旧与摊销-经营营运资本增加 B 实体现金流量=税后经营利润-资本支出 C 股权现金流量=税后利润-股东权益增加 D 债务现金流量=利息费用-净负债增加
查看答案 A. 营业现金毛流量=税后经营净利润+折旧与摊销-经营营运资本增加 B. 实体现金流量=税后经营利润-资本支出 D. 债务现金流量=利息费用-净负债增加
28 多选题 28 / 41
下列各项中,正确的有( )。
A 股票带给持有人的现金流入包括股利收入和出售时获得的资本利得 B 股利的多少取决于每股收益和股利支付率两个因素 C 如果股票未来各年股利不变,则该股票价值=年股利/(1+必要报酬率) D 如果股利增长率是固定的,则股票预期收益率=股利收益率+股利增长率
查看答案 B. 股利的多少取决于每股收益和股利支付率两个因素 D. 如果股利增长率是固定的,则股票预期收益率=股利收益率+股利增长率
29 多选题 29 / 41
某公司正在开会讨论投产一种新产品,对以下收支发生争论:你认为不应列入该项目评价的现金流量有( )。
A 新产品投产需要占用营运资金80万元,它们可在公司现有周转资金中解决,不需要另外筹集 B 该项目利用现有未充分利用的厂房和设备,如将该设备出租可获收益200万元,但公司规定不得将生产设备出租,以防止对本公司产品形成竞争 C 产品销售会使本公司同类产品减少收益100万元;如果本公司不经营此产品,竞争对手也会推出新产品 D 动用为其他产品储存的原料约200万元
查看答案 B. 该项目利用现有未充分利用的厂房和设备,如将该设备出租可获收益200万元,但公司规定不得将生产设备出租,以防止对本公司产品形成竞争 C. 产品销售会使本公司同类产品减少收益100万元;如果本公司不经营此产品,竞争对手也会推出新产品
30 多选题 30 / 41
下列因素发生变动,会导致看涨期权价值和看跌期权价值反向变动的有( )。
A 股价波动率 B 执行价格 C 到期时间 D 无风险利率
查看答案 B. 执行价格 D. 无风险利率
31 多选题 31 / 41
我国的两上市公司A公司(承租方)和B公司签订了一份租赁协议。租赁资产的购置成本为1260万元,税法折旧年限为7年。该项租赁条件是:租金现值为1100万元;租期5年,租赁期内不得退租;租赁期满时设备所有权不转让。关于该租赁的性质,下列说法正确的有( )。
A 该租赁属于财务管理角度的经营租赁 B 该租赁属于税法角度的经营租赁 C 该租赁属于会计角度的费用化租赁 D 该项租赁属于财务角度的融资租赁
查看答案 B. 该租赁属于税法角度的经营租赁 C. 该租赁属于会计角度的费用化租赁 D. 该项租赁属于财务角度的融资租赁
32 多选题 32 / 41
放弃现金折扣的成本受折扣百分比、折扣期和信用期的影响。下列各项中,使放弃现金折扣成本降低的情况有( )。
A 信用期、折扣期不变,折扣百分比提高 B 折扣期、折扣百分比不变,信用期延长 C 折扣百分比不变,信用期和折扣期等量延长 D 折扣百分比、信用期不变,折扣期缩短
查看答案 B. 折扣期、折扣百分比不变,信用期延长 D. 折扣百分比、信用期不变,折扣期缩短
33 多选题 33 / 41
下列说法不正确的是( )。
A 无法从生产过程的分析中找出材料价格差异产生原因 B 直接人工工资率差异的具体原因会涉及生产部门或其他部门 C 数量差异的大小是由用量脱离标准的程度以及实际价格高低所决定的 D 变动制造费用耗费差异是实际变动制造费用支出与按标准工时和变动制造费用标准分配率的乘积之间的差额
查看答案 C. 数量差异的大小是由用量脱离标准的程度以及实际价格高低所决定的 D. 变动制造费用耗费差异是实际变动制造费用支出与按标准工时和变动制造费用标准分配率的乘积之间的差额
34 多选题 34 / 41
下列成本中,目前的管理人员无法决定其发生额的有( )。
A 约束性固定成本 B 酌量性固定成本 C 技术性变动成本 D 酌量性变动成本
查看答案 A. 约束性固定成本 C. 技术性变动成本
35 多选题 35 / 41
相比于定期预算法,下列关于滚动预算法的优点的说法,正确的有( )。
A 使预算期间依时间顺序向后滚动,能够保持预算的持续性 B 有利于考虑未来业务活动,结合企业近期目标和长期目标 C 保证预算期间与会计期间在时间上配比,便于依据会计报告的数据与预算的数据比较,考核和评价预算的执行结果 D 使预算随时间的推进不断加以调整和修订,能使预算与实际情况更相适应,有利于充分发挥预算的指导和控制作用
查看答案 A. 使预算期间依时间顺序向后滚动,能够保持预算的持续性 B. 有利于考虑未来业务活动,结合企业近期目标和长期目标 D. 使预算随时间的推进不断加以调整和修订,能使预算与实际情况更相适应,有利于充分发挥预算的指导和控制作用
36 主观题 36 / 41
D公司是一个生产和销售甲产品的公司。目前公司负债为500万元(利息率5%),普通股50万股,甲产品价格为200元/件,单位变动成本为120元,固定成本为100万元。该公司打算明年更新设备以降低单位变动成本,预计更新设备需追加投资200万元,使用新设备后,甲产品单位变动成本将降低至100元/件,固定成本将增加至120万元。预计明年销售量为20000件。该公司适用的所得税税率为30%。对于更新设备所需的200万元,有两个备选筹资方案:
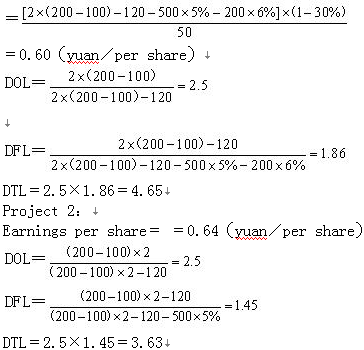
查看答案 1)方案一:
每股收益
方案二:
DTL=2.5×1.45=3.63
2)令方案二、方案三每股收益相等时的销售量为Q:
Q=2.17(万件)=21700(件)
3)该公司应该采用方案二(普通股筹资方式),因为采用普通股筹资方式的每股收益更高,并且风险更小(总杠杆系数更小)。
(2)Assume the sales volume is Q when earnings per share in Project 1 is equal to that in Project 2:
(3)Project 2 should be adopted by the company(financing by ordinary share) as there would be more earnings per share and less risks.
37 材料分析题 37 / 41
B公司2012年销售收入5000万元,净利润400万元,支付股利200万元。2012年末有关资产负债表资料如下(金额单位:万元):
资产 金额 负债和所有者权益 金额 流动资产 3000 流动负债 1000 非流动资产 7000 非流动负债 3000 所有者权益 6000 资产合计 10000 负债和所有者权益合计 10000
其中流动资产和流动负债均为经营性,且与销售额成正比例变动。非流动资产与销售额没有固定变动关系。该公司没有金融性资产。
要求:回答下列互不相关的问题:
1)若B公司既不发行新股也不举借新债,销售净利率和股利支付率不变,计算2013年可实现的销售额;
2)若2013年预计销售额为5500万元,需要增加100万元的长期投资,销售净利率变为6%,股利支付率为80%,其外部融资额为多少?
3)若2013年预计销售额为6000万元,但B公司经预测,2013年可以获得外部融资额200万元,在销售净利率不变的情况下,A公司2013年可以支付多少股利?
4)若2013年B公司销售量增长可达到25%,据预测产品销售价格将下降8%,但销售净利率提高到10%,并发行新股筹资100万元,如果计划股利支付率为70%,其新增外部负债为多少?
5)如果2013年不增发新股也不回购股票,并保持目前的经营效率和财务政策,预计2013年可以达到的最大销售额。
查看答案 1)销售净利率=400/5000错100%=8%
38 连线题 38 / 41
C公司2012年A产品销售收入为4000万元,总成本为3000万元,其中固定成本为600万元。2013年有两种信用政策方案可供选择:
查看答案 (1)①变动成本总额=3000-600=2400(万元)
39 连线题 39 / 41
A公司是一家生产企业,2012年度的管理用报表部分数据如下:
项目 金额(万元) 经营流动资产 995 经营流动负债 560 经营长期资产 1990 经营长期负债 85 金融资产 15 金融负债 1255 税后经营利润 270
A公司没有优先股,目前发行在外的普通股为500万股,2013年初的每股价格为4元。该公司税适用的所得税税率为25%,加权平均资本成本为10%。A公司正在进行企业价值评估,预计净经营资产、税后经营利润的增长率2013年和2014年为8%,从2015年开始稳定在5%。要求:
1)预计2013年、2014年、2015年的实体现金流量;
2)计算该公司的每股股权价值并判断2013年年初的股价被高估还是被低估。
查看答案 1)2012年经营营运资本=995-560=435(万元)
40 连线题 40 / 41
A公司是一家处于成长阶段的上市公司,正在对上年的业绩进行计量和评价,有关资料如下:
查看答案 1)平均净负债=15000-2000-500-7500=5000(万元)
41 列举题 41 / 41
某工厂生产的甲产品需要经过第一、第二和第三个基本生产车间依次加工,第一车间完工产品为A半成品,完工后全部交第二车间继续加工;第二车间完工产品为B半成品,完工后全部交第三车间继续加工;第三车间完工产品为甲产品产成品。甲产品原材料在第一车间生产开始时一次投入,各车间的工资和费用发生比较均衡,月末在产品完工程度均为50%。本月有关成本计算资料如下:
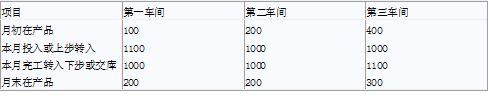
(1)产量资料
生产数量资料
产品:甲产品2013年8月单位:件
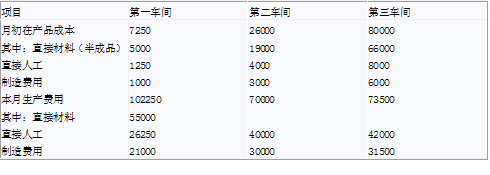
(2)生产费用资料
生产费用资料
产品:甲产品2013年8月单位:元
要求:
1)根据以上资料采用逐步结转分步法(综合结转方式)计算甲产品及其A半成品、B半成品成本(完工产品和月末在产品成本按约当产量法分配计算),登记产品成本明细账(填写以下各表)。
2)对本月甲产成品总成本进行成本还原,按原始成本项目反映甲产成品总成本。
查看答案 1)第一车间产品成本明细账
产品:A半成品2013年8月单位:元
摘要 直接材料 直接人工 制造费用 合计 月初在产品成本 5000 1250 1000 7250 本月生产费用 55000 26250 21000 102250 生产费用合计 60000 27500 22000 109500 本月完工产品数量 1000 1000 1000 - 月末在产品约当产量 200 100 100 - 约当总产量 1200 1100 1100 - 完工产品单位成本 50 25 20 95 完工产品总成本 50000 25000 20000 95000 月末在产品成本 10000 2500 2000 14500
第二车间产品成本明细账
产品:B半成品2013年8月单位:元
摘要 上步转入 本步骤发生 合计 A半成品 直接人工 制造费用 月初在产品成本 19000 4000 3000 26000 本月费用 95000 40000 30000 165000 生产费用合计 114000 44000 33000 191000 本月完工产品数量 1000 1000 1000 - 月末在产品约当产量 200 100 100 - 约当总产量 1200 1100 1100 - 完工产品单位成本 95 40 30 165 完工产品总成本 95000 40000 30000 165000 月末在产品成本 19000 4000 3000 26000
第三车间产品成本明细账
产品:甲产品2013年8月单位:元
摘要 上步转入 本步骤发生 合计 B半成品 直接人工 制造费用 月初在产品成本 66000 8000 6000 80000 本月费用 165000 42000 31500 238500 生产费用合计 231000 50000 37500 318500 本月完工产品数量 1100 1100 1100 - 月末在产品约当产量 300 150 150 - 约当总产量 1400 1250 1250 - 完工产品单位成本 165 40 30 235 完工产品总成本 181500 44000 33000 258500 月末在产品成本 49500 6000 4500 60000
2)第一步:对耗用的B半成品进行还原:
还原分配率=181500/165000=1.1
耗用的A半成品成本=95000×1.1=104500(元)
耗用第二车间直接人工成本=40000×1.1=44000(元)
耗用第二车间制造费用=30000×1.1=33000(元)
第二步:对耗用的A半成品进行还原:
还原分配率=104500/95000=1.1
耗用的直接材料成本=50000×1.1=55000(元)
耗用的第一车间直接人工成本=25000×1.1=27500(元)
耗用的第一车间制造费用=20000×1.1=22000(元)
第三步:还原后产成品总成本的构成:
直接材料成本=55000(元)
直接人工成本=27500+44000+44000=115500(元)
制造费用=22000+33000+33000=88000(元)
产成品总成本=55000+115500+88000=258500(元)