根据以下资料,回答为题。
甲公司为上市公司,为增值税一般纳税人,适用的增值税税率为17%;所得税采用资产负债表债务法核算,适用的所得税税率为25%;甲公司按照净利润的10%提取法定盈余公积; 2012年度的财务报告于2013年3月31日批准对外报出;所得税汇算清缴工作于2013年4月15日完成。甲公司有关资料如下: (1)甲公司内部审计部门在对其2012年度财务报表进行内审时,对以下交易或事项的会计处理提出疑问:
①2012年12月31日,甲公司有以下尚未履行的合同: 2012年2月,甲公司与乙公司签订一份不可撤销合同,约定在2013年3月以每箱2万元的价格向乙公司销售100箱A产品;乙公司应预付定金20万元,若甲公司违约,双倍返还定金。2012年12月31日,甲公司的库存中没有A产品及生产该产品所需原材料。因原材料价格大幅上涨,甲公司预计每箱A产品的生产成本为2.3万元。 甲公司2012年将收到的乙公司定金确认为预收账款,未进行其他会计处理,其会计处理如下:借:银行存款20 贷:预收账款 20
②甲公司从2011年1月起为售出产品提供“三包”服务,规定产品出售后一定期限内若出现质量问题,负责退换或免费提供修理。甲公司为c产品“三包”确认的预计负债在2012年年初账面余额为8万元,c产品已于2011年7月31日停止生产,C产品的“三包”截止日期为2012年12月31日。甲公司库存的C产品已于2011年年底以前全部售出。2012年第四季度发生的c产品“三包”费用为5万元(均为人工成本且尚未支付),其他各季度均未发生“三包”费用。甲公司2012年会计处理如下: 借:预计负债5 贷:应付职工薪酬5
③2012年9月30目,甲公司应收乙公司账款余额为150万元,已提坏账准备20万元,因乙公司发生财务困难,双方进行债务重组。2012年10月10日,乙公司用一批产品抵偿债务,该批产品不含税公允价值为100万元,增值税税额为17万元,甲公司取得该批产品支付途中运费和保险费2万元。甲公司相关会计处理如下: 借:库存商品 115 应交税费-应交增值税(进项税额) 17 坏账准备 20 贷:应收账款 150 银行存款 2
④2012年12月31 日.甲公司应收丙公司账款余额为200万元,已提坏账准备60万元,因丙公司发生财务困难,双方进行债务重组。重组合同约定甲公司同意豁免丙公司债务100万元,1|剩余债务延期一年,但附有一条件,若丙公司在未来一年获利,则丙公司需另付甲公司50万元。估计丙公司在未来一年很可能获利。2012}年12月31日,甲公司相关会计处理如下: 借:应收账款-债务重组 100 其他应收款 50 坏账准备 60 贷:应收账款 200 资产减值损失 10
⑤甲公司于2012年12月10日购入丙公司股票1000万股作为交易性金融资产,每股价格为5元,另支付相关费用15万元。2012年12月31日,该股票每股收盘价为6元。甲公司相关会计处理如下: 借:交易性金融资产-成本5015 贷:银行存款5015借:交易性金融资产-公允价值变动985 贷:公允价值变动损益985
⑥甲公司于2012年5月10日购入丁公司价格股票2000万股作为可供出售金融资产,每股价格为10元,另支付相关费用60万元。2012年6月30日,该股票每股收盘价为9元,2012年9月30日,该股票每股收盘价为6元(跌幅较大),2012年12月31日,该股票每股收盘价为8元。
甲公司相关会计处理如下:
1)2012年5月10日 借:可供出售金融资产-成本20060 贷:银行存款20060
2)2012年6月30日 借:资本公积一其他资本公积2060 贷:可供出售金融资产-公允价值变动2060 3)2012年9月30日 借:资产减值损失6000 贷:可供出售金融资产-公允价值变动6000
4)2012年12月31日 借:可供出售金融资产-公允价值变动4000 贷:资产减值损失4000
⑦经董事会批准,甲公司2012年9月30日与戊公司签订一项不可撤销的销售合同,将一项专利权的所有权转让给戊公司。合同约定,专利权转让价格为500万元,戊公司应于2013年1月10日前支付上述款项;甲公司应协助戊公司于2013年1月20日前完成专利权所有权的转移手续。 甲公司该管理用专利权系2007年9月达到预定用途并投入使用,成本为1200万元,预计使用年限为10年,无残值,采用直线法摊销,至2012年9月30日签订销售合同时未计提减值准备。 2012年度,甲公司对该专利权共摊销了120万元,相关会计处理如下: 借:管理费用120 贷:累计摊销120
⑧2012年4月5日,甲公司从丙公司购人一块土地使用权,实际支付价款1200万元,土地使用权尚可使用年限为50年,按直线法摊销,无残值,购入的土地用于建造公司厂房。2012年10月10日,厂房开始建造,甲公司将土地使用权的账面价值转入在建工程,并停止对土地使用权摊销。至2012年12月31日,厂房仍在建造中。甲公司相关会计处理如下: 借:无形资产1200 贷:银行存款1200 借:管理费用12 贷:累计摊销12借:在建工程11 88 累计摊销12 贷:无形资产1200
(2)2013年1月至3月份发生的涉及2012年度的有关交易和事项如下:
①2013年1月15日,甲公司收到销售给w公司商品的退货,开具红字增值税专用发票并支付退货款230万元。 该批商品系2012年12月10日销售,货款为200万元,成本为160万元,增值税税额为34万元,付款条件为2/10,n/20。双方约定计算现金折扣时不考虑增值税。w公司于2012年12月19日支付了全部款项。
②2013年3月20日,甲公司发现在2012年12月31日计算D库存商品的可变现净值时发生差错,该库存商品的成本为1600万元,预计可变现净值应为1200万元。 2012年12月31日,甲公司误将D库存商品的可变现净值预计为1300万元。
③2013年1月9日,甲公司发现2012年6月30日已达到预定可使用状态的管理用办公楼仍挂在在建工程账户,未转入固定资产,也未计提折旧。至2012年6月30日该办公楼的实际成本为1200万元,预计使用年限为10年,预计净残值为零,采用年限平均法计提折旧。甲公司将2012年7月1日至12月31日发生的为购建该办公楼借入的专门借款利息20万元计入了在建工程成本。
④2013年3月1日,甲公司接到报告,2013年2月10日,丙企业遭受自然灾害,损失惨重,估计有60%的货款收不回来。 该批货款系2012年10月10日甲公司销售给丙企业的货物形成的,销售时取得含税收入1000万元,货款到年末尚未收到。2012年12月31日按当时情况计提了1%的坏账准备。
⑤2013年2月1日,甲公司收到修订后的工程进度报告书,指出至2012年年末,工程完工进度应为30%。 该工程系2012年甲公司承接了一项办公楼建设工程,合同总收入1000万元,2012年年末合同总成本预计800万元。
工程于2012年7月1日开工,工期为1年半,按完工百分比法核算本工程的收入与费用。
1)2012年年末实际投入工程成本305万元.全部用银行存款支付;根据合同规定,应取得工程结算款280万元,实际收到工程结算款270万元:
2)2012年年末预计完工进度为25%,并据此确认收入和结转成本。
假定: (1)对资料(1),有关差错更正按当期差错处理,不考虑所得税的影响,不要求编制结转损益及结转本年利润的会计分录。
(2)对资料(2)中的调整事项应考虑所得税的调整。
(3)对资料(2)中的调整事项,合并结转以前年度损益调整和调整盈余公积。
要求:
1.根据资料(1),逐项判断甲公司会计处理是否正确;如不正确,简要说明理由,并编制更正有关差错的会计分录。
2.根据资料(2),指出甲公司上述①~⑤的交易和事项中,哪些属于调整事项(注明上述交易和事项的序号即可)。
3.根据资料(2),编制甲公司调整事项相关的会计分录。
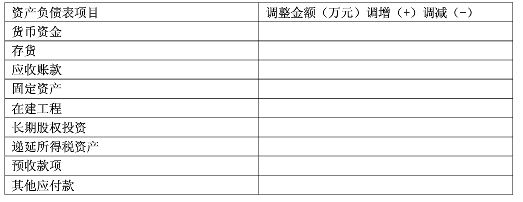
4.根据资料(2),调整财务报表的相关项目,并将调整数填入下表。
查看答案
1.事项①甲公司会计处理不完整。
理由:待执行合同变成亏损合同,相关义务满足预计负债确认条件时,应当确认为预计负债。预计负债的金额应是执行合同发生的损失和撤销合同发生损失二者中的较低者。
甲公司执行合同发生的损失=100×(2.3-2) =30(万元),不执行合同发生的损失为20万元(多返还的定金),应确认预计负债为20万元。
更正分录如下:
借:营业外支出20
贷:预计负债20
事项②甲公司会计处理不完整。
理由:对确认预计负债的产品,如果企业不再生产,应在相应的产品质量保证期满后,将“预计负债-产品质量保证”科目余额冲销。更正分录如下:
借:预计负债3(8-5)
贷:销售费用 3
事项③甲公司会计处理不正确。
理由:甲公司取得的存货应按其公允价值和相关费用之和102万元入账。
更正分录如下:
借:营业外支出13
贷:库存商品 13
事项④甲公司会计处理不正确。
理由:甲公司作为债权人,不应将或有应收金额确认为资产。只有在或有应收金额实际发生时才计人当期损益。
更正分录如下:
借:营业外支出40
资产减值损失 10
贷:其他应收款 50
事项⑤甲公司会计处理不正确。
理由:购入股票作为交易性金融资产发生的交易费用应计入投资收益,不应计入成本。
更正分录如下:
借:投资收益 15
贷:交易性金融资产-成本 15
借:交易性金融资产-公允价值变动15
贷:公允价值变动损益 15
事项⑥甲公司会计处理不正确。
理由:2012年9月30日确认资产减值损失时,应冲销2012年6月30日确认的“资本公积-其他资本公积”科目金额,2012年12月31日,可供出售权益工具的减值损失,不得通过损益转回,转回时应记入“资本公积-其他资本公积”科目。
更正分录如下:
借:资产减值损失 2060
贷:资本公积-其他资本公积 2060
借:资产减值损失4000
贷:资本公积-其他资本公积 4000
事项⑦甲公司会计处理不正确。
理由:持有待售的无形资产自划归为持有待售之日起不再摊销,应按照账面价值与公允价值减去处置费用后的净额孰低进行计量。
至2012年9月30日累计摊销=1200÷10×5=600(万元),账面价值=1200-600=600(万元),2012年1~8月份摊销额=1200÷10×8/12=80(万元),应计提减值准备=600-500=100(万元)。
更正分录如下:
借:资产减值损失 100
贷:无形资产减值准备100
借:累计摊销 40(120-80)
贷:管理费用 40
事项⑧甲公司会计处理不正确。
理由:土地使用权用于自行开发建造厂房等地上建筑物时,相关的土地使用权账面价值不转入在建工程成本。有关的土地使用权与地上建筑物分别按照其应摊销或应折旧年限进行摊销和提取折旧。
更正分录如下:
借:无形资产 1200
贷:在建工程 1188
累计摊销12
土地使用权2012年应摊销金额=1200÷50×9/12=18(万元)。
借:管理费用 6(18-12)
贷:累计摊销6
2.事项①、②、③和⑤属于调整事项。
3.事项①
借:以前年度损益调整-主营业务收入 200
应交税费-应交增值税(销项税额) 34
贷:其他应付款230
以前年度损益调整-财务费用4
借:其他应付款230
贷:银行存款230
借:库存商品160
贷:以前年度损益调整-主营业务成本160
借:应交税费-应交所得税9 [(200—4—160)×25%]
贷:以前年度损益调整-所得税费用9
事项②
借:以前年度损益调整-资产减值损失 100
贷:存货跌价准备 100
借:递延所得税资产 25(100×25%)
贷:以前年度损益调整-所得税费用25
事项③
借:固定资产 1200
贷:在建工程 1200
借:以前年度损益调整-管理费用 60(1200÷10×6/12)
贷:累计折旧 60
借:以前年度损益调整-财务费用 20
贷:在建工程 20
借:应交税费-应交所得税加(80×25%)
贷:以前年度损益调整-所得税费用20
事项⑤本事项属于发生在资产负债表日后期间的重大会计差错,按照调整事项处理。
2013年2月,对工程进度所做估计进行调整调增收入5%。
借:以前年度损益调整-主营业务成本40(800×5%)
工程施工-合同毛利10
贷:以前年度损益调整-主营业务收入 50(1000 X 5%)
借:以前年度损益调整-所得税费用2.5[(50-40)×25%]
贷:应交税费-应交所得税 2.5
将上述调整分录所发生的“以前年度损益调整”科目金额结转至“利润分配-未分配利 润”科目。
借:利润分配~未分配利润154.5
贷:以前年度损益调整154.5[(200-4-160-9)+(100-25)+ (60+20-20)+(40-50+2.5)]
借:盈余公积 15.45
贷:利润分配-未分配利润 15.45
4.
根据上述调整事项,调整财务报表的相关项目,将调整数填入下表。
| 项目 | 调整金额(万元)调增(+)调减(-) |
| 存货 | +70(160-100+10) |
| 固定资产 | +1140(1200-60) |
| 在建工程 | -1220(-1200-20) |
| 递延所得税资产 | +25 |
| 其他应付款 | +230 |
| 应交税费 | -60.5(-34-9-20+2.5) |
| 盈余公积 | -15.45 |
| 来分配利润 | -139.05 |
注:工程施工调增10万元,因工程施工大于1工程结算,故期末报表中在“存货”项目列示。