财会类中级会计职称财务管理
2013年中级会计职称考试《中级财务管理》临考押密试题(2)
51 题含答案财务管理
1单选题1 / 51
一般认为在现代综合评价体系中,企业财务评价的内容最关注的首先是( )。
查看答案
C. 盈利能力
2单选题2 / 51
下列采用量本利分析法计算销售利润的公式中,正确的是( )。
查看答案
C. 销售利润=(销售收入-盈亏临界点销售额)×边际贡献率
3单选题3 / 51
甲公司2012年实际销售量为2500吨,原预测销售量为2375吨,平滑指数a=0.6,则用指数平滑法预测该公司2013年的销售量为( )吨。
查看答案
C. 2450
4单选题4 / 51
下列各项中,不属于速动资产的是( )。
查看答案
B. 预付账款
5单选题5 / 51
以下流动资产融资战略中,临时性负债占全部资金来源比重最大的是( )。
查看答案
B. 激进融资战略
6单选题6 / 51
各种持有现金的动机中,属于应付未来现金流入和流出随机波动的动机是( )。
查看答案
B. 预防性需求
7单选题7 / 51
下列各项中,不会稀释公司每股收益的是( )。
查看答案
B. 发行短期融资券
8单选题8 / 51
企业所采用的财务管理战略在不同的经济周期中各有不同。在经济繁荣期,不应该选择的财务管理战略是( )。
查看答案
C. 裁减雇员
9单选题9 / 51
在下列各项资金时间价值系数中,与资本回收系数互为倒数关系的是( )。
查看答案
B. (P/A,i,n)
10单选题10 / 51
下列项目中,属于速动资产项目的是( )。
查看答案
B. 应收票据
11单选题11 / 51
某公司对营销人员薪金支付采取支付固定月工资方式,此外每推销一件提成10元的奖励,这种人工成本属于( )。
查看答案
A. 半变动成本
12单选题12 / 51
下列各项中,不属于存货储存成本的是 ( )。
查看答案
C. 存货储备不足而造成的损失
13单选题13 / 51
在下列各项指标中,其算式的分子、分母均使用本年数据的是( )。
查看答案
B. 技术投入比率
14单选题14 / 51
与短期借款筹资相比,短期融资券筹资的特点是( )。
查看答案
C. 筹资条件比较严格
15单选题15 / 51
下列各项中,属于“吸收直接投资”与“发行普通股”筹资方式所共有的缺点有( )。
查看答案
D. 资本成本高
16单选题16 / 51
下列各项中,不影响经营杠杆系数的是( )。
查看答案
D. 利息费用
17单选题17 / 51
在确定企业的收益分配政策时,应当考虑相关因素的影响,其中“资本保全约束”属于( )。
查看答案
C. 法律因素
18单选题18 / 51
下列有关两项资产收益率之间的相关系数表示不正确的是( )。
查看答案
C. 当相关系数为0时,投资两项资产的组合不能降低风险
19单选题19 / 51
直接材料预算的主要编制基础是( )。
查看答案
C. 生产预算
20单选题20 / 51
在下列各项中,不能用于平均资本成本计算的是( )。
查看答案
D. 边际价值权数
21单选题21 / 51
下列关于影响资本结构因素的说法中,不正确的是( )。
查看答案
C. 当所得税税率较高时,应降低负债筹资
22单选题22 / 51
根据经济订货批量的基本模型,下列各项中,可能导致经济订货批量提高的是( )。
查看答案
C. 每期单位存货存储费降低
23单选题23 / 51
股利的支付可减少管理层可支配的自由现金流量,在一定程度上可以抑制管理层的过度投资或在职消费行为,这种观点体现的股利理论是( )
查看答案
D. 代理理论
24单选题24 / 51
企业所有者作为投资人,关心其资本的保值和增值状况,因此较为重视企业的( )。
查看答案
C. 盈利能力
25单选题25 / 51
如果两个投资项目预期收益的标准离差相同,而期望值不同,则这两个项目( )。
查看答案
C. 预期收益不同
26多选题26 / 51
上市公司发放股票股利可能导致的结果有( )。
查看答案
A. 公司股东权益内部结构发生变化 C. 公司每股利润下降 D. 公司股份总额发生变化
27多选题27 / 51
下列属于引致企业经营风险的因素有( )。
查看答案
A. 市场销售带来的风险 B. 生产成本因素产生的风险 C. 原材料供应地政治经济情况变动带来的风险
28多选题28 / 51
下列关于指数平滑法的表述中,正确的有( )。
查看答案
A. 指数平滑法的实质是一种加权平均法 B. 在销售量波动较大或进行短期预测时,可选择较大的平滑指数 C. 在销售量波动较小或进行长期预测时,可选择较小的平滑指数
29多选题29 / 51
某公司有A、B两各子公司,采用集权与分权相结合的财务管理体制,根据我国企业的实践,公司总部一般应该集权的有( )。
查看答案
A. 融资权 B. 担保权 C. 收益分配权
30多选题30 / 51
下列关于财务综合绩效评价的说法正确的有( )。
查看答案
A. 财务综合绩效评价由财务绩效定量评价和管理绩效定性评价两部分组成 B. 财务绩效定量评价包括盈利能力分析、资产质量分析、债务风险分析、经营增长分析 C. 各类财务绩效定量评价指标由基本指标和修正指标构成 D. 财务绩效定量评价指标中盈利能力状况所占比熏最高
31多选题31 / 51
按照资本资产定价模型的基本理论,下列表述正确的有( )。
查看答案
B. 如果多数市场参与者对风险的关注程度较小,那么资产的必要收益率受其系统风险的影响就较小 C. 当无风险收益率上涨而其他条件不变时.所有资产的必要收益率都会上涨同样的数量 D. 无风险收益率下降且其他条件不变时,所有资产的必要收益率都会下降同样的数量
32多选题32 / 51
融资租赁租金中的租赁手续费内容包括( )。
查看答案
B. 营业费用 C. 一定的盈利
33多选题33 / 51
在运用比较分析法时,应注意的问题有( )。
查看答案
A. 计算口径一致性 B. 剔除偶发性项目的影响 D. 运用例外原则
34多选题34 / 51
在下列各项中,属于可控成本基本特征的有( )。
查看答案
A. 可以预计 B. 可以计量 C. 可以控制
35多选题35 / 51
下列选项中,属于混合融资方式的有( )。
查看答案
C. 可转换债券融资 D. 认股权证融资
36判断题36 / 51
为了防范通货膨胀风险,公司应当签订同定价格的长期销售合同。( )(2012年)
查看答案
B. 错误
37判断题37 / 51
存货周转期是指将原材料转化成产成品所需要的时间。 ( )
查看答案
B. 错误
38判断题38 / 51
在企业综合绩效评价体系中或有负债比率为相关比率,带息负债比率为构成比率。( )
查看答案
A. 正确
39判断题39 / 51
企业在发行可转换债券时,可通过赎回条款来避免市场利率大幅下降后仍需支付较高利息的损失。( )
查看答案
A. 正确
40判断题40 / 51
滚动预算使预算期始终保持为一个固定长度,便于将实际数与预算数进行对比,也有利于对预算执行情况进行分析和评价。( )
查看答案
B. 错误
41判断题41 / 51
认股权证、股份期权等的行权价格高于当期普通股平均市场价格时,应当考虑其稀释性。( )
查看答案
B. 错误
42判断题42 / 51
在不同规模的投资中心之间进行业绩比较时,使用剩余收益指标优于投资报酬率指标。( )
查看答案
B. 错误
43判断题43 / 51
证券市场线反映证券的必要收益率与β值的线性关系;而且证券市场线无论对于单个证券还是证券资产组合都是成立的。( )
查看答案
A. 正确
44判断题44 / 51
到期分批偿还债券比到期一次偿还债券发行费较高,但便于发行。( )
查看答案
A. 正确
45判断题45 / 51
对于股东来说,更希望公司发放现金股利,因为其承担的税负相比发放股票股利的税负轻。( )
查看答案
B. 错误
46名词解释46 / 51
某公司生产甲、乙、丙三种产品,预计甲产品的单位制造成本为120元,计划销售10000件,计划期的期间费用总额为800000元;乙产品的计划销售量为8000件,应负担的固定成本总额为200000元,单位产品变动成本为55元;丙产品本期计划销售量为11500件,目标利润总额为254000元,完全成本总额为516000元;该公司对甲产品要求的成本利润率为20%,甲、乙、丙三种产品适用的消费税税率均为8%。(计算结果保留小数点后两位)
要求:
(1)运用完全成本加成定价法计算单位甲产品的价格;
(2)运用保本点定价法计算单位乙产品的价格;
(3)运用目标利润法计算单位丙产品的价格。
查看答案
(1)单位完全成本=120+800000/10000=200(元) 单位甲产品价格=260.87(元)
(2)单位固定成本=200000/8000=25(元) 单位乙产品价格=

=86.96(元) (3)单位丙产品价格=
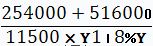
=72.78(元)。
47名词解释47 / 51
公司2012年底利润分配前所有者权益结构见下表:
单位:元
| 项目 | 金额 |
| 股本(每股面值1元,发行300000股) | 300000 |
| 资本公积 | 150000 |
| 未分配利润 | 1800000 |
| 股东权益合计 | 2250000 |
2012年度公司因资金不足,决定按市价发放8%的股票股利。已知当时市价是24元,本年净利润为1080000元。
要求:
(1)发放股票股利后股东权益各项目有何变化?
(2)发放股票股利前后公司每股收益各为多少?
查看答案
(1)发放股票股利后,普通股股数增加到300000×(1+8%)=324000(股),“股本”项目为324000元; “未分配利润”项目应减少24000×24=576000(元),变为1224000元; “资本公积”项目应增加24000×(24-1)=552000(元),变为702000元; (2)发放股票股利前每股收益=1080000/300000=3.6(元) 发放股票股利后每股收益=1080000/324000=3.33(元)。
48名词解释48 / 51
英达公司下设A、B两个投资中心。A投资中心的投资额为200万元,投资报酬率为15%;B投资中心的投资报酬率为17%,剩余收益为20万元;英达公司要求的平均最低投资报酬率为12%。英达公司决定追加投资100万元,若投向A投资中心,每年可增加营业利润20万元;若投向B投资中心,每年可增加营业利润15万元。
要求:
(1)计算追加投资前A投资中心的剩余收益。
(2)计算追加投资前B投资中心的投资额。
(3)计算追加投资前英达公司的投资报酬率。
(4)若A投资中心接受追加投资,计算其剩余收益。
(5)若B投资中心接受追加投资,计算其投资报酬率。
查看答案
(1)A投资中心的经营利润=200×15%=30(万元) A投资中心的剩余收益=30-200×12%=6(万元) (2)B投资中心的经营利润=投资额×17%B投资中心的剩余收益=投资额×17%-投资额×12%=20(万元) 投资额=20/(17%-12%)=400(万元) (3)投资报酬率=(200×15%+400×17%)÷(200+400)=16.33%(4)剩余收益=(200×15%+20)-(200+100)×12%=14(万元) (5)投资报酬率=(400×17%+15)/(400+100)=16.6%
49名词解释49 / 51
某产品本月成本资料如下:
(1)单位产品标准成本
| 成本项目 | 用量标准 | 价格标准 | 标准成本 |
| 直接材料 | 50千克/件 | 9元/千克 | 450元/件 |
| 直接人工 | A | 4元/小时 | B |
| 变动制造费用 | C | D | 135元/件 |
| 固定制造费用 | E | F | 90元/件 |
| 合计 | - | - | 855元/件 |
本企业该产品预算产量的工时用量标准为1000小时,制造费用均按人工工时分配。
(2)本月实际产量20件,实际耗用材料900千克,实际人工工时950小时,实际成本如下:
| 直接材料 | 9000元 |
| 直接人工 | 3325元 |
| 变动制造费用 | 2375元 |
| 固定制造费用 | 2850元 |
| 合计 | 17550元 |
要求:
(1)填写标准成本卡中用字母表示的数据;
(2)计算本月产品成本差异总额;
(3)计算直接材料价格差异和用量差异;
(4)计算直接人工工资率差异和效率差异;
(5)计算变动制造费用耗费差异和效率差异;
(6)分别采用两差异法和三差异法计算固定制造费用差异。
查看答案
(1)B=855-450-135-90=180(元/件) A=180÷4=45(小时/件) C=E=A=45(小时/件) D=135÷45=3(元/小时) F=90÷45=2(元/小时) (2)本月产品成本差异总额=17550-855×20=450(元) (3)直接材料价格差异=(实际价格-标准价格)×实际用量 =(9000/900-9)×900=900(元) 直接材料用量差异=(实际用量-实际产量下标准用量)×标准价格 =(900-50×20)×9=-900(元) (4)直接人工工资率差异=实际人工工时×(实际工资率-标准工资率) =(3325/950-4)×950=-475(元)
直接人工效率差异=(实际人工工时-实际产量下标准人工工时)×标准工资率 =(950-45×20)×4=200(元) (5)变动制造费用耗费差异=实际工时×(变动制造费用实际分配率-变动制造费用标准分配率)=(2375/950-3)×950=-475(元) 变动制造费用效率差异=(实际工时-实际产量下标准工时)×变动制造费用标准分配率=(950-45×20)×3=150(元) (6)两差异分析法: 固定制造费用耗费差异=实际固定制造费用-预算产量标准工时×标准分配率=2850-2×1000=850(元)
固定制造费用能量差异=(预算产量下的标准工时-实际产量下的标准工时)×标准分配率=(1000-20×45)×2=200(元) 三差异分析法: 固定制造费用耗费差异=850(元) 固定制造费用效率差异=(实际产量下的实际工时-实际产量下的标准工时)×标准分配率=(950-20×45)×2=100(元) 固定制造费用产量差异=(预算产量下的标准工时-实际产量下的实际工时)×标准分配率=(1000-950)×2=100(元)
50主观题50 / 51
F公司为一家稳定成长的上市公司,2012年度公司实现净利润8000万元。公司上市三年来一直执行稳定增长的现金股利政策,年增长率为5%,吸引了一批稳健的战略性机构投资者。公司投资者中个人投资者持股比例占60%。2011年度每股派发0.2元的现金股利。公司计划2013年新增一投资项目,需要资金8000万元。公司目标资产负债率为50%。由于公司良好的财务状况和成长能力,公司与多家银行保持着良好的合作关系。公司2012年12月31日资产负债表有关数据如下表所示:
单位:万元
| 货币资金 | 12000 |
| 负债 | 20000 |
| 股本(面值1元,发行在外10000万股普通股) | 10000 |
| 资本公积 | 8000 |
| 盈余公积 | 3000 |
| 未分配利润 | 9000 |
| 股东权益总额 | 30000 |
2013年3月15日公司召开董事会会议,讨论了甲、乙、丙三位董事提出的2012年度股利分配方案:
(1)甲董事认为考虑到公司的投资机会,应当停止执行稳定增长的现金股利政策,将净利润全部留存,不分配股利,以满足投资需要。
(2)乙董事认为既然公司有好的投资项目,有较大的现金需求,应当改变之前的股利政策,采用每10股送5股的股票股利分配政策。
(3)丙董事认为应当维持原来的股利分配政策,因为公司的战略性机构投资者主要是保险公司,他们要求固定的现金回报,且当前资本市场效率较高,不会由于发放股票股利使股价上涨。
要求:
(1)计算维持稳定增长的股利分配政策下公司2012年度应当分配的现金股利总额。
(2)分别站在企业和投资者的角度,比较分析甲、乙、丙三位董事提出的股利分配方案的利弊,并指出最佳股利分配方案。
查看答案
(1)公司2012年度应当分配的现金股利总额=10000×0.2×(1+5%)=2100(万元) (2) ①甲董事提出的方案: 从企业的角度看,不分配股利的优点是不会导致现金流出。缺点是在企业资产负债率低于目标资产负债率且与多家银行保持着良好合作关系的情况下使用留存收益满足投资需要,将会提高公司的平均资本成本;作为一家稳定成长的上市公司,停止一直执行的稳定增长的现金股利政策,将会传递负面信息,降低公司价值。 从投资者角度看,不分配股利的缺点是不能满足投资者获得稳定收益的要求,(或:不能满足战略性机构投资者所要求的固定现金回报),影响投资者信心。 ②乙董事提出的方案: 从企业角度看,发放股票股利的优点是不会导致现金流出,能够降低股票价格,促进股票流通,传递公司未来发展信号。缺点是在企业资产负债率低于目标资产负债率且与多家银行保持着良好合作关系的情况下,使用留存收益满足投资需要,将会提高公司的平均资本成本。
从投资者角度看,发放股票股利的优点是可能获得“填权”收益(或:分配后股价相对上升的收益),缺点是不能满足投资者获得稳定收益的要求(或:不能满足战略性机构投资者所要求的固定现金回报)。 ③丙董事提出的方案: 从企业角度看,稳定增长的现金股利政策的优点是在企业资产负债率低于目标资产负债率且与多家银行保持着良好合作关系的情况下,通过负债融资满足投资需要,能够维持目标资本结构,降低资本成本,有助于发挥财务杠杆效应,但通过借款满足投资需要将会增加财务费用。
从投资者角度看,稳定增长的现金股利政策的优点是能满足投资者获得稳定收益的要求(或:能够满足战略性机构投资者所要求的固定现金回报),从而提升投资者信心。 ④基于上述分析,鉴于丙董事提出的股利分配方案既能满足企业发展需要,又能兼顾投资者获得稳定收益的要求,因此,丙董事提出的股利分配方案最佳。
51材料分析题51 / 51
某加工企业生产甲、乙、丙三种产品,已知甲产品售价50元/件,单位变动成本30元/件;乙产品售价40元/件,单位变动成本28元/件;丙产品售价25元/件,单位变动成本10元/件。预计三种产品的销售量分别为30000件,50000件,20000件,固定成本总额为1260000元。
要求:
(1)按照加权平均法计算甲、乙、丙三种产品各自的保本销售量;
(2)按照联合单位法计算甲、乙、丙三种产品各自的保本销售量(保留整数);
(3)按照分算法计算甲、乙、丙三种产品各自的保本销售量;
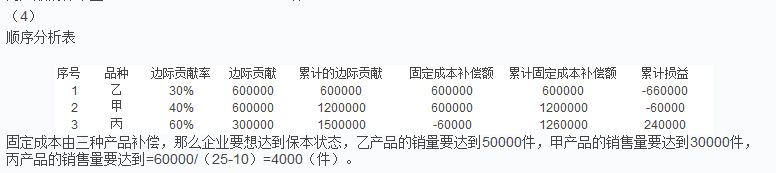
(4)按照顺序法计算甲、乙、丙三种产品各自的保本销售量,边际贡献率由低到高排列。
查看答案
(1)甲产品销售比重=50×30000/(50×30000+40×50000+25×20000)=37.5%乙产品销售比重=40×50000/(50×30000+40×50000+25×20000)=50%丙产品销售比重=25×20000/(50×30000+40×50000+25×20000)=12.5%甲产品边际贡献率=(50-30)/50=40%乙产品边际贡献率=(40-28)/40=30%丙产品边际贡献率=(25-10)/25=60%加权平均边际贡献率=40%×37.5%+30%×50%+60%×12.5%=37.5%综合保本销售额=1260000/37.5%=3360000(元)甲产品保本销售额=3360000×37.5%=1260000(元)乙产品保本销售额=3360000×50%=1680000(元)丙产品保本销售额=3360000×12.5%=420000(元)甲产品保本销售量=1260000/50=25200(件)乙产品保本销售量=1680000/40=42000(件)丙产品保本销售量=420000/25=16800(件) (2)产品销量比=3:5:2联合单价=50×3+40×5+25×2=400(元)联合单位变动成本=30×3+28×5+10×2=250(元)联合保本量=1260000/(400-250)=8400(件)甲产品保本销售量=8400×3=25200(件) 乙产品保本销售量=8400×5=42000(件) 丙产品保本销售量=8400×2=16800(件) (3)三种产品边际贡献总和=30000×(50-30)+50000×(40-28)+20000×(25-10)=1500000(元)固定成本分配率=1260000/1500000=0.84甲产品分配的固定成本=30000×(50-30)×0.84=504000(元)乙产品分配的固定成本=50000×(40-28)×0.84=504000(元)丙产品分配的固定成本=20000×(25-10)×0.84=252000(元)甲产品的保本量=504000/(50-30)=25200(件)乙产品的保本量=504000/(40-28)=42000(件)丙产品的保本量=252000/(25-10)=16800(件)