学历类自考经济类基础会计学
全国2008年4月高等教育自学考试基础会计学试题
39 题含答案基础会计学
1单选题1 / 39
明确会计工作空间范围的基本前提是( )
查看答案
A. 会计主体
2单选题2 / 39
复式记账法是对每项经济业务都以相等的金额在两个或两个以上账户中进行登记,其登记的账户一定是( )
查看答案
C. 相互关联的账户
3单选题3 / 39
某企业10月末负债总额1500万元。11月份收回应收账款150万元存入银行,用银行存款偿还应付账款200万元,预付购货款100万元。该企业11月末负债总额为
( )
查看答案
A. 1300万元
4单选题4 / 39
通过试算平衡能够发现的错误是( )
查看答案
D. 借贷金额不等
5单选题5 / 39
下列项目中,不属于期间费用的是( )
查看答案
A. 制造费用
6单选题6 / 39
在实地盘存制下,甲材料期初结存成本为2000元,本期购进材料成本为5000元,期末盘存材料成本为4000元,本期发出材料成本为( )
查看答案
B. 3000元
7单选题7 / 39
“本年利润”账户的期末贷方余额表示( )
查看答案
B. 本年累计实现的净利润
8单选题8 / 39
按照账户的用途和结构分类,“累计折旧”账户属于( )
查看答案
A. 调整账户
9单选题9 / 39
下列会计凭证中,属于原始凭证的是( )
查看答案
C. 收料单
10单选题10 / 39
下列经济业务中,应编制转账凭证的是( )
查看答案
D. 应付投资者利润
11单选题11 / 39
损益类账户期末结转后应( )
查看答案
A. 无余额
12单选题12 / 39
现金日记账借方的登记依据可能是( )
查看答案
D. 银行存款付款凭证
13单选题13 / 39
“主营业务收入”明细分类账账页格式适于采用( )
查看答案
B. 贷方多栏式
14单选题14 / 39
下列各项中,属于账实核对的是( )
查看答案
A. 银行存款日记账与银行对账单核对
15单选题15 / 39
下列报表中,属于静态报表的是( )
查看答案
B. 资产负债表
16单选题16 / 39
最基本的会计核算形式是( )
查看答案
C. 记账凭证核算形式
17单选题17 / 39
反映会计基本要素之间数量关系的会计等式是( )
查看答案
B. 资产=负债+所有者权益
18单选题18 / 39
下列资产负债表项目中,应根据总账科目期末余额直接填列的是( )
查看答案
D. 固定资产原价
19单选题19 / 39
下列各项中,体现谨慎原则要求的是( )
查看答案
A. 对应收账款计提坏账准备
20单选题20 / 39
某企业购入材料一批,买价为40000元,增值税进项税额为6800元,运杂费为1200元,款项以银行存款付讫,材料尚未运达。其正确的会计分录是( )
查看答案
A. 借:材料采购 41 200
应交税金——应交增值税(进项税额) 6 800
贷:银行存款 48 000
21多选题21 / 39
关于会计要素的表述,下列正确的有( )
查看答案
C. 资产、负债、所有者权益是反映财务状况的要素 E. 收入、费用、利润是反映经营成果的要素
22多选题22 / 39
下列经济业务中,引起资产项目此增彼减的有( )
查看答案
A. 从银行提取现金 B. 以银行存款购买材料 C. 收回应收账款存入银行 D. 以银行存款购买设备
23多选题23 / 39
下列项目中,属于会计核算专门方法的有( )
查看答案
A. 财产清查 B. 成本计算 C. 填制和审核凭证 D. 登记账簿 E. 设置会计科目和账户
24多选题24 / 39
原始凭证必须具备的基本内容有( )
查看答案
A. 凭证的名称 B. 填制凭证的日期 C. 接受凭证的单位名称 E. 经济业务的内容(含数量、单价和金额)
25多选题25 / 39
下列账户的明细分类账应采用三栏式格式的有( )
查看答案
B. “应收账款” C. “应付账款” D. “预收账款”
26多选题26 / 39
下列项目中,属于财产物资盘点方法的有( )
查看答案
A. 实地盘点法 D. 技术推算盘点法
27多选题27 / 39
下列账户按经济内容分类,属于负债类账户的有( )
查看答案
A. “应付账款” C. “预收账款” D. “短期借款” E. “长期应付款”
28多选题28 / 39
下列属于与会计信息质量要求有关的原则有( )
查看答案
B. 相关性原则 E. 清晰性原则
29多选题29 / 39
下列账户中,与“主营业务收入”账户存在对应关系的有( )
查看答案
A. “现金” B. “应收账款” C. “预收账款” D. “本年利润”
30多选题30 / 39
下列各项中,应直接计入当期损益的有( )
查看答案
B. 管理费用 C. 营业外收入 D. 财务费用 E. 主营业务收入
31主观题31 / 39
会计反映职能
查看答案
会计反映职能 教材P3
32主观题32 / 39
复式记账凭证
查看答案
复式记账凭证 教材P42
33主观题33 / 39
未达账项
查看答案
未达账项 教材P212
34主观题34 / 39
会计科目
查看答案
会计科目 教材P34
35主观题35 / 39
会计机构
查看答案
会计机构 教材P268
36名词解释36 / 39
什么是借贷记账法?借贷记账法的优点主要表现在哪些方面?
查看答案
什么是借贷记账法?借贷记账法的优点主要表现在哪些方面?教材P44-51
37名词解释37 / 39
什么是会计报表?会计报表按所反映的经济内容分为哪几类?
查看答案
什么是会计报表?会计报表按所反映的经济内容分为哪几类?教材P222-224
38案例分析题38 / 39
资料:M公司为生产加工企业,从2007年初开始生产加工甲产品和乙产品。2007年发生部分经济业务如下:
(1)从仓库领用材料35 000元,其中:生产甲产品领用材料18 000元,生产乙产品领用材料17 000元。
(2)结算本月应付生产工人工资15 000元,按生产工时比例在甲、乙产品之间进行分配。甲、乙产品共耗用生产工时500小时,其中:甲产品生产工时300小时,乙产品生产工时200小时。
(3)按应付工资的14%提取职工福利费。
(4)本期发生制造费用8 000元,按甲、乙产品耗用生产工时比例分配。
(5)甲产品200台全部完工,其生产成本总额为33 060元。结转已完工入库产品的实际生产成本。
(6)本期销售甲产品180台,开出增值税专用发票上注明的不含税单价为210元,该公司适用的增值税税率为17%,价税款尚未收到。
(7)结转本期已销售甲产品180台的生产成本。
(8)经批准,将现金溢余5 000元转作营业外收入。
(9)用银行存款支付对外捐赠款3 000元。
(10)按照规定计算出本期应负担的产品销售税金为1 200元。
(11)经批准,将盘亏原材料1 000元的60%转作管理费用,其余部分计入营业外支出。
(12)计算本期应交所得税(所得税税率25%)。
(13)期末,将本期发生的主营业务收入、营业外收入结转至本年利润账户。
(14)期末,将本期发生的主营业务成本、管理费用、营业外支出、主营业务税金及附加、所得税费用结转至本年利润账户。
(15)期末,结转本期实现的净利润。
要求:根据M公司上述经济业务编制会计分录。
查看答案
(1)从仓库领用材料35 000元,其中:生产甲产品领用材料18 000元,生产乙产品领用材料17 000元。
借:生产成本——甲产品 18000
生产成本——乙产品 17000
贷:原材料 35000
(2)结算本月应付生产工人工资15 000元,按生产工时比例在甲、乙产品之间进行分配。甲、乙产品共耗用生产工时500小时,其中:甲产品生产工时300小时,乙产品生产工时200小时。
借:生产成本——甲产品 9000
生产成本——乙产品 6000
贷:应付工资 15000
(3)按应付工资的14%提取职工福利费。
借:生产成本——甲产品 1260
生产成本——乙产品 840
贷:应付福利费 2100
(4)本期发生制造费用8 000元,按甲、乙产品耗用生产工时比例分配。
借:生产成本——甲产品 4800
生产成本——乙产品 3200
贷:制造费用 8000
(5)甲产品200台全部完工,其生产成本总额为33 060元。结转已完工入库产品的实际生产成本。
借:库存商品——甲产品 33060
贷:生产成本——甲产品 33060
(6)本期销售甲产品180台,开出增值税专用发票上注明的不含税单价为210元,该公司适用的增值税税率为17%,价税款尚未收到。
借:应收账款 44226
贷:主营业务收入 37800
贷:应交税金——应交增值税(销项税额) 6426
(7)结转本期已销售甲产品180台的生产成本。
借:主营业务成本——甲产品 29754
贷:库存商品——甲产品 29754
(8)经批准,将现金溢余5 000元转作营业外收入。
借:待处理财产损溢 5000
贷:营业外收入 5000
(9)用银行存款支付对外捐赠款3 000元。
借:营业外支出 3000
贷:银行存款 3000
(10)按照规定计算出本期应负担的产品销售税金为1 200元。
借:主营业务税金及附加 1200
贷:应交税金 1200
(11)经批准,将盘亏原材料1 000元的60%转作管理费用,其余部分计入营业外支出。
借:管理费用 600
借:营业外支出 400
贷:待处理财产损溢 1000
(12)计算本期应交所得税(所得税税率25%)。
借:所得税 1461.5
贷:应交税金——应交所得税 1461.5
(13)期末,将本期发生的主营业务收入、营业外收入结转至本年利润账户。
借:主营业务收入 37800
营业外收入 5000
贷:本年利润 42800
(14)期末,将本期发生的主营业务成本、管理费用、营业外支出、主营业务税金及附加、所得税费用结转至本年利润账户。
借:本年利润 36915.5
贷:主营业务成本 29754
管理费用 600
营业外支出 3400
主营业务税金及附加 1200
所得税 1961.5
(15)期末,结转本期实现的净利润。
借:本年利润 5884.5
贷:利润分配——未分配利润 5884.5
39材料分析题39 / 39
资料:2007年12月,W公司发生的错账及登账情况如下:
(1)按照购货合同规定,以银行存款78 000元向光华工厂预付材料款。
在过账时,“预付账款”账户记录为87 000元。
(2)用现金支付车间管理人员工资600元。
(3)计提行政管理用固定资产折旧7 000元。
(4)结转已验收入库材料的实际采购成本48 000元。
其中:(2)、(3)、(4)笔业务编制的会计分录错误。
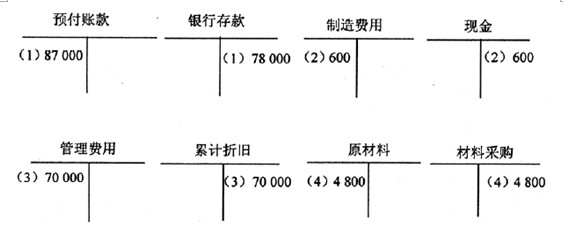
要求:指出上述错账应采用的更正方法,并编制错账更正的会计分录(不登账)。
查看答案
1、采用划线更正法。
2、采用红字更正法。
红字冲销:
借:制造费用 -600
贷:现金 -600
蓝字更正:
借:应付工资 600
贷:现金 600
3、采用红字冲销法。
借:管理费用 63000
贷:累计折旧 63000
4、采用补充登记法
借:原材料 43200
贷:材料采购 43200