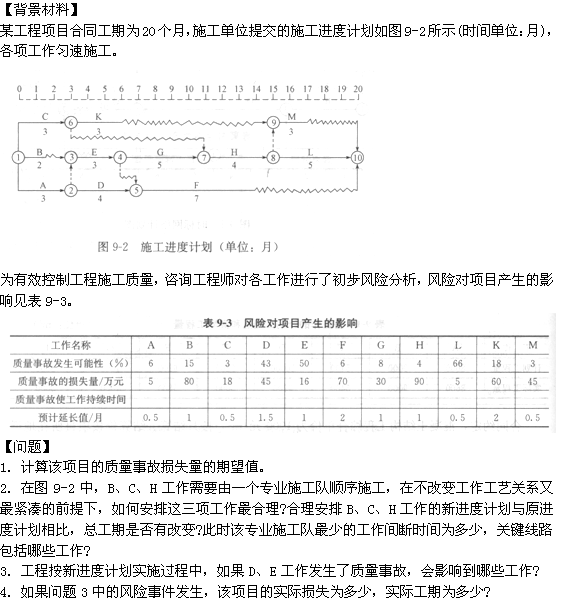
1.项目总投资的计算:建设期贷款利息=200万元×60%×8%=9.6万元
项目总投资=建设期投资+建设期利息+流动资金=(200+3+9.6+18)万元=230.60万元
2.经营期第一年:(1) 折旧=(203+9.6)/5=42.52万元(2)销售收入=4.5*40-8=172万元(3)销售税金及附加=172*10%=17.2万元(4)利息支出=(200*60%+9.6)*8%=10.37万元(5)总成本=经营成本+折旧+摊销+利息支出+机会成本=172*40%+42.52+10.37+1=122.29万元(6)利润总额=销售收入-总成本-销售税金及附加=172-122.29-1.72=47.99万元(6)所得税=47.99*25%=12万元(7)税后利润=47.99-12=35.99万元(8)经营期第一年偿债备付率=(35.99+42.52+10.37)/(129.6/3+10.37)=88.88/53.57=1.66由于经营期第一年偿债备付率1.66大于一般的标准1.3,所以该项目当年的偿债能力较好。
3.(1)第五年的现金流入:86万元(以下明细)销售收入=2*40-8=72万元回收固定资产余值=0万元出售设备收入=10万元回收流动资金=4万元(2)第五年的现金流出:33万元流动资金增加额=4-8=-4万元经营成本=72*40%=28.8万元销售税金及附加=72*1%=7.2万元机会成本=1万元(3)现金流量(所得税前)=86-33=40万元
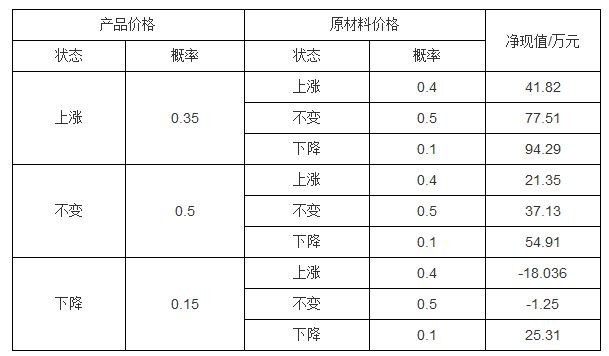
4.累计概率计算(见附表1-4)。附表1-4累计概率计算
| 净现值/万元 | 概率 | 累计概率 |
| -18.036 | 0.15×0.4=0.06 | 0.06 |
| -1.25 | 0.15×0.5=0.0075 | 0.135 |
| 21.35 | 0.5×0.4=0.02 | 0.155 |
根据上表,求得净现值小于零的累计概率为:P[NPV(8%)<0]=0.135+(0.155-0.135)×[1.25/(1.25+21.35)]=0.1361=13.61%。净现值大于等于零的累计概率=1-13.61%=86.39%,该项目的财务风险很小。
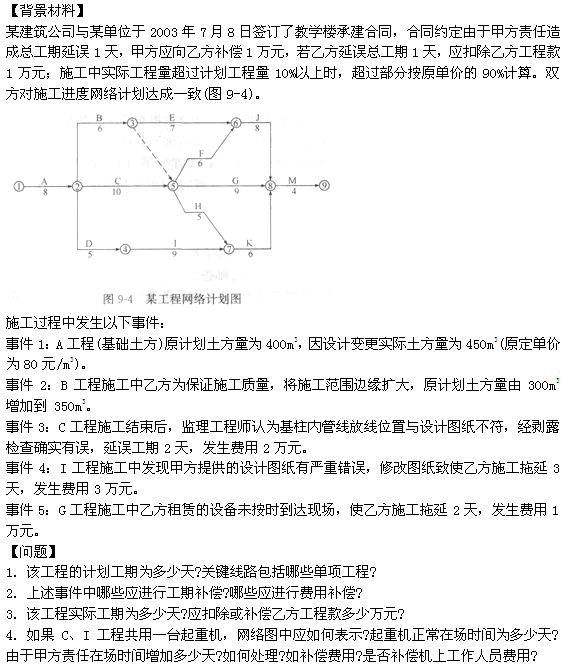
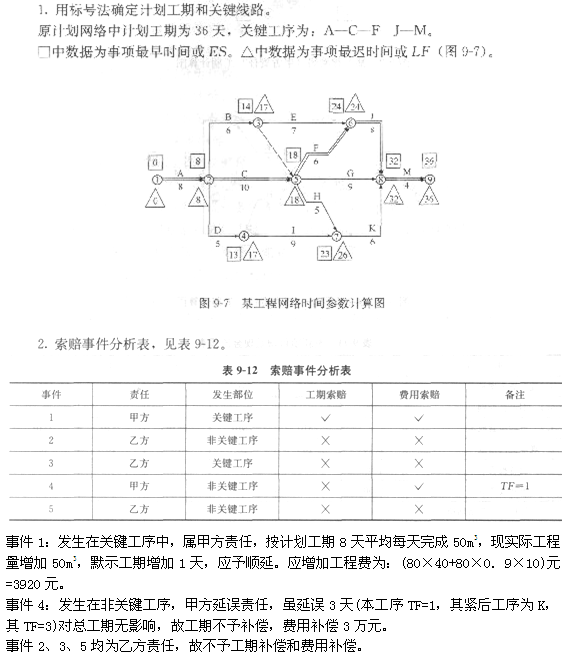
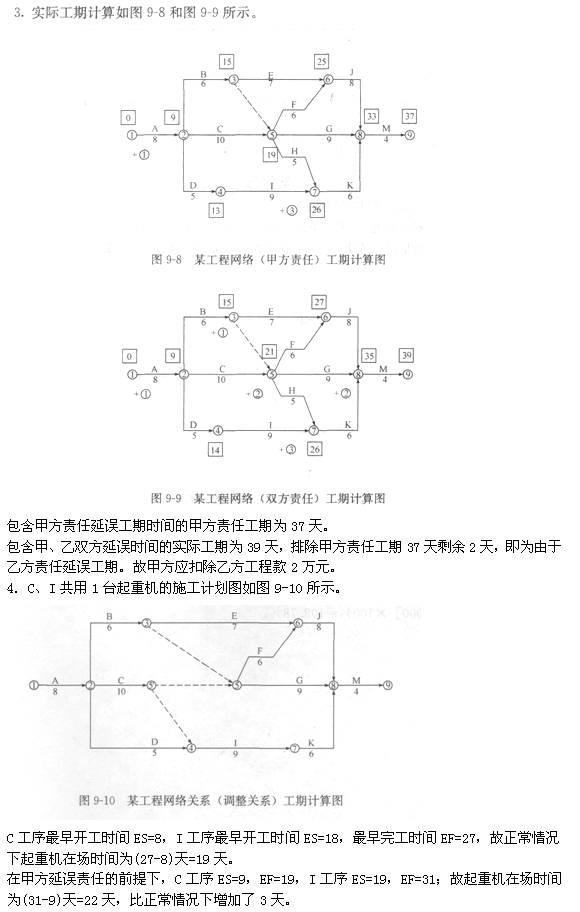
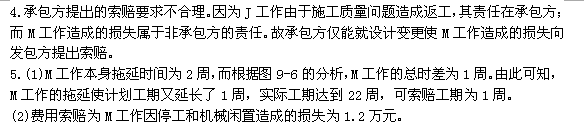
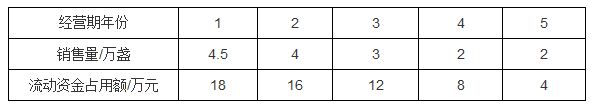 (6)本项目的主要风险变量是产品价格和原材料价格,其概率分布和相应的项目财务净现值见表1-3。
 【问题】