1案例分析题1 / 5
某拟建工业项目建设投资3000万元,建设期2年,生产运营期8年。其他有关资料和基础数据如下:
1.建设投资预计全部行程固定钉资产,固定资产实用年限为8年,残值率为5%,采用直线法折旧。
2.建设投资来源为资本金和贷款。其中贷款本金为1800万元,贷款年利率为6%,按年计息。贷款在两年内均衡投入。
3.在生产运营期前4年按照等额还本付息方式偿还贷款。
4.生产运营期第一年由资本金投入300万元作为生产运营期间的流动资金。
5.项目生产运营期正常年份营业收入为1500万元,经营成本为680万元,生产运营期第1年营业收入和经营成本均为正常年份的80%,第2年起各年营业收入和营业成本均达到正常年份水平。
6.项目所得税税率为25%,营业税金及附加税率为6%。
问题:
1.列式计算项目的年折旧额。
2.列式计算项目生产运营期第1年、第2年应偿还的本息额。
3.列式计算项目生产运营期第1年、第2年的总成本费用。
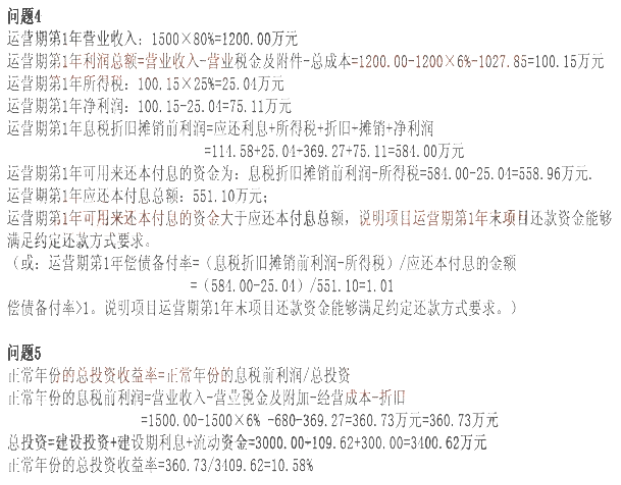
4.判断项目生产运营期第1年末项目还款资金能否满足约定还款方式要求,并通过列式计算说明理由
5.列式计算项目正常年份的总投资收益率。
(计算结果均保留两位小数)
查看答案
问题1:
建设期第1年贷款利息=1800.00/2×50%×6%=27.00万元
建设期第2年贷款利息=(1800.00/2+27.00+1800/2×50%)×6%=82.62万元
建设期贷款利息合计=27.00+82.62=109.62万元
固定资产原值=建设投资+建设期贷款利息=3000.00+109.62=3109.62万元
年折旧额=3109.62×(1-5%)/8=369.27万元
问题2:
(1)运营期第1年年初贷款本息和=建设期贷款总额+建设期贷款利息=1800+27+82.62=1909.62万元 (2)还款期4年中每年等额还本付息额=1909.62×(A/P,6%,4)=551.10万元
运营期第1年应付利息=1909.62×6%=114.58万元
运营期第2年应还本金=551.10-114.58=436.52万元
运营期第2年应付利息=(1909.62-436.52)×6%=88.39万元
运营期第1年应还本金=551.10-88.39=462.71万元
问题3:
总成本=经营成本+折旧+摊销+利息支出
运营期第一年总成本=680×80%+369.27+114.58=1027.85万元
运营期第二年总成本=680+369.27+88.39+1137.66万元
建设期第1年贷款利息=1800.00/2×50%×6%=27.00万元
建设期第2年贷款利息=(1800.00/2+27.00+1800/2×50%)×6%=82.62万元
建设期贷款利息合计=27.00+82.62=109.62万元
固定资产原值=建设投资+建设期贷款利息=3000.00+109.62=3109.62万元
年折旧额=3109.62×(1-5%)/8=369.27万元
问题2:
(1)运营期第1年年初贷款本息和=建设期贷款总额+建设期贷款利息=1800+27+82.62=1909.62万元 (2)还款期4年中每年等额还本付息额=1909.62×(A/P,6%,4)=551.10万元
运营期第1年应付利息=1909.62×6%=114.58万元
运营期第2年应还本金=551.10-114.58=436.52万元
运营期第2年应付利息=(1909.62-436.52)×6%=88.39万元
运营期第1年应还本金=551.10-88.39=462.71万元
问题3:
总成本=经营成本+折旧+摊销+利息支出
运营期第一年总成本=680×80%+369.27+114.58=1027.85万元
运营期第二年总成本=680+369.27+88.39+1137.66万元
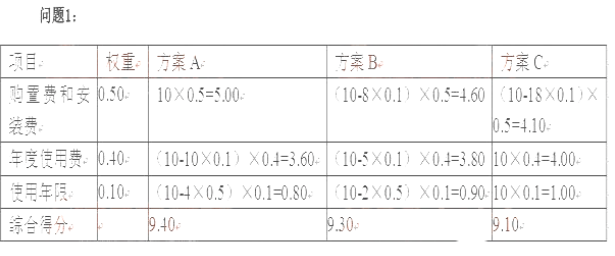
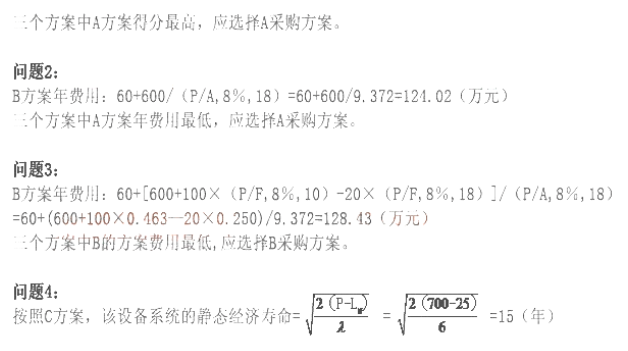
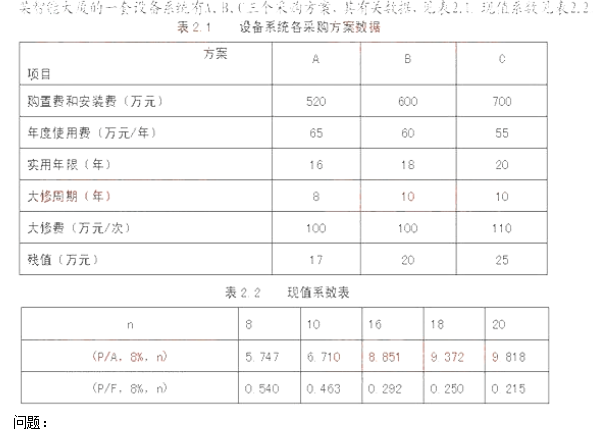 1.拟采用加权评分法选择采购方案,对购置费和安装费、年度使用费、使用年限三个指标进行打分评价,打分规则为:购置费和安装费最低的方案得10分,每增加10万元扣0.1分;年度使用费最低的方案得10分,每增加1万元扣0.1分;使用年限最长的方案得10分,每减少1年扣0.5分;以上三指标的权重依次为0.5、0.4和0.1。应选择哪种采购方案较合理?(计算过程和结果直接填入答题纸上表2.1中)
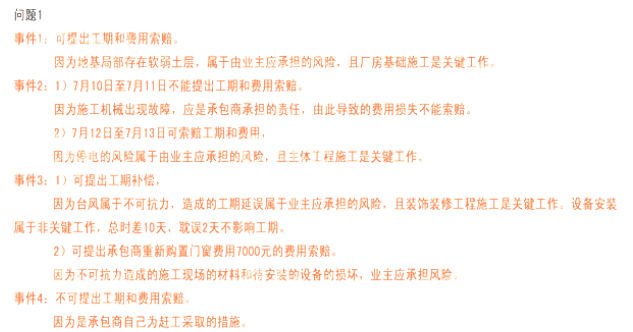
 工程项目施工过程中,发生了如下事件:
 合同中有关付款条款约定如下: