财会类 注册资产评估师 资产评估
2011资产评估师《资产评估》冲刺模拟试题(3) 44 题 含答案 资产评估
1 单选题 1 / 44
在同一市场上具有相同使用价值和质量的商品,应该有大致相同的交换价值,以此确立的评估原则是( )。
A 贡献原则 B 资产评估时点原则 C 预期收益原则 D 替代原则
查看答案 D. 替代原则
2 单选题 2 / 44
( )是资产评估中的一个重要假设,也是资产评估中使用频率较高的一种假设。
A 持续使用假设 B 公开市场假设 C 交易假设 D 清算假设
查看答案 B. 公开市场假设
3 单选题 3 / 44
被评估非专利技术自评估基准日起剩余使用年限为8年,经专业评估人员分析,评估基准日后第一年的预期收益为50万元,其后各年的收益将以2%的比例递减,若折现率为10%,该非专利技术的评估值最接近于( )万元。
A 189 B 251 C 377 D 404
查看答案 B. 251
4 单选题 4 / 44
被评估设备年生产能力为100万件,运用市场法对其进行评估,所选参照物的生产能力120万件,其为三年前购入,其他条件与评估对象相同,已知参照物价格为40万人民币,三年中该类设备的价格指数分别比前一年上升20%,使该类设备的价格与生产能力之间成线形关系,则被评估设备重置成本接近于( )万元。
A 40 B 53 C 58 D 77
查看答案 C. 58
5 单选题 5 / 44
与委托人签订评估业务约定书的应当是( )。
A 资产评估师 B 资产评估机构 C 资产评估师和评估机构 D 均可
查看答案 B. 资产评估机构
6 单选题 6 / 44
以下贬值属于经济性贬值的是( )。
A 由于使用及自然力作用导致资产的物理性能损耗造成的贬值 B 由于技术进步引起资产的功能落后造成的贬值 C 由于外部条件引起的资产闲置,收益下降所造成的贬值 D 由于新材料,新工艺的采用,使得资产建造成本低于原建造成本所引起的贬值
查看答案 C. 由于外部条件引起的资产闲置,收益下降所造成的贬值
7 单选题 7 / 44
对不同的评估对象和评估目的而言,评估的基本程序应该是( )。
A 相通或相同 B 完全不同 C 基本相同 D 部分不同
查看答案 A. 相通或相同
8 单选题 8 / 44
已知被评估设备在评估基准日的主材费为200万元,设备的主材费为全部成本的50%,行业平均成本利润率为10%,不考虑其他因素,则设备的重置成本等于( )万元。
A 100 B 550 C 440 D 110
查看答案 C. 440
9 单选题 9 / 44
一台设备的重置成本为200万元,已经使用了2年,其经济使用寿命约为10年。现该设备的动力系统损坏,估计修复费用约为20万元。该设备存在可修复性损耗和不可修复性损耗,动力系统损坏是可修复性损耗,用修复费用法计算的实体性贬值金额为( )万元。
A 20 B 10 C 56 D 40
查看答案 C. 56
10 单选题 10 / 44
根据我国土地管理法的有关规定,国家征用耕地需支付给农村集体经济组织的费用一般包括( )。
A 土地补偿费、安置补助费、拆迁补偿费、青苗补偿费 B 土地补偿费、安置补助费、青苗补偿费、新菜地开发基金 C 土地补偿费、安置补助费、拆迁补偿费、地上附着物、青苗补偿费 D 土地补偿费、安置补助费、地上附着物、青苗补偿费
查看答案 D. 土地补偿费、安置补助费、地上附着物、青苗补偿费
11 单选题 11 / 44
学校,博物馆,纪念馆等这些公共单位的房地产评估一般采用( )。
A 收益法 B 成本法 C 市场法 D 剩余法
查看答案 B. 成本法
12 单选题 12 / 44
某待估宗地规划容积率为4,选择的比较案例宗地的容积率为3,评估基准日比较案例宗地的市场交易价格为1200元/平方米,如果容积率为3和4所对应的容积率的修正系数分别为1.5和2.5,仅考虑上述条件,待估宗地每平方米的价格为( )元。
A 1450 B 1500 C 2000 D 3333.33
查看答案 C. 2000
13 单选题 13 / 44
以下不属于林木资产的是( )。
A 防护林 B 风景林 C 用材林 D 竹林
查看答案 B. 风景林
14 单选题 14 / 44
有一宗地深度为15米,若标准深度为10米,按照“四三二一”法则,该宗地的单独深度百分率为40%、30%、20%、10%、9%、8%,则其平均深度百分率为( )。
A 117% B 78% C 58.5% D 19.5%
查看答案 B. 78%
15 单选题 15 / 44
从无形资产的分类角度讲,计算机软件属于( )无形资产。
A 专利权类 B 专有技术类 C 商标类 D 版权类
查看答案 D. 版权类
16 单选题 16 / 44
某企业的预期年收益额为50万元,该企业各单项资产评估值之和为120万元,企业所在行业的平均收益率为40%,适用的资本化率为20%。则商誉的价值为( )万元。
A 20 B 10 C 50 D 44
查看答案 B. 10
17 单选题 17 / 44
不能应用的技术不能称为专有技术,这体现了专有技术的( )。
A 获利性 B 保密性 C 实用性 D 完整性
查看答案 C. 实用性
18 单选题 18 / 44
评估公司接受甲企业的委托,对其拥有的A公司的债券进行评估,被评估债券的面值为100 000元,系A公司发行的3年期,每年底付息,到期还本的债券。年利率5%,单利计息。评估基准日距离到期日为2年,当时的国库券利率为6%,发行企业的风险报酬率为2%。则该债券的评估值最接近( )元。
A 56 000 B 94 646 C 16 750 D 86 000
查看答案 B. 94 646
19 单选题 19 / 44
某企业计划拥有甲企业发行的面值100万元非上市普通股票,预期甲企业次年发放相当于股票面值15%的股利,且股利以2.25%的速度增长,在折现率为10%的前提下,该100万元股票的价值最接近( )万元。
A 160 B 120 C 194 D 280
查看答案 C. 194
20 单选题 20 / 44
对于滞销、积压、降价销售的产品,应当根据( )确定其评估值。
A 出场销售价格减去销售费用和全部税金 B 出场销售价格减去销售费用、全部税金和适当数额的税后净利润 C 出场销售价格减去销售费用、全部税金和税后净利润 D 可收回净收益
查看答案 D. 可收回净收益
21 单选题 21 / 44
假设企业经营稳定,分配红利固定,并且今后也能保持固定水平,在这种假设下,普通股股票评估模型应该是( )。
A 固定红利型 B 红利增长型 C 分段型 D 综合型
查看答案 A. 固定红利型
22 单选题 22 / 44
被评估对象为1 000件在产品,完工程度为80%,此时账内产成品价值为每件100元,其中原材料占60%,工资费用占25%,制造费用及其他费用占15%,清查鉴定后有100件为废品,可回收价值1 000元,经调查了解评估基准日,原材料、人员工资、制造及其他费用的价格水平分别是企业入账时1.1倍、1.2倍和1.12倍,不考虑其他因素,则评估值最接近于( )元。
A 82 216 B 65 550 C 43 000 D 55 670
查看答案 A. 82 216
23 单选题 23 / 44
收益法评估企业整体资产评估的假设前提是( )。
A 变现假设 B 持续经营假设 C 竞争假设 D 清算假设
查看答案 B. 持续经营假设
24 单选题 24 / 44
被评估对象为某企业的无形资产,预计该无形资产在评估基准日后未来5年每年的收益维持在100万元的水平,并在第五年末出售该无形资产,经专家分析认为,该无形资产在第五年末的预期出售价格约为200万元,假设折现率为10%,该无形资产的评估价值最接近于( )万元。
A 503 B 580 C 420 D 758
查看答案 A. 503
25 单选题 25 / 44
我国第一个关于资产评估管理的行政法规,也是迄今为止我国法律效力最高的资产评估专门法规是( )。
A 《资产评估准则——基本准则》 B 《资产评估职业道德准则——基本准则》 C 《国有资产评估管理办法》 D 《资产评估机构管理暂行办法》
查看答案 C. 《国有资产评估管理办法》
26 单选题 26 / 44
根据企业合并准则的规定,对于非同一控制下的企业合并,购买方对合并成本大于合并中取得的对购买方可辨认净资产公允价值份额的差额,应当确认为( )。
A 资本公积 B 当期损益 C 商誉 D 资本溢价
查看答案 C. 商誉
27 单选题 27 / 44
当以财务报告为目的的评估的评估程序或条件受到限制时( )。
A 不得出具评估报告 B 应当在评估报告中说明受限制的原因 C 应当明确评估报告的使用限制 D 出具的评估报告不会完整
查看答案 A. 不得出具评估报告
28 单选题 28 / 44
与国际评估准则相比,我国资产评估准则体系的一个突出特点是制定了资产评估( )。
A 指南 B 指导意见 C 基本准则 D 具体准则
查看答案 C. 基本准则
29 单选题 29 / 44
《资产评估准则——不动产》属于我国资产评估准则体系中的( )。
A 基本准则 B 具体准则 C 程序性准则 D 指导意见
查看答案 B. 具体准则
30 单选题 30 / 44
( )是美国评估行业公认的评估准则。
A 《评估与估价指南》 B 《专业评估执业统一准则》 C 《国际评估准则》 D 《国有资产评估管理办法》
查看答案 B. 《专业评估执业统一准则》
31 多选题 31 / 44
从资产评估服务的对象、评估的内容和评估者承担的责任等方面看,在世界范围内,资产评估主要分为( )。
A 完全资产评估 B 评估 C 限制性资产评估 D 评估复核 E 评估咨询
查看答案 B. 评估 D. 评估复核 E. 评估咨询
32 多选题 32 / 44
资产评估的工作原则包括( )。
A 独立性原则 B 客观公正性原则 C 预期收益原则 D 科学性原则 E 供求原则
查看答案 A. 独立性原则 B. 客观公正性原则 D. 科学性原则
33 多选题 33 / 44
收益法一般适用于( )的价值评估。
A 单台设备 B 成套设备 C 生产线 D 标准设备 E 通用设备
查看答案 B. 成套设备 C. 生产线
34 多选题 34 / 44
资产评估程序中,对资产评估的基本事项做以下( )因素的分析,以确定是否承接资产评估的项目。
A 评估项目风险 B 专业胜任能力 C 独立性分析 D 评估基准日分析 E 项目收益
查看答案 A. 评估项目风险 B. 专业胜任能力 C. 独立性分析
35 多选题 35 / 44
进口设备的从属费用包括 ( )。
A 设备离岸价 B 国外运费 C 关税 D 银行财务费 E 消费税
查看答案 B. 国外运费 C. 关税 D. 银行财务费 E. 消费税
36 多选题 36 / 44
企业价值评估的对象通常是企业的( )。
A 整体价值 B 股东全部权益价值 C 有效资产价值 D 全部资产价值 E 股东部分权益价值
查看答案 A. 整体价值 B. 股东全部权益价值 E. 股东部分权益价值
37 多选题 37 / 44
上市债券的评估方法说法正确的有( )。
A 如果该种债券可以在市场上流通买卖,并且市场上有该种债券的现行市价,则在正常情况下,上市债券的现行市场价格可以作为它的评估值 B 当证券市场投机严重,债券价格严重扭曲,债券价格与其收益现值严重背离时,对上市债券的评估,可参照非上市债券的评估方法 C 上市交易的债券的现行价格,一般是以评估基准日的收盘价确定评估值 D 评估人员应在评估报告中说明所用评估方法和结论与评估基准日的关系,并申明该评估结果应随市场价格变动而予以调整 E 上市公司债券的评估和非上市公司债券的评估思路类似
查看答案 A. 如果该种债券可以在市场上流通买卖,并且市场上有该种债券的现行市价,则在正常情况下,上市债券的现行市场价格可以作为它的评估值 B. 当证券市场投机严重,债券价格严重扭曲,债券价格与其收益现值严重背离时,对上市债券的评估,可参照非上市债券的评估方法 C. 上市交易的债券的现行价格,一般是以评估基准日的收盘价确定评估值 D. 评估人员应在评估报告中说明所用评估方法和结论与评估基准日的关系,并申明该评估结果应随市场价格变动而予以调整
38 多选题 38 / 44
金融衍生工具的主要类型包括( )。
A 远期和期货合约 B 期权合同 C 互换合同 D 混合衍生工具 E 可转换公司债券
查看答案 A. 远期和期货合约 B. 期权合同 C. 互换合同 D. 混合衍生工具
39 多选题 39 / 44
资产评估业务准则,从纵向关系上可以分为以下几个层次( )。
A 资产评估基本准则 B 资产评估具体准则 C 资产评估指南 D 资产评估职业道德准则 E 资产评估指导意见
查看答案 A. 资产评估基本准则 B. 资产评估具体准则 C. 资产评估指南 E. 资产评估指导意见
40 多选题 40 / 44
《国际评估准则》的核心内容包括( )等。
A 《国际评估准则1——市场价值基础评估》 B 《国际评估准则2——非市场价值基础评估》 C 《国际评估准则3——评估报告》 D 应用指南1——以财务报告为目的的评估 E 应用指南2——以担保贷款为目的的评估
查看答案 A. 《国际评估准则1——市场价值基础评估》 B. 《国际评估准则2——非市场价值基础评估》 C. 《国际评估准则3——评估报告》
41 材料分析题 41 / 44
待估企业预计未来5年的预期收益额为110万元、120万元、120万元、130万元、120万元,假定资本化率等于折现率为10%。
查看答案 (1)先计算未来5年的预期收益额的现值=110×0.9091+120×0.8264+120×0.7513+130×0.6830+120×0.6209=452.623(万元)
42 材料分析题 42 / 44
1.待估企业预计未来5年的预期收益额为110万元、120万元、120万元、130万元、120万元,假定资本化率等于折现率为10%。
查看答案 (1)计算该设备的重置成本:
43 材料分析题 43 / 44
某评估机构以2007年1月1日为评估基准日对甲企业进行评估,甲企业账面有4项长期投资,账面原值共计8 500万元,其中:
查看答案 (1)第一项投资评估值:0
44 材料分析题 44 / 44
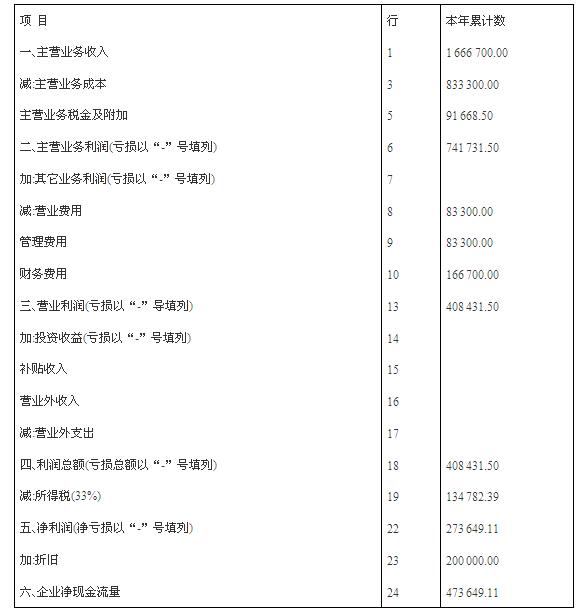
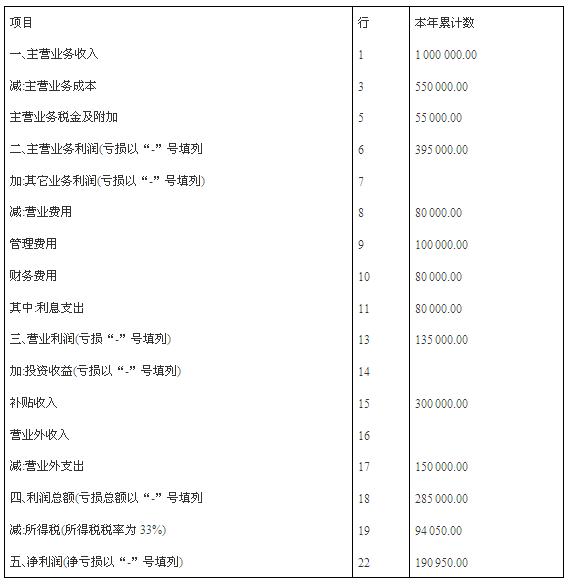
被评估企业为一拟准备上市的酒店,评估基准日为2003年12月31日,该酒店2003年的财务状况详见2003年利润表,表中补贴收入30万元为因“非典”原因国家给予的退税收入,营业外支出15万元为防“非典”发生的专项支出。
评估人员对该公司的情况进行深入调查及对历史数据分析后,对该企业正常经营情况下的有关财务数据做出如下判断:
1.由于非典原因,该企业2003年的实际收入仅达到企业正常经营收入的60%;
2.企业主营业务成本约占主营业务收入的50%,营业费用约占主营业务收入的5%,管理费用约占主营业务收入的5%;
3.财务费用(利息支出)约占主营业务收入的10%,其中长期负债利息占财务费用的80%;
4.主营业务税金及附加占主营业务收入的5.5%;
5.企业所得税税率为33%。
6.该企业的折旧总额是200 000元,由于企业可预见的年限内不会有产能的扩张等因素,这个数额将保持稳定。
2003年利润表
7、评估人员经过分析认为企业的客观收益情况在可预见的时间内是稳定的,与2003年保持连续。
8、该企业所在行业的β系数是1.2,企业特定风险调整系数为1.3,现行无风险回报率与历史平均无风险回报率都是4%,市场期望报酬率是10%。
9、企业的带息负债的市场价值是32万元,与账面价值一致。
10、该酒店能够持续经营。
要求:根据上述资料运用收益法评估该酒店整体价值。(运算中以万元为单位,评估结果保留两位小数)。
查看答案 1、 计算企业的净现金流量
企业的收益必须是客观收益,而不是实际收益或者历史收益,同时企业评估中,收益额最好使用净现金流量,而不是净利润。
收益调整表(单位:元)
①主营业务收入=100÷60%=166.67(万元)
②主营业务成本=166.67×50%=83.33(万元)
③主营业务税金及附加=166.67×5.5%=9.17(万元)
④营业费用=166.67×5%=8.33(万元)
⑤管理费用=166.67×5%=8.33(万元)
⑥财务费用=166.67×10%=16.67(万元)
2.计算折现率
市场平均风险回报率=10%-4%=6%
折现率R=Rf1+(Rm-Rf2)×β×α
=4%+6%×1.2×1.3
=13.36%
3.计算股东权益价值=47.36/13.36%=354.49万元
4.计算企业整体价值
企业整体价值=股东权益价值+付息负债的价值=354.49+32=386.49万元 。
 7、评估人员经过分析认为企业的客观收益情况在可预见的时间内是稳定的,与2003年保持连续。