财会类注册资产评估师财务会计
2013年资产评估师《财务会计》专项练习七
20 题含答案财务会计
1单选题1 / 20
某企业本期应交房产税2万元,应交土地使用税2万元,印花税l万元,耕地占用税10万元,契税5万元,车辆购置税0.8万元,则本期影响应交税费科目的金额是( )万元。
查看答案
D. 4
2单选题2 / 20
企业购进货物发生的下列相关税金中,应计人货物取得成本的有( )。
查看答案
B. 收购未税矿产品代缴的资源税
3单选题3 / 20
V2-1:适m《企业会计准则第l2号——债务重组》规范的债务重组事项包括( )。
查看答案
D. 持续经营条件下的债务重组
4单选题4 / 20
甲公司和乙公司为增值税一般纳税人,甲公司销售一批材料给乙公司,因款项尚未收到,登记应收账款351万元,乙公司无法按合同规定偿还债务。经双方协商,甲公司同意乙公司用产成品抵偿该项债务,该产品市价300万元,成本200万元,已提减值准备l5万元,增值税税率为l7%。假设甲公司为该应收账款计提了l0万元的坏账准备,全部交易已经完成,甲公司库存商品的入账价值为( )万元。
查看答案
A. 300
5单选题5 / 20
下列有关或有事项的表述中,错误的是( )。
查看答案
A. 或有负债不包括或有事项产生的现时义务
6单选题6 / 20
通常认为,某项经济业务“很可能”发生,意味着发生的概率是( )。
查看答案
B. 大于或等于50%但小于或等于95%
7单选题7 / 20
以下对“或有资产”正确的处理是( )。
查看答案
B. 或有资产作为企业的潜在资产,不能确认,但很可能带来经济利益的,应当披露其形成的原因、预计产生的财务影响等.
8单选题8 / 20
因外币借款发生的下列项目中,不属于借款费用的是( )。
查看答案
B. 折价或溢价
9单选题9 / 20
以下可以资本化的借款费用有( )。
查看答案
C. 为正在建造的厂房专门借款产生的利息,企业已用借款支付建筑工程费
10多选题10 / 20
最低租赁付款额现值是最低租赁付款额按一定的折现率计算的价值,其中折现率的确定标准是( )。
查看答案
B. 如果知悉出租人的租赁内含利率,应当采用租赁合同规定的利率作为折现率 D. 如果不知道出租人的租赁内含利率,应当采用租赁合同规定的利率作为折现率 E. 如果无法知悉出租人的租赁内含利率,租赁合同也未约定利率,则应采用同期银行贷款利率
11多选题11 / 20
下列关于预计负债的表述中,正确的有( )。
查看答案
C. 待执行合同变成亏损合同的,在该亏损合同产生的义务满足预计负债的确认条件 时,应当确认为预计负债 E. 企业承担的重组义务满足预计负债确认条件的,应当确认为预计负债
12多选题12 / 20
下列项目中,属于借款费用的有( )。
查看答案
A. 发行公司债券佣金 B. 借款手续费 C. 借款利息 E. 外币借款汇兑差额
13多选题13 / 20
修改其他债务条件进行债务重组的方式一般有( )。
查看答案
B. 降低利率或免去应付未付的利息 C. 减少债务本金
14多选题14 / 20
下列项目中,应通过“其他应付款”科目核算的有( )。
查看答案
A. 应付包装物的租金 C. 存入保证金 D. 应付经营租人固定资产租金
15多选题15 / 20
下列各项支出中,应通过“应付职工薪酬”科目核算的有( )。
查看答案
A. 职工因工负伤赴外地就医路费 B. 租赁住房供职工无偿使用每期所支付的租金 C. 离退休人员的医药费 D. 支付行政管理人员的困难补助
16多选题16 / 20
对下列“应交税费——应交增值税”科目专栏正确的表述有( )。
查看答案
B. 当月缴纳当月的增值税,登记在“已交税金”专栏 C. “转出未交增值税”专栏,反映月份终了转出的未交增值税 D. “进项税额转出”专栏,反映不应从销项税额抵扣,按规定转出的进项税额
17多选题17 / 20
发行债券的利息不需要资本化的情况下,债券溢价或折价的摊销是对债券发行者在债券存续期间利息费用的一种调整,以下正确的说法是( )。
查看答案
B. 摊销债券溢价会减少当期财务费用 C. 摊销债券折价会增加当期财务费用
18多选题18 / 20
下列项目中,属于借款利息的是( )。
查看答案
A. 向银行和其他金融机构借人资金发生的利息 B. 发行公司债券所发生的利息 E. 为购建固定资产而发生的带息债务所承担的利息
19案例分析题19 / 20
2010年1月1日,ABC股份有限公司发行面值20 000 000元、票面利率为6%、期限为5年的债券,发行价格为21 000 000元,每年l2月31 13计算并支付利息一次,到期还本并支付最后一期利息;ABC股份有限公司采用实际利率法摊销债券溢价。假设整个过程没有发生相关税费,ABC股份有限公司筹集的该项资金没有用于购建或者生产符合资本化条件的资产。
要求:根据上述资料,采用实际利率法计算债券溢价的摊销;编制ABC股份有限公司与该项债券发行有关的会计分录。
查看答案
(1)2010年1月1日,发行债券时:
借:银行存款 21 000 000
贷:应付债券——债券面值 20 000 000
——利息调整 1 000 000
其中,利息调整为21 000 000-20 000 000=1 000 000(元)
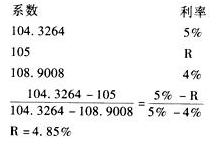
(2)计算该项长期债券的实际利率。根据实际利率是指长期借款在预期存续期间内的
未来现金流量,折现为该长期借款当前账面价值所使用的利率,存在下列等式:
20 000 000×6%×PA(5,R)+20 000 000×PV(5,R)=21 000 000(元)
6PA(5,R)+100×PV(5,R)=105(元)
(3)计算利息并摊销溢价:
债券溢价摊销表(实际利率法)
单位:元
| 计息日期 | 利息费用 (1)=(5)x4.85% | 应付利息 (2)=面值×6% | 溢价摊销 (3)=(2)-(1) | 未摊销溢价 (4)=上一期 (4)-(3) | 面值和未摊销溢价之和(5)=上一期 (5)-(3) |
| 2008.1.1 | | | | 1 000 000 | 21 000 000 |
| 2008.12.31 | 1 018 500 | 1 200 000 | 181 500 | 818 500 | 20 818 500 |
| 2009.12.31 | 1 009 697.25 | 1 200 000 | 190 302.75 | 628 197.25 | 20 628 197.25 |
| 2010.12.31 | 1 000 467.57 | 1 200 000 | 199 532.43 | 428 664.82 | 20 428 664.82 |
| 2011.12.3l | 990 790.24 | 1 200 000 | 209 209.76 | 219 455.06 | 20 219 455.06 |
| 2012.12.31 | 980 544.94+ | 1 200 000 | 219 455.06 | 0 | 20 000 000 |
| 合计 | 5 000 000 | 6 000 000 | 1 000 000 | | |
注:*作尾数调整。
219 455.06=219 455.06—0
980 544.94=1 200期000—219 455.06
2008年的账务处理(2009~2011年相类似)。
借:财务费用 l 018 500
应付债券——利息调整 l81 500
贷:银行存款 l 200 00(3
(4)2012年12月31日还本并支付最后一次利息时:
借:财务费用 980 544.94
应付债券——利息调整 219 455.06
——债券面值 20 000 000
贷:银行存款 21 200 000
| 时 间 | 支出数(万元) | 资本化期间 | 累计支出平均数(万元) |
| 2月1日 | 200 | 2/12 | 200×2/12=33.33 |
| 4月1日 | 400 | 6/12,3/12 | 300×6/12+100 X 3/12=175 |
| 7月1日~9月30 日非正常停工 | | | |
| lO月1日 | 800 | 3/12 | 800×3/12=200 |
| 合计 | 1 400 | | 408.33 |
20主观题20 / 20
甲公司2010年4月1 13为某项固定资产购建发行3年期债券2 000万元,年利率6%,发行收入2 150万元。5月1日取得3年期借款l 000万元,年利率5%,工程于2010年2月1日开工时以其他借款预付工程款200万元,4月1日发行债券筹资后将该项款归还。工程预计工期l.5年,2010年支出款项如下表,其中4月份支出中100万元为一单体工程,6月30日完工并单独投入使用。
要求:计算本年度资本化金额
| 时 间 | 支出额 | 资本化期间 | 累计支出平均数 |
| 2月1日 | 200 | | |
| 4月1 日 | 400 | | |
| 7月1 日~9月30日非正常停工 | | | |
| 10月1日 | 800 | | |
查看答案
(1)2~3月:
资本化金额=200×2/12×5%*=1.67(万元)
*假设甲公司借款利率均为5%)
(2)4月:
债券实际年利率为R:
2 000×6%×(P/A,R,3)+2 000×(P/F,R,3)=2 150(万元)
债券实际年利率=3.34%
资本化金额=(200+400)×1÷12×3.34%=1.67(万元)
(3)5~6月: 、
加权平均利率=(2 150×3.34%+1 000×5%)÷(2 150+1 000)=3.87%
资本化金额=(200+400)×2÷12×3.87%=3.87(万元)
(4)10月以后:
资本化金额=(200×3÷12+300×3÷12+800×3÷12)×3.87%=12.58(万元)
资本化金额合计=1.67+1.67+3.87+12.58=19.79(万元)