财会类会计从业资格会计基础
广东2006上半年会计从业考试《会计基础》试题
48 题含答案会计基础
1填空题1 / 48
会计主体是指会计所核算和监督的 __ ,它界定了从事会计工作和提供会计信息的 __ 。
查看答案
2填空题2 / 48
《会计法》规定:单位的会计核算应以 __ 作为记账本位币。业务收支以 __ 的单位,也可以选择某种外币作为记账本位币。
查看答案
3填空题3 / 48
债权属于 __ 要素,债务属于 __ 要素。
查看答案
4填空题4 / 48
只有经过 __ 的原始凭证,才能作为编制记账凭证和登记账簿的依据。
查看答案
审核无误
5填空题5 / 48
常用的账务处理程序主要包括 __ 、 __ 、科目汇总表账务处理程序。
查看答案
6填空题6 / 48
往来款项的清查一般采用 __ 的方法进行核对。
查看答案
发函询证
7单选题7 / 48
某企业期初负债是200万元,所有者权益是700万元,期间接受所有者投入资本300万元,则期末资产是( )。
查看答案
D. 1200万元
8单选题8 / 48
( )是指过去的交易、事项形成并由企业拥有或者控制的资源,该资源预期会给企业带来经济利益。
查看答案
A. 资产
9单选题9 / 48
( )是根据会计科目设置的,具有一定格式和结构,用来分类反映会计要素增减变动情况及其结果的载体。
查看答案
D. 账户
10单选题10 / 48
下列属于所有者权益类科目的是( )。
查看答案
D. 利润分配
11单选题11 / 48
期末一般无余额的账户是( )。
查看答案
A. 管理费用
12单选题12 / 48
在汇总记账凭证账务处理程序下,登记总分类账的依据是( )。
查看答案
B. 汇总记账凭证
13单选题13 / 48
下列凭证中,( )属于外来原始凭证。
查看答案
A. 购货发票
14单选题14 / 48
( )是会计工作的起点和关键。
查看答案
A. 填制和审核会计凭证
15单选题15 / 48
属于记账凭证,不属于原始凭证的内容是( )。
查看答案
A. 会计分录内容,即应借应贷账户的名称及金额
16单选题16 / 48
总账、现金日记账和银行存款日记账应采用( )。
查看答案
A. 订本账
17单选题17 / 48
各种账务处理程序的区别主要在于( )。
查看答案
C. 登记总分类账的依据和方法不同
18单选题18 / 48
某企业计提本月份固定资产折旧50 000元,其中生产部门30 000元,管理部门20 000元,则会计处理是( )。
查看答案
D. 借:制造费用 30 000管理费用 20 000贷:累计折旧 50 000
19单选题19 / 48
下列各项中表述有误的是( )。
查看答案
A. 半年度、季度、月度财务会计报告通常仅指会计报表
20单选题20 / 48
资产负债表的右方不包括的项目是( )。
查看答案
B. 短期投资
21单选题21 / 48
会计档案销毁清册应该( )。
查看答案
D. 永久保管
22多选题22 / 48
以下有关会计分期说法正确的是( )。
查看答案
A. 会计分期是对会计主体活动的时间范围上的限定 B. 会计期间分为年度、半年度、季度和月度 C. 会计年度、半年度、季度和月度均按公历起讫日期确定
23多选题23 / 48
下列的等式中,属于正确的会计等式有( )。
查看答案
A. 资产 = 权益 B. 资产 = 负债+所有者权益 D. 收入 – 费用 = 利润
24多选题24 / 48
甲企业用银行存款向乙企业投资100万元,下列说法正确的有( )。
查看答案
A. 乙企业资产增加、所有者权益增加 B. 甲企业一项资产减少、另一项资产增加
25多选题25 / 48
下列属于负债类科目的有( )。
查看答案
A. 预提费用 C. 应付福利费 D. 应交税金
26多选题26 / 48
有关借贷记账法说法正确的是( )。
查看答案
A. 采用“借”、“贷”作为记账符号 B. 以“资产=负债+所有者权益”这一会计等式作为理论依据 C. 记账规则是“有借必有贷,借贷必相等” D. 是我国会计核算的法定记账方法
27多选题27 / 48
有关总分类账户对明细分类账户的关系,以下说法正确的有( )。
查看答案
A. 总分类账户对明细分类账户具有统驭控制作用 B. 明细分类账户对总分类账户具有补充说明作用 C. 总分类账户与其所属明细分类账户在总金额上应当相等 D. 总分类账户与明细分类账户所起的作用不同
28多选题28 / 48
使开户单位银行存款账面余额大于银行对账单的余额的末达账项是( )。
查看答案
B. 银行代企业划付的款项已经划出,而企业尚未收到付款通知,因而尚未记账的款项 C. 企业已经收款入账,而银行尚未办理转账的款项
29多选题29 / 48
银行存款日记账与银行对账单不一致的原因有( )。
查看答案
A. 企业或银行出现记账错误 B. 出现末达账项
30多选题30 / 48
利润表是企业( )。
查看答案
A. 主要会计报表 B. 经营成果报表 C. 动态报表
31多选题31 / 48
下列属于会计档案的是( )。
查看答案
A. 会计凭证 B. 会计账簿 C. 会计报表 D. 会计报表附注
32判断题32 / 48
凡是特定单位能够以货币表现的经济活动,都是会计核算和监督的内容,即会计对象。( )
查看答案
A. 正确
33判断题33 / 48
费用是企业在销售商品、提供劳务等日常活动中发生的经济利益的流出。 ( )
查看答案
A. 正确
34判断题34 / 48
财物在企业资产中占的比重较小,因此对财物的收付、增减和使用的核算,是企业会计核算的偶然性业务。 ( )
查看答案
B. 错误
35判断题35 / 48
试算平衡包括期初余额试算平衡法和期末余额试算平衡法。 ( )
查看答案
B. 错误
36判断题36 / 48
一个复合会计分录可以分解为几个简单会计分录。 ( )
查看答案
A. 正确
37判断题37 / 48
资产负债表是我国企业财务会计报告必须包括的会计报表。 ( )
查看答案
A. 正确
38判断题38 / 48
不同的会计凭证、会计账簿、记账程序和记账方法结合在一起,就会形成不同的账务处理程序。 ( )
查看答案
A. 正确
39判断题39 / 48
银行存款余额调节表是企业据以更改账簿记录的依据。 ( )
查看答案
B. 错误
40判断题40 / 48
债权人有权参与企业利润分配。 ( )
查看答案
B. 错误
41判断题41 / 48
收入不一定导致企业净资产的增加。 ( )
查看答案
B. 错误
42名词解释42 / 48
什么是账实核对?账实核对的主要内容有哪些?
查看答案
账实核对是指将各项财产物资、债权债务等账面余额与实有数额进行核对,做到账实相符。包括:1现金日记账账面余额与现金实际库存数相核对; 2银行存款日记账账面余额定期与银行对账单相核对; 3各种财产物资明细账账面余额与财产物资实存数额相核对; 4各种应收、应付明细账账面余额与有关债务、债权单位或个人相核对等。
43名词解释43 / 48
试算平衡表无法发现的账户记录错误有哪几种情况?
查看答案
漏记一笔(或若干笔分录);科目错的;借贷两方金额错,且一样.
44连线题44 / 48
某企业2006年3月份发生以下经济业务:
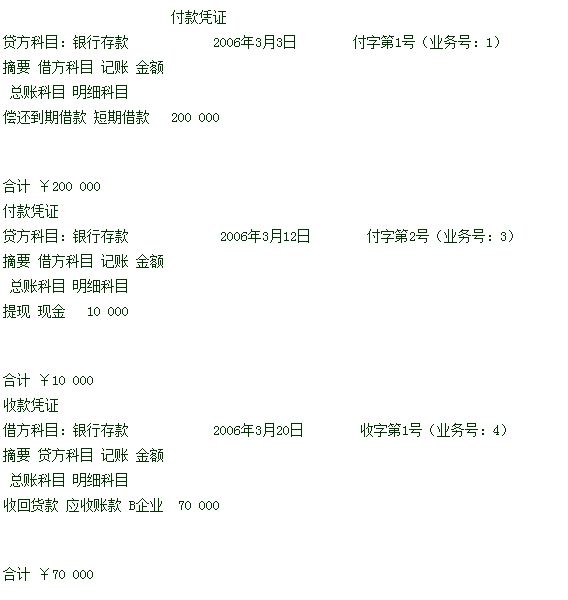
1.3日,以银行存款偿还到期的短期借款200 000元;
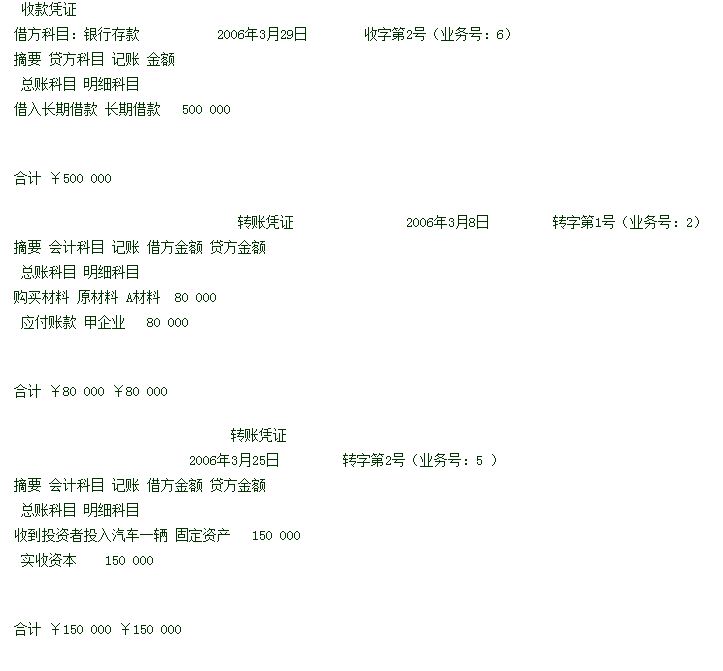
2.8日,向甲企业购买A材料一批,货物已验收入库,价款80 000元尚未支付(不考虑增值税)。
3.12日,向银行提取现金10 000元;
4.20日,前应收B企业货款70 000元,现已收回存入银行;
5.25日,收到乙投资者作为资本投入的汽车一辆,双方确认的价值为150 000元;
6.29日,向银行借入偿还期为3年的借款500 000元。
要求:对发生的每项经济业务填制相应的记账凭证。(说明:以下凭证不是按业务号顺序排列,请选择符合业务类型的凭证填列并标明业务号)。(本题12分)
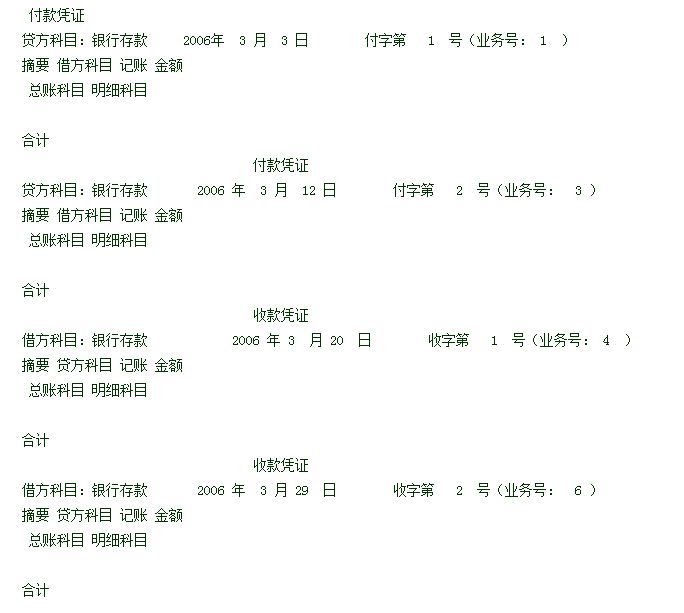
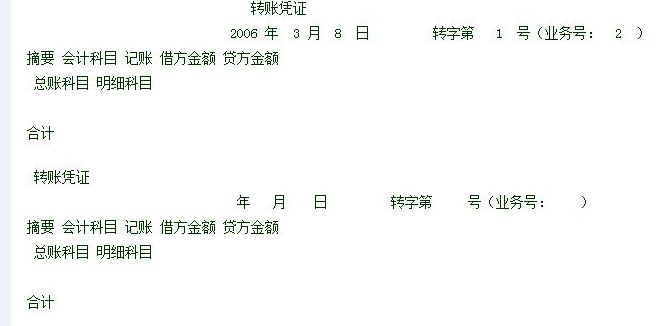
查看答案
45连线题45 / 48
资料见上题1
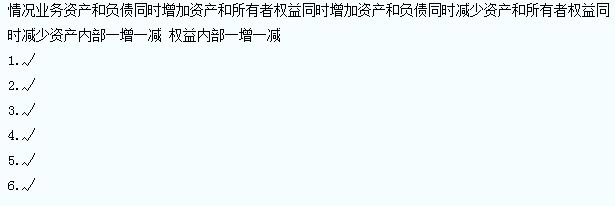
要求:判断各项经济业务引起会计要素的变动情况,并在表中相应栏目打“✔”列示。(本题3分)
情况
业务 资产和负债同时增加 资产和所有者权益同时增加 资产和负债同时减少 资产和所有者权益同时减少 资产内部一增一减 权益内部一增一减
查看答案
46连线题46 / 48
某企业2006年4月发生的经济业务如下:(本题16分)
要求:(1)编制会计分录(要写出明细科目)。(本小题10分)
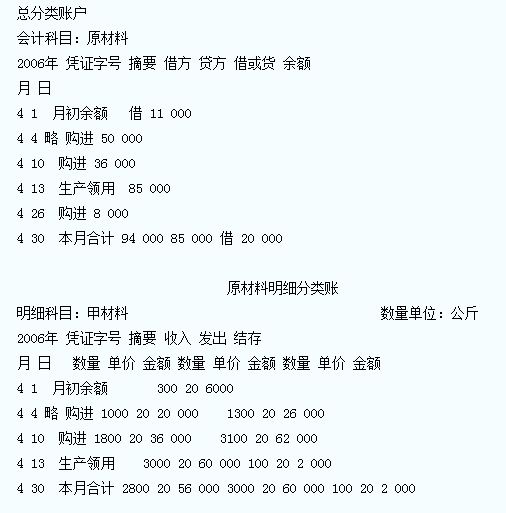
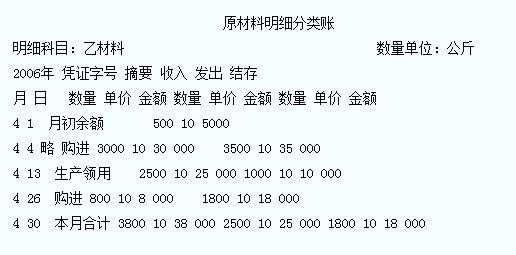
(2)登记“原材料”总账及其所属的明细账,并于月末结账。(本小题6分)
1.4日,向A企业购入甲材料1000公斤,单价20元,价款20 000元;购入乙材料3000公斤,单价10元,价款30 000元。货物已验收入库,款项50 000元已用银行存款支付。(不考虑增值税,下同)
2.10日,向B企业购入甲材料1800公斤,单价20元,价款36 000元,货物已验收入库,款项尚未支付。
3.13日,生产车间为生产产品领用材料,其中领用甲材料3000公斤,单价20元,价款60 000元;领用乙材料2500元,单价10元,价款25 000元。
4.22日,以银行存款支付前欠B企业购材料款36 000元。
5.26日,向A企业购入乙材料800公斤,单价10元,价款8 000元已用银行存款支付,货物同时验收入库。
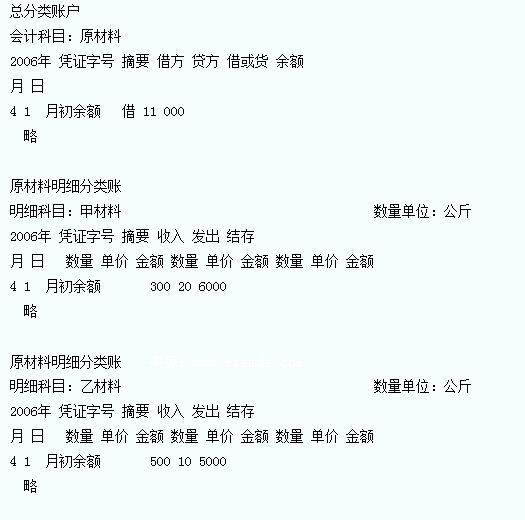
查看答案
1、借:原材料——甲材料 20 000 乙材料 30 000 贷:银行存款 50 000
2、借:原材料——甲材料 36 000 贷:应付账款——B企业 36 000
3、借:生产成本 85 000 贷:原材料——甲材料 60 000 乙材料 25 000
4、借:应付账款——B企业 36 000 贷:银行存款 36 000
5、借:原材料——乙材料 8 000 贷:银行存款 8 000
47连线题47 / 48
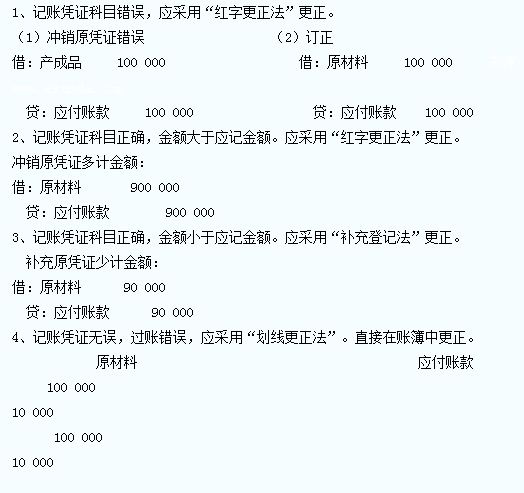
某企业2006年3月20日购买一批材料,价款100 000元,尚未付款。会计人员在登记账簿时,发生了以下错误:
1.在记账凭证中,会计人员误将“原材料”科目写成“产成品”科目;
2.在记账凭证中,会计人员误将金额写为1 000 000元;
3.在记账凭证中,会计人员误将金额写为10 000元;
4.记账凭证没有错误,会计人员在登记入账时误记为10 000元。
要求:请你针对不同的错误,分别指出应采用的更正方法,并为该会计人员进行更正。(本题共4分)
查看答案
48连线题48 / 48
某企业2006年1月末部分账户余额资料如下:
单位:元
会计科目 借方余额 会计科目 贷方余额
现金 1 500 应付账款 77 000
银行存款 183 500 应付票据 50 000
其他货币资金 20 000 应交税金 28 000
应收账款 64 000 累计折旧 280 000
应收票据 30 000 主营业务收入 2 000 000
固定资产 1 280 000 其他业务收入 230 000
主营业务成本 1 100 000 投资收益 215 000
主营业务税金及附加 40 000
其他业务支出 140 000
要求:计算下列资产负债表及利润表中有关项目的填列数。(本题5分)
1.货币资金
2.固定资产净值
3.应付票据
4.主营业务税金及附加
5.主营业务利润
6.其他业务利润
查看答案
1、货币资金 = 1500+183 500+20 000 = 205 000
2、固定资产净值 = 1 280 000-280 000 = 1 000 000
3、应付票据 = 50 000
4、主营业务税金及附加 = 40 000
5、主营业务利润 = 2 000 000-1 100 000-40 000 = 860 000
6、其他业务利润 = 230 000-140 000 = 90 000