财会类 会计从业资格 会计基础
江苏2012年会计从业考试《会计基础》试题 66 题 含答案 会计基础
1 单选题 1 / 66
企业在进行现金清查时,查出现金溢余,并将溢余数记入“待处理财产损溢”科目。后经进一步核查,无法查明原因,经批准后,对该现金溢余正确的会计处理方法是( )
A 将其从“待处理财产损溢”科目转入“管理费用”科目 B 将其从“待处理财产损溢”科目转入“营业外收入”科目 C 将其从“待处理财产损溢”科目转入“其他应付款”科目 D 将其从“待处理财产损溢”科目转入“其他应收款”科目
查看答案 B. 将其从“待处理财产损溢”科目转入“营业外收入”科目
2 单选题 2 / 66
下列各观点中,正确的是( )
A 从某个会计分录看,其借方账户与贷方账户之间互为对应账户 B 从某个企业看,其全部借方账户与全部贷方账户之间互为对应账户 C 试算平衡的目的是验证企业的全部账户的借贷方金额合计是否相等 D 复合分录是指同时存在两个以上借方账户和两个以上贷方账户的会计分录
查看答案 A. 从某个会计分录看,其借方账户与贷方账户之间互为对应账户
3 单选题 3 / 66
下列各项中,不作为企业资产加以核算和反映的是( )
A 准备出售的机器设备 B 委托加工物资 C 经营租出的设备 D 待处理财产损溢
查看答案 D. 待处理财产损溢
4 单选题 4 / 66
某工业企业为增值税小规模纳税人,2012年6月5日购入A材料一批,取得的增值税专用发票上注明的价款为42 400元,增值税额为7 208元。该企业适用的增值税征收率为6%,材料入库前的整理挑选费为400元,材料已验收入库。则该企业取得的A材料的入账价值为( )元。
A 40 400 B 42 800 C 47 608 D 50 008
查看答案 D. 50 008
5 单选题 5 / 66
存货日常收发计量上的误差、定额范围内的自然损耗,应记入的账户是( )
A 生产成本 B 制造费用 C 管理费用 D 营业外支出
查看答案 C. 管理费用
6 单选题 6 / 66
将会计凭证划分为原始凭证和记账凭证两大类的依据是( )
A 凭证填制的时间 B 凭证填制的的程序和用途 C 凭证填制的方式 D 凭证反映的经济内容
查看答案 B. 凭证填制的的程序和用途
7 单选题 7 / 66
企业在记录财务费用时,通常所采用的明细账格式是( )
A 多栏式明细账 B 卡片式明细账 C 数量金额式明细账 D 横线登记式明细账
查看答案 A. 多栏式明细账
8 单选题 8 / 66
如发现原始凭证金额有错误时,应当( )
A 由会计人员直接更正并签名 B 直接由业务经办人更正并签名 C 由出具单位更正并加盖公章 D 由出具单位重开,不得在原始凭证上更正
查看答案 D. 由出具单位重开,不得在原始凭证上更正
9 单选题 9 / 66
下列关于财务会计报告的表述中,正确的是( )
A 资产负债表中确认的资产均为企业拥有的资产 B 资产负债表中的各报表项目均按有关账户期未余额直接填列 C 利润表是指反映企业在某一特定日期经营成果的会计报表 D 并非所有的企业均须编制现金流量表
查看答案 D. 并非所有的企业均须编制现金流量表
10 单选题 10 / 66
年未结转后,“利润分配”账户的借方余额表示企业( )
A 累计进行利润分配的总额 B 累计实现的利润总额 C 未弥补的亏损 D 未分配的利润
查看答案 C. 未弥补的亏损
11 单选题 11 / 66
某会计人员在月底结账前发现账簿记录中有一笔业务的金额多记,凭证中账户及对应关系没有错,则应采用的更正方法是( )
A 红字更正法 B 划线更正法 C 补充更正法 D 平行登记法
查看答案 A. 红字更正法
12 单选题 12 / 66
某企业只生产一种产品,2012年3月1日期初在产品成本为7万元;3月份发生如下费用:生产领用材料12万元,生产工人工资4万元,制造费用2万元,管理费用3万元,广告费用1.6万元;月未在产品成本为6万元。该企业3月份完工产品的生产成本为( )万元。
A 16.6 B 18 C 19 D 23.6
查看答案 C. 19
13 单选题 13 / 66
在一个会计期间发生的一切经济业务,都要依据经过的核算环节是( )
A 填制审核凭证、复式记账、编制会计报表 B 填制审核凭证、登记账簿、编制会计报表 C 设置会计科目、成本计算、复式记账 D 复式记账、财产清查、编制会计报表
查看答案 B. 填制审核凭证、登记账簿、编制会计报表
14 单选题 14 / 66
下列说法中正确的是( )
A 赊购商品会导致资产和负债同时减少 B 车间管理人员工资能计入产品成本,企业管理人员的工资和在建工程人员的工资不能计入产品成本 C 银行汇票存款和银行冻结存款也属于企业的“其他货币资金” D 持续经营假设规范了会计工作的时间与空间范围
查看答案 B. 车间管理人员工资能计入产品成本,企业管理人员的工资和在建工程人员的工资不能计入产品成本
15 单选题 15 / 66
下列关于会计档案管理的说法中错误的是( )
A 会计档案保管期限,从会计档案形成后的第一天算起 B 出纳人员不得兼管会计档案 C 单位负责人应在会计档案销毁清册上签署意见 D 采用电子计算机进行会计核算的单位,应保存打印出的纸质会计档案
查看答案 A. 会计档案保管期限,从会计档案形成后的第一天算起
16 单选题 16 / 66
职工出差回来报销差旅费800元,出差前已预借1 000元,剩余款项交回现金。企业采用专用记账凭证方式,对于报销这项经济业务应直投的记账凭证是( )
A 收款凭证 B 付款凭证 C 收款凭证和转账凭证 D 付款凭证和转账凭证
查看答案 C. 收款凭证和转账凭证
17 单选题 17 / 66
某企业银行存款日记账余额112 000元,银行已收企业未收款项20 000元,企业已付银行未付款项4 000元,银行已付企业未付款项16 000元,调节后的银行存款余额是( )元
A 108 000 B 112 000 C 116 000 D 124 000
查看答案 C. 116 000
18 单选题 18 / 66
新的会计年度开始,启用新账时,可继续使用不必更换的账簿是( )
A 总账 B 日记账 C 明细账 D 固定资产卡片账
查看答案 D. 固定资产卡片账
19 单选题 19 / 66
下列各种情况,不需要进行全面财产清查的是( )
A 更换仓库保管人员时 B 单位主要负责人调离工作时 C 企业股份改造时 D 企业改变隶属关系时
查看答案 A. 更换仓库保管人员时
20 单选题 20 / 66
如果某一账户的左方登记增加,右方登记减少,期初余额在左方,而期未余额在右方,则表明( )
A 本期增加发生额低于本期减少发生额的差额小于期初余额 B 本期增加发生额低于本期减少发生额的差额大于期初余额 C 本期增加发生额超过本期减少发生额的差额小于期初余额 D 本期增加发生额超过本期减少发生额的差额大于期初余额
查看答案 B. 本期增加发生额低于本期减少发生额的差额大于期初余额
21 多选题 21 / 66
总分类账户发生额及余额试算平衡表中的平衡数字有( )
A 期初借方余额合计数和期未借方余额合计数相等 B 期初贷方余额合计数和期未贷方方余额合计数相等 C 期初借方余额合计数和期未贷方余额合计数相等 D 期末借方余额合计数和期末借方余额合计数相等
查看答案 C. 期初借方余额合计数和期未贷方余额合计数相等 D. 期末借方余额合计数和期末借方余额合计数相等
22 多选题 22 / 66
下列可以简化登记总账工作量的会计核算组织程序有( )
A 记账凭证核算组织程序 B 日记总账核算组织程序 C 科目汇总表核算组织程序 D 汇总记账凭证核算组织程序
查看答案 B. 日记总账核算组织程序 C. 科目汇总表核算组织程序 D. 汇总记账凭证核算组织程序
23 多选题 23 / 66
按照新企业会计准则规定,下列各项中,影响营业利润的项目有( )
A 已售商品成本 B 原材料销售收入 C 出售固定资产净收益 D 转让股票所得收益
查看答案 A. 已售商品成本 B. 原材料销售收入 D. 转让股票所得收益
24 多选题 24 / 66
下列会计科目的期未余额,应当列入资产负债表“存货”项目的有( )
A 生产成本 B 物资采购 C 委托加工物资 D 受托代销商品
查看答案 A. 生产成本 B. 物资采购 C. 委托加工物资
25 多选题 25 / 66
下列各项中,构成企业留存收益的有( )
A 资本溢价 B 未分配利润 C 任意盈余公积 D 法定盈余公积
查看答案 B. 未分配利润 C. 任意盈余公积 D. 法定盈余公积
26 多选题 26 / 66
下列活动不需要进行会计核算的有( )
A 订立经济合同 B 确定企业投资方案 C 制订财务收支计划 D 以实物形式发放职工福利
查看答案 A. 订立经济合同 B. 确定企业投资方案 C. 制订财务收支计划
27 多选题 27 / 66
“平等登记”要求对发生的每一笔经济业务( )
A 既要记入有关总账,又要记入有关总账所属的明细账 B 登记总账和所属明细账的依据应相同 C 必须在同一天登记总账和所属明细账 D 登记总账和所属明细账的借货方向相同
查看答案 A. 既要记入有关总账,又要记入有关总账所属的明细账 B. 登记总账和所属明细账的依据应相同 D. 登记总账和所属明细账的借货方向相同
28 多选题 28 / 66
下列说法中不正确的有( )
A 编制银行存款余额调节表时,银行对账单余额项下,应加减银行已入账企业未入账的金额 B 永续盘存制不需要进行实地盘点 C 一笔经济业务导致某一会计要素的金额增加,必然导致另一会计要素等额减少 D 资产负债表是反映企业某一特定日期经营成果的会计报表
查看答案 A. 编制银行存款余额调节表时,银行对账单余额项下,应加减银行已入账企业未入账的金额 B. 永续盘存制不需要进行实地盘点 C. 一笔经济业务导致某一会计要素的金额增加,必然导致另一会计要素等额减少 D. 资产负债表是反映企业某一特定日期经营成果的会计报表
29 多选题 29 / 66
下列等式中正确的有( )
A 期初余额=本期增加发生额+期末余额-本期减少发生额 B 期末余额=本期增加发生额+期初余额-本期减少发生额 C 期初余额=本期减少发生额+期末余额-本期增加发生额 D 期初余额=本期增加发生额-期末余额-本期减少发生额
查看答案 B. 期末余额=本期增加发生额+期初余额-本期减少发生额 C. 期初余额=本期减少发生额+期末余额-本期增加发生额
30 多选题 30 / 66
收入的实现可能引起( )
A 资产的增加 B 负债的增加 C 所有者权益的增加 D 资产的增加和负债的减少
查看答案 A. 资产的增加 C. 所有者权益的增加 D. 资产的增加和负债的减少
31 多选题 31 / 66
下列做法中,错误的是( )
A 自制原始凭证无须经办人签名或盖章 B 外来原始凭证金额错误,可在原始凭证上更正但需签名并盖章 C 凡是账簿记录金额错误,都可采用“划线更正法”予以更正 D 销售商品1 000.84元,销货发票大写金额为:壹仟元零捌角肆分
查看答案 A. 自制原始凭证无须经办人签名或盖章 B. 外来原始凭证金额错误,可在原始凭证上更正但需签名并盖章 C. 凡是账簿记录金额错误,都可采用“划线更正法”予以更正
32 多选题 32 / 66
下列说法中不正确的有( )
A 企业核算成本时,设置的成本项目通常有直接人工、直接材料和待摊费用 B 待摊费用、预提费用、财务费用均属于损益类账户 C 车间主任的工资应计入产品成本,总经理的工资应计入管理费用,销售科长工资应计入营业费用,财务科长的工资应计入财务费用 D 开出转账支票偿还前欠供应商货款会使企业资产和所有者权益减少
查看答案 A. 企业核算成本时,设置的成本项目通常有直接人工、直接材料和待摊费用 B. 待摊费用、预提费用、财务费用均属于损益类账户 C. 车间主任的工资应计入产品成本,总经理的工资应计入管理费用,销售科长工资应计入营业费用,财务科长的工资应计入财务费用 D. 开出转账支票偿还前欠供应商货款会使企业资产和所有者权益减少
33 多选题 33 / 66
下列各项中,属于资产必须具备的基本特征有( )
A 预期会给企业带来经济利益 B 被企业拥有或控制 C 由过去的交易或事项形成 D 具有可辩认性
查看答案 A. 预期会给企业带来经济利益 B. 被企业拥有或控制 C. 由过去的交易或事项形成
34 多选题 34 / 66
某企业收回货款25 000元存入银行,记账凭证的记录为:“借:银行存款25 800,贷:其他应收款25 800”,并已登记入账。更正时需要作的会计分录包括( )
A 用红字金额借记“银行存款”账户800元,贷记“其他应收款”账户800元 B 用蓝字金额借记“银行存款”账户800元,贷记“其他应收款”账户25 800元 C 用红字金额借记“银行存款”账户25 800元,贷记“其他应收款”账户800元 D 用蓝字金额借记“银行存款”账户25 000元,贷记“应收账款”账户25 000元
查看答案 C. 用红字金额借记“银行存款”账户25 800元,贷记“其他应收款”账户800元 D. 用蓝字金额借记“银行存款”账户25 000元,贷记“应收账款”账户25 000元
35 多选题 35 / 66
下列关于“利润分配”账户的表述中,正确的有( )
A 年末结转后,贷方余额表示未分配利润 B 借方登记实际分配的利润数额 C 年末结转后,本账户应无余额 D 计提盈余公积可能导致利润分配账户的期末余额增加
查看答案 A. 年末结转后,贷方余额表示未分配利润 B. 借方登记实际分配的利润数额
36 多选题 36 / 66
下列可以成为“本年利润”账户对应账户的有( )
A 营业税金及附加 B 生产成本 C 利润分配 D 所得税费用
查看答案 A. 营业税金及附加 C. 利润分配 D. 所得税费用
37 多选题 37 / 66
企业购入价值3 000元的固定资产,误记入“管理费用”账户,其结果会导致当期( )
A 费用多计3 000元 B 资产多计3 000元 C 利润总额多计3 000元 D 利润总额少计3 000元
查看答案 A. 费用多计3 000元 D. 利润总额少计3 000元
38 多选题 38 / 66
在采用专用记账凭证的情况下,银行存款日记账是由出纳员根据( )逐日逐笔序时登记的。
A 银行存款收款凭证 B 银行存款付款凭证 C 现金收款凭证 D 现金付款凭证
查看答案 A. 银行存款收款凭证 B. 银行存款付款凭证 D. 现金付款凭证
39 多选题 39 / 66
按照会计档案管理办法的规定,下列说法中正确的有( )
A 会计档案的保管期限分为3年、5年、10年、20年、25年5类 B 当年形成的会计档案,在会计年度终了后,可暂由本单位会计机构保管1年 C 会计档案销毁时,单位负责人应当在会计档案销毁清册上签署意见 D 会计档案的保管期限分为永久和定期两类
查看答案 B. 当年形成的会计档案,在会计年度终了后,可暂由本单位会计机构保管1年 C. 会计档案销毁时,单位负责人应当在会计档案销毁清册上签署意见 D. 会计档案的保管期限分为永久和定期两类
40 多选题 40 / 66
下列各项中属于营业外收入的有( )
A 固定资产盘盈的净收益 B 销售多余材料的收入 C 出租固定资产的收入 D 转让无形资产的收入
查看答案 A. 固定资产盘盈的净收益 D. 转让无形资产的收入
41 判断题 41 / 66
凡是特定主体以货币形式表示的经济活动,都是会计核算和监督的内容,也就是会计的对象。
A 正确 B 错误
查看答案 A. 正确
42 判断题 42 / 66
资本公积和盈余公积均可以用来转增资本,都是从税后利润中提取的有专门用途的资金。
A 正确 B 错误
查看答案 B. 错误
43 判断题 43 / 66
成本是指企业为生产产品、提供劳务而发生的各种耗费,是按一定的产品或劳务对象所归集的费用,是对象化了的费用。
A 正确 B 错误
查看答案 A. 正确
44 判断题 44 / 66
“主营业务成本”账户的借方登记从“库存商品”等账户结转的本期已销售产品的生产成本,以及企业在产品销售过程中发生的各种销售费用。
A 正确 B 错误
查看答案 B. 错误
45 判断题 45 / 66
企业年终结账时,有余额的账户,应将其余额直接记入次年新账余额栏内,不需要编制记账凭证。
A 正确 B 错误
查看答案 A. 正确
46 判断题 46 / 66
企业计算应向投资者分配的现金股利,不会引起留存收益总额的变动。
A 正确 B 错误
查看答案 B. 错误
47 判断题 47 / 66
银行存款日记账应按企业在银行开立的账户和币种分别设置。
A 正确 B 错误
查看答案 A. 正确
48 判断题 48 / 66
填制会计凭证时,所有以“元”为单位的阿拉伯数字,除单价一律应填写到角、分;有角无分的,分位应当写“0”或用符号“一”代替。
A 正确 B 错误
查看答案 B. 错误
49 判断题 49 / 66
某企业年初未分配利润200万元。本年实现净利润1 000万元,提取法定盈余公积150万元,提取任意盈余公积50万元,则该企业年末可供投资者分配利润为1 000万元。
A 正确 B 错误
查看答案 A. 正确
50 判断题 50 / 66
“营业税金及附加”属于损益类账户,用来核算企业销售过程中,应缴纳的各种税金及附加,包括消费税、营业税、增值税、教育费附加等。
A 正确 B 错误
查看答案 B. 错误
51 判断题 51 / 66
企业已完成销售手续但购买方在月末尚未提取的商品,仍应作为企业的库存商品核算。
A 正确 B 错误
查看答案 B. 错误
52 判断题 52 / 66
企业只能使用国家统一的会计制度规定的会计科目,不得自行增减或合并。
A 正确 B 错误
查看答案 B. 错误
53 判断题 53 / 66
用补充登记法进行错账更正时,应按正确的金额与错误金额之差,用蓝字编制一张借贷方向、账户名称及对应关系与原错误凭证相同的记账凭证,并用蓝字登记入账,以补记少记的金额。
A 正确 B 错误
查看答案 A. 正确
54 判断题 54 / 66
资产、负债与所有者权益的平衡关系是企业资金运动处于相对静止状态下出现的,如果考虑收入、费用等动要素,则资产与权益总额的平衡关系必然被破坏。
A 正确 B 错误
查看答案 B. 错误
55 判断题 55 / 66
对未达账项应编制银行存款余额调节表进行调整,并据以编制记账凭证登记入账。
A 正确 B 错误
查看答案 B. 错误
56 判断题 56 / 66
企业从外单位取得的原始凭证遗失且无法取得证明的,可由当事人写明详细情况,由会计机构负责人、会计主管人员和单位负责人批准后代作原始凭证。
A 正确 B 错误
查看答案 A. 正确
57 判断题 57 / 66
各单位每年形成的会计档案,都应由会计机构按照归档的要求,负责整理立卷,装订成册,编制会计档案保管清册。
A 正确 B 错误
查看答案 A. 正确
58 判断题 58 / 66
企业财务会计报告的编制依据应当统一 ,但向不同的会计信息使用者提供的财务会计报告,其编制依据允许有差别。
A 正确 B 错误
查看答案 B. 错误
59 判断题 59 / 66
预收账款不多的企业,可不设置“预收账款”账户,将预收的货款直接记入“应付账款”科目的贷方。
A 正确 B 错误
查看答案 B. 错误
60 判断题 60 / 66
出纳人员在办理收款或付款业务后,应在凭证上加盖“收讫”或“付讫”的戳记,以避免重复收付。
A 正确 B 错误
查看答案 A. 正确
61 名词解释 61 / 66
甲公司2012年年未总资产比年初总资产多45 000元,年未流动资产是年未流动负债的3.5倍。2012年年未的资产负债表(简表)如下:
编制单位:甲公司 20×8年12月31日 单位:元
资产 期末余额 年初余额 负债及所有者权益 期末余额 年初余额 流动资产: 流动负债: 货币资金 16 500 12 500 短期借款 9 700 4 500 应收账款 ( ① ) 43 500 应付账款 4 900 ( ⑩ ) 预付款项 24 000 ( ④ ) 应交税费 ( ⑦ ) 6 500 存货 42 000 20 000 流动负债合计 28 400 23 000 流动资产合计 ( ② ) ( ⑤ ) 非流动负债: 非流动资产: 长期借款 109 600 80 000 固定资产 200 600 164 000 所有者权益: 实收资本 120 000 120 000 盈余公积 ( ⑧ ) 32 000 所有者权益合计 162 000 152 000 资产总计 ( ③ ) ( ⑥ ) 负债及所有者权益总计 ( ⑨ ) 255 000
要求:计算上表括号中的数据,并将各数据按序号填写在答题纸的对应横线上。
查看答案 ① 16900 ② 99400 ③ 300000 ④ 15000 ⑤ 91000
62 名词解释 62 / 66
某增值税一般纳税企业单独设置了“预收账款”和“预付账款”账户。2012年5月,该企业发生下列经济业务:
查看答案 (1)借:银行存款 34 000
63 名词解释 63 / 66
某企业固定资产采用直线计提折旧。2012年7月初,该企业应计提折旧的固定资产构成如下:
类别 原价(元) 预计使用年限 预计净残值率 房屋、建筑物 2400000 20年 3% 运输工具 400000 5年 4% 设备 3600000 10年 3%
7月份发生的固定资产有关情况的资料如下(预计使用年限与净残值率同上表):
(1)7月18日,购入需要安装的设备一套,以银行存款支付买价440 000元、运杂费10 000元、安装费30 000元,当月投入安装 ,并交付使用。
(2)7月21日,购入卡车一辆,以银行存款支付买价80 000元、运杂费20 000元,购入后当即投入使用。
(3)7月31日,报废设备一台,该设备原价240 000元,已计提折旧160 000元。
要求:分别计算该企业2008年7月、8月的折旧额。
查看答案 (1)7月份折旧额:
64 材料分析题 64 / 66
某企业2012年6月初“生产成本”明细账资料显示:“生产成本——甲产品”月初余额11 800元,其中直接材料6 000元,直接人工3 400元,制造费用2 400元。“生产成本——乙产品”月初余额4 000元,其中直接材料2 800元,直接人工1 000元,制造费用200元。6月份该企业发生如下经济业务“
(1)30日,发料凭证汇总表资料显示,本月生产甲产品领用材料24 000元,乙产品领用36 000元,车间领用4 400元,行政管理部门领用2 000元。
(2)30日,计提车间固定资产折旧7 180元,计提行政管理部门固定资产折旧5 000元。
(3)30日,计算本月职工薪酬20 400元,其中甲产品生产工人薪酬8 000元,乙产品生产工人薪酬4 000元,车间管理人员薪酬3 000元,行政人员薪酬5 400元。
(4)30日,计算制造费用分配率(按生产工人工资比例),结转本月制造费用。
(5)30日,结转完工产品成本,本月甲产品全部完工,乙产品全部未完工。
要求:(1)根据上述资料编制会计分录;
(2)登记“生产成本——甲产品”明细账。
生产成本明细账
生产名称:甲产品
2012年 摘要 成本项目 合计 月 日 直接材料 直接人工 制造费用 6 1
查看答案 (1)借:生产成本—甲产品 24 000
—乙产品 36 000
制造费用 4 400
管理费用 2 000
贷:原材料 66 400
(2)借:制造费用 7 180
管理费用 5 000
贷:累计折旧 12 180
(3)借:生产成本—甲产品 8 000
—乙产品 4 000
制造费用 3 000
管理费用 5 400
贷:应付职工薪酬(应付工资) 20 400
(4)本月发生的制造费用=4 400+3 000+7 180=14 580(元)
制造费用分配率=14 580/(8 000+4 000)=1.215
甲产品应分摊的制造费用=1.215*8000=9 720(元)
乙产品应分摊的制造费用=1.215*4000=4 860(元)
借:生产成本—甲产品 9 720
—乙产品 4 860
贷:制造费用 14 580
(5)借:库存商品—甲产品 53 520
贷:生产成本 —甲产品 53 520
2012年 摘要 成本项目 合计 月 日 直接材料 直接人工 制造费用 6 1 期初余额 6000 3400 2400 11800 30 分配生产工人工资 8000 8000 30 生产领用材料 24000 24000 30 分配结转制造费用 9720 9720 30 本月合计 30000 11400 12120 53520 30 结转完工产品成本 30000 11400 12120 53520
65 材料分析题 65 / 66
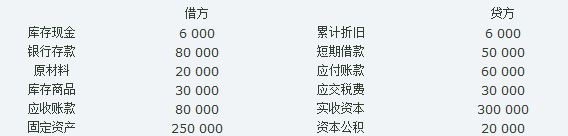
某企业为增值税一般纳税企业,适用增值税税率为17%,2012年8月31日各分类账账户余额如下(金额单位:元)
假设该企业9月份仅发生下列经济业务:
(1)收到投资者追加投资共计130 000元,其中:50 000元现金存入银行,全新设备一台价值80 000元经交付使用。
(2)用银行存款30 000元归还前欠外单位的购料款。
(3)收回某公司的应收账款50 000元,款项已存入银行。
(4)购入原材料20 000元,增值税专用发票注明增值税额为3 400元,款项尚未付,材料已验收入库。
(5)用资本公积15 000元转增资本。
要求 :
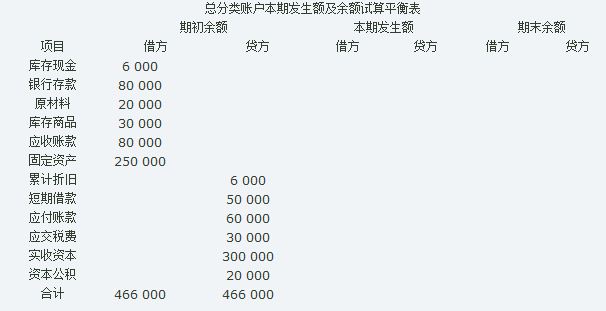
(1)根据上述业务,编制会计分录。
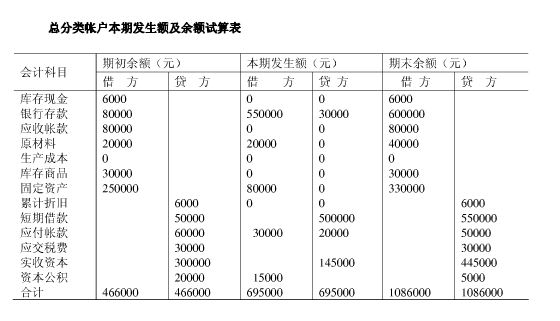
(2)填制完成总分类账户
查看答案 会计分录如下:
(1)借:银行存款 50 000
固定资产 80 000
贷:预收账款—N公司 130 000
(2)借:应付账款 30 000
贷:银行存款 30 0000
(3)借:银行存款 50 000
贷:应收账款 50 000
(4)借:原材料 20 000
应交税费—应交增值税(进项税额) 3 400
贷:应付账款 23 400
(5)借:资本公积 15 000
贷:实收资本 15 000
总分类账户
66 主观题 66 / 66
资料:假设某企业为增值税一般纳税企业,2012年12月份发生下列经济业务:
(1)企业销售材料一批,价款10 000元,增值税销项税额1 700元,货款及税金采用商业汇票结算,收到面额11 700的商业 承兑汇票一张。
(2)企业按合同发出商品一批,价款130 000元、增值税销项税额22 100元、该货款已于上月预收,金额为100 000元(该企业未单独设置“预收账款”账户)
(3)企业用银行存款支付专设的销售部门销售产品的运杂费5 000元、向慈善机构支付捐款5 000元。
(4)企业以银行存款支付本季度的短期借款利息1 300元(未采用预提方式)
(5)月末,结算本月应付行政管理部门人员的工资及福利11 400元。
(6)月末,按规定计算本月的销售产品的消费税等销售税金2 500元。
(7)月末,结转已售产品的生产成本85 5000元,已售材料的成本5 000元。
(8)月末,经批准盘盈存货的价值200元。
(9)假设企业按月计算所得税费用,本月没有任何调整事项,企业根据利润总额计算企业本期应交纳的所得税(所得税率为25%)。
要求:(1)根据上述材料编制会计分录。
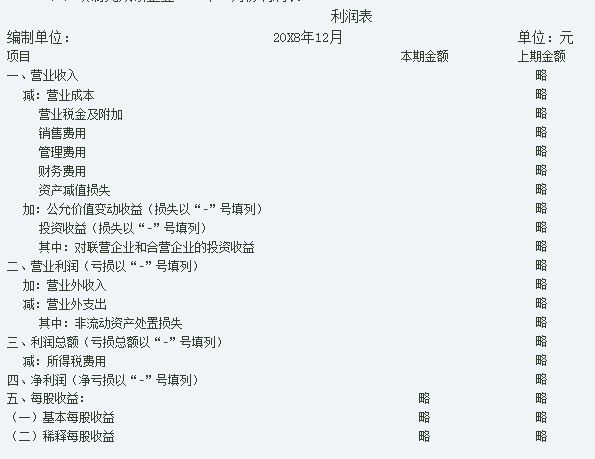
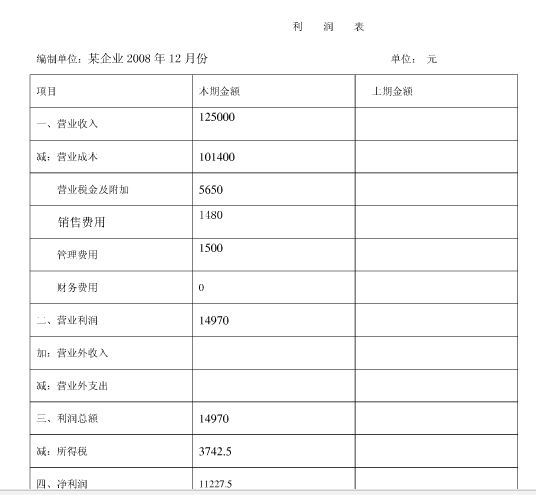
(2)填制完成该企业2012年12月份利润表。
查看答案 (1)借:应收票据 11 700
贷:其他业务收入 10 000
应交税费—应交增值税(销项税额) 1 700
(2)借:应收账款 152 000
贷:主营业务收入 130 000
应交税费—应交增值税(销项税额) 22 100
(3)借:销售费用 5 000
营业外支出 5 000
贷:银行存款 10 000
(4)借:财务费用 1 300
贷:银行存款 1 300
(5)借:管理费用 11 400
贷:应付职工薪酬 11 400
(6)借:营业税金及附加 2 500
贷:应交税费 2 500
(7)借:主营业务成本 85 000
贷:库存商品 85 500
(8)借:待处理财产损溢 200
贷:管理费用 200
(3)借:所得税费用 6 250
贷:应交税费—应交所得税 6 250