财会类会计从业资格会计基础
2005年上海上半年会计从业考试《会计基础》试题
63 题含答案会计基础
1单选题1 / 63
不会引起会计等式两边同时发生变动的业务是( )
查看答案
D. 以现金发放工资
2单选题2 / 63
摊销待摊费用会引起 ( )
查看答案
C. 一项资产增加另一项资产减少
3单选题3 / 63
只进行总分类核算,不进行明细分类核算的账户是
查看答案
D. 预提费用
4单选题4 / 63
进行实物财产清查后,可以作为分析差异原因及明确经济责任依据的原始凭证是
查看答案
D. 往来款项清查表
5单选题5 / 63
某企业发生的材料盘亏现已查明属于自然损耗,应编制的会计分录是
查看答案
C. 借:费用 贷:待处理财产损溢
6单选题6 / 63
原始凭证按其格式不同,可以分为
查看答案
A. 外来原始凭证和自制原始凭证
7单选题7 / 63
将记帐凭证分为收款凭证、付款凭证和转账凭证的依据是
查看答案
B. 填制手续不同
8单选题8 / 63
关于现金日记账的登记处理,不正确的做法是
查看答案
C. 每日结出余额
9单选题9 / 63
企业缴纳应交的税金100万元会导致
查看答案
D. 资产和权益同减
10单选题10 / 63
多栏式账簿不适用的账户是
查看答案
A. 收入账户
11单选题11 / 63
生产车间一般耗用的原材料应计入
查看答案
B. 主营业务成本
12单选题12 / 63
不属于资产负俩表项目的是
查看答案
B. 利润分配
13单选题13 / 63
收入、利润类账户在记账方向上与 类账户相同。
查看答案
B. 资产和负债
14单选题14 / 63
“利润分配”账户贷方登记年末从“本年利润”账户转入的
查看答案
A. 主营业务利润
15单选题15 / 63
期末余额一定在贷方的账户是
查看答案
C. 本年利润
16单选题16 / 63
华润公司购入甲材料一批,价款30000元,货款暂欠,同时用现金支付该批货物的运杂费500元。对于该业务应编制
查看答案
D. 收款凭证和转账凭证
17单选题17 / 63
月度结账时,在最后一笔数字下结出本月借、贷方发生额和期末余额后,应在该行
查看答案
B. 上面画通栏单红线
18单选题18 / 63
营业利润=
查看答案
D. 主营业务利润 其他业务利润-营业费用-管理费用-财务费用
19单选题19 / 63
为生产工作购买劳动保护用品的支出应计入 科目。
查看答案
B. 制造费用
20单选题20 / 63
某公司发生的下列业务不能用现金支付的是
查看答案
A. 购买办公用品900元
21单选题21 / 63
如果现金日记账余额与库存现金实有数不符且差错金额为偶数,应首先选用的方法是
查看答案
D. 除2法
22单选题22 / 63
可以贴现的票据是
查看答案
D. 银行汇票
23单选题23 / 63
应计入产品成本的工资支出是
查看答案
B. 医务人员工资
24单选题24 / 63
对于银行已经入账而尚未入账的未达账项,应
查看答案
B. 根据“银行对账单”记录的金额入账
25单选题25 / 63
下列项目中,不得通过“应付账款“科目核算的是
查看答案
B. 购入货物的采购价款
26单选题26 / 63
甲企业与乙企业签订销货合同规定:销货金额为200000元,增值税额为34000元;乙企业先支付全部款项的60%,余款在货物交付后补付。甲企业收到乙企业补付的款项时,应编制的会计分录为
查看答案
D. 借:银行存款 80000 贷:主营业务收入 80000
27单选题27 / 63
可以从销项税额中抵扣的进项税额是
查看答案
C. 非正常损失的购进货物的进项税额
28单选题28 / 63
不会引起负债增减变动的业务是
查看答案
C. 分配职工工资
29单选题29 / 63
下列属于银行存款项清查方式的是
查看答案
B. 银行存款总分类账与银行对账单核对
30单选题30 / 63
出纳员小王在审核购买办公用品的发票时,发现其金额大写为人民币叁万伍仟壹佰元整,小写金额为¥35100.06。对该发票的正确处理方法是
查看答案
B. 接受该凭证并按35100.06元报销
31多选题31 / 63
属于会计中期的会计期间有
查看答案
A. 年度 D. 月度
32多选题32 / 63
可能与“本年利润”账户借方发生对应关系的账户有
查看答案
A. 营业费用 D. 财务管理
33多选题33 / 63
按照谨慎性原则,下述会计处理正确的有
查看答案
A. 估计入账可能取得的收益 B. 估计入账可能发生的损失 C. 估计入账可能发生的负债
34多选题34 / 63
对于工业,属于其他业务收入的有
查看答案
B. 销售原材料取得的收入 C. 转让无形资产所有权取得的收入
35多选题35 / 63
会计分录的构成要素包括
查看答案
A. 账户名称 C. 应记金额
36多选题36 / 63
记账凭证必须具备的基本内容有
查看答案
A. 单位负责人签名盖章 B. 所附原始凭证的张数
37多选题37 / 63
“待处理财产损溢”账户的借方反映
查看答案
A. 尚未处理的各种财产的净溢余 C. 批准处理的各种财产的净损失 D. 批准处理的各种财产的净溢余
38多选题38 / 63
红字更正法适用于
查看答案
A. 记账凭证中应记科目、借贷方向或金额错误 D. 登记账簿后发现的记账凭证中应记科目、借贷方向正确、但所记金额小于应记金额
39多选题39 / 63
下列原始凭证中,可作为一般纳税企业抵扣进项税额的有
查看答案
A. 增值税专用发票 C. 收购免税农产品的专用收购凭证 D. 符合规定要求的运输结算发票
40多选题40 / 63
可以作为编制会计报表直接依据的有
查看答案
C. 明细分类账 D. 总分类账
41判断题41 / 63
“物资采购”的期末余额表示货款未付且尚未验收入库材料的实际成本。( )
查看答案
B. 错误
42判断题42 / 63
“主营业务成本”账户核算已完工产品的成本。( )
查看答案
A. 正确
43判断题43 / 63
记账凭证填制完毕,应加计合计数并借贷双方的金额是否平衡。如有空行,应在金额栏最后一笔数字之下、合计数之上划线注销。( )
查看答案
A. 正确
44判断题44 / 63
投资者投入的资本应当保全,除法律、法规另有规定外,不得抽回。( )
查看答案
B. 错误
45判断题45 / 63
年度结账后,企业必须更换全部账薄( )
查看答案
A. 正确
46判断题46 / 63
销货退回时,应以退货发票代替收据。( )
查看答案
B. 错误
47判断题47 / 63
年度终了结账时,对余额不为零的账户,必须编制转账凭证并登记入账以将其余额结转下年。( )
查看答案
B. 错误
48判断题48 / 63
按企业所从事的日常活动的性质,收入有三种来源,即对外销售、提供劳务和让渡资产的使用权。( )
查看答案
A. 正确
49判断题49 / 63
运用余额试算平衡法试算平衡时,既要对余额试算,也要对发生额试算。( )
查看答案
A. 正确
50判断题50 / 63
销货退回时,应以退货发票代替收据。( )
查看答案
B. 错误
51判断题51 / 63
¥70008.65的中文大写金额应为:人民币七万零捌元六毛五分整。( )
查看答案
B. 错误
52判断题52 / 63
登记账薄时,不得写薄格,文字和数字一般只占格距的三分之二。( )
查看答案
A. 正确
53判断题53 / 63
固定资产发生盘亏和毁损,在报经批准后,净损失应计入营业外支出。( )
查看答案
A. 正确
54判断题54 / 63
对于材料已收到并验收入库,但由于发票账单等结算凭证未到而导致贷款尚未支付的采购业务,月份内可暂不进行会计处理。( )
查看答案
B. 错误
55判断题55 / 63
应付工资总额必须等于实发工资总额( )
查看答案
A. 正确
56判断题56 / 63
应付账款应在实际收到货物时方可确认入账( )
查看答案
A. 正确
57判断题57 / 63
一般纳税人缴纳的增值税,应在“主营业务税金及附加”科目中核算( )
查看答案
A. 正确
58判断题58 / 63
因大修理暂停使用的固定资产不提折旧。( )
查看答案
B. 错误
59判断题59 / 63
企业计提坏账准备后,坏账损失会相应减少( )
查看答案
B. 错误
60判断题60 / 63
企业的净利润不一定等于现金流量净额( )
查看答案
B. 错误
61简答题61 / 63
通汇公司2005年5月末部分账户余额如下(单位:元)
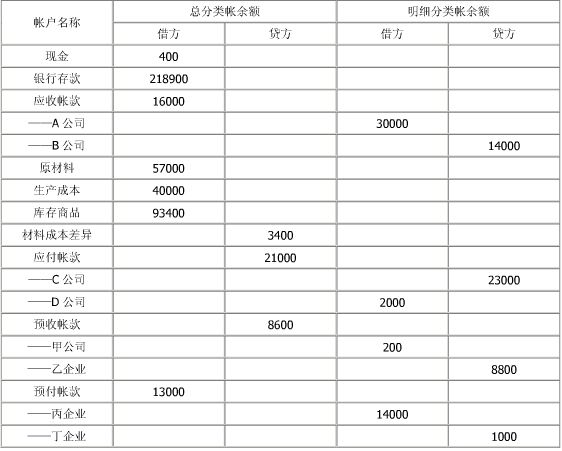
要求:根据上述资料,分析确定下列资产负债表项目的金额(列出算式)
(1)“货币资金”=
(2)“应收账款”=
(3)“存货”=
(4)“预付账款”=
(5)“应付账款”=
(6)“预收账款”=
查看答案
62材料分析题62 / 63
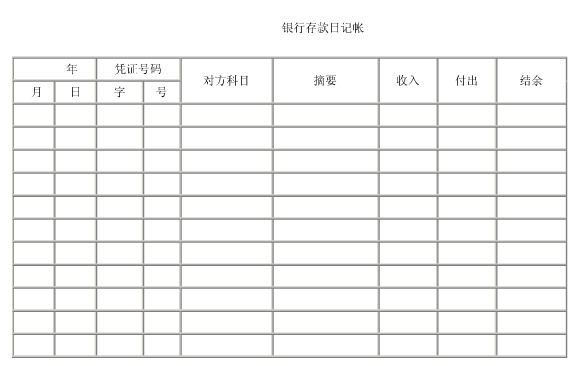
利民公司2005年3月31日银行存款日记账余额为250000元,该公司4月份发生以下银行存款和现金收付业务(所有业务均不考虑增值税):
(1) 4月2日,以银行存款归还短期借款23000元。(银付401号)
(2) 4月5日,以银行存款交纳上月所欠所得税15200元。(银付402号)
(3) 4月7日,用现金暂付职工预借的差旅费1000元(现付401号)
(4) 4月10日,收到投资者投入资金60000元存入银行(银收401号)
(5) 4月12日,以银行存款偿还原欠某单位的购货款34000元。(银付403号)
(6) 4月15日,将现金1000元存入银行。(现付402号)
(7) 4月18日,用银行存款支付本月电费1500元。(银付404号)
(8) 4月20日,从银行提取现金48000元,准备发放工资(银付405号)
(9) 4月20日,用现金48000元发放工资(现付403号)
(10) 4月26日,销售一批产品,货款95400元存入银行。(银收402号)
(11) 4月29日,以银行存款支付广告费7500元。(银付406号)
要求:根据上述经济业务,登记下面的银行存款日记账,并结出4月未的银行存款余额。
查看答案
63列举题63 / 63
华公司为一般纳税企业,适用的增值税税率为17%。2005年5月份发生的部分经济业务下:
(1) 5月4日,购入原材料一批,增值税专用发票上注明价款20000元,增值税3400元,已验收入库,当即以支付货款。
(2) 5月5日,销售产品200件,开出的增值税专用发票注明售价为50000元,款项尚未付清。
(3) 5月6日,收回已作为坏账核销的应收账款10000元。
(4) 5月18日,瑞华公司原应收ABC公司销货款45000元(已提坏账准备10000元),经双方协商,同意ABC公司用一辆汽车抵偿上述款项(该汽车的市价为38000元)
(5) 5月20日,将原材料20000元(不含税价)用于某工程项目
(6) 5月25日,出租包装物一批,收取押金1200元。
(7) 5月28日,以银行存款项缴纳本月增值税10000元。
(8) 5月31日,分配本月应付工资69000元(其中:车间生产工人工资56000元,车间人员工资5000元,管理部门人员工资6000元,福利部门人员工资2000元)
要求:根据上述经济业务,编制相关会计分录(“应交税金”科目须列出各级明细科目)
查看答案
(1)借:银行存款30 000
贷:预收账款——良标公司30 000
(2)借:原材料——甲材料118 000
应交税金——应交增值税(进)18 700
贷:银行存款136 700
(3)借:预收账款30 000
应收账款5 100
贷:主营业务收入30 000
应交税金——应交增值税(销)5 100
(4)借:银行存款5 100
贷:应收账款5 100
(5)借:在途物资23 400
应交税金——应交增值税(进)30 600
贷:银行存款210 600
(6)借:原材料180 000
贷:在途物资180 000
(7)借:银行存款35 100
贷:原材料30 000
应收税金——应交增值税(进项税转出)5 100
(8)借:应收账款——惠利公司585 000
贷:主营业务收入——A产品500 000
应交税金——应交增值税(销)85 000
(9)借:银行存款521 500
销售折扣与折让50 000
营业费用13 500
贷:应收账款585 000
(10)借:原材料63 000
贷:应付账款——暂估63 000
(11)发出材料成本=500×60+118 000+180 000-30 000+63 000500+2 000+3 000-500+1 000
=361 0006 000=60.17(元)
借:生产成本276 782
制造费用12 034
管理费用6 017
应付福利费601.7
贷:原材料295 434.70
(12)借:应交税金——应交增值税(已交税金)17 600
贷:银行存款17 600
(13)借:应交税金——应交增值税(转出未交增值税)25 300
贷:应交税金——未交增值税25 300
(借方)=18 700+3 000+30 600+17 600=69 900(元)
(贷方)=5 100+5 100+85 000=95 200(元)