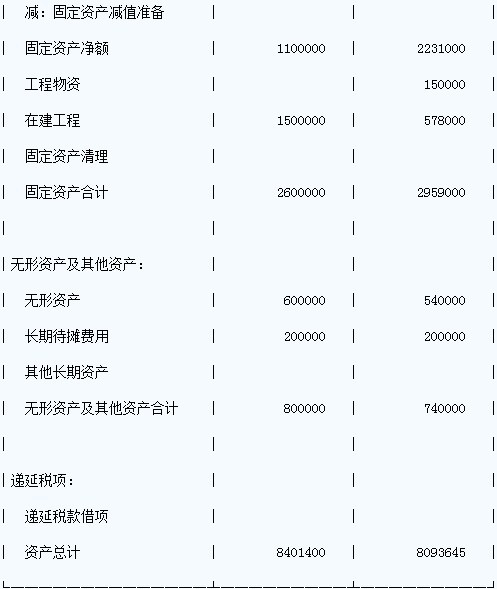
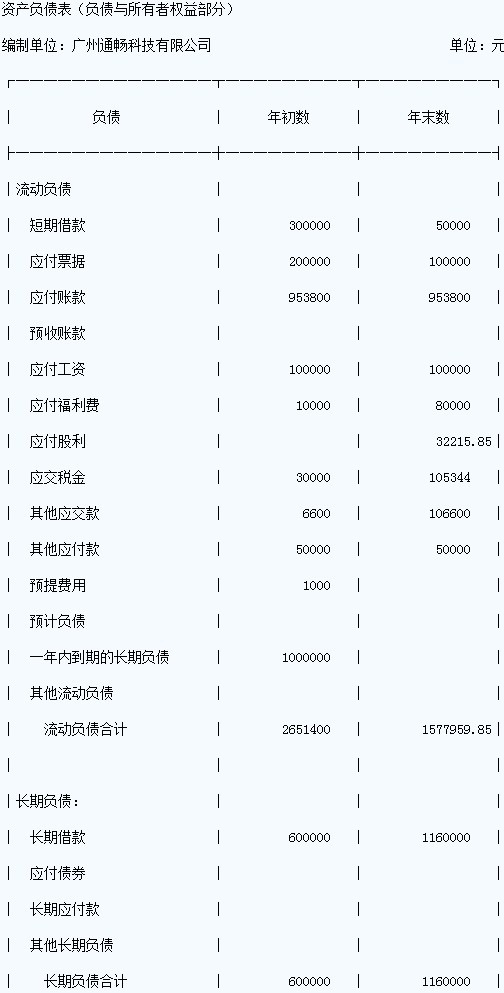
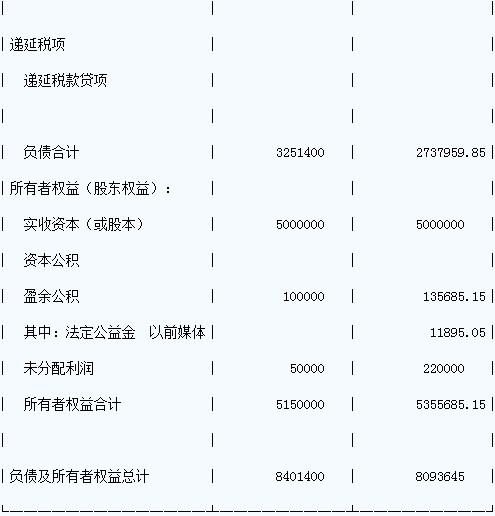
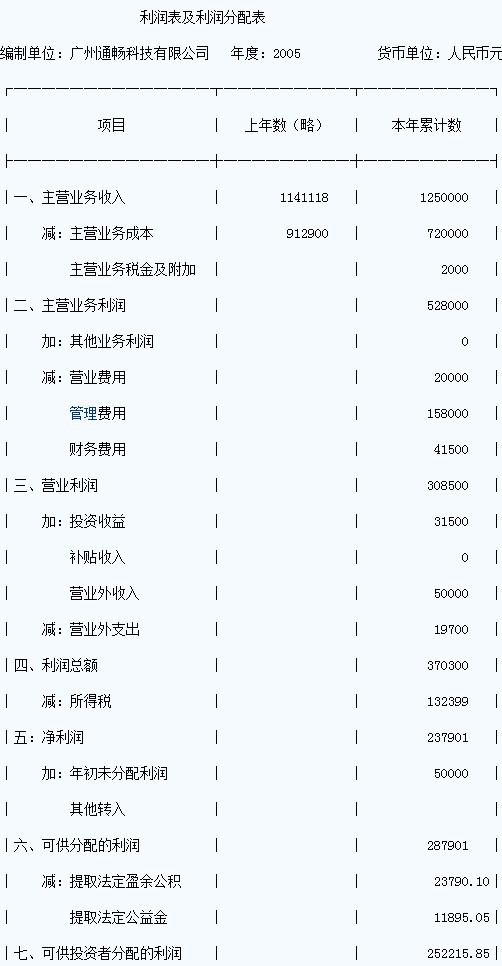
(一)(1)A注册会计师应当选择应收票据、应收账款、主营业务收入以及主营业务成本这四个会计报表项目,实施分析性复核。
(2)对于应收票据项目,应计算的比率及相应的计算结果为:
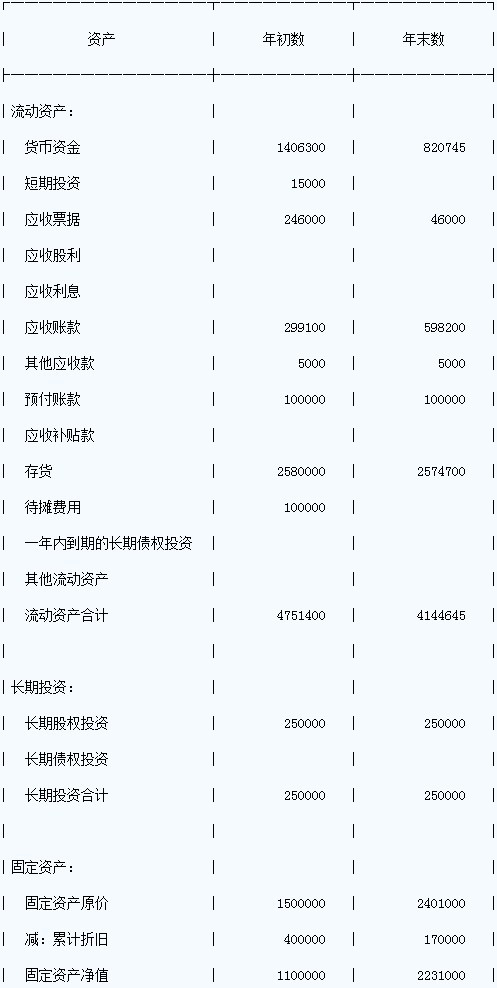
2004年末应收票据余额/2004年末资产总额=246000/8401400=2.9%
2005年末应收票据余额/2005年末资产总额=46000/8093645=0.6%
2005年末应收票据余额/2004年末应收票据余额=46000/246000=18.7%
对于应收账款项目,应计算的比率及相应的计算结果为:
2004年末应收账款余额/2004年末资产总额=299100/8401400=3.6%
2005年末应收账款余额/2005年末资产总额=598200/8093645=7.4%
2005年末应收账款余额/2004年末应收账款余额=598200/299100=200%
对于主营业务收入及主营业务成本项目,应计算的比率及相应的计算结果为:
2004年度毛利率=(1141118-912900)/1141118=20.0%
2005年度毛利率=(1250000-720000)/1250000=42.4%
(3)根据上述计算结果,科海信达公司2005年末应收票据余额及其占资产总额的比率均比2004年末有大幅度下降,与此同时,2005年末应收账款余额及其占资产总额的比率均为2004年末对应比例的200%以上,出现了大幅度的上升,意味着科海信达公司2005年度销售业务中的赊销业务大量增加。这与科海信达公司所属的化工行业2005年产品供不应求的总体形势严重不符,说明科海信达公司可能存在虚增应收账款或虚减资产的错误与舞弊。
上述计算结果还表明,科海信达公司主要产品的毛利率由2004年度的20%大幅上升为42.4%,这与2005年全行业平均毛利率上升了1%的总体情况严重脱节,表明科海信达公司可能存在着高估主营业务收入或低估主营业务成本的错误与舞弊。
由于低估资产不利于科海信达公司争取三年上市的经营目标,注册会计师应当合理怀疑科海信达公司存在着通过高估应收账款来高估收入、利润及资产的情况。
(4)依据上述分析结论,注册会计师应以“真实性”作为销售业务的主要审计目标。与此相应的审计证据包括:销售合同,发运凭证,销售发票,月末卖方对账单,主营业务收入、应交税金、主营业务成本以及应收账款明细账及总账,应收账款函证回函。相应地,注册会计师应当实施的主要实质性测试程序包括函证、检查和计算等。
(二)(1)其他应收款及预付账款作为流动资产项目,年初余额与年末余额完全相同,可能存在异常。应通过检查这两个项目相关的明细账,确认2005年增加及减少额是否为零,如为零,应合理怀疑其他应收款的可收回性及预付账款所购的货物最终能否收到;
(2)存货项目年初余额与年末余额基本相当,对于一个均衡生产的企业而言,从逻辑上看不出异常之处;
(3)待摊费用的年初余额为10万元,而年末余额为零,从逻辑关系上看,并无异常之处。
(三)(1)由命题条件知,总体规模为N=2000,计划抽样误差为Pa=5,可信赖程度系数为Ur=1.96,估计的总体标准离差为S=140,在重复抽样方式下,样本量为:
n=(1.96×140×2000/50000)2=120.47
在不重复抽样方式下,样本量为:
n = 120.47×2000/(120.47+2000)=113.63≈114
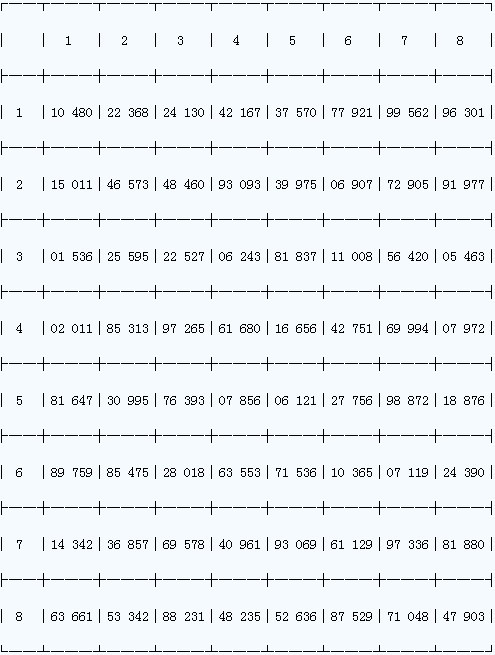
(2)所选取的号码依次是:1977,1536,1837,1008,1680,1647,995,365,961,1129。
注意:第6行第5列抽取的1536号与第3行第1列抽到的号码重复。由于是采用不重复抽样,故应当放弃与已抽到的号码相同的号。
(3)当S=160时,相应的实际抽样误差为P1=57043.93>50000,说明需要增加样本量。将S=160代入n的公式中,得n=157.35,从而有n=145.87≈146,可见,需要增加146-114=32个样本数据。
(4)当S=150时,按公式,相应的实际抽样误差为P1=46853.36<50000,无须增加样本量。
(5)运用均值估计方法,推断的原材料总体余额为510000÷146×2000=698630.14元,相应的估计区间为[698630.14±46853.36]=[651776.78,745488.49]。
(四)(1)在建工程项目2005年末余额比年初减少了92.2万元,如已完工A生产车间转入了固定资产项目,则可合理推断固定资产原值的年末余额为150±92.2=242.2万元,与报表列示数基本一致,没有迹象表明固定资产原值项目总体上不合理。
(2)累计折旧项目2005年的年末余额比年初减少了23万元。一般来说,在未发生固定资产减少业务的情况下,累计折旧余额是不可能减少的。注册会计师不能认可累计折旧项目的总体合理性。
(3)因科海信达公司成立于2000年初,对固定资产按直线法计提折旧,大部分固定资产预计使用年限不低于10年,王青、周敏可以合理推断其每年计提的折旧约为40/5=8(万元)。如2005年未发生其他固定资产减少业务,可合理推断其2005年末累计折旧余额约为48万元。这与报表列示的17万元之间有31万元差额。这种巨大的差额使得注册会计师不能认可其当年没有发生其他固定资产业务的结论。
(五)(1)发生于上年会计报表公布日前的销货退回,应作为资产负债表日后事项调整2005年度会计报表,而不是冲减退回当月的销售收入。对此,应建议科海信达公司进行如下审计调整:
借:主营业务收入30000
应交税金——应交增值税(销项税)5100
贷:其他应付款——E公司35100
借:存货——L原料24000
贷:主营业务成本24000
(2)按会计制度规定,非货币性交易中收到补价的一方因在资产:)过程中部分资产的价值、应交税金及教育费附加税的盈利过程已完成,应按下列公式确认已实现的部分利润或损失:应确认的损益=补价-(补价÷换出资产的公允价值)×换出资产的账面价值-(补价÷换出资产的公允价值)×应交税金及教育费附加。其中,应交税金中不含应交的增值税和所得税。据此,科海信达公司应确认的损益为3000-3000÷45000×40000-3000÷45000×45000×5%=183.33元(收益),科海信达公司没有按规定确认损益,应建议调整。调整分录如下:
借:固定资产——车床183.33
贷:营业外收入183.33
(3)首先,科海信达公司应按本公司的规定对换入的应收账款重新计提坏账准备20×10%=2万元;然后,在与对换出应收账款计提的坏账准备4.5万元相抵后,借记坏账准备2.5万元。最后,作以处理:
借:应收账款——M公司20万元
坏账准备(30×15%-20×10%)2.5万元
固定资产——A(6×7.5÷10)4.5万元
固定资产——B(4×7.5÷10)3万元
贷:应收账款——N公司30万元
可见,科海信达公司的会计处理不符合会计制度的规定,建议进行以下审计调整:
借:应收账款——坏账准备15000
营业外收入20000
贷:固定资产35000
(4)不考虑固定资产清理科目,在出售固定资产时,正确的会计处理为:
借:银行存款300000
累计折旧280000
贷:固定资产560000
应交税金——应交营业税15000
营业外收入5000
审计人员应建议科海信达公司作以下审计调整:
借:主营业务成本280000
其他应收款——张某300000
贷:固定资产560000
应交税金——应交营业税15000
营业外收入5000
(5)合同约定的主要条件尚未达到,不能确认主营业务收入。应建议科海信达公司进行如下审计调整:
冲销已确认的主营业务收入应收账款:
借:主营业务收入(234000×30%÷117%)60000
应交税金——应交增值税(60000×17%)10200
贷:应收账款(234000×30%)70200
冲销对应收账款计提的坏账准备:
借:应收账款——坏账准备(70200×5%)3510
贷:管理费用——计提的坏账准备3510
转回冲销已结转的主营业务成本:
借:存货——×涂料48000
贷:主营业务成本48000
(6)应建议科海信达公司按会计制度规定将应付U公司的10000元材料转入资本公积项目。调整分录如下:
借:应付账款——U公司10000
贷:资本公积10000
(六)代为填制的试算平衡表如下:
资产负债表试算平衡表审计工作底稿
单位名称:广州科海信达化工有限责任公司 2005年12月31日 单位:元
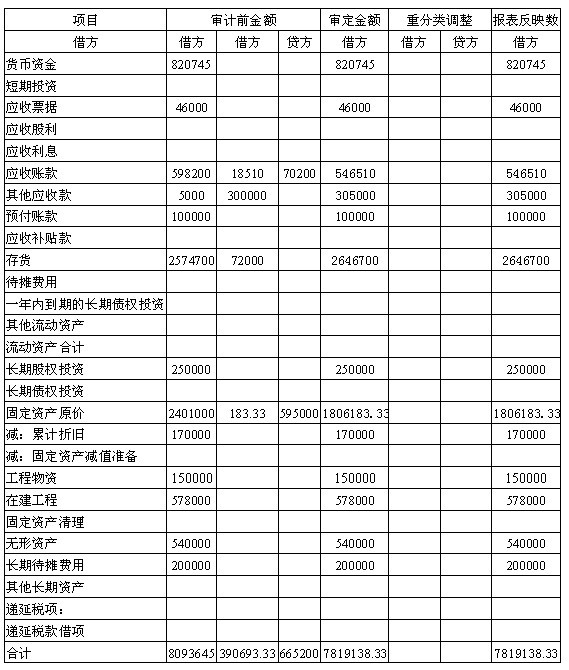
资产负债表试算平衡表审计工作底稿
单位名称:广州科海信达化工有限责任公司 2005年12月31日 单位:元
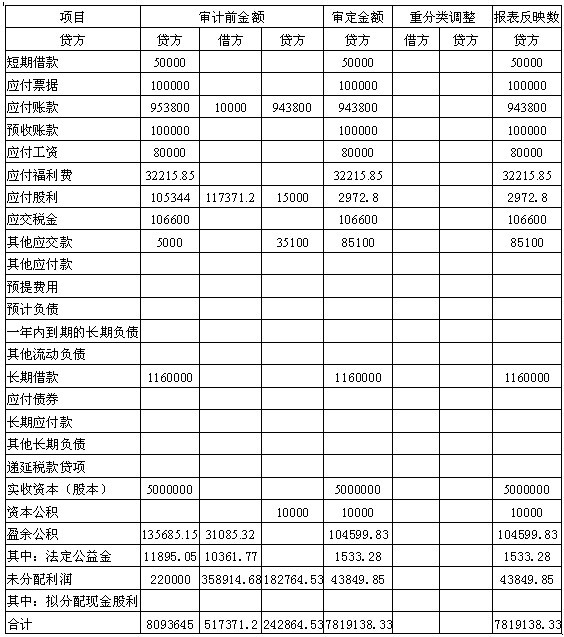
利润及利润分配表试算平衡表审计工作底稿
编制单位:广州科海信达化工有限责任公司 年度:2005年 单位:元
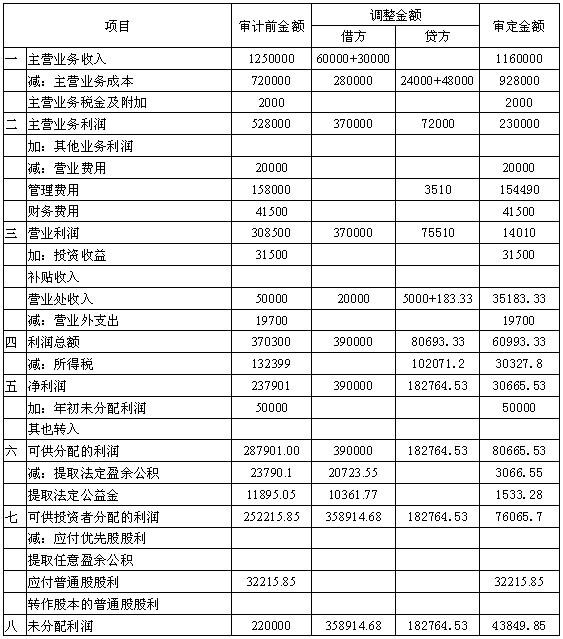
(七)(1)科海信达公司资产负债表列示的工程物资项目的余额为15万元,在建工程余额为57.8万元,两项合计72.8万元,占其资产总额781.86万元的比例为9.31%,应当发表保留意见的审计报告。
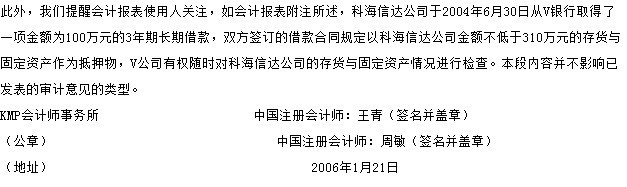
(2)合同条款并未解除,科海信达公司应继续在会计报表附注中披露。由于涉及金额高达310万元,占资产总额781938.33元的比例高达39.65%,这是一个较高的比例,考虑到科海信达公司2005年末资产总额与净利润分别比年初及上年下降了约7%和80%这一不利情况,如果科海信达公司不在会计报表附注中披露借款担保抵押事项,注册会计师应当发表否定意见审计报告。
(3)由于损失金额很小(约2.5万元),注册会计师无须建议科海信达公司在会计报表附注中进行披露,应该发表无保留意见
(4)王青、周敏应发表带或不带强调事项段的保留意见。起草的审计报告如下:
审计报告
科海信达化工有限责任公司全体股东:
我们审计了后附的科海信达化工有限责任公司(以下简称科海信达公司)2005年12月31日的资产负债表以及2005年度的利润表和现金流量表。这些会计报表的编制由科海信达公司管理当局负责,我们的责任是在实施审计工作的基础上对这些会计报表发表意见。
除下段所述事项外,我们按照中国注册会计师独立审计准则计划和实施审计工作,以合理确信会计报表是否不存在重大错报。审计工作包括在抽查的基础上检查支持会计报表金额和披露的证据,评价管理当局在编制会计报表时采用的会计政策和做出的重大会计估计,以及评价会计报表的整体反映。我们相信,我们的审计工作为发表意见提供了合理的基础。
工程物资和在建工程是科海信达公司资产的重要组成部分,这部分资产在会计报表上列示的合计金额为72.8万元,占资产总额的9.31%。由于在建工程建筑商J公司因与科海信达公司存在纠纷而限制我们进入建筑工地现场观察,致使我们无法获取充分、适当的实物证据以证明这部分工程物资和在建工程的存在性。
我们认为,除本报告第三段所述的工程物资与在建工程项目审计范围受到限制可能造成的影响外,上述会计报表符合国家颁布的企业会计准则和《企业会计制度》的规定,在所有重大方面公允地反映了科海信达公司2005年12月31日的财务状况以及2005年度的经营成果和现金流量。