财会类注册会计师会计

2011年注册会计师资格考试《会计》模拟试题

35 题含答案会计
共 35 题返回本类
1单选题1 / 35
乙公司因该项债务重组影响当期损益的金额为(    )万元。
查看答案
C. 868
4单选题4 / 35
2009年2月1日销售A产品影响当期利润总额的金额为(    )万元。
查看答案
D. 1 200
10单选题10 / 35
下列业务所涉及的现金流量均应填列在现金流量表中“投资支付的现金”项目的是(    )。
查看答案
C. 业务(3)
11单选题11 / 35
下列现金流量表有关项目的填列,不正确的是(    )。
查看答案
A. “投资支付的现金”项目金额为1 888万元
13单选题13 / 35
下列关于2009年甲公司相关业务处理说法中正确的是(    )。
查看答案
B. 2009年7月份固定资产的入账价值为20 030万元
17单选题17 / 35
甲公司自行研发的该项无形资产在2008年应摊销的金额为(    )万元。
查看答案
C. 25
19单选题19 / 35
甲上市公司2008年初发行在外的普通股10 000万股,3月1日新发行4 500万股;12月1日回购1 500万股,以备将来奖励职工。甲公司当年实现的利润总额为3 800万元,归属于普通股股东的净利润为2 600万元。则甲公司2008年基本每股收益为(    )元(计算结果保留两位小数)。
查看答案
B. 0.19
20单选题20 / 35
下列关于企业所发行的金融工具是权益工具还是金融负债的表述中,不正确的是(    )。
查看答案
A. 企业发行的金融工具如为衍生工具,且企业只有通过交付固定数量的自身权益工具,换取固定数额的现金或其他金融资产进行结算(认股权证),那么该工具也应确认为金融负债。
21多选题21 / 35
依据企业会计准则的规定,下列有关收入的表述中,正确的有(    )。
查看答案
A. 企业不得虚列或者隐瞒收入,不得推迟或者提前确认收入 B. 企业已将商品所有权上的主要风险和报酬转移给购货方是确认商品销售收入的必要条件 C. 企业应按从购货方已收或应收的合同或协议价款确定销售商品收入金额,合同或协议价款不公允的除外 E. BOT业务所建造基础设施不应确认为项目公司的固定资产
22多选题22 / 35
下列有关甲公司销售业务的处理中正确的有(    )。
查看答案
A. 2009年12月31日甲公司应确认收入的金额为600万元 B. 2009年12月31日甲公司应确认递延收益400万元 C. 2010年2月1日应确认收入200万元 D. 2010年3月1日应确认收入50万元
23多选题23 / 35
下列关于汇兑损益的说法,正确的有(    )。
查看答案
B. 第二笔业务的汇兑损失是l 000元 C. 20×7年1月份归还的长期借款发生的汇兑收益为-2 000元 E. 20×7年1月份计入损益的汇兑损益为4 000元
24多选题24 / 35
某企业对外币财务报表进行折算时,应采用资产负债表日的即期汇率折算的有(    )。
查看答案
A. 银行存款 C. 应收账款 D. 应付账款 E. 长期借款
25多选题25 / 35
上述事项中属于20×8年资产负债表日后非调整事项的有(    )。
查看答案
B. 公司董事会决定提请批准的利润分配方案 D. D企业遭洪水袭击,预计所欠万华公司的120万元货款全部无法偿还
26多选题26 / 35
关于事项①的账务处理,正确的有(    )。
查看答案
A. 借:以前年度损益调整    100
贷:坏账准备          100 C. 借:递延所得税资产      25
贷:以前年度损益调整      25 D. 借:利润分配——未分配利润  75
贷:以前年度损益调整      75 E. 借:盈余公积        11.25
贷:利润分配——未分配利润  11.25
27多选题27 / 35
关于事项⑤的账务处理,不正确的有(    )。
查看答案
B. 借:利润分配——未分配利润  1400
贷:以前年度损益调整  1400 C. 借:固定资产减值准备 1400
贷:固定资产 1400 D. 借:固定资产减值准备 1400
贷:累计折旧 1400 E. 借:利润分配——未分配利润  350
贷:盈余公积  350
28多选题28 / 35
上述各事项对万华公司20×8年报表项目的影响,下列说法正确的有(    )。
查看答案
A. “资产总计”项目减少75万元 B. “负债总计”项目增加0万元 C. 调减净利润75万元
29多选题29 / 35
下列各项中,不属于会计估计变更的有(    )。
查看答案
B. 存货的期末计价由成本法改为成本与市价孰低法 D. 企业所得税的税率由33%降低为25%
30多选题30 / 35
甲公司自2009年1月1日起自行研究开发一项新产品专利技术,2009年度研发支出为1 200万元,其中费用化的支出为400万元,资本化支出800万元,2009年7月2日该项专利技术获得成功并取得专利权。甲公司预计该项专利权的使用年限为10年,采用直线法进行摊销,均与税法规定相同。甲公司发生的研究开发支出及预计年限均符合税法规定的条件。甲公司2009年度实现利润总额5 000万元,适用的所得税率为25%,税法规定,研究开发支出未形成无形资产计入当期损益的,按照研究开发费用的50%加计扣除;形成无形资产的,按照无形资产成本的150%摊销。甲公司正确的会计处理为(    )。
查看答案
A. 甲公司2009年末因该项无形资产产生的暂时性差异为380万元 B. 甲公司2009年末递延所得税资产余额为0 D. 甲公司2009年末应交所得税为1 195万元 E. 甲公司2009年所得税费用为1 195万元
31简答题31 / 35
某公司在A、B、C三地拥有三家分公司,其中,C分公司是上年吸收合并的公司。这三家分公司的经营活动由一个总部负责运作;同时,由于A、B、C三家分公司均能产生独立于其他分公司的现金流入,所以该公司将这三家分公司确定为三个资产组。2007年12月31日,企业经营所处的技术环境发生了重大不利变化,企业各项资产出现减值迹象,需要进行减值测试。假设总部资产的账面价值为2 250万元,能够按照各资产组账面价值比例进行合理分摊,A、B、C三个资产组的账面价值分别为1 500万元、2 250万元和3 000万元(其中固定资产甲为1 000万元、固定资产乙为1 000万元、固定资产丙为775万元和合并商誉为225万元,)。A分公司资产的剩余使用寿命为10年,B、C分公司和总部资产的剩余使用寿命均为20年。该公司预计2007年末包括总部资产在内的A分公司资产的可收回金额为2 000万元,B分公司资产的可收回金额为2 340万元,C分公司资产的可收回金额为3 000万元。
要求:
(1)计算将总部资产分配至各资产组的金额以及包含总部资产后各资产组的账面价值;
(2)分别对A、B和C三个资产组进行减值测试,如果减值,计算资产组减值损失;
(3)计算各资产组的减值额在总部资产和各资产组之间分配的金额;
(4)计算C资产组中其他单项资产减值损失的分配额,并编制与C资产组减值有关的会计分录。
查看答案
(1)①将总部资产分配至各资产组的金额:
分配总部资产时总的账面价值=1×1 500+2×2 250+2×3 000=12 000(万元)
总部资产应分配给A资产组的数额=2 250×1 500/12 000=281.25(万元)
总部资产应分配给B资产组的数额=2 250×4 500/12 000=843.75(万元)
总部资产应分配给C资产组的数额=2 250×6 000/12 000=1 125(万元)
②分配后各资产组的账面价值为:
A资产组的账面价值=1 500+281.25=1 781.25(万元)
B资产组的账面价值=2 250+843.75=3 093.75(万元)
C资产组的账面价值=3 000+1 125=4 125(万元)
(2)A资产组的账面价值=1 781.25万元,可收回金额=2 000万元,没有发生减值;
B资产组的账面价值=3 093.75万元,可收回金额=2 340万元,发生减值753.75万元;
C资产组的账面价值=4 125万元,可收回金额=3 000万元,发生减值1 125万元。
(3)①B资产组减值额分配给总部资产的金额=753.75×843.75/(2 250+843.75)=205.57(万元)
B资产组减值额分配给B资产组本身的金额=753.75×2 250/(2 250+843.75)=548.18(万元)
②C资产组
第一步,C资产组不包含商誉的账面价值为3 900万元(4 125-225),可收回金额为3 000万元,发生减值损失900万元;
第二步,C资产组包含商誉的账面价值为4 125万元,可收回金额为3 000万元,减值额为1 125万元。首先抵减C资产组中商誉价值225万元,剩余的减值损失900万元再在各项可辨认资产和总部资产之间分摊:
分配给总部资产的减值金额=900×1 125/(2 775+1 125)=259.62(万元)
分配给C资产组中其他单项资产的减值金额=900×2 775/(2 775+1 125)=640.38 (万元)
(4)固定资产甲应分摊的减值=640.38×1 000/2 775=230.77(万元)
固定资产乙应分摊的减值=640.38×1 000/2 775=230.77(万元)
固定资产丙应分摊的减值=640.38×775/2 775=178.84(万元)
借:资产减值损失        1 125
贷:商誉减值准备          225
固定资产减值准备—总部资产  259.62
—固定资产甲  230.77
—固定资产乙  230.77
—固定资产丙  178.84
【该题针对“资产减值”知识点进行考核】
32简答题32 / 35
A公司股份支付的资料如下:
资料一:
(1)2010年1月1日,A公司为其50名中层以上管理人员每人授予10 000份现金股票增值权,这些人员从2010年1月1日起必须在该公司连续服务3年,即可自2012年12月31日起根据股价的增长幅度获得现金,该增值权应在2013年12月31日之前行使完毕。A公司估计,该增值权在负债结算之前的每一资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下:
单位:元
年份公允价值支付现金
201015-
201118-
20121916
2013 20
(2)2010年有3名管理人员离开A公司,A公司估计未来2年还将有7名管理人员离开。
(3)2011年有2名管理人员离开公司,A公司估计未来1年还将有3名管理人员离开。
(4)2012年有4名管理人员离开公司。第3年末,共有11人行使股票增值权取得了现金。
(5)2013年12月31日剩余30人全部行使了股票增值权。
资料二:
(1)2010年1月1日,公司向其200名生产人员每人授予1 000份股票期权,公司估计该期权在授予日的公允价值为26元。
(2)行权条件为:2010年的净利润增长率应达到20%;或2010年、2011年的净利润平均年增长率达到15%;或2010年、2011年、2012年的净利润平均年增长率达到10%。
(3)这些人员在达到行权条件时可以每股5元购买1 000股A公司股票。
(4)2010年末公司净利润实际增长率为18%,2010年末有10名生产人员离开公司;预计2011年末净利润增长率为18%,预计2011年末还将有12名生产人员离开公司。
(5)2011年末净利润实际增长率为10%,2011年末有16名生产人员离开公司;预计2012年末净利润实际增长率为10%,预计2012年末将有12名生产人员离开公司。
(6)2012年末净利润实际增长率为8%,3年平均增长率达到12%,2012年末有10名生产人员离开公司。
要求:
(1)根据资料一中关于现金股票增值权的有关资料,计算等待期内的每个资产负债表日费用和应付职工薪酬并填入下表:
单位:万元
年份支付现金当期损益
2010  
2011  
2012  
2013  
(2)对资料一中的现金股票增值权,编制有关会计分录。
(3)根据资料二中关于股票期权的有关资料,计算等待期内的每个资产负债表日的成本费用填入下表:
单位:万元
年份当期成本费用累计成本费用
2010  
2011  
2012  
查看答案
(1)根据资料一中关于现金股票增值权的有关资料,计算等待期内的每个资产负债表日费用和应付职工薪酬
单位:万元
年份支付现金当期损益
2010 200
2011 304
201211×1×16=176242
201330×1×20=60030
注:2010年末确认的费用=(50-10)×1×15×1/3=200(万元)
2011年末确认的费用=(50-8)×1×18×2/3—200=304(万元)
2012年末确认的费用=(50-9-11)×1×19—[(200+304)—176]=242(万元)
2013年末确认的损益=0—[(200+304+242)—(600+176)]=30(万元)
(2)对资料一中的现金股票增值权,编制有关会计分录
①2010年1月1日:授予日不作处理。
②2010年12月31日
借:管理费用 200
贷:应付职工薪酬——股份支付 200
③2011年12月31日
借:管理费用 304
贷:应付职工薪酬——股份支付 304
④2012年12月31日
借:管理费用 242
贷:应付职工薪酬——股份支付 242
借:应付职工薪酬——股份支付 176
贷:银行存款 176
⑤2013年12月31日
借:应付职工薪酬——股份支付 600
贷:银行存款 600
借:公允价值变动损益 30
贷:应付职工薪酬——股份支付 30
(3)根据资料二中关于股票期权的有关资料,计算等待期内的每个资产负债表日的成本费用
单位:万元
年份当期成本费用累计成本费用
2010231.4231.4
201149.4280.8
2012145.6426.4
注:2010年末确认的成本费用=(200-10-12)×0.1×26×1/2=231.4(万元)
2011年末确认的成本费用=(200-10-16-12)×0.1×26×2/3-231.4=49.4(万元)
2012年末确认的成本费用=(200-10-16-10)×0.1×26×3/3-280.8=145.6(万元)
【该题针对“股份支付”知识点进行考核】
33简答题33 / 35
甲股份有限公司(本题下称“甲公司”)为上市公司,其相关交易或事项如下:
(1)经相关部门批准,甲公司于20×6年1月1日按面值发行分期付息、到期一次还本的可转换公司债券2 000万份,每份面值为100元。可转换公司债券发行价格总额为200 000万元,发行费用为3 200万元,实际募集资金已存入银行专户。
根据可转换公司债券募集说明书的约定,可转换公司债券的期限为3年。自20×6年1月1日起至20×8年12月31日止;可转换公司债券的票面年利率为:第一年1.5%,第二年2%,第三年为2.5%;可转换公司债券的利息自发行之日起每年支付一次,起息日为可转换公司债券发行之日即20×6年1月1日,付息日为可转换公司债券发行之日起每满一年的当日,即每年的1月1日;可转换公司债券在发行1年后可转换为甲公司普通股股票,初始转股价格为每股10元,每份债券可转换为10股普通股票(每股面值1元);发行可转换公司债券募集的资金专项用于生产用厂房的建设。
(2)甲公司将募集资金陆续投入生产用厂房的建设,截至20×6年12月31日,全部募集资金已使用完毕。生产用厂房于20×6年12月31日达到预定可使用状态。
(3)20×7年7月1日,甲公司支付20×6年度可转换公司债券利息3 000万元。
(4)20×7年7月1日,由于甲公司股票价格涨幅较大,全体债券持有人将其持有的可转换公司债券全部转换为甲公司普通股股票。
(5)其他资料如下:
①甲公司将发行的可转换公司债券的负债成份划分为摊余成本计算的金融负债。
②甲公司发行可转换公司债券时无债券发行人赎回和债券持有人回售条款以及变更初始转股价格的条款,发行时二级市场上与之类似的没有附带转换权的债券市场利率为6%。
③按债券面值及初始转股价格计算转股数量。
④不考虑所得税影响。
要求:
(1)计算甲公司发行可转换公司债券时负债成分和权益成份的公允价值;
(2)计算甲公司可转换公司债券负债成分和权益成分应分摊的发行费用;
(3)编制甲公司发行可转换公司债券时的会计分录;
(4)计算甲公司可转换公司债券负债成份的实际利率及20×6年12月31日的摊余成本,并编制甲公司确认及支付20×6年度利息费用的会计分录;
(5)计算公司可转换公司债券负债成份20×7年6月30日的摊余成本,并编制甲公司确认20×7年上半年利息费用的会计分录;
(6)编制甲公司20×7年7月1日可转换公司债券转换为普通股股票时的会计分录。
查看答案
(1)计算可转换公司债券负债成份和权益成份的公允价值
①可转换公司债券的公允发行价
=200000×1.5%÷(1+6%)+200000×2%÷(1+6%)2+200000×2.5%÷(1+6%)3+200000÷(1+6%)3
=178512.13(万元);
②可转换公司债券的权益成份=200000-178512.13=21487.87(万元)。
(2)按公允价值所占比例分解发行费用
①负债成份分摊的发行费用=3200÷200000×178512.13=2856.19(万元);
②权益成份分摊的发行费用=3200÷200000×21487.87=343.81(万元);
(3)甲公司发行可转换公司债券时
借:银行存款        196800(200000-3200)
应付债券――可转换公司债券(利息调整)
24344.06[200000-(178512.13-2856.19)]
贷:应付债券――可转换公司债券(面值)      200000
资本公积――其他资本公积 21144.06(21487.87-343.81)
(4)推算可转换公司债券的实际利率
①设内含利率为r
该r应满足如下等式:
178512.13-2856.19=200000×1.5%÷(1+r)+200000×2%÷(1+r)2+200000×2.5%÷(1+r)3+200000÷(1+r)3
②当r等于6%时:
178512.13=200000×1.5%÷(1+6%)+200000×2%÷(1+6%)2+200000×2.5%÷(1+6%)3+200000÷(1+6%)3
③当r等于7%时:
173638.56=200000×1.5%÷(1+7%)+200000×2%÷(1+7%)2+200000×2.5%÷(1+7%)3+200000÷(1+7%)3
④根据内插法计算r如下:
(r-6%)/(7%-6%)=(175655.94-178512.13)/(173638.56-178512.13)
经计算,r=6.58%
⑤20×6年利息费用的分录如下:
借:在建工程        11558.16(175655.94×6.58%)
贷:应付利息                        3000
应付债券――可转换公司债券(利息调整)8558.16(11558.16-3000)
(5)20×7年6月30日的利息计提分录
借:财务费用6060.64[(175655.94+8558.16)×6.58%×6/12]
贷:应付利息                        2000
应付债券――可转换公司债券(利息调整 )4060.64(6060.64-2000)
20×7年6月30日的摊余成本=175655.94+8558.16+4060.64=188274.74(万元);
(6)20×7年7月1日转股时
借:应付债券――可转换公司债券(面值)      200000
资本公积――其他资本公积          21144.06
应付利息 2000
贷:应付债券――可转换公司债券(利息调整)
11725.26(24344.06-8558.16-4060.64)
股本                    20000(200000÷10)
资本公积――股本溢价  191418.8(200000-11725.26+21144.06+2000-20000)
【该题针对“应付债券,应付债券的核算”知识点进行考核】
34材料分析题34 / 35
甲公司为上市公司,2007年至2009年的有关资料如下:
(1)2007年1月1日发行在外普通股股数为90000万股。
(2)2007年9月30日,经股东大会同意并经相关监管部门核准,甲公司以2007年5月20日为股权登记日,向全体股东每10股发放2份认股权证,共计发放18000万份认股权证,每份认股权证可以在2008年9月30日按照每股5元的价格认购1股甲公司普通股。
2008年9月30日,认股权证持有人全部行权,甲公司收到认股权证持有人交纳的股款90000万元。2008年10月1日,甲公司办理完成工商变更登记,将注册资本变更为108 000万元。
(3)2009年9月25日,经股东大会批准,甲公司以2009年6月30日股份108 000万股为基数,向全体股东每10股派发2股股票股利。
(4)甲公司归属于普通股股东的净利润2007年度为61200万元,2008年度为75600万元,2009年度为72576万元。
(5)甲公司股票2007年10月至2007年12月平均市场价格为每股9元,2008年1月至2008年9月平均市场价格为每股12元。
本题假定不存在其他股份变动因素。
要求:
(1)计算甲公司2007年度利润表中列示的基本每股收益和稀释每股收益。
(2)计算甲公司2008年度利润表中列示的基本每股收益和稀释每股收益。
(3)计算甲公司2009年度利润表中列示的基本每股收益和稀释每股收益。
(4)计算甲公司2009年度利润表中经重新计算的比较数据。
查看答案
(1)计算甲公司2007年度利润表中列示的基本每股收益和稀释每股收益。
①2007年度每股收益计算如下:
2007年发行在外普通股加权平均数=90 000(万股);
基本每股收益=61200/90000=0.68(元/股);
②2007年稀释每股收益
假设转换增加的普通股股数=拟行权时转换的普通股股数18000-拟行权时转换的普通股股数18000×行权价格5÷当期普通股平均市场价格9=8000(万股)
转换增加的普通股股数的加权平均数=8000×3/12=2000(万股)
稀释每股收益=61200/(90000+2000)=0.67(元/股)
(2)计算甲公司2008年度利润表中列示的基本每股收益和稀释每股收益。
①2008年度每股收益计算如下:
2008年发行在外普通股加权平均数=90 000+18 000×3/12=94500(万股)
基本每股收益=75600/94500=0.80(元/股)
②2008年稀释每股收益
假设转换增加的普通股股数=拟行权时转换的普通股股数18000-拟行权时转换的普通股股数18000×行权价格5÷当期普通股平均市场价格12=10500(万股)
假设转换增加的普通股股数的加权平均数=10500×9/12=7875(万股)
稀释每股收益=75600/(94500+7875)=0.74(元/股)
(3)计算甲公司2009年度利润表中列示的基本每股收益和稀释每股收益。
2009年度每股收益计算如下:
2009年发行在外普通股加权平均数=(90000+18000)×1.2=129600(万股)
2009年基本每股收益=72576/129600=0.56(元/股)
稀释每股收益=基本每股收益=0.56(元/股)
(4)计算甲公司2009年度利润表中经重新计算的比较数据。
2008年度发行在外普通股加权平均数=90000×1.2+18000×3/12×1.2=113400(万股)
经重新计算的2008年度基本每股收益=75600/113400=0.67(元/股)
2008年调整增加的普通股股数=(18000×3/12+7875)×1.2=14850(万股)
经重新计算的2008年度稀释每股收益=75600/(90000×1.2+14850)=0.62(元/股)
Solution
(1) Computing the Basic EPS and Diluted EPS in the income statement of Company Jia in the year 2007.
① EPS in the year 2007:
Weighted average number of common shares outstanding in 2007=90 000(Ten thousand shares)
Basic EPS=61200/90000=0.68(Yuan per share)
② Diluted EPS in the year 2007:
Assuming the increased common stock converted from dilutive securities=Converted number of common stock shares for options 18000-Converted number of common stock shares for options 18000×Exercise Price 5 ÷Average market price of common stock 9=8000(Ten thousand shares)
Weighted average number of convertible increased common stock=8000×3/12=2000(Ten thousand shares)
Diluted EPS=61200/(90000+2000)=0.67(Yuan per share)
(2) Computing the Basic EPS and Diluted EPS in the income statement of Company Jia in the year 2008.
① EPS in the year 2008:
Weighted average number of common shares outstanding in 2008=90 000+18 000×3/12=94500(Ten thousand shares)
Basic EPS=75600/94500=0.8(Yuan per share)
② Diluted EPS in the year 2008:
Assuming the increased common stock converted from dilutive securities=Converted number of common stock shares for options 18000-Converted number of common stock shares for options 18000×Exercise Price 5÷Average market price of common stock 12=10500(Ten thousand shares)
Assuming weighted average number of convertible increased common stock=10500×9/12=7875(Ten thousand shares)
Diluted EPS=75600/(94500+7875)=0.74(Yuan per share)
(3) Computing the Basic EPS and Diluted EPS in the income statement of Company Jia in the year 2009.
EPS in the year 2009:
Weighted average number of common shares outstanding in 2009=(90000+18000)×1.2=129600(Ten thousand shares)
Basic EPS=72576/129600=0.56(Yuan per share)
Diluted EPS= Basic EPS=0.56(Yuan per share)
(4) Computing the recalculated compared fingers in the income statement in 2009.
Weighted average number of common shares outstanding in 2008=90000×1.2+18000×3/12×1.2=113400(Ten thousand shares)
Recalculated basic EPS in 2008=75600/113400=0.67(Yuan per share)
Adjusted additional number of common shares=(18000×3/12+7875)×1.2=14850(Ten thousand shares)
Recalculated diluted EPS in 2008=75600/(90000×1.2+14850)=0.62(Yuan per share)
【该题针对“基本每股收益,每股收益的列报,稀释每股收益”知识点进行考核】
35材料分析题35 / 35
甲股份有限公司(本题下称“甲公司”,非上市公司),20×8~2×10年的有关资料如下:
(1)20×8年11月20日,甲公司与无关联关系的乙公司签订购买乙公司持有的B公司100%股权的合同,B公司为国内某大型民营企业,也是非上市公司。合同规定:以B公司20×8年12月31日评估的可辨认净资产价值为基础,协商确定对B公司100%股权的购买价格;合同经双方股东大会批准后生效。
(2)①以B公司20×8年12月31日净资产评估值为基础,经调整后当日B公司的资产负债表各项目的数据如下:
资产负债表(B公司)
20×8年12月31日          单位:万元
项 目账面价值公允价值
资产:  
货币资金1 4001 400
存货2 0002 000
应收账款3 8003 800
固定资产2 4004 800
无形资产1 6002 400
资产合计11 20014 400
负债和股东权益  
短期借款800 800
应付账款1 6001 600
长期借款2 0002 000
负债合计4 4004 400
股本2 000 
资本公积3 000 
盈余公积400 
未分配利润1 400 
股东权益合计6 80010 000
  
上表中公允价值与账面价值不相等的资产情况如下:
固定资产为一栋办公楼,该办公楼剩余使用年限为20年、净残值为零,采用年限平均法计提折旧;
无形资产为一项土地使用权,该土地使用权剩余使用年限为10年、净残值为零,采用直线法摊销。
假定该办公楼和土地使用权均为管理使用。
②经协商,双方确定B公司100%股权的价格为7 000万元,甲公司以一项固定资产(不动产)和一项土地使用权作为对价。20×9年1月1日,甲公司作为对价的固定资产账面原价为2 800万元,累计折旧为600万元,计提的固定资产减值准备为200万元,公允价值为4 000万元;作为对价的土地使用权的账面原价为2 600万元,累计摊销为400万元,计提的无形资产减值准备为200万元,公允价值为3 000万元。
20×9年1月1日,甲公司以银行存款支付购买股权过程中发生的直接相关费用200万元。
③甲公司和乙公司均于20×9年1月1日办理完毕上述相关资产的产权转让手续。
④甲公司于20×9年1月1日对B公司董事会进行改组,并取得控制权。
(3)B公司20×9年实现损益等有关情况如下:
①20×9年度B公司实现净利润1 000万元(假定利润在全年均衡实现),当年提取盈余公积100万元,20×9年2月14日分派20×8年的现金股利80万元。
②20×9年1月1日至20×9年12月31日,B公司除实现净利润和分派现金股利以外,未发生引起股东权益变动的其他交易和事项。
(4)20×9年4月1日,甲公司将其持有的对B公司长期股权投资其中的20%对外出售,取得价款2 140万元。出售投资当日,自甲公司取得B公司100%股权之日持续计算的B公司应当纳入甲公司合并报表的可辨认净资产总额为10132.5万元。该项交易后,甲公司仍能够控制B公司的财务和生产经营决策。
(5)20×9年6月30日,甲公司以1 376万元的价格从B公司购入一台管理用设备;该设备于当日收到并投入使用。该设备在B公司的原价为1 400万元,预计使用年限为10年,预计净残值为零,已使用2年;采用年限平均法计提折旧,已计提折旧280万元,未计提减值准备。甲公司预计该设备尚可使用8年,预计净残值为零,仍采用年限平均法计提折旧。
(6)20×9年8月2日,甲公司向B公司销售丁产品100台,每台售价10万元,价款已收存银行。丁产品每台成本6万元,未计提存货跌价准备。20×9年,B公司从甲公司购入的丁产品对外售出40台,其余部分形成期末存货。
20×9年末,B公司进行存货检查,发现因市价下跌,库存丁产品的可变现净值下降至560万元。B公司按单个存货项目计提存货跌价准备;存货跌价准备在结转销售成本时结转。
(7)为实现资源的优化配置,2×10年6月30日,A公司以定向增发本公司普通股的方式从甲公司取得其对B公司的80%股权。A公司为上海证券交易所上市公司,由于A公司20×9年的审计结果显示其股东权益低于注册资本,而且公司经营连续两年亏损,上海证券交易所对该公司股票特殊处理(ST)。A公司希望通过该资本运作,注入优质资产,改善经营业绩,同时B公司也实现间接上市的目的。该业务的相关资料如下:
①A公司以3股换1股的比例向甲公司发行了4 800万股普通股以取得B公司1 600(2 000×80%)万股普通股。
②A公司普通股在2×10年6月30日的公允价值为30元/股,B公司每股普通股当日的公允价值为90元/股。A公司、B公司每股普通股的面值均为1元。
③2×10年6月30日,除A公司库存商品、固定资产和无形资产的公允价值总额较账面价值总额高7 000万元、B公司固定资产和无形资产的资产公允价值总额较账面价值总额高6 000万元以外,其他资产、负债项目的公允价值与其账面价值相同。
④假定A公司与B公司在合并前不存在任何关联方关系。
⑤A公司及B公司在合并前简化资产负债表如下表所示:
A公司及B公司合并前资产负债表  单位:万元
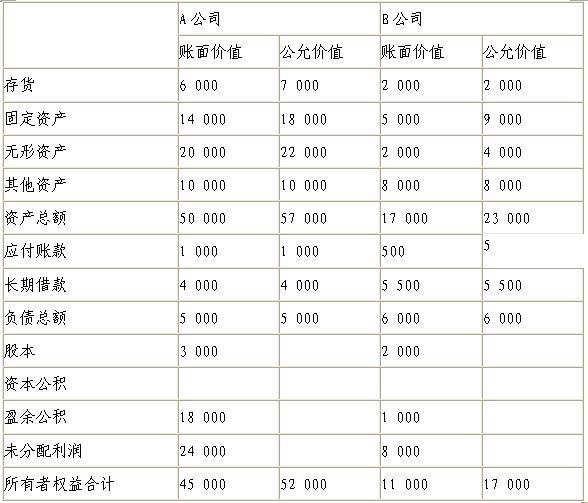


(8)其他有关资料:
①所得税税率为25%,均按照10%提取盈余公积。
②假定甲公司合并B公司为免税合并。对子公司净利润进行调整时,假定不考虑所得税因素。
③计算结果涉及到股数的保留整数。
要求:
(1)根据资料(1)和(2),判断甲公司购买B公司股权导致的企业合并的类型,并说明理由。
(2)根据资料(1)和(2),计算甲公司对B公司长期股权投资的入账价值并编制相关会计分录。
(3)根据资料(4),计算处置20%的长期股权投资后的剩余投资成本,并编制甲公司相关会计分录。
(4)编制集团公司20×9年末合并财务报表的相关调整分录和抵销分录。
(5)根据资料(7),编制A公司个别报表合并日的相关会计分录。
(6)判断(7)的合并是否属于反向购买。如果是,则计算B公司的合并成本;如果不是,则计算A公司的合并成本。
(7)根据业务(7),编制2×10年6月30日的合并资产负债表。
合并资产负债表      单位:万元
项目金额
存货 
固定资产 
无形资产 
其他资产 
商誉 
资产总额 
应付账款 
长期借款 
负债总额 
股本( 万股普通股) 
资本公积 
盈余公积 
未分配利润 
少数股东权益 
所有者权益总额 
查看答案
(1)甲公司购买B公司股权属于非同一控制下的企业合并,因为在购买股权前甲公司与乙公司不存在关联方关系。
(2)甲公司对B公司长期股权投资的入账价值为7 200万元。
借:固定资产清理  2 000
累计折旧    600
固定资产减值准备 200
贷:固定资产    2 800
借:长期股权投资  7 200
无形资产减值准备 200
累计摊销    400
贷:固定资产清理    2 000
无形资产      2 600
银行存款      200
营业外收入      3 000
(3)剩余持股比例=100%×(1-20%)=80%,剩余股权投资成本=7 200×80%=5 760(万元)。
20×9年4月1日处置分录为:
借:银行存款      2 140
贷:长期股权投资    (7 200×20%)1 440
投资收益        700
(4)①对子公司的调整分录
借:固定资产  2 400
无形资产  800
贷:资本公积  3 200
借:管理费用  200
贷:固定资产—累计折旧  120
无形资产—累计摊销 80
借:递延所得税负债  50
贷:所得税费用    50
被购买方固定资产、无形资产的账面价值与计税基础不一致,产生应纳税暂时性差异,按准则规定应确认递延所得税负债,调整合并中确认的商誉。确认的递延所得税负债=(10 000-6 800)×25%=800(万元),合并商誉=5 760-(10 000-800)×80%=-1 600(万元)(负商誉)。
②20×9年4月1日,处置价款大于所处置股权相对应子公司净资产的差额=2140-10132.5×20%=113.5(万元),应调整资本公积。调整分录为:
借:投资收益 113.5
贷:资本公积——股本溢价 113.5
③内部固定资产交易的抵销
借:营业外收入 [1 376-(1 400-280)] 256
贷:固定资产—原价 256
借:递延所得税资产  64
贷:所得税费用    64
借:固定资产—累计折旧 (256/8×6/12) 16
贷:管理费用 16
借:所得税费用  4
贷:递延所得税资产  4
④内部丁产品交易的抵销
借:营业收入 1 000
贷:营业成本 1 000
借:营业成本 240
贷:存货  240
借:递延所得税资产  60
贷:所得税费用    60
借:存货—存货跌价准备  40
贷:资产减值损失    40
借:所得税费用  10
贷:递延所得税资产  10
⑤母公司长期股权投资按权益法的调整分录
B公司调整后的净利润=1 000-200+50-256+16-(10-6)×60+40=410(万元),B公司分派现金股利80万元,调整分录为:
借:长期股权投资 (410×80%)328
贷:投资收益 328
借:投资收益 64
贷:长期股权投资 (80×80%)64
⑥母公司长期股权投资与子公司所有者权益项目的抵销
子公司调整后的所有者权益总额=10 000+410-80=10 330(万元),应确认的少数股东权益=(10 330-800)×20%=1 906(万元)。
借:股本      2 000
资本公积 (3 000+3 200)6 200
盈余公积 (400+1 000×10%)500
未分配利润 (1 400+410-80-1 000×10%)1 630
贷:长期股权投资  (7 200×80%+328-64)6 024
递延所得税负债    800
营业外收入 1 600
少数股东权益 1 906
⑦投资收益的抵销
借:投资收益    328
少数股东损益 82
未分配利润—年初  1 400
贷:提取盈余公积 100
对所有者(或股东)的分配 80
未分配利润—年末  1 630
(5)根据资料(7),A公司个别报表合并日的账务处理:
A公司取得对B公司的投资,处理是:非同一控制下控股合并,采用成本法核算,按照合并对价公允价值作为长期股权投资的入账价值。
借:长期股权投资 (4800×30)144 000
贷:股本              4 800
资本公积——股本溢价    139 200
完成账务处理之后,A公司的所有者权益为:
股本=3000+4800=7800;资本公积=0+139 200=139 200;盈余公积=18 000;未分配利润=24 000。
(6)①判断:A公司在该项合并中向B公司原股东甲公司增发了4 800万股普通股,合并后B公司原股东甲公司持有A公司的股权比例为61.54%[4 800/(3 000+4 800)],对于该项合并,虽然在合并中发行权益性证券的一方为A公司,但因其生产经营决策的控制权在合并后由B公司原股东甲公司控制,B公司应为购买方(法律上的子公司),A公司为被购买方(法律上的母公司),形成反向购买。
②计算B公司的合并成本:
假定B公司发行本公司普通股在合并后主体享有同样的股权比例,则B公司应当发行的普通股股数为1 000万股(1 600/61.54%-1 600),所以:
合并成本=1 000×90=90 000(万元)。
(7)编制2×10年6月30日的合并资产负债表
单位:万元
项目金额
存货7 000+2 000=9 000
固定资产18 000+5 000=23 000
无形资产22 000+2 000=24 000
其他资产10 000+8 000=18 000
商誉48 400
资产总额122 400
应付账款1 000+500=1 500
长期借款4 000+5 500=9 500
负债总额11 000
股本(3 000+4 800=7 800万股普通股)2 000+1 000=3 000
资本公积89 000
盈余公积1 000
未分配利润8 000
少数股东权益10 400
所有者权益总额111 400
← 上一卷下一卷 →