财会类会计从业资格会计基础
[广东]2007上半年会计从业资格考试《会计基础》试题
41 题含答案会计基础
1填空题1 / 41
款项是作为支付手段的__。
查看答案
货币资金
2填空题2 / 41
账户是根据__设置的,具有一定__,用来分类反映会计要素增减变动情况及其结果的载体。
查看答案
3填空题3 / 41
借贷记账法是指采用__作为记账符号的一种复式记账法,以__这一会计等式作为理论依据。
查看答案
4填空题4 / 41
账实核对是指各项财产物资、债权债务等__与__之间的核对。
查看答案
5填空题5 / 41
各单位保存的会计档案不得借出。如有特殊需要,经__批准,可以提供查阅或者复制,并办理登记手续。
查看答案
单位负责人
6填空题6 / 41
预收账款与应付账款不同,它不是发生在__中,而是发生在销售过程中,它所形成的负债,将来不是以货币偿还,而是以购货单位所需要的__偿还。
查看答案
7单选题7 / 41
反映企业经营成果的会计要素是( )。
查看答案
A. 收入、费用和利润
8单选题8 / 41
经批准用盈余公积转增资本,属于( )。
查看答案
B. 一项所有者权益增加,另一项所有者权益减少
9单选题9 / 41
( )是记录经济业务,明确经济责任,作为登账依据的书面证明。
查看答案
C. 会计凭证
10单选题10 / 41
某企业月末编制的试算平衡表中,全部账户的本月借方发生额合计为900 000元,除“预收账款”以外的其他账户的本月贷方发生额合计为895 000元,则预收账款账户( )。
查看答案
B. 本月贷方发生额为5 000元
11单选题11 / 41
某企业材料总分类账户本期借方发生额为3 200元,本期贷方发生额为3 000元,其有关明细分类账户的发生额分别为:甲材料本期借方发生额700元,贷方发生额900元;乙材料本期借方发生额2 100元,贷方发生额1 800元;则丙材料本期为( )。
查看答案
B. 借方发生额400元,贷方发生额300元
12单选题12 / 41
下列错误中能通过试算平衡查找的有( )。
查看答案
D. 应借应贷账户中借贷金额不等
13单选题13 / 41
企业销售产品一批,售价50 000元,款未收。该笔业务应编制的记账凭证是( )。
查看答案
C. 转账凭证
14单选题14 / 41
记账以后,发现记账凭证中科目正确,但所记金额小于应记的金额,应采用( )进行更正。
查看答案
C. 补充登记法
15单选题15 / 41
总账、现金日记账和银行存款日记账应采用( )。
查看答案
B. 订本账
16单选题16 / 41
当年形成的会计档案,在会计年度终了后,可暂由本单位会计机构保管( )。
查看答案
A. 1年
17多选题17 / 41
下列属于流动负债的是( )。
查看答案
A. 应付票据 B. 应付账款 C. 一年内到期的长期借款 D. 应交税金
18多选题18 / 41
企业购买原材料一批,价款尚未支付,会计要素发生变动的有( )。
查看答案
A. 资产 B. 负债
19多选题19 / 41
会计核算的具体内容包括( )。
查看答案
A. 款项和有价证券的收付 B. 财物的收付、增减和使用 C. 债权、债务的发生和结算 D. 资本的增减
20多选题20 / 41
有关费用(成本)类账户说法正确的有( )。
查看答案
A. 借方登记费用(成本)金额的增加 B. 贷方登记费用(成本)金额的减少或转销 C. 账户结构与资产类账户基本相同
21多选题21 / 41
除( )的记账凭证可以不附原始凭证外,其他记账凭证必须附有原始凭证。
查看答案
A. 结账 C. 更正错误
22多选题22 / 41
需要永久保存的会计档案包括( )。
查看答案
B. 年度财务报告(决算) C. 会计档案保管清册
23多选题23 / 41
“累计折旧”科目是反映固定资产因使用而转移到成本中去或减少价值的账户,其( )。
查看答案
A. 借方登记因固定资产出售、报废或毁损而减少的固定资产折旧 B. 贷方登记已提固定资产折旧的数额 D. 期末贷方余额反映固定资产的累计折旧
24多选题24 / 41
下列项目中,不能用现金支付的项目是( )。
查看答案
B. 偿还前欠M公司购货款10 000元 D. 购买设备一台,价款20 000元
25判断题25 / 41
经济业务发生,可能破坏“资产=负债+所有者权益”的平衡关系( )
查看答案
B. 错误
26判断题26 / 41
使用电子计算机进行会计核算的,其软件及其生成的会计凭证、会计账簿、财务会计报告和其他会计资料,也必须符合国家统一的会计制度的规定。( )
查看答案
A. 正确
27判断题27 / 41
总分类账户期初期末余额与其所属明细分类账户期初期末余额合计未必相等。( )
查看答案
B. 错误
28判断题28 / 41
登记账簿必须用蓝、黑墨水书写,不得使用圆珠笔或铅笔书写。( )
查看答案
A. 正确
29判断题29 / 41
年结时,应在“总计”行下划单红线,表示本年度记账结束,即封账。( )
查看答案
B. 错误
30判断题30 / 41
实物盘点法适用于大量的、成堆的、无法逐一清点或准确计量的实物资产,通常用于煤炭、砂石等大宗物资的清查。( )
查看答案
B. 错误
31判断题31 / 41
现金和银行存款同属于货币资金,因此清查方法是相同的。( )
查看答案
B. 错误
32判断题32 / 41
资产负债表和损益表都是反映企业特定日期财务状况的会计报表。( )
查看答案
B. 错误
33判断题33 / 41
企业从银行获得的票据到期值扣除贴现利息后的货币收入,称为贴现收入。( )
查看答案
A. 正确
34判断题34 / 41
企业在经济活动中,除按国家现金管理规定可用现金支付的部分外,都必须通过银行办理转账结算。( )
查看答案
A. 正确
35名词解释35 / 41
什么是未达账项?未达账项是指哪四种情况?
查看答案
未达账项是指单位与银行之间一方已取得有关凭证登记入账,另一方由于未取得有关凭证尚未入账的款项。(1分)
企业与银行之间的未达账项表现为以下四种情况:
1、企业已收款入账,银行未收款入账。(1分)
2、企业已付款入账,银行未付款入账。(1分)
3、银行已收款入账,企业尚未收款入账。(1分)
4、银行已付款入账,企业尚未付款入账。(1分)
36名词解释36 / 41
请指出记账凭证账务处理程序的主要特点、优缺点及适用范围。
查看答案
记账凭证账务处理程序的主要特点、优缺点及适用范围如下:
主要特点:是根据记账凭证直接登记总分类账户(1分)
优点:(1)账务处理程序简单明了,易于理解(1分)
(2)总分类账可以较详细地反映经济业务的发生情况(1分)
缺点:登记总分类账的工作量较大(1分)
适用范围:适用于规模较小,经济业务量较少的单位(1分)
37主观题37 / 41
某企业2006年9月份发生有关经济业务如下,请编制会计分录。
1.在现金清查中,发现库存现金较账面余额多出280元,原因尚未查明。
2.以银行存款上缴企业所得税50 000元。
3.购买A材料一批,货款20 000元已用银行存款支付,材料已验收入库(不考虑增值税)。
4.采购员陈笛出差前曾借支差旅费2 000元,现出差回来报销差旅费2 300元,以现金补付陈笛300元。
5.收到投资者作为资本投入的货币资金300 000元,款项已收存银行。
6.向甲公司销售产品一批,货款180 000元尚未收到(不考虑增值税)。
7.计提本月固定资产折旧198 000元,其中:生产车间148 000元,行政管理部门50 000元。
8.结转本月完工入库A产品的成本265 000元。
9.将本月份实现的产品销售收入620 000元结转到本年利润。
查看答案
(一)本题18分。每对分录2分。会计科目、借贷方向或金额错的不得分,没有写明细科目的扣0.5分。
1、借:现金 280
贷:待处理财产损溢 280
2、借:应交税金——应交所得税 50 000
贷:银行存款 50 000
3、借:原材料——A材料 20 000
贷:银行存款 20 000
4、借:管理费用 2 300
贷:其他应收款——陈笛 2 000
现金 300
5、借:银行存款 300 000
贷:实收资本 300 000
6、借:应收账款——甲公司 180 000
贷:主营业务收入 180 000
7、借:制造费用 148 000
管理费用 50 000
贷:累计折旧 198 000
8、借:库存商品——A产品 265 000
贷:生产成本——A产品 265 000
9、借:主营业务收入 620 000
贷:本年利润 620 000
38材料分析题38 / 41
某企业2007年1月10日有关银行存款收付的业务发生如下:
要求:(1)编制会计分录(代记账凭证,在登账时要写明凭证字号);(本小题6分)
(2)登记银行存款日记账。(本小题4分)
说明:本月1——9日,银行存款借方发生额共计为864 750元,贷方发生额共计为840 950元。
1、向银行提取现金10 000元。
2、收回甲公司前欠的销货款55 000元。
3、以银行存款支付行政管理部门的电话费2 100元。
银行存款日记帐 第一页
| 2007 年 | 凭证 | 摘 要 | 收 入 | 付 出 | 余 额 |
| 月 | 日 | 字 | 号 |
| 1 | 1 | | | 上年结转 | | | 289 200 |
| | 2 | 银付 | 1 | 支付购料款 | | 80 000 | 209 200 |
| | | 现付 | 1 | 现金送存银行 | 20 000 | | |
| | | | | ………… | | | |
| | | | | ………… | | | |
| | 9 | 银收 | 3 | 销售产品收款 | 120 000 | | |
| | 9 | 银付 | 15 | 支付水费 | | 47 400 | 313 000 |
| | | | | | | | |
| | | | | | | | |
银行存款日记帐 第二页
| 2007 年 | 凭证 | 摘 要 | 收 入 | 付 出 | 余 额 |
| 月 | 日 | 字 | 号 |
| | | | | | | | |
| | | | | | | | |
| | | | | | | | |
| | | | | | | | |
| | | | | | | | |
查看答案
①每对分录2分(共6分)。会计科目、借贷方向或金额错的不得分,没有写明细科目的扣0.5分。
②每项业务登账正确各得0.5分,最后一项业务登账后结出当日余额的,给0.5分。(共2分)其中:凭证字号填写正确最多得1分。写错一个扣0.5分,写错2个以上的扣1分为限。
③过次页、承前页填写正确的各得1分(共2分)。每错写出或漏写一个数字的扣0.5分,但一行扣1分为限。
分录如下:
1、借:现金 10 000
贷:银行存款 10 000
2、借:银行存款 55 000
贷:应收账款——甲公司 55 000
3、借:管理费用 2 100
贷:银行存款 2 100
银行存款日记帐
| 2007 年 | 凭证 | 摘 要 | 收 入 | 付 出 | 余 额 |
| 月 | 日 | 字 | 号 |
| | 10 | 银付 | 16 | 提取现金 | | 10 000 | |
| | 10 | | | 过次页 | 864 750 | 850 950 | 303 000 |
银行存款日记帐
| 2007 年 | 凭证 | 摘 要 | 收 入 | 付 出 | 余 额 |
| 月 | 日 | 字 | 号 |
| | 10 | | | 承前页 | 864 750 | 850 950 | 303 000 |
| | 10 | 银收 | 4 | 收回应收账款 | 55 000 | | |
| | 10 | 银付 | 17 | 支付电话费 | | 2 100 | 355 900 |
| | | | | | | | |
39简答题39 / 41
请根据账户期末余额的计算公式及总账与明细账平行登记的原理,将下表中欠缺的余额或发生额在相应的位置上填列。
| 账户名称 | 期初余额 | 本期发生额 | 期末余额 |
| 借方 | 贷方 | 借方 | 贷方 | 借方 | 贷方 |
| 预收账款预付账款应付账款 | 32 000 | 20 000 ③ | ①40 00051 200 | 11 00050 00047 600 | ② | 23 000 17 000 |
| 应收账款其中:甲企业 乙企业 | 79 00010 00069 000 | | 33 00026 0007 000 | ④⑤16 000 | 77 000⑥60 000 | |
① _______________ ② _________________ ③ ________________④ _______________ ⑤ _________________ ⑥ ________________
查看答案
(1)8 000 (2)22 000 (3)20 600 (4)35 000 (5)19 000
(6)17 000
40简答题40 / 41
东方有限公司在2006年9月发生的以下经济业务均有错误,请按要求回答问题及进行处理。(本题6分,每小题3分)
1、向广州百货有限公司购买文具用品,货款2 390元已用银行存款支付,取得发票如下,在对发票进行审核时发现有误。
要求:①指出该发票的不正确之处;
②东方有限公司对该发票应如何处理?
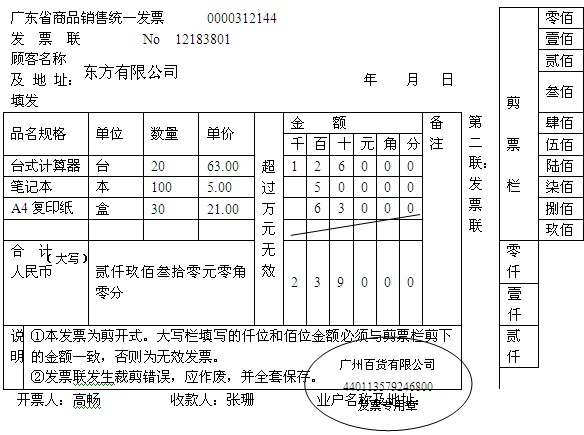
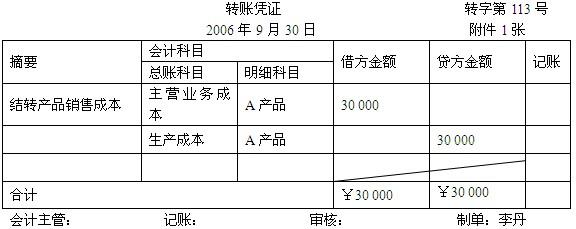
2、月终结转本月销售A产品成本共计300 000元,经审核原始凭证无误并编制记账凭证如下,在记账前通过对该凭证进行审核,发现有误。
要求:①指出该记账凭证的不正确之处; ②对该记账凭证应如何处理?
查看答案
1、①发票中不正确的地方有:
(1)发票中没有填写日期(1分);
(2)发票中大写金额错将2 390元写成2 930元。同时剪票栏金额也剪错(1分)。
②应将此发票退回给广州百货有限公司,由其重新开具一张正确的发票。(1分)
2、①记账凭证中不正确的地方有:
(1)贷方科目错。正确的贷方科目应是“库存商品”。(1分)
(2)金额错。正确的金额应是300 000地。(1分)
②因是在记账前发现记账凭证有错,所以可作废错误凭证,重新填制一张正确凭证并据以记账。(1分)
41连线题41 / 41
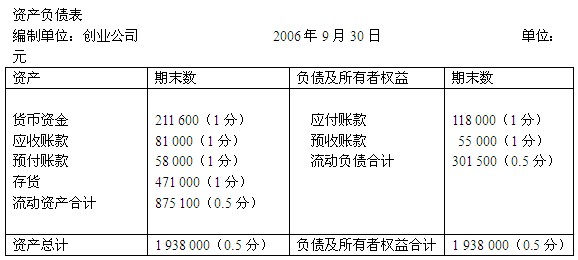
创业公司2006年9月末部分账户的余额资料如下:
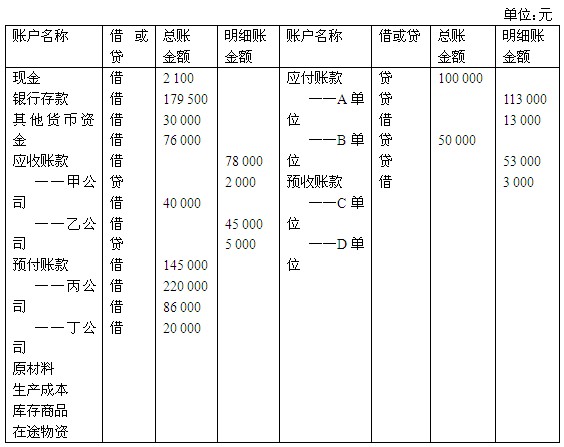
要求:计算填列资产负债表中有关流动资产、流动负债项目的金额,并完成资产负债表的编制。(本题8分)
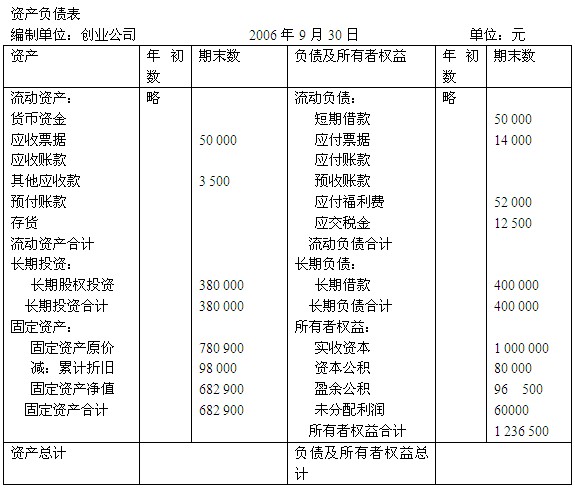
查看答案