建筑类造价工程师工程造价管理基础理论与相关法规

2018年全国造价工程师执业资格考试《建设工程造价案例分析(土木建筑工程)》试卷

21 题含答案工程造价管理基础理论与相关法规
共 21 题返回本类
1名词解释1 / 21
列式计算拟建项目的建设投资
查看答案
建筑工程费=720/(1-10%)×70%×1.2=672.00万元
生产设备安装工程费=720/(1- 10%)×20%×1.2=192.00万元
辅助设备购置及安装费=720/(1- 10%)×15%= 120.00万元
建设投资=720+672+192+120+500=2204.00万元
2名词解释2 / 21
若该项目的建设投资为2200万元(包含可抵扣进项税200万元),建设投资在建设期均衡投人。
(1)列式计算运营期第1年、第2年的的应纳增值税额。
 (2)列式计算运营期第今1年、第2年的调整所得税。
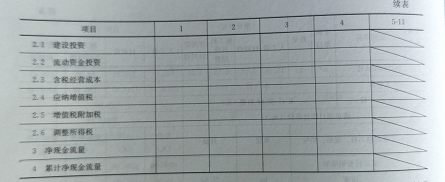
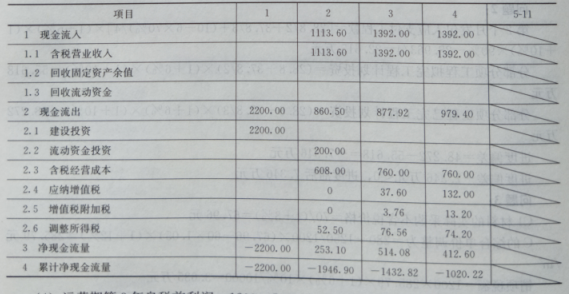
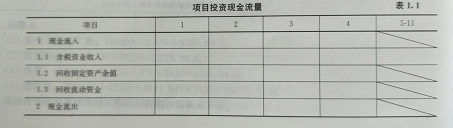
 (3)进行项目投资现金流量表(第1~ 4年)的编制,并填人答题卡表1.1项目投资现金流量表中。


 (4)假定计算期第4年,运营期第3年为正常年份,计算项目的总投资收益率并判断项目的可行性(计算结果保留两位小数)
查看答案
(1)运营期第1年应纳增值税= 1200×80%×16% -60×80%-200=-94.40万元
   应纳增值税=0万元
  运营期第2年应纳增值税= 1200×16%-60-94.4=37.60万元
   应纳增值税=37.60万元
(2) 折旧费=(2200- 200)×(1- 5%)/10=190.00万元
   运营期第1年利润总额= 1200×80%-(760-60)×80%- 190=210.00万元
   运营期第1年调整所得税= 210×25%=52.50万元;
   运营期第2年利润总额=1200-700-190-37.6×10%=306.24万元
  运营期第2年调整所得税= 306.24×25% =76.56万元
(3)
                         项目投资现金流量表            表1.1
    
  (4)运营期第3年息税前利润=1200-700-190-(1200×16%-60)×10%=296.80万元,总投资收益率=296.80/(2200+200)×100%=12.37%,因为总投资收益率12.37%大于行业平均投资收益率8%,所以项目可行。
3名词解释3 / 21
根据价值工程基本原理,简述提高产品价值的途径。
查看答案
提高功能,降低成本:成本不变,提高功能:功能不变,降低成本:功能较大幅度提高,成本较少幅度提高:功能较小降低,成本大幅降低。
4名词解释4 / 21
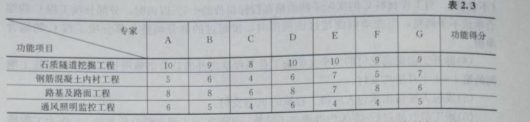
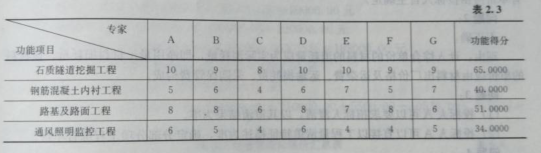
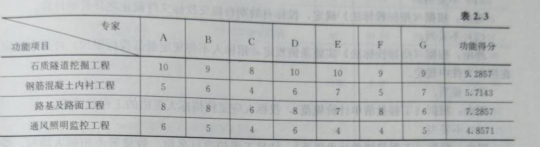
计算该设计方案中各功能项目得分,将计算结果填写在答题卡表2.3中。
                                                                        表2.3
   
查看答案
  
或者
  
5名词解释5 / 21
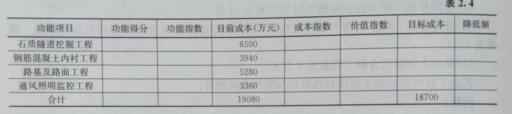
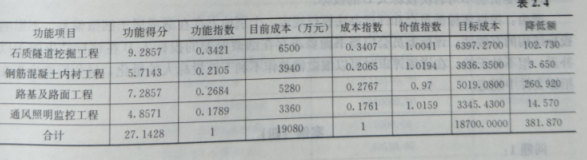
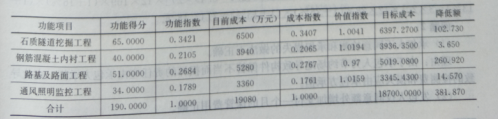
计算该设计方案中各功能项目的价值指数、目标成本和目标成本降低额,将计算结果填写在答题卡表2.4中。
                                                               表2.4
 
查看答案
  
或者
  
6名词解释6 / 21
确定功能改进的前两项功能项目。      
(计算过程保留四位小数,计算结果保留三位小数)
查看答案
确定功能改进的前两项功能项目。
功能改进第一项:路基及路面工程。
功能改进第二项:石质隧道挖掘工程。
7名词解释7 / 21
分别指出招标文件中(1)~(4)项的规定或内容是否妥当?并说明理由。
查看答案
(1) 不妥当。
理由:根据《招标投标法》规定,投标有效期自提交投标文件截止之日开始计算。
(2)不妥当。
理由:根据《招标投标法》实施条例规定,招标人不得规定最低投标限价;评标方法在招标文件中规定。(3)妥当。
理由:根据《工程量清单计价规范》,投标人应复核招标人提供的工程量清单。
(4)不妥当。
理由:根据《工程量清单计价规范》,计日工表的项目名称、数量等由招标人填写,综合单价应由投标人自主确定。
8名词解释8 / 21
编制最高投标限价时,编制人员确定综合单价中新型材料费的方法是否正确?并说明理由。
查看答案
不正确
理由:计人综合单价的材料的消耗量应为实际消耗量,即净用量+材料损耗量。该材料的单价应由材料出厂价格及运杂费、运输损耗费、采购保管费构成。
9名词解释9 / 21
针对事件1,投标人A应如何处理?
查看答案
(1)投标人A可以要求招标人澄清,以其澄清结果为准。
(2)投标人A可以直接以工程量清单特征描述为准,确定分部分项工程综合单价。
10名词解释10 / 21
 针对事件2,评标委员会是否可否决投标人B的投标?并说明理由。
查看答案
评标委员会不可否决投标人B的投标。
理由:根据评标委员会和评标办法暂行规定,个别地方存在漏项属于细微偏差,不影响投标结构的有效性。评标委员会应当书面要求存在细微偏差的投标人B在评标结束前予以补正。拒不补正的,在详细评审时可以细微偏差作不利于该投标人的量化,量化标准应当在招标文件中规定。
11名词解释11 / 21
事件1中,若基坑开挖土方的综合单价为28元/m2,砖砌废井拆除人材机单价为169元/m2(包括拆除、控制现场、清理、弃渣场内外运输),其他计价原则按原合同约定执行,计算承包人可向发包人主张的工程索赔款。
查看答案
索赔工程款=[3×2.1-(3-0.49×2)×(2.1-0.49×2)]×12×169×(1+ 16%)×(1+13%)- 3×2.1×12×28×(1+ 25%)×(1+13%)=7743. 18元
12名词解释12 / 21
事件2中,分别指出承包人不同意进行检测和承担损失的做法是否正确?并说明理由。发包人仅同意额外增加支付一个月的构件保管费是否正确,并说明理由。
查看答案
(1)承包人不同意检测和承担损失的做法不正确。
理由:由于承包人为节约场地导致构件保管不当而损坏的责任应由承包方承担,由此导致的检测费和损失应由承包方承担。
(2)发包人仅同意额外增加支付一个月的保管费用正确。
理由:发包人负责采购的混凝土比合同约定时间提前一个月供货到场,仅支付一个月的保管费。
13名词解释13 / 21
事件3中,计算承包人可以索赔的工程款为多少元?
查看答案
增加工程量超过原估算工程量百分比=200/400=50% > 15%,工程量15%以上部分综合单价应当调整。
事件3可索赔工程款=[400×15%×360×(1+ 16%)+(200-400×15%)×360×(1+16%)×0.9]×(1 +25%)×(1+ 13%)= 109713.96元
14名词解释14 / 21
承包人可以得到的工期索赔合计为多少天? (写出分析过程)   
(计算结果保留两位小数)
查看答案
事件1:承包人可得到的工期索赔5天。
分析过程:基坑开挖遇到地勘资料未标明的构筑物属于发包人应承担的责任,A工作为关键工作总时差为0,A延长5天造成总工期延长5天,工期索赔成立。
事件2:承包人可得到的工期索赔0天。
分析过程:装配式混凝土构件保存不当是承包方应承担的责任。
事件3:承包人可得到的工期索赔10天。
分析过程:工作J工程量增加造成持续时间增加= 200/(400/40)=20 天。
工作J设计变更属于发包人应承担的责任,工作J的总时差为10天,增加工程量造成J工作的持续时间增加20天,超出其总时差10天,造成总工期延长10天,工期索赔成立。
承包人可得到的工期索赔总计15天。
15名词解释15 / 21
该工程签约合同价(含税)为多少万元?开工前发包人应支付给承包人的预付款和安全文明施工费工程款分别为多少万元?
查看答案
签约合同价=(120.2+10+5)×(1+6%)×(1+10%)= 157.643万元
预付款=[157.643- 6×(1 +6%)×(1+10%)-5×(1+6%)×(1+ 10%)]×20%=28.963万元
安全文明施工费工程款= 6×(1+6%)×(1+ 10%)×70%×90%=4.407万元
16名词解释16 / 21
第2个月,发包人应支付给承包人的工程款为多少万元?截止到第2个月末,分部分项工程的拟完成工程计划投资、已完工程计划投资分别为多少万元?工程进度偏差为多少万元?并根据计算结果说明进度快慢情况。
查看答案
第2个月发包人应支付工程款= [28.8/2+37.8/3+(6×70%)/4]×(1+6%)×(1+10%)×90%-28.963/4=22.615万元 
分部分项工程拟完工程计划投资=(28.8+ 37.8/2)×(1+6%)×(1+10%)=55.618万元
分部分项工程已完工程计划投资=(28.8+ 37.8/3)×(1+6%)×(1+10%)=48.272万元
进度偏差=48.272- 55.618=-7.346万元
进度偏差-7.346万元<0,进度滞后7.346万元
17名词解释17 / 21
分部分项工程C的综合单价应调整为多少元/m2?如果除工程材料C外的其他进项税额为2.8万元(其中,可抵扣进项税额为2.1万元),则分部分项工程C的销项税额、可抵扣进项税额和应缴纳增值税额分别为多少万元?
查看答案
C1材料的实际采购不含税价格=70/(1+3%)=67.96元
C的综合单价调整为= 280+1250/1200×(67.96-60×1.05)×(1+12%)=285.79元/m2
销项税额=1200×285.79×(1+6%)×10%/10000=3.635万元
可抵扣进项税额= 1250×70/(1+3%)×3%/10000+2.1=2.355万元
应缴纳增值税额=3.635-2.355=1.280万元
18名词解释18 / 21
该工程实际总造价(含税)比签约合同价(含税)增加(或减少)多少万元?假定在办理竣工结算前发包人已支付给承包人的工程款(不含预付款)累计为110万元,则竣工计算时,发包人应支付给承包人的结算尾款为多少万元?
(计算结果以元为单位的保留两位小数,以万元为单位的保留三位小数)
查看答案
实际总造价=(28.8+37.8+1200×285.79/10000+20+10)×(1+6%)×(1+10%)+4=156.623万元
实际总造价比签约合同价减少=157.643-156.623=1.020万元
结算尾款= 156.623×(1-3%)-110-28.963=12.961万元
19材料分析题19 / 21
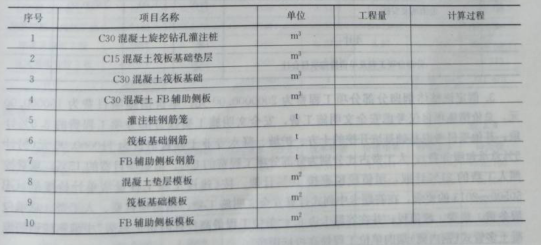
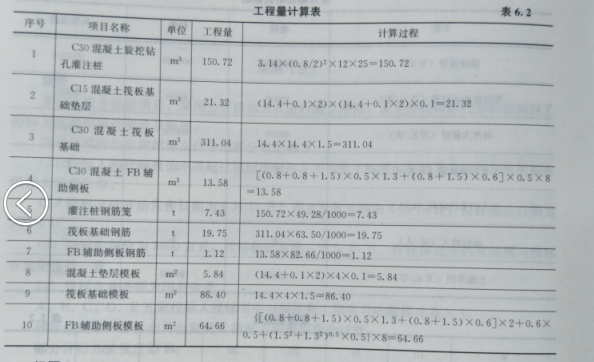
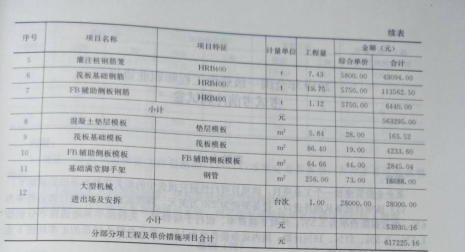
 根据该多管式(钢内筒)烟囱基础施工图纸、技术参数及参考资料,及答题卡表6.2中给定的信息,按《房屋建筑与装饰工程工程量计算规范》GB 50854-2013的计算规则,在答题卡表6.2“工程量计算表”中,列式计算该烟囱基础分部分项工程量。(筏板上8块FB辅助侧板的斜面在混凝土浇捣时必须安装模板) 
                         工程量计算表              表6.2      
查看答案
  
20材料分析题20 / 21
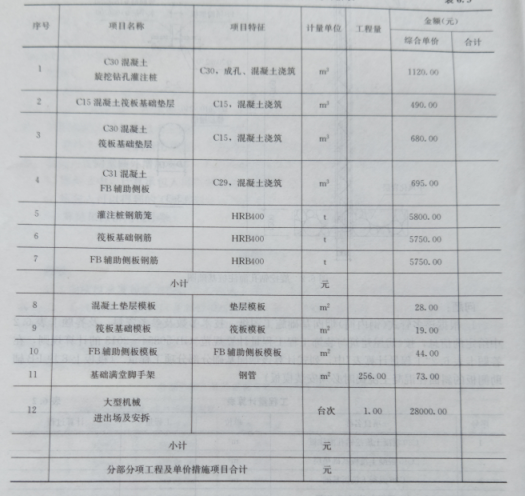
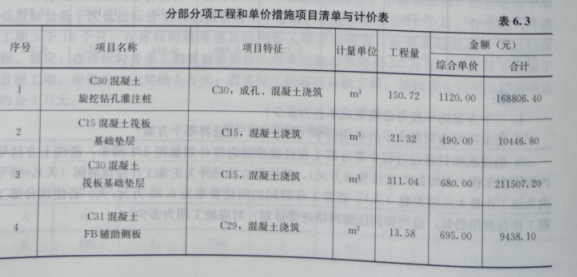
根据问题1的计算结果,及答题卡表6.3中给定的信息,按照《建设工程工程量清单计价规范》GB50500 -2013的要求,在答题卡表6.3“分部分项工程和单价措施项目清单与计价表”中,编制该烟囱钢筋混凝土基础分部分项工程和单价措施项目清单与计价表。                   
           分部分项工程和单价措施项目清单与计价表          表6.3       
查看答案

         
21材料分析题21 / 21
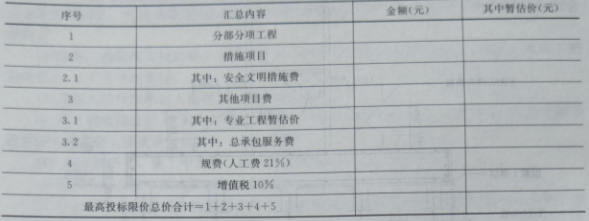
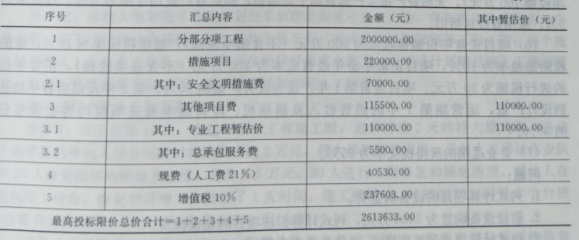
假定该整体烟囱分部分项工程费为2000000.00元;单价措施项目费为150000.00元,总价措施项目仅考虑安全文明施工费,安全文明施工费按分部分项工程费的3.5%计取;其他项目考虑基础基坑开挖的土方、护坡、降水专业工程暂估价为110000.00元(另计5%总承包服务费);人工费占比分别为分部分项工程费的8%、措施项目费的15%;规费按照人工费的21%计取,增值税税率按10%计取。按《建设工程工程量清单计价规范》GB50500-2013的要求,在答题卡中列式计算安全文明施工费、措施项目费、人工费、总承包服务费、规费、增值税;并在答题卡表6.4“单位工程最高投标限价汇总表”中编制该钢筋混凝土多管式(钢内筒)烟囱单位工程最高投标限价。
                         单位工程最高投标限价汇总表                  表6.4     
(上述问题中提及的各项费用均不包含增值税可抵扣进项税额。所有计算结果均保留两位小数)   
查看答案
(1) 安全文明施工费=2000000.00×3.5%=70000.00元
 (2)措施项目费=150000.00+70000.00=220000.00元
 (3)人工费= 2000000.00×8%+220000.00×15%=193000.00元
(4)总承包服务费=110000.00×5% =5500.00元
(5) 规费= 193000.00×21%=40530.00元
 (6)增值税=(2000000.00十220000.00+110000.00+5500.00+40530.00)×10%=237603.00元
                 单位工程最高投标限价汇总表               表6.4
  
← 上一卷下一卷 →