财会类中级会计职称中级会计实务
中级会计实务网考题库7
19 题含答案中级会计实务
1单选题1 / 19
以下交易形式中,属于非货币性资产交换的有( )。
查看答案
B. 以长期股权投资与无形资产交换
2单选题2 / 19
A公司以一台甲设备换入B公司的一台乙设备。甲设备的账面原价为600万元,已提折旧30万元,已提减值准备30万元,其公允价值为600万元。B公司另向A公司支付补价50万元。A公司支付清理费用2万元。假定A公司和B公司的商品交换不具有商业实质。A公司换入的乙设备的入账价值为( )。
查看答案
C. 492
3单选题3 / 19
在确定涉及补价的交易是否为非货币性资产交换时,支付补价的企业,应当按照支付的补价占( )的比例低于25%确定。
查看答案
B. 换出资产公允价值加上支付的补价
4单选题4 / 19
甲公司以一台固定资产换入乙公司的一项长期股权投资。换出固定资产的账面原价为2400万元,已计提折旧100万元,未计提减值准备,公允价值为2500万元;长期股权投资的账面价值为2640万元,未计提减值准备,公允价值为2400万元;乙公司另外向甲公司支付现金100万元。假定该交换不具有商业实质且不考虑相关税费,甲公司应就此项非货币性资产交换确认的非货币性资产交换收益(损失以负数表示)为( )万元。
查看答案
D. 0
5单选题5 / 19
甲公司将其持有的一项长期股权投资换入乙公司一项商标权,该项交易不涉及补价。假设其具有商业实质。甲公司该项长期股权投资的账面价值为200万元,公允价值为300万元。乙公司该项商标权的账面价值为210万元,公允价值为300万元。甲公司在此交易中发生了30万元的税费。甲公司换入该项资产的入账价值为( )。
查看答案
A. 330
6单选题6 / 19
A公司用一台设备换入B公司的一项专利权。设备的账面原值为100万元,已提折旧为20万元,已提减值准备10万元。A公司另向B公司支付补价30万元。两公司资产交换不具有商业实质,A公司换入专利权的入账价值为( )万元。
查看答案
A. 100
7单选题7 / 19
下列说法中,不正确的是( )。
查看答案
C. 非货币性资产交换收到补价时应确认收益,支付补价时不能确认收益
8多选题8 / 19
非货币性资产交换符合下列( )条件之一的,视为具有商业实质。
查看答案
A. 换入资产的未来现金流量在风险、时间和金额方面与换出资产显著不同 C. 换入资产与换出资产的预计未来现金流量现值不同,且其差额与换入资产和换出资产的公允价值相比是重大的
9多选题9 / 19
企业发生的交易中,如果涉及补价,判断该项交易属于非货币性资产交换的标准是( )。
查看答案
A. 支付的补价占换入资产公允价值的比例小于25% D. 支付的补价占换出资产公允价值和补价之和的比例小于25%
10多选题10 / 19
下列各项交易中,属于非货币性资产交换的有( )。
查看答案
A. 以固定资产换入股权 D. 以长期股权投资换入原材料
11多选题11 / 19
对于具有商业实质并且公允价值能够可靠计量的非货币性资产交换,在收到补价的情况下,如果换入单项固定资产,影响固定资产入账价值的因素有( )。
查看答案
A. 收到的补价 C. 换出资产公允价值
12判断题12 / 19
非货币性资产交换中不会涉及货币性资产。( )
查看答案
B. 错误
13判断题13 / 19
当换入资产和换出资产的公允价值不能够可靠地计量时,若不涉及补价,应当以换出资产的账面价值加上应支付的相关税费作为换入资产的成本。( )
查看答案
A. 正确
14判断题14 / 19
关联方关系的存在可能导致发生的非货币性资产交换不具有商业实质。( )
查看答案
A. 正确
15判断题15 / 19
非货币性资产交换不具有商业实质,或虽具有商业实质但所涉及资产的公允价值不能可靠计量的,无论是否支付补价,均不确认损益。( )
查看答案
A. 正确
16判断题16 / 19
以公允价值计量的非货币性资产交换中,换出资产为存货的,其公允价值与账面价值的差额计入营业外收入或营业外支出。( )
查看答案
B. 错误
17主观题17 / 19
甲公司以一台设备换入乙公司的一辆小轿车,该设备的账面原值为500 000元,公允价值为350 000元,累计折旧为200 000元;乙公司小轿车的公允价值为300 000元,账面原值为350 000元,已提折旧30 000元。双方协议,乙公司支付甲公司50 000元补价,甲公司负责把该设备运至乙公司,交换小轿车。在这项交易中,甲公司支付运杂费20 000元,支付营业税及附加19 250元,即应支付的相关税费为39 250元。乙公司支付相关税费16 500元。甲公司未对该设备提减值准备。乙公司小轿车已提减值准备10 000元。设该交易具有商业实质,设备与小汽车的公允价值是可靠。
要求:分别作出甲、乙公司的账务处理。
查看答案
(1)甲公司账务处理如下:
判断是否属于非货币性交易:补价所占比重=补价/(换入资产公允价值+收到的补价)=5/35≈14.29%<25%,属于非货币性交易。
换入小轿车的入账价值=350 000-50 000+39 250=339 250(元)
应确认的收益=(339 250+50 000)-(500 000-200 000+39 250)=50 000(元)或=350 000-(500 000-200 000)=50 000(元)
借:固定资产清理 300 000
累计折旧 200 000
贷:固定资产――某设备 500 000
借:固定资产清理 39 250
贷:银行存款 39 250
借:固定资产――小轿车 339 250
银行存款 50 000
贷:固定资产清理 339 250
营业外收入──非货币性资产交换利得 50 000
(2)乙公司账务处理如下:
判断是否属于非货币性交易:补价所占比重=补价/换入资产公允价值=5/35≈14.29%<25%,属于非货币性交易。
换入设备的入账价值=300 000+50 000+16 500=366 500(元)
应确认的损益=366 500-((350 000-30 000-10 000)+50 000+16 500)=-10 000(元)或=300 000-(350 000-30 000-10 000)=-10 000(元)
借:固定资产清理 310 000
累计折旧 30 000
固定资产减值准备 10 000
贷:固定资产――小汽车 350 000
借:固定资产清理 16 500
贷:银行存款 16 500
借:固定资产――设备 366 500
营业外支出──非货币性资产交换损失 10 000
贷:固定资产清理 326 500
银行存款 50 000
18主观题18 / 19
甲公司决定以账面价值为9 000元、公允价值为10 000元的一批材料,换入乙司账面价值为11 000元,公允价值为10 000元的一批商品,甲公司支付运费300元,乙公司支付运费200元。两公司均未对存货计提跌价准备,增值税率均为17%。设双方交易具有商业实质,且两公司存货公允价值的计量是可靠的。要求:分别作出甲、乙公司的账务处理。
查看答案
(1)甲公司账务处理如下:
换入的库存商品的成本=10 000+1 700+300-1 700=10 300(元)
应确认的收益=10 300+1 700-(9 000+1 700+300)=1 000(元)或=10 000-9 000=1 000(元)
借:库存商品 10 300
应交税费――应交增值税(进项税额) 1 700
贷:其他业务收入 10 000
应交税费――应交增值税(销项税额) 1 700
银行存款 300
借:其他业务成本 9 000
贷:原材料 9 000
(2)乙公司账务处理如下:
换入的材料的成本=10 000+1 700+200-1 700=10 200(元)
应确认的损益=10 200+1 700-(11 000+1 700+200)=-1 000(元)或=10 000-11 000=-1 000(元)
借:原材料 10 200
应交税费――应交增值税(进项税额) 1 700
贷:主营业务收入 10 000
应交税费――应交增值税(销项税额) 1 700
银行存款 200
借:主营业务成本 11 000
贷:库存商品 11 000
19材料分析题19 / 19
甲乙公司均为一般纳税企业,增值税税率17%,因生产经营需要经双方协商作资产置换业务,甲公司用一处库房和存货换入乙公司汽车及设备,双方预计交换后的现金流量与交换前有显著不同。条件如下:
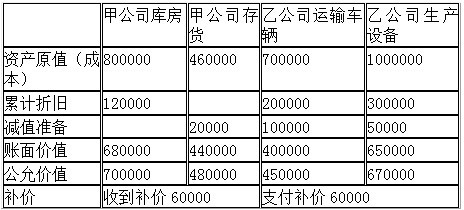
假定除存货的增值税外不考虑其他税金。
要求:
(1)判断交易性质,选择换入资产计价基础。
(2)并作出甲、乙公司上述业务的会计处理。
(答案中的金额单位用万元表示)
查看答案
(1)判断交易性质
补价比例:6 /(70+48)=5.08%,属于非货币性资产交易。
双方预计交换后的现金流量与交换前有显著不同的非同类资产交换具有商业实质且公允价值能够可靠计量应采用公允价值对换入资产计价。
(2)甲公司的会计处理
甲公司换入资产成本总额=70+48×117%-6=120.16万元
甲公司换入汽车的入账价值=45/(45+67)×120.16=48.28万元
甲公司换入设备的入账价值=67/(45+67)×120.16=71.88万元
会计处理:
借:固定资产清理 68
累计折旧 12
贷:固定资产 80
借:固定资产-运输工具 48.28
固定资产-设备 71.88
银行存款 6
贷:主营业务收入 48
应交税金-应交增值税(销项税额)8.16
固定资产清理 68
营业外收入-处置非流动资产损益 2
借:主营业务成本 44
存货跌价准备 2
贷:库存商品 46
(3)乙公司的会计处理
乙公司换入资产成本总额=45+67+6-48×17%=109.84万元
乙公司换入库房的入账价值=70/(70+48)×109.84=65.16万元
乙公司换入存货的入账价值=48/(70+48)×109.84=44.68万元
借:固定资产清理 105
固定资产减值准备 15
累计折旧 50
贷:固定资产 170
借:固定资产-库房 65.16
原材料 44.68
应交税金-应交增值税(进项税额)8.16
贷:固定资产清理 105
银行存款 6
营业外收入-处置非流动资产损益 7