学历类自考经济类成本会计
成本会计学2003年10月试题
46 题含答案成本会计
1单选题1 / 46
商品流通企业的商品流通费用的三个组成部分是( )
查看答案
C. 经营费用、管理费用和财务费用
2单选题2 / 46
进行待摊费用的核算,是为了正确划分( )
查看答案
B. 各个月份费用的界限
3单选题3 / 46
对于单位价值较高,但各月的工作量或工作时数不均衡的固定资产,可采用的折旧方法是( )
查看答案
B. 工作量法
4单选题4 / 46
以下关于停工损失的表述,正确的是( )
查看答案
D. 以上三种均不正确
5单选题5 / 46
以完工产品和月末在产品的数量比例分配计算完工产品与月末在产品的原材料费用,必须具备的条件是( )
查看答案
B. 原材料在生产开始时一次投入
6单选题6 / 46
能够配合和加强生产费用与产品成本定额管理的产品成本计算方法是( )
查看答案
D. 定额法
7单选题7 / 46
在计算副产品的成本时,将副产品的成本从总成本中扣除,一般是从( )中扣除。
查看答案
C. 原材料成本项目
8单选题8 / 46
采用平行结转分步法,第二生产步骤的广义在产品不包括( )
查看答案
C. 第二生产步骤完工入库的半成品
9单选题9 / 46
定额成本与计划成本的关系是( )
查看答案
D. 前者是根据现行定额计算的成本,后者是根据计划期内平均定额计算的成本
10单选题10 / 46
下列项目中,属于产品销售费用的有( )
查看答案
B. 展览费
11多选题11 / 46
成本会计的基础工作有( )
查看答案
A. 定额的制定与修订 C. 原始记录 D. 厂内计划价格的制定与修订
12多选题12 / 46
企业为了适应经营管理的不同目的,应运用不同的成本概念。当为了进行生产经营的短期预测和决策时,应计算( )
查看答案
C. 变动成本 D. 边际成本 E. 固定成本
13多选题13 / 46
按30天计算工资率的企业,在计算应付工资时( )
查看答案
A. 节假日不上班照给工资 D. 节假日期间病假照扣工资 E. 节假日期间事假照扣工资
14多选题14 / 46
下列费用可以列作待摊费用的有( )
查看答案
A. 固定资产修理费 B. 出借、出租包装物的摊销 D. 预付保险费 E. 交纳的印花税
15多选题15 / 46
属于工业企业制造费用核算范围的有( )
查看答案
A. 车间的物料消耗 B. 分厂的管理用具摊销 C. 机器设备的折旧费 E. 分厂的试验检验费
16多选题16 / 46
停工损失应包括生产车间( )
查看答案
A. 停工期间发生的原材料、工资费用 B. 停工期间发生制造费用 D. 季节性和固定资产修理期间的停工损失 E. 自然灾害引起的非正常停工损失
17多选题17 / 46
采用定额比例法分配完工产品和在产品费用,应具备的条件是( )
查看答案
A. 定额管理基础较好 B. 月末在产品数量变化较大 E. 各项消耗定额或费用定额较准确、稳定
18多选题18 / 46
大量大批生产的企业,可能采用的产品成本计算的基本方法有( )
查看答案
A. 品种法 C. 分步法
19多选题19 / 46
采用逐步结转分步法是为了( )
查看答案
A. 进行同行业半成品成本指标的评比 C. 提供各种产成品所耗用的同一种半成品的费用数据 D. 计算对外销售半成品的损益 E. 全面地考核和分析各生产步骤的生产耗费水平和资金占用水平
20多选题20 / 46
在下列各项中,属于定额成本法应具备的条件有( )
查看答案
A. 定额管理的制度较健全 B. 定额管理的基础较好 E. 各项消耗定额比较准确、稳定
21填空题21 / 46
成本核算是对生产经营过程中实际发生的__ 、__ 进行计算,并进行相应的帐务处理。
查看答案
22填空题22 / 46
“预提费用”科目既可能有贷方余额,也可能有借方余额,因而是__ 和__ 双重性质的会计科目。
查看答案
23填空题23 / 46
制造费用是指工业企业为生产产品(或提供劳务)而发生,应该计入__ ,但没有专设__ 的各项生产费用。
查看答案
24填空题24 / 46
为了单独核算停工损失,在会计科目中应增设__ 科目;在成本项目中应增设__ 项目。
查看答案
25填空题25 / 46
为了提高成本计算的正确性,并加速成本计算工作,可以根据各工序的__ 占完工产品__ 的比率,事前确定各工序在产品的完工率。
查看答案
26填空题26 / 46
不论什么工业企业,不论什么__ 的产品,也不论管理要求如何,最终都必须按照__ 算出产品成本。
查看答案
27填空题27 / 46
成本还原一般按本月__ 的结构对本月__ 进行还原。
查看答案
28填空题28 / 46
在定额法下,退料单中所列的原材料数额和限额领料单中的原材料__ ,都是原材料__ 的节约差异。
查看答案
29填空题29 / 46
对于发生的利息收入和汇兑损益应在财务费用多栏式明细帐借方的“利息费用”和“汇兑损失”专栏中用__ 登记,以示__ 。
查看答案
30填空题30 / 46
采用连环替换分析法计算某项因素变动的影响程度时,假定__ ,还假定__ 。
查看答案
31主观题31 / 46
为贯彻受益原则,必须正确核算待摊费用和预提费用。( )
查看答案
错误。
说明:按照权责发生制和受益原则,正确确认待摊和预体费用,才能正确划分各月的成本、费用界限。
32主观题32 / 46
辅助生产费用采用按计划成本分配法分配时,其实际成本不是“纯粹”的实际成本。( )
查看答案
正确。
33主观题33 / 46
在简化的分批法下,月末完工产品的批数越多,核算工作就越简化。 ( )
查看答案
错误。
说明:采用简化的分批法,可以简化费用的分配和登记工作,当月末在产品的批数越多,核算工作就越简化。
34主观题34 / 46
成本还原后的各项费用之和应该与成本还原对象相等。 ( )
查看答案
正确。
35主观题35 / 46
企业可根据不同时期管理上的不同要求,选择采用不同的成本计算方法。( )
查看答案
错误。
说明:为了企业进行各期成本资料的对比、分析,为了防止企业利用成本计算方法来人为调节各期的成本和利润,以及与之相联系的应交所得税,企业的成本计算方法一经确定,不应任意变更。
36主观题36 / 46
费用要素:
查看答案
工业企业费用可分为九个费用项目,称费用要素。包括外购材料、外购燃料、外购动力、工资、计提的职工福利费、折旧费、利息费用、税金和其他费用。
37主观题37 / 46
假退料:
查看答案
是指实物不动,只是填制一份本月份的退料单,表示该项余料已经退库;同时编制一份下月份的领料单,表示该项余料又作为下月份的领料出库。
38主观题38 / 46
零件分批法:
查看答案
先按零件生产的批别计算各批零件的成本,然后按照各批产品所耗各种零件的成本,加上装配成本,计算各该批产品的成本。
39主观题39 / 46
系数法:
查看答案
是在分类法中按照系数分配同类产品内各种产品成本的方法。
40主观题40 / 46
某企业基本生产车间领用新工具一批,计划成本2400元,同时报废一批工具,其计划成本1800元,该批工具的残料估价80元交材料仓库。该企业低值易耗品采用五五摊销法进行摊销。本月低值易耗品成本差异率为-2%。
要求:编制相应的会计分录。
查看答案
领用新工具时:
借:低值易耗品——在用低值易耗品 2400
贷:低值易耗品——在库低值易耗品 2400
借:制造费用 1200(2400 50%)
贷:低值易耗品——低值易耗品摊销 1200
摊销报废的工具时:
借:原材料 80
制造费用 820
贷:低值易耗品——低值易耗品摊销 900(1800 50%)
借:低值易耗品——低值易耗品摊销 1800
贷:低值易耗品——在用低值易耗品 1800
调整本月领用新工具的成本节约差异 2400 (-2%) -48
借:制造费用 48
贷:材料成本差异——低值易耗品材料成本差异 48
41主观题41 / 46
某企业的利息费用采用分月按计划预提,季末结算的办法,第三季度利息计划数为24000元,每月按计划平均预提。9月下旬按开户银行通知,用银行存款支付该季度利息25000元。
要求:编制该企业7、8、9三个月有关利息费用预提和支付的各项会计分录。(只列总帐科目,列出应算金额的算式)
查看答案
7、8月份应作会计分录:
借:财务费用 8000(24000 3)
贷:预提费用 8000
9月份应作会计分录:
借:财务费用 9000(25000-8000-8000)
贷:预提费用 9000
借:预提费用 25000
贷:银行存款 25000
42名词解释42 / 46
某企业有供电和机修两个辅助生产车间,本月份根据辅助生产成本明细帐得知,供电车间直接发生的待分配费用为7040元,机修车间为6720元。车间本月提供劳务量如下表:
| 车间、部门 | 用电度数 | 修理工时 |
| 第一基本生产车间 | 产品耗用 | 18500 | — |
| 一般耗用 | 1500 | 1800 |
| 第二基本生产车间 | 产品耗用 | 17000 | — |
| 一般耗用 | 1000 | 2100 |
| 管理部门 | 2000 | 100 |
| 供电车间 | — | 200 |
| 机修车间 | 4000 | — |
| 合 计 | 44000 | 4200 |
要求:采用一次交互分配法分配辅助生产费用,并编制有关的会计分录。
辅助生产费用分配表
(交互分配法)
| 项 目 | 交互分配 | 对外分配 |
| 辅助生产车间名称 | 供电 | 机修 | 合计 | 供电 | 机修 | 合计 |
| 待分配辅助生产费用 | | | | | | |
| 供应劳务数量 | | | | | | |
| 费用分配率(单位成本) | | | | | | |
| 辅助生产车间耗用 | 应借“辅助生产成本”科目 | 供电车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 机修车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 分配金额小计 | | | | | | |
| 基本生产车间耗用 | 应借“基本生产成本”科目 | 第一车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 第二车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 应借“制造费用”科目 | 第一车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 第二车间 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 分配金额小计 | | | | | | |
| 行政管理部门耗用 | 应借“管理费用”科目 | 耗用数量 | | | | | | |
| 分配金额 | | | | | | |
| 分配金额合计 | | | | | | |
查看答案
辅助生产费用分配表
(交互分配法)
| 项 目 | 交互分配 | 对外分配 |
| 辅助生产车间名称 | 供电 | 机修 | 合计 | 供电 | 机修 | 合计 |
| 待分配辅助生产费用 | 7040 | 6720 | 13760 | 6720 | 7040 | 13760 |
| 供应劳务数量 | 44000 | 4200 | | 40000 | 4000 | |
| 费用分配率(单位成本) | 0.16 | 1.6 | | 0.168 | 1.76 | |
| 辅助生产车间耗用 | 应借“辅助生产成本”科目 | 供电车间 | 耗用数量 | | 200 | | | | |
| 分配金额 | | 320 | 320 | | | |
| 机修车间 | 耗用数量 | 4000 | | | | | |
| 分配金额 | 640 | | 640 | | | |
| 分配金额小计 | 640 | 320 | 960 | | | |
| 基本生产车间耗用 | 应借“基本生产成本”科目 | 第一车间 | 耗用数量 | | | | 18500 | | |
| 分配金额 | | | | 3108 | | 3108 |
| 第二车间 | 耗用数量 | | | | 17000 | | |
| 分配金额 | | | | 2856 | | 2856 |
| 应借“制造费用”科目 | 第一车间 | 耗用数量 | | | | 1500 | 1800 | |
| 分配金额 | | | | 252 | 3168 | 3420 |
| 第二车间 | 耗用数量 | | | | 1000 | 2100 | |
| 分配金额 | | | | 168 | 3696 | 3864 |
| 分配金额小计 | | | | 6384 | 6464 | 13248 |
| 行政管理部门耗用 | 应借“管理费用”科目 | 耗用数量 | | | | 2000 | 100 | |
| 分配金额 | | | | 336 | 176 | 512 |
| 分配金额合计 | | | | 6720 | 7040 | 13760 |
43主观题43 / 46
某企业甲种产品月初在产品费用为:直接材料1600元,直接人工1520元,制造费用1500元,本月生产费用为:直接材料8000元,直接人工6700元,制造费用6035元。完工产品的定额原材料费用为4000元,定额工时为4750小时;月末在产品定额原材料费用2400元,定额工时2100小时。该产品采用定额比例法分配费用。直接材料按定额费用比例分配,其他各项费用按定额工时比例分配。
要求:(1)计算各项费用的分配率;
(2)分配计算完工产品和月末在产品成本。
查看答案
(1)原材料费用分配率
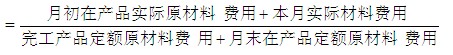
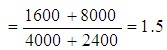
直接人工费用分配率
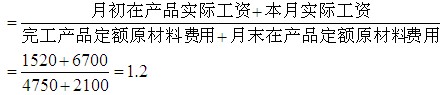
制造费用分配率
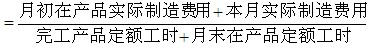
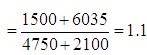
(2)完工产品的成本 4000 1.5+4750 1.2+4750 1.1 16925(元)
月末在产品的成本 2400 1.5+2100 1.2+2100 1.1 8430(元)
44名词解释44 / 46
某工业企业采用简化的分批法计算产品成本,有关资料如下:
(1)2000年7月份生产批号有:
701批号:甲产品8件,6月份投产,7月20日全部完工;
702批号:乙产品20件,6月份投产,7月份完工10件;
703批号:丙产品12件,6月份投产,尚未完工;
704批号:丁产品15件,7月份投产,尚未完工。
(2)各批号7月底累计原材料费用(原材料在生产开始时一次投入)和生产工时为:
701批号:原材料32000元,工时10200小时;
702批号:原材料46000元,工时21500小时;
703批号:原材料20800元,工时7600小时;
704批号:原材料15700元,工时6400小时。
(3)7月末该厂全部累计原材料费用114500元,累计工时为45700小时,累计直接工资68550元,累计制造费用为127960元。
(4)7月末,完工产品工时30950小时,其中乙产品20750小时。
要求:(1)计算直接工资和制造费用的累计分配率。
(2)按批号计算完工产品成本。
(3)计算月末在产品成本。
查看答案
(1)直接工资累计分配率
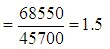
制造费用分配率=
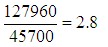
(2)701批的完工产品成本32000+10200 1.5+10200 2.8 75860(元)
702批有10件完工,由于原材料是一次投入的,故10件完工产品所耗用原材料
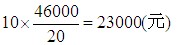
702批完工产品的成本 23000+20750 1.5+20750 2.8 112225(元)
703、704批7月份无完工产品
(3)月末在产品成本
(114500+68550+127960)-(75860+112225) 122925(元)
45名词解释45 / 46
某企业生产甲产品经过两个车间连续加工制成。 第一车间本月投入生产2000件,完工半成品1800件,直接转入第二车间继续加工,经第二车间加工完成,入库产成品1500件。两个车间月末在产品的加工程度均为50%,原材料于生产开始时一次投入。本月发生费用如下(无月初在产品费用)
| 项目 | 直接材料 | 直接人工 | 制造费用 |
| 第一车间 | 470000 | 19000 | 30400 |
| 第二车间 | | 66000 | 85800 |
要求:按逐步综合结转分步法计算甲产品的半成品和产成品成本,完成两个车间的产品成本明细帐。(采用约当产量比例法分配完工产品与在产品费用)
第一车间产品成本明细帐
| 项目 | 直接材料 | 直接人工 | 制造费用 | 合计 |
| 本月生产费用 | | | | |
| 约当产量 | | | | |
| 单位成本 | | | | |
| 完工半成品成本 | | | | |
| 月末在产品成本 | | | | |
第二车间产品成本明细帐
| 项目 | 半成品 | 直接人工 | 制造费用 | 合计 |
| 本月生产费用 | | | | |
| 约当产量 | | | | |
| 单位成本 | | | | |
| 完工半成品成本 | | | | |
| 月末在产品成本 | | | | |
查看答案
第一车间产品成本明细帐
| 项目 | 直接材料 | 直接人工 | 制造费用 | 合计 |
| 本月生产费用 | 470000 | 19000 | 30400 | 519400 |
| 约当产量 | 2000 | 1900 | 1900 | |
| 单位成本 | 235 | 10 | 16 | 261 |
| 完工半成品成本 | 423000 | 18000 | 28800 | 469800 |
| 月末在产品成本 | 47000 | 1000 | 1000 | 49600 |
第二车间产品成本明细帐
| 项目 | 半成品 | 直接人工 | 制造费用 | 合计 |
| 本月生产费用 | 469800 | 66000 | 85800 | 621600 |
| 约当产量 | 1800 | 1650 | 1650 | |
| 单位成本 | 261 | 40 | 52 | 353 |
| 完工半成品成本 | 391500 | 60000 | 78000 | 529500 |
| 月末在产品成本 | 78300 | 6000 | 7800 | 92100 |
46名词解释46 / 46
某企业A产品采用定额法计算成本,本月该种产品的原材料费用如下:月初在产品定额费用750元,月初在产品脱离定额超支差异22元,月初在产品定额成本调整降低30元,本月定额费用4280元,完工产品定额费用3500元,本月脱离定额差异节约102元,本月原材料成本差异率为-2%,材料成本差异和定额变动差异均由完工产品成本负担,脱离定额差异在完工产品与月末在产品之间按定额费用比例分配。
要求计算:(1)月末在产品原材料定额费用;
(2)原材料脱离定额差异分配率;
(3)本月原材料费用应分配的材料成本差异;
(4)本月完工产品原材料实际费用;
(5)月末在产品原材料实际费用(列出算式)。
查看答案
(1)月末在产品原材料定额费用 750-30+4280-3500=1500(元)
(2)原材料脱离定额差异分配率=
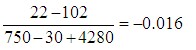
(3)本月原材料费用应分配的材料成本差异
(4280-102) (-2%) -83.56(元)
(4)完工产品应分配的脱离定额差异
3500 (-0.016) -56(元)
本月完工产品原材料实际费用 3500+30-83.56-56 3390.44(元)
(5)月末在产品原材料实际费用 月末在产品原材料定额费用+月末在产品应分摊的脱离定额差异 1500+1500 (-0.016) 1476(元)