财会类注册资产评估师资产评估
2010年注册资产评估师考试资产评估考前模拟习题(2)
44 题含答案资产评估
1单选题1 / 44
特定主体以投资获利为目的而持有的资产,在公开市场上按其最佳用途实现的市场价值称为( )。
查看答案
C. 投资性资产价值
2单选题2 / 44
( )是资产评估人员判断资产价值的一个最基本的依据。
查看答案
B. 预期收益原则
3单选题3 / 44
( )是市场法评估的理论基础。
查看答案
A. 替代原则
4单选题4 / 44
评估某企业,经评估人员分析预测,该企业评估基准日后未来3年的预期净利润分别为200万元、210万元、220万元,从未来第四年至第十年企业净利润将保持在220万元水平上,企业在未来第十年末的资产预计变现价值为280万元,假定企业适用的折现率与资本化率均为10%,该企业的股东全部权益评估值最接近于( )万元。
查看答案
A. 1 433
5单选题5 / 44
某专利权法律保护期限是20年,经评估人员鉴定,评估基准日后的第一年收益为100万元,但是由于技术进步等原因,该专利权的收益将受到影响,每年递减10万元。假设折现率为10%。则该专利权的评估值最接近于( )万元。
查看答案
A. 385
6单选题6 / 44
某资产1998年8月购进,2008年8月评估时,名义已使用年限10年,参考资产技术指标,在正常使用情况下每天工作8小时,但该资产实际每天工作6.5小时,由此确定的资产的实际已使用年限为( )年。(结果保留一位小数)
查看答案
C. 8.1
7单选题7 / 44
《资产评估准则——评估程序》是从( )的角度规范资产评估程序的。
查看答案
D. 广义
8单选题8 / 44
进口设备消费税的计税基数是设备的( )。
查看答案
C. CIF+关税
9单选题9 / 44
某进口汽车的到岸价为80万元人民币,关税税率为20%,消费税税率10%,增值税率17%,银行财务费、外贸手续费、海关手续费合计为到岸价的3%,则应付增值税最接近于( )万元。
查看答案
B. 18.13
10单选题10 / 44
某被评估生产线设计生产能力为年产25 000台产品,每台正常市场售价为1 500元,现因市场竞争激烈以及市场需求变化,要保持25 000台生产能力,每台售价只能达到1 400元,该生产线尚可使用二年,折现率为10%,企业所得税率为25%,该生产线的经济性贬值最可能为( )万元。
查看答案
A. 325.41
11单选题11 / 44
复原重置成本与更新重置成本的相同之处表现为( )。
查看答案
C. 价格水平相同
12单选题12 / 44
某宗土地面积为5 000平方米,单价为1 200元/平方米,国家规定的容积率为5,建筑密度为0.5。则楼面地价为( )。
查看答案
B. 240元/平方米
13单选题13 / 44
基准地价修正法从理论和方法的角度看,属于( )。
查看答案
C. 市场法
14单选题14 / 44
土地的三通一平指的是( )。
查看答案
A. 通水、通路、通电、平整地面
15单选题15 / 44
某城市商业用途土地的容积率修正系数如下表:

可比案例宗地地价为每平方米3 800元,容积率为2.0,待估宗地规划的容积率为1.6,经容积率修正后的可比实例价格最接近于( )元/平方米。
查看答案
B. 2 955
16单选题16 / 44
下列资源中不属于非耗竭性资源的是( )。
查看答案
D. 金属矿产资源
17单选题17 / 44
假设某片森林的林木被采伐后市场销售总收入为1 800万元,木材经营成本总计为500万元,木材经营合理利润为200万元,该森林资源的再生价值为150万元,则该森林资源资产评估价值为( )万元。
查看答案
C. 1 250
18单选题18 / 44
评估对象为一项专利技术,经评估人员分析,预计评估基准日后实施该专利可使产品每年的销售量由过去的10万台上升到15万台。假定每台的售价和成本均与实施专利前相同,分别为550元/台和450元/台,收益期为3年,折现率为10%,企业所得税率为25%,不考虑流转税等其他因素,则该专利的评估值最接近于( )万元。
查看答案
D. 932.59
19单选题19 / 44
( )是专有技术的最主要特性。
查看答案
C. 保密性
20单选题20 / 44
割差法是评估( )的方法。
查看答案
D. 商誉
21单选题21 / 44
被评估企业曾以实物资产(机器设备)与A企业进行联营投资,投资额占A企业的30%。双方协议联营10年,联营期满,A企业将设备按折余价10万元返还投资方。评估时双方联营已经有4年,前4年A企业的税后利润保持在50万元水平,投资企业按其投资比例分享收益,评估人员确定被评估企业未来6年收益不会有大变动,假定折现率10%,投资企业的直接投资的评估值最有可能为( )万元。
查看答案
A. 80
22单选题22 / 44
下列关于其他长期性资产的评估说法错误的是( )。
查看答案
D. 企业不是在筹建期间评估,也要考虑开办费的评估
23单选题23 / 44
流动资产与固定资产相比,具有的特点不包括( )。
查看答案
C. 稳定性
24单选题24 / 44
某企业向A企业售出材料,价款800万元,商定6个月后收款,采用商业承兑汇票结算。该企业2月1日开出汇票,并由A企业承兑,汇票到期日为8月1日。5月1日对企业进行评估,由此确定的贴现日期为90天,贴现率按月息6‰计算,则该应收票据的评估值为( )万元。
查看答案
A. 785.6
25单选题25 / 44
某企业3月初预付6个月的房屋租金120万元,当年5月1对该企业进行评估,则该预付费用的评估值为( )万元。
查看答案
B. 80
26单选题26 / 44
被评估企业经评估后的所有者权益700万元,流动负债100万元,长期负债200万元,长期投资350万元,被评估企业的投资资本应该是( )万元。
查看答案
A. 900
27单选题27 / 44
假定社会平均资产收益率为9%,无风险报酬率为3%,被评估企业所在行业平均风险与社会平均风险的比率为0.5,企业在行业中的风险系数是0.7,则用于企业权益价值评估的折现率应选择( )。
查看答案
D. 5.1%
28单选题28 / 44
按现行规定,资产评估报告的有效期为一年,这里的有效期是指( )。
查看答案
B. 评估基准日与经济行为实现日相距不超过1年
29单选题29 / 44
从准则制定的指导思想方面看,我国的资产评估准则应当是( )的评估准则体系。
查看答案
D. 综合性
30单选题30 / 44
( )的成立标志着国际评估业正式走上国际化协作发展的道路。
查看答案
A. 国际评估准则理事会
31多选题31 / 44
资产评估的特点包括( )。
查看答案
A. 市场性 B. 公正性 D. 专业性 E. 咨询性
32多选题32 / 44
在设备的评估中,重置核算法用于确定( )设备的重置成本。
查看答案
A. 自制 D. 非标准
33多选题33 / 44
影响房地产价格的一般因素包括( )。
查看答案
A. 经济发展因素 B. 人口因素 C. 教育科研水平和治安因素 D. 城市规划及发展战略因素
34多选题34 / 44
在矿产资源资产评估领域,高精度勘查阶段的探矿权评估方法主要包括( )。
查看答案
A. 约当投资——贴现现金流量法 D. 地勘加和法
35多选题35 / 44
专利资产除了具有无形资产的基本特性外,还具有的自身的特征包括( )。
查看答案
A. 时间性特征 C. 地域性特征 D. 排他性特征 E. 共享性特征
36多选题36 / 44
非上市普通股评估的基本类型有( )。
查看答案
A. 固定红利型 D. 分段型 E. 红利增长型
37多选题37 / 44
流动资产的实体性贬值可能会出现在( )。
查看答案
A. 在用低值易耗品 B. 呆滞、积压物资
38多选题38 / 44
运用收益法评估企业的价值与运用资产加和法评估企业的价值之间的差额可能是( )。
查看答案
A. 商誉 C. 经济性贬值
39多选题39 / 44
资产评估报告的作用体现在( )。
查看答案
A. 对委托评估的资产提供价值意见 B. 是反映和体现资产评估工作情况,明确委托方、受托方、产权持有方及有关方面责任的依据 C. 对资产评估报告进行审核是管理部门完善资产评估管理的重要手段 E. 是建立评估档案,归档资料的重要信息来源
40多选题40 / 44
从资产评估准则体系横向上划分,我国资产评估准则包括( )。
查看答案
A. 职业道德准则 B. 业务准则
41材料分析题41 / 44
某被评估企业未来5年的预期收益总额分别为100万元,110万元,120万元,120万元和130万元。从第6年开始,收益总额将在第5年的基础上,每年比前一年度增长2%。据调查,评估基准日的社会平均收益率为9%,无风险报酬率为4%,被评估企业所在行业的基准收益率为9%,企业所在行业的平均风险与社会平均风险的比率B为1.2,被评估企业持续经营。
要求:试计算该企业的评估值。
查看答案
企业所在行业的风险报酬率=(9%-4%)×1.2=6%
企业的资本化率=6%+4%=10%
前5年评估值=100/(1+10%)+110/(1+10%)^2+120/(1+10%)^3+120/(1+10%)^4+130/(1+10%)^5=434.647(万元)
后续的评估值=130/(10%-2%)×(P/F,10%,5)=1 008.9625(万元)
该企业的评估值=434.647+1 008.9625=1 443.61(万元)。
42材料分析题42 / 44
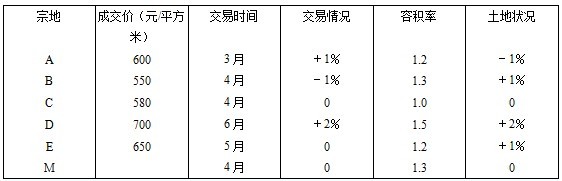
有一块待估宗地M需要评估,现收取到5块类似的于2009年进行交易的地块,具体情况见下表:
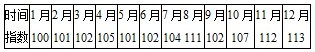
该城市2009年的地价指数表如下:
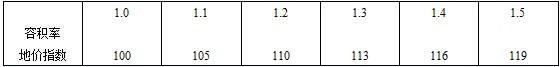
另据调查,该城市地价与容积率的关系为,当容积率在1-1.2之间时,容积率每增加0.1,地价比容积率为1时的地价增加5%,容积率超过1.2时,超出的部分容积率每增长0.1,地价比容积率为1时的地价增加3%。
表格中的正负号表示案例条件比待估宗地的优劣情况。根据上述条件,评估宗地M在09年4月的评估值。
查看答案
(1)建立容积率地价指数表。
(2)案例修正计算。
A.600×105/102×100/101×113/110×100/99=635 B.550×105/105×100/99×113/113×100/101=550 C.580×105/105×100/100×113/100×100/100=655 D.700×105/102×100/102×113/119×100/102=658
E.650×105/101×100/100×113/110×100/101=687
(3)评估结果经分析判断,案例B的值较为异常,应予剔除,其它结果较为接近,取平均值作为评估结果。因此,待估宗地M的评估结果为: (635+655+658+687)/4=659(元/平方米)。
43主观题43 / 44
某企业进口一台设备,评估基准日的FOB价格为20万美元,美元对人民币的汇率为1:6.8,该设备的重置成本包括:设备的货价、海外运输费、海外保险费、关税、银行手续费、公司手续费、安装费、资金成本。其中海运费率5%,保险费率为0.4%。现行的关税税率为16%,消费税税率为6%,增值税税率为17%,银行手续费费率0.4%,公司手续费费率1%,安装费用0.7万美元。该设备从订货到安装完毕需要两年的时间,第一年投入的资金比例为30%,第二年投入的资金比例为70%,假设资金是均匀投入的,银行贷款利率为5%。
要求:
计算设备的重置成本。(计算结果保留两位小数)
查看答案
海运费=20×5%=1(万美元)
保险费=(20+1)×0.4%=0.08(万美元)
CIF价格=20+1+0.08=21.08(万美元)
关税=CIF价格×关税税率=21.08×16%=3.37(万美元)
消费税=[(CIF价格+关税)×消费税税率]/(1-消费税税率)
=[(21.08+3.37)×6%]/(1-6%)
=1.56(万美元)
增值税=(关税完税价+关税+消费税)×增值税税率
=(21.08+3.37+1.56)×17%
=4.42(万美元)
银行手续费=FOB价格×0.4%=0.08(万美元)
公司手续费=CIF价格×1%=0.21(万美元)
以上资金合计数=21.08+3.37+1.56+4.42+0.08+0.21+0.7=31.42(万美元)
资金成本=31.42×30%×5%×1.5+31.42×70%×5%×0.5=1.26(万美元)
重置成本=(31.42+1.26)×6.8=222.22(万元人民币)
所以,该设备的重置成本为222.22万元人民币。
44主观题44 / 44
某房地产公司于2007年1月以有偿出让方式取得一块土地50年的使用权,并于2009年1月在此地块上建成一座框架结构的写字楼,经济耐用年限为60年,残值率为0。评估基准日,该类建筑重置价格为每平方米2 500元。该建筑物占地面积为1 000平方米,建筑面积为1 800平方米,现用于出租,每年实收租金72万元。另据调查,当地同类写字楼出租租金一般为每月每建筑平米60元,空置率为10%,每年需要支付的管理费为年租金的3%,维修费为重置价格的1.5%,土地使用及房产税为每建筑平方米25元,保险费为重置价格的0.2%,土地资本化率为6%,建筑物资本化率为8%。
要求:试根据以上资料选用恰当的方法评估该宗地2010年1月土地使用权的价值。(计算结果不保留小数)
查看答案
(1)该宗房地产有经济收益,适宜采用收益法评估。
(2)计算总收益。总收益为客观收益而不是实际收益
年总收益=60×12×1 800×(1-10%)=1 166 400(元)
(3)计算总费用。
年管理费=1 166 400×3%=34 992(元)
年维修费=2 500×1 800×1.5%=67 500(元)
年税金=25×1 800=45 000(元)
年保险费=2 500×1 800×0.2%=9 000(元)
所以,年总费用=34 992+67 500+45 000+9 000=156 492(元)
(4)计算房地产纯收益。
年房地产纯收益=年总收益-年总费用
=1 166 400-156 492
=1 009 908(元)
(5)计算房屋纯收益
年贬值额=建筑物重置价/使用年限=(2 500×1 800)/48=93 750(元)
(注意这里,土地使用年限小于房屋耐用年限,采用孰短原则,确认房地产使用者可使用的年限为48年)
房屋现值=房屋重置价-年贬值额×已使用年限
=2500×1800-93 750×1
=4 406 250(元)
房屋纯收益=房屋现值×房屋资本化率
=4 406 250×8%
=352 500(元)
(6)计算土地纯收益
土地纯收益=年房地产纯收益-房屋年纯收益
=1 009 908-352 500
=657 408(元)
(7)计算土地使用权价值
土地使用权在2010年1月的剩余使用年限为50-3=47(年)
P=657 408/6%×[1-1/(1+6%)^47]=10 248 352(元)
单价=10 248 352/1 000=10 248(元/平方米)
(8)评估结果
本宗土地使用权在2010年1月的价值为10 248 352元,单价为10 248元/平方米。