财会类 注册资产评估师 资产评估
2010年资产评估师《资产评估》精选试题4 44 题 含答案 资产评估
1 单选题 1 / 44
企业预期年收益为20万元,所在行业平均收益率为10%,企业各单项资产重置价值之和为160万元,则商誉价值最可能为( )
A 60万元 B 50万元 C 40万元 D 30万元
查看答案 C. 40万元
2 单选题 2 / 44
同一资产在不同假设条件下评估结果( )。
A 相同 B 趋于一致 C 不相同
查看答案 C. 不相同
3 单选题 3 / 44
采用价格指数调整法评估进口设备所适用的价格指数是( )。
A 设备进口国零售商品价格指数 B 设备出口国生产资料价格指数 C 设备出口国综合价格指数 D 设备出口国零售商品价格指数
查看答案 B. 设备出口国生产资料价格指数
4 单选题 4 / 44
在建筑物评估中,适合于价格指数调整法的评估对象有( )。
A 大型的建筑物 B 价格较高的建筑物 C 账面成本不实的建筑物 D 单位价值小、结构简单的建筑物
查看答案 D. 单位价值小、结构简单的建筑物
5 单选题 5 / 44
计算机器设备的重置成本,不应该记入的费用是( )
A 购建费用 B 维修费用 C 安装费用 D 调试费用
查看答案 B. 维修费用
6 单选题 6 / 44
评估某企业,经评估人员分析预测,该企业评估基准日后未来3年的预期净利润分别为200万元、220万元、230万元,从未来第 四年至第 十年企业净利润将保持在230万元水平上,企业在未来第 十年末的资产预计变现价值为300万元,假定企业适用的折现率与资本化率均为10%,该企业的股东全部权益评估值最接近于( )万元。
A 1377 B 1493 C 1777 D l900
查看答案 B. 1493
7 单选题 7 / 44
商誉评估值的高低与企业为形成商誉而投入的费用( )
A 没有关系 B 有一定联系 C 有直接联系 D 有完全联系
查看答案 A. 没有关系
8 单选题 8 / 44
一份资产评估报告书应按( )使用
A 一个用途 B 二个用途 C 多个用途 D 不限用途
查看答案 A. 一个用途
9 单选题 9 / 44
甲厂以机器设备向乙厂投资,协议双方联营10年,双方按各自投资比重分配乙厂的利润,甲厂投资100万元占乙厂资本总额的10%。双方协议投资期满时,乙厂按甲厂投入机器设备的折余价值返还甲厂,设备年折旧率定为5%,评估时双方已经联营5年,前5年甲厂每年从乙厂分得利润分别为 10万元、14万元、15万元、15万元、15万元。经评估人员调查分析,认为乙厂今后5年的生产经营情况基本稳定,甲厂每年从乙厂处分得15万收益问 题不大。投资期满,乙厂将返还甲厂机器折余价值50万。根据评估时的银行利率、通货膨胀情况,以及乙厂的经营情况,将折现率定为12%。该项长期投资评估价值为( )
A 82.442万元 B 824.42万元 C 54.072万元 D 28.37万元
查看答案 A. 82.442万元
10 单选题 10 / 44
资产评估报告书正文中评估结果项不应列示的内容有( )
A 各类资产重置价值 B 负债的评估值 C 净资产评估值 D 成新率评估值
查看答案 D. 成新率评估值
11 单选题 11 / 44
不属于企业整体资产评估应该考虑的主要因素是( )
A 企业全部资产价值 B 企业的外部环境 C 分析确定企业的获利能力,应广泛地研究①企业所属行业的收益②市场竞争因素③企业的资产结构和负债比例④企业的经营管理水平四个方面 D 企业所处的地理位置、资源供应等也是影响企业未来获利能力的重要因素。
查看答案 D. 企业所处的地理位置、资源供应等也是影响企业未来获利能力的重要因素。
12 单选题 12 / 44
当收益额选取企业的净利润,而资本化率选择净资产收益率时,其还原值应为( )。
A 投资资本现值 B 资产总额现值 C 所有者权益现值 D 实收资本现值
查看答案 C. 所有者权益现值
13 单选题 13 / 44
交易实例土地每平方米价格为2000元,待估土地的环境条件达到交易实例土地的环境条件预计需要5年,折现率为10%,则该待估土地价格为 ( )
A 1241.8万元 B 758.2万元 C 1379.1万元 D 2000万元
查看答案 A. 1241.8万元
14 单选题 14 / 44
某土地的所有权属于甲村小组所有,该宗土地下的矿产资源属于( )所有。
A 甲村民小组 B 村民小组所在的乡政府 C 村民小组所有县政府 D 国家
查看答案 D. 国家
15 单选题 15 / 44
某企业计划拥有甲企业发行的面值100万元非上市普通股票,预期甲企业每年发放相当于股票面值10%的股利,且股利以3.75%的速度增长,在折现率为9%的前提下,该100万元股票的价值最接近( )。
A 190万元 B 200万元 C 100万元 D 120万元
查看答案 A. 190万元
16 单选题 16 / 44
某公司的预期年收益额为32万元,该企业的各单项资产的重估价值之和为120万元,企业所在行业的平均收益率为20%,以此作为本金化率计算出的商誉的价值为( )。
A 40万元 B 80万元 C 100万元 D 160万元
查看答案 A. 40万元
17 单选题 17 / 44
资产评估报告书是建立评估档案、归集评估档案资料的( )。
A 重要信息来源 B 主要内容 C 一个环节 D 重要目的
查看答案 A. 重要信息来源
18 单选题 18 / 44
某评估机构用市场法对一栋大楼进行评估,选择了三个参照物,其交易价格分别为110万元、125万元和132万元,经综合考虑交易情况、交易日期、区域因素及个别因素后计算的三个参照物的修正系数分别为1.08、1.03和0.98,则该大楼的评估值最接近于( )
A 132.12 B 126.00 C 119.89万元 D 125.64万元
查看答案 D. 125.64万元
19 单选题 19 / 44
当设备出现( )时,评估时需要考虑其经济性贬值。
A 利用率下降 B 竞争加剧 C 使用效益下降 D 技术水平相对落后
查看答案 C. 使用效益下降
20 单选题 20 / 44
关于资产评估中的资产,下面的说法不正确的是 ( )
A 资产是企业拥有和控制,能以货币计量的经济资源 B 资产是一种权力 C 资产必须为某一主体所拥有和支配 D 资产是一种获利能力
查看答案 A. 资产是企业拥有和控制,能以货币计量的经济资源
21 单选题 21 / 44
土地使用权出让合同约定的使用年限届满,土地使用者需要继续使用土地的,应当最迟于届满前( )内申请续期。
A 3个月 B 6个月 C 12个月 D 18个月
查看答案 C. 12个月
22 单选题 22 / 44
某企业2000年10月发生大修理费用2万元,计入待摊费用帐户,2000年10月在对该企业流动资产进行评估时,该项待摊费用的评估值应( )
A 大于2万元 B 小于2万元 C 等于2万元 D 为零
查看答案 D. 为零
23 单选题 23 / 44
从本质上讲,企业评估的真正对象是( )。
A 企业的生产能力 B 企业的全部资产 C 企业整体资产 D 企业获利能力
查看答案 D. 企业获利能力
24 单选题 24 / 44
是否完成机器设备评估现场工作的—个重要标志是( )。
A 完成了机器设备成新率的鉴定工作 B 完成了评估对象核实工作 C 完成了机器设备的登记造册工作 D 完成厂评估数据的搜集工作
查看答案 A. 完成了机器设备成新率的鉴定工作
25 单选题 25 / 44
国家规定的土地使用权出让最高年限按不同用途予以规定,其中居住用的最高年限为( )。
A 70年 B 50年 C 40年 D 80年
查看答案 A. 70年
26 单选题 26 / 44
可上市交易的股票和债券一般可采用( )
A 成本法 B 收益法 C 市场法 D 三种均可
查看答案 C. 市场法
27 单选题 27 / 44
企业评估预测预期收益过程中,收入与费用指标应体现( )。
A 配比原则 B 一致性原则 C 贡献原则 D 替代原则
查看答案 A. 配比原则
28 单选题 28 / 44
某机器设备的市场价格为10万元,运杂费为3000元,直接安装成本为1000元,间接成本为直接成本的7%,该机器设备的重置成本为( )
A 111280元 B 104070元 C 104210元 D 111000元
查看答案 A. 111280元
29 单选题 29 / 44
A公司会计核算制度健全,会计资料完整,其评估基准日的应收账款科目余额为130万元。查看该公司前4年的资料,得出该公司前4年的应收账款余额合计额为875万元,实际发生的坏账损失额为31.5万元。则评估基准日该应收账款的评估值为( )万元。
A 130 B 98.5 C 125.32 D 127.66
查看答案 C. 125.32
30 单选题 30 / 44
从市场交换的角度,企业的价值是由( )决定的。
A 社会必要劳动时间 B 建造企业的全部支出 C 企业的获利能力 D 以上都不对
查看答案 C. 企业的获利能力
31 多选题 31 / 44
下列划分中属于按评估范围划分的是( )
A 整体评估报告书 B 单项评估报告书 C 房地产评估报告书 D 土地估价报告书
查看答案 A. 整体评估报告书 B. 单项评估报告书
32 多选题 32 / 44
根据《注册会计师、资产评估行业谈话提醒制度(试行)》的规定,注册资产评估师同时存在( )情形时,其执业资格年度检查不予通过。
A 一年之内被谈话提醒累计达两次 B 一年之内被谈话提醒累计达三次 C 被证实有违规执业情形 D 被提出口头警告的 E 被提出书面警告的
查看答案 B. 一年之内被谈话提醒累计达三次 C. 被证实有违规执业情形 D. 被提出口头警告的
33 多选题 33 / 44
市场绩效主要包括以下哪几个方面( )?
A 资源的配置效率 B 管理费用 C 销售费用 D 技术进步 E 生产的相对效率
查看答案 A. 资源的配置效率 C. 销售费用 D. 技术进步 E. 生产的相对效率
34 多选题 34 / 44
对于购进时间长,市场已脱销,没有准确市场现价的库存材料评估,可以采用的评估方法有( )。
A 通过寻找替代品的价格变动资料来修正材料价格 B 在市场供需分析的基础上,确定该项材料的供需关系,并以此修正材料价格 C 把材料的账面价值作为评估值 D 通过市场同类商品的平均物价指数进行评估
查看答案 A. 通过寻找替代品的价格变动资料来修正材料价格 B. 在市场供需分析的基础上,确定该项材料的供需关系,并以此修正材料价格 D. 通过市场同类商品的平均物价指数进行评估
35 多选题 35 / 44
流动资产评估中实体贬值因素有可能出现在( )
A 低值易耗品 B 应收帐款 C 呆滞积压物资 D 产成品
查看答案 A. 低值易耗品 C. 呆滞积压物资
36 多选题 36 / 44
下列要素中属于注册资产评估师职业道德要素的是( )
A 职业品质 B 职业理想 C 职业责任 D 职业良知
查看答案 B. 职业理想 C. 职业责任 D. 职业良知
37 多选题 37 / 44
资产评估报告书正文阐明的评估依据包括( )。
A 法律法规依据 B 经济行为依据 C 产权依据 D 取价依据 E 计算依据
查看答案 A. 法律法规依据 B. 经济行为依据 C. 产权依据 D. 取价依据
38 多选题 38 / 44
关于更新重置成本和复原重置成本说法正确的是 ( )
A 在同时可获得者两种成本的前提下,应该选用更新重置成本 B 一般而言,更新重置成本小于复原重置成本 C 按现行技术条件下的设计、工艺、材料、标准、价格和费用水平进行核算,求得的成本是复原重置成本 D 物价指数法计算出的是复原重置成本,而重置核算法能可估算更新重置成本和复原重置成本 E 无论计算更新重置成本和复原重置成本,都要求资产本身的功能不能改变 F 一项技术进步较快的资产,采用物价指数法估算的成本往往偏高
查看答案 A. 在同时可获得者两种成本的前提下,应该选用更新重置成本 B. 一般而言,更新重置成本小于复原重置成本 C. 按现行技术条件下的设计、工艺、材料、标准、价格和费用水平进行核算,求得的成本是复原重置成本 D. 物价指数法计算出的是复原重置成本,而重置核算法能可估算更新重置成本和复原重置成本 E. 无论计算更新重置成本和复原重置成本,都要求资产本身的功能不能改变 F. 一项技术进步较快的资产,采用物价指数法估算的成本往往偏高
39 多选题 39 / 44
根据波特竞争理论,一般而言,满足下列条件的买方可能具有较强的讨价还价能力( )。
A 买方所购买的基本是一种标准化的产品,且同时可向多个买主购买 B 买方的总数较少,但单个买方的购买量较大 C 卖方的总数较少,且单个卖方的销售量较大 D 买方有实现前向一体化的能力,而卖方无法实现后向一体化 E 买方有实现后向一体化的能力,而卖方无法实现前向一体化
查看答案 A. 买方所购买的基本是一种标准化的产品,且同时可向多个买主购买 B. 买方的总数较少,但单个买方的购买量较大 E. 买方有实现后向一体化的能力,而卖方无法实现前向一体化
40 多选题 40 / 44
按股票持有人享有的权利和承担责任的角度,股票可分为( )。
A 无面额股票 B 面额股票 C 记名股票 D 优先股 E 普通股
查看答案 D. 优先股 E. 普通股
41 材料分析题 41 / 44
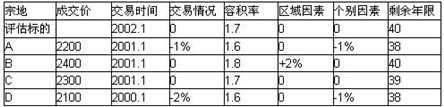
有一待估宗地,剩余使用年限为40年,还原利率为6%,现搜集到A、B、C、D四宗地交易实例,具体情况见表1,表1中交易情况、区域因素和个别因素都是参照物与评估标的相比较,以评估标的为基准确定的数值。该城市此类用地容积率与地价的关系为:当容积率在1.5-2之间时,容积率每增加0.1,宗地地价比容积率为1.5时增加2%。该城市从1998年到2002年,每年地价指数上升1%。
试根据上述条件评估待估宗地2002年1月的价格。
查看答案 (1)应用下列公式进行评估=P’×交易时间修正×交易情况修正×容积率修正×区域因素修正×个别因素修正×年期修正剩余使用年限修正
42 材料分析题 42 / 44
成本加和法及其应用的现实性和局限性。
查看答案 现实性
43 材料分析题 43 / 44
如何理解国际评估准则与我国资产评估准则的关系。
查看答案 资产评估准则是一个国家资产评估理论方法研究和实践经验的高度浓缩,对于指导评估实践、保证评估质量、维护评估行业的声誉具有十分重要的意义,目前我国资产评估准则的制定工作正在加紧进行之中,资产评估准则的制定是一项复杂的系统工程,也是一项全新的工作,因此,我国应在总结过去经验的基础上,学习和借鉴国际评估准则以及各国制定的评估准则的经验和教训。现阶段我国资产评估行业应注意借鉴《国际评估准则》的经验和相关内容
44 主观题 44 / 44
资产评估准则是一个国家资产评估理论方法研究和实践经验的高度浓缩,对于指导评估实践、保证评估质量、维护评估行业的声誉具有十分重要的意义,目前我国资产评估准则的制定工作正在加紧进行之中,资产评估准则的制定是一项复杂的系统工程,也是一项全新的工作,因此,我国应在总结过去经验的基础上,学习和借鉴国际评估准则以及各国制定的评估准则的经验和教训。现阶段我国资产评估行业应注意借鉴《国际评估准则》的经验和相关内容
查看答案 ⑴计算企业整体评估值P
P=P1(2004至2008年评估值)+P2(2009年以后的评估值)
①先计算P1(2分)
P1=100+110+120+120+130
1+10%(1+10%)2(1+10%)3(1+10%)4(1+10%)5
=100×0.9091+110×0.8264+120×0.7513+120×0.6830+130×0.6209
=90.91+90.90+90.16+81.96+80.72=434.65(万元)
②再计算P2 (3分)
从2009年起,甲企业净利润将保持按2004年至2008年各年净利润计算的年金水平上
所以,2009年起,甲企业每年净利润A为
A*(P/A,10%,5)=434.65
(P/A,10%,5)={(1-(1+10%)-5)/10%}
所以A=434.65/3.7908=114.66(万元)
P2=114.66/10%*(P/F,10%,5)=114.66/10%×(1+10%)-5=711.95(万元)
③P=P1(2004至2008年评估值)+P2(2009年以后的评估值)(1分)
=434.65+711.95=1146.6(万元)
建议大家考试的时候按照这个步骤做,如果套用教材公式10-2计算错误,不会得分,这样按照步骤做,至少能够得到步骤分。事实上按照公式10-2也是按照这个过程计算的。
⑵计算现金和银行存款的价值
外币存款以外的价值(2分)
=13000+200000-[(50000+5000)-23000]=181000(元)
美元存款的价值=20000×7.5=150000(元)(1分)
⑶评估在建工程的价值(2分)
=建造完成后的房地产市场单价×建筑面积×工程形象进度百分比×(1—折扣率)=8000×500×1.2×[(35000+12000)/50000]×(1-5%)=4286400(元)
⑷评估工业厂房的价值
①生产车间的重置成本 2500×1000×(1+3×2%)=2650000元(1分)
②房屋年贬值额(2分)
土地出让总年限是商业用地的最高出让年限50年,但是房屋建设完成于获得土地后的第 一年,所以房屋所占用土地的剩余使用年限是50-1=49年,房屋的经济耐用年限是55年,折旧年限应该是取两者中的短者,同时由于房屋使用寿命大于土地剩余使用年限,土地使用到期时候国家无偿收回房屋,计算年贬值额视作残值为0,所以
年贬值额=建筑物重置价/使用年限
=2650000/49=54081.63(元)
③房屋现值=建筑物重置价-年贬值额×3(1分)
=2650000-54081.63×3=2487755.2(元)
⑸计算A专利技术的评估值,直接测算超额收益折现即可得到 (3分)评估值